Rio Tinto a publié sa revue opérationnelle du troisième trimestre le 14 octobre 2026. Les ventes mondiales de minerai de fer se sont élevées à 90,8 Mt au T3, en hausse de 3 % sur un an. La production de Simandou a atteint un rythme annualisé d'environ 10 Mtpa, et le premier minerai transitant par le port de SimFer est attendu au T4. Les prévisions de ventes et de coûts de minerai de fer pour l'ensemble de l'année restent inchangées.
Aperçu de la production et des ventes
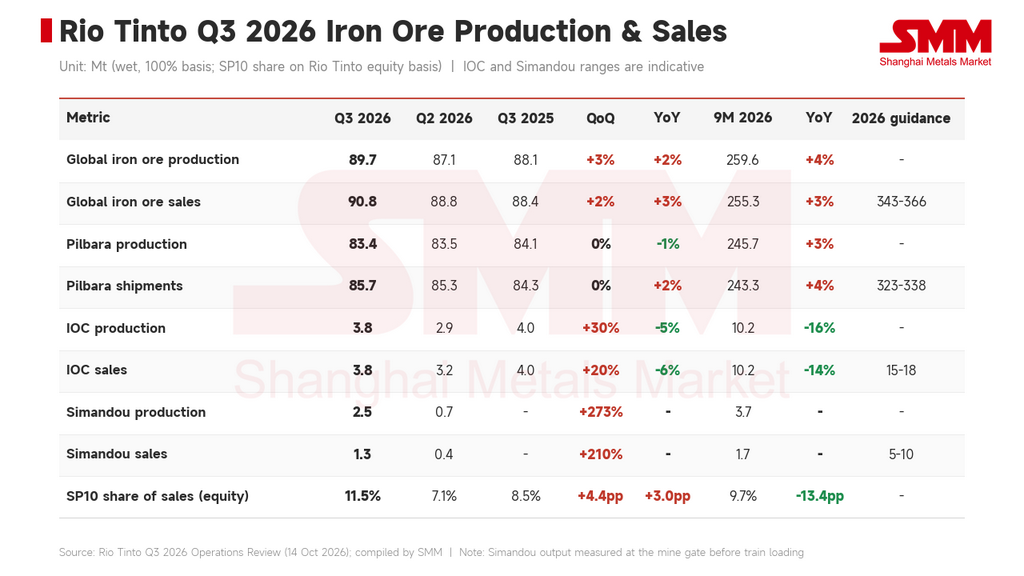
Minerai de fer mondial : la production du T3 s'est élevée à 89,7 Mt, en hausse de 2 % sur un an et de 3 % par rapport au trimestre précédent. Les ventes ont atteint 90,8 Mt, en hausse de 3 % sur un an et de 2 % par rapport au trimestre précédent. Les ventes des neuf premiers mois ont totalisé 255,3 Mt, en hausse de 3 %.
Pilbara : la production du T3 s'est élevée à 83,4 Mt, en baisse de 1 % sur un an et stable par rapport au trimestre précédent. Les expéditions ont atteint 85,7 Mt, en hausse de 2 % sur un an et stables par rapport au trimestre précédent. La société a indiqué que de bonnes performances minières et des stocks portuaires sains ont soutenu les expéditions. Les expéditions de Pilbara sur les neuf premiers mois ont atteint 243,3 Mt, en hausse de 4 %.
IOC : la Compagnie Iron Ore du Canada a produit 3,81 Mt au T3, en hausse de 30 % par rapport au trimestre précédent et en baisse de 5 % sur un an. Les ventes se sont élevées à 3,78 Mt, en hausse de 20 % par rapport au trimestre précédent et en baisse de 6 % sur un an. La société a indiqué que son objectif opérationnel reste d'améliorer progressivement la santé de la fosse, soutenu par le séquençage minier et un mouvement total de matériaux plus élevé. Le rebond des ventes reflète une alimentation plus élevée du concentrateur et un retour à des taux normaux de chargement au port après le remplacement du déverseur de minerai.
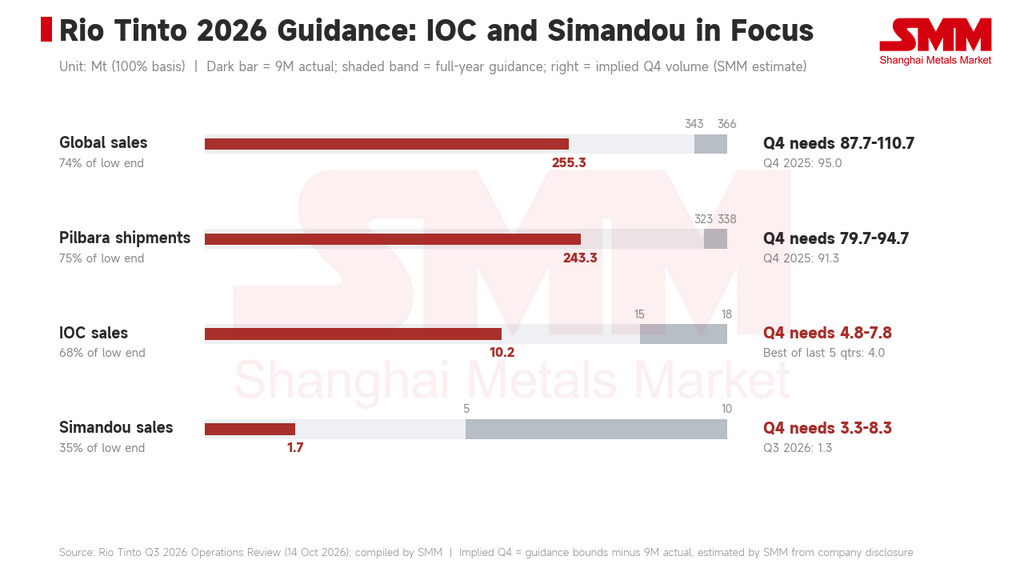
Prévisions pour l'ensemble de l'année : les prévisions de ventes mondiales de minerai de fer pour 2026 restent de 343 à 366 Mt. Les prévisions pour Pilbara sont de 323 à 338 Mt, et les fourchettes indicatives pour IOC et Simandou sont respectivement de 15 à 18 Mt et de 5 à 10 Mt (toutes sur une base de 100 %). Les prévisions de coûts décaissés unitaires de Pilbara restent de 23,5 à 25,0 $US/tmh (FAB).
Pilbara : gamme de produits et ventes
La part des qualités inférieures augmente : sur la base des capitaux propres de Rio Tinto, les ventes de SP10 au T3 (y compris d'autres produits de qualité inférieure) se sont élevées à 8,57 Mt, soit 11,5 % des ventes de Pilbara, contre 7,1 % au T2. Sur les neuf premiers mois, le SP10 a représenté 9,7 %, contre 23,2 % un an plus tôt, de sorte que la gamme de produits s'est nettement orientée vers les produits courants cette année. Les ventes de fines et de morceaux de Pilbara Blend au T3 se sont élevées respectivement à 17,59 Mt et 33,03 Mt, chacune en baisse de 1 % par rapport au trimestre précédent.
Par exploitation : sur une base de 100 %, Hope Downs a produit 9,58 Mt au T3, en hausse de 1 % sur un an. Pannawonica de Robe River a produit 7,40 Mt, en hausse de 9 %, tandis que West Angelas a produit 8,39 Mt, en baisse de 10 %.
Commerce portuaire et tarification : les ventes portuaires en Chine au T3 se sont élevées à 4,7 Mt (4,9 Mt un an plus tôt), et 71 % d'entre elles ont été criblées ou mélangées dans les ports chinois. Les stocks portuaires à fin septembre s'élevaient à 3,7 Mt, dont 2,4 Mt de produits de Pilbara. Au T3, 9 % des ventes ont été tarifées sur l'indice moyen du trimestre précédent avec un décalage d'un mois ; le reste a été tarifé sur la moyenne du trimestre en cours, la moyenne mensuelle ou le comptant. 26 % des ventes ont été réalisées sur une base FAB.
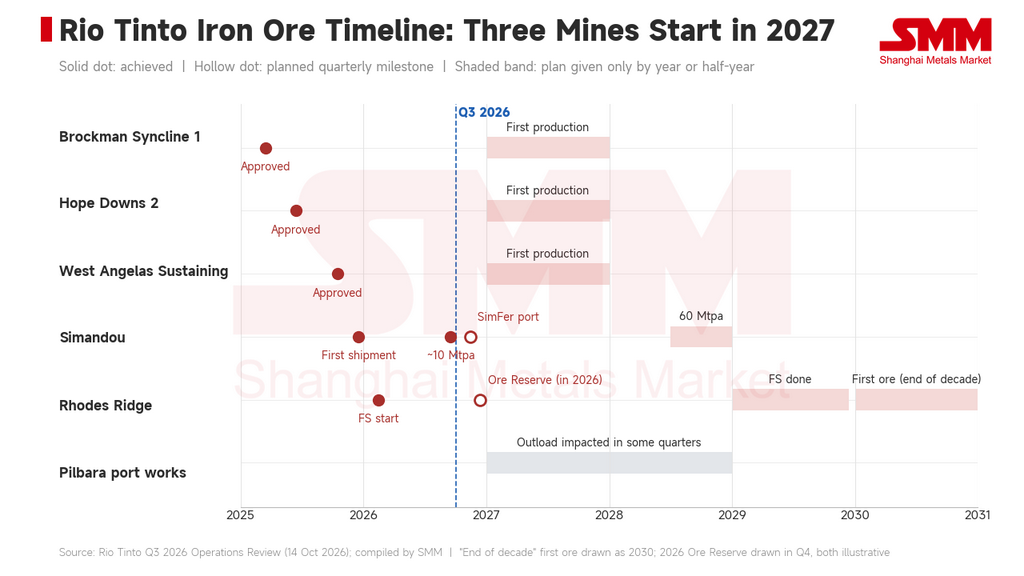
Travaux portuaires : plusieurs grands projets portuaires, notamment les roues-pelles de Parker Point, affecteront la capacité de chargement au cours de certains trimestres de 2027 et 2028. Les travaux visent à améliorer la flexibilité du système et à préparer le projet Rhodes Ridge.
Simandou et IOC
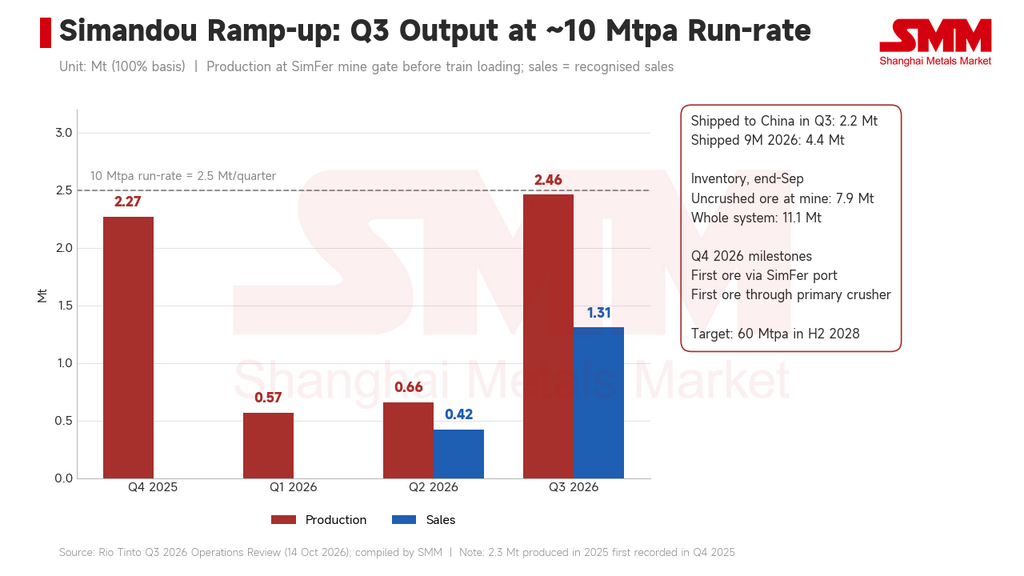
Production et ventes : Simandou a produit 2,46 Mt au T3 (base 100 %, comme ci-dessous), en hausse de 273 % par rapport au trimestre précédent et équivalant à un rythme annualisé d'environ 10 Mtpa. Il a expédié 2,2 Mt vers la Chine au T3, et les ventes comptabilisées se sont élevées à 1,31 Mt. Sur les neuf premiers mois, la production a été de 3,69 Mt, les expéditions de 4,4 Mt et les ventes de 1,73 Mt.
Stocks : à fin septembre, 7,9 Mt de minerai non concassé étaient stockées à la mine. En incluant le port guinéen, les navires en mer et les ports chinois, les stocks sur l'ensemble du système s'élevaient à 11,1 Mt.
Construction : la mine de SimFer est achevée à environ 84 %. La mise en service en charge et le premier minerai passant par l'un des deux concasseurs primaires sont attendus au T4. Les infrastructures portuaires et maritimes sont achevées à environ 92 %. Le premier navire de transbordement est arrivé en Guinée fin T3, et le premier minerai transitant par le port de SimFer est attendu au T4. D'ici là, le minerai est acheminé par rail vers la ligne principale via l'embranchement de SimFer et expédié par le port de WCS. La société a maintenu son objectif d'un rythme de croisière de 60 Mtpa au cours du second semestre 2028.
Coûts et marchés
Coûts : la hausse des prix du diesel a ajouté 0,9 $US/t aux coûts unitaires de Pilbara au cours des neuf premiers mois par rapport à la même période de 2025. Si le diesel reste à environ 175 $US/baril au T4, l'impact sur l'ensemble de l'année passera à 1,1 $US/t. À 0,70 $US par dollar australien, la devise ajoute environ 1,0 $US/t aux coûts unitaires annuels par rapport à une hypothèse de prévision de 0,67.
Moyen-Orient : la société a indiqué que le conflit au Moyen-Orient a maintenu la volatilité des marchés de l'énergie et du fret, mais n'a causé aucune perturbation matérielle de la production de Rio Tinto ni de ses chaînes d'approvisionnement sortantes. L'approvisionnement en carburant est resté adéquat grâce aux stocks tampons et aux sources alternatives.
Point de vue de la société sur le marché : selon Rio Tinto, l'indice livré à 61 % Fe a atteint en moyenne 97 $US/tms au T3, en baisse de 8 % par rapport au trimestre précédent, et l'indice à 65 % Fe a atteint en moyenne 113 $US/tms, en baisse de 7 %. La hausse du fret maritime a comprimé les revenus nets des producteurs, en particulier pour l'approvisionnement atlantique à longue distance, et les primes des morceaux maritimes ont rebondi de 33 % par rapport au trimestre précédent. Rio Tinto estime que la consommation apparente d'acier fini en Chine a baissé d'environ 4 % par rapport au trimestre précédent au T3, tandis que les exportations d'acier ont augmenté de 3 % sur un an pour atteindre un rythme annualisé de 122 Mt. Les coûts d'exploitation et de fret élevés ont comprimé l'offre marginale, et l'offre maritime de minerai de fer a baissé de 1 % par rapport au trimestre précédent. La production nationale de minerai de fer en Chine a baissé de 8 % sur un an.
Progression des prévisions annuelles
Pilbara : les expéditions des neuf premiers mois se sont élevées à 243,3 Mt, soit 75 % du bas de la fourchette de prévisions. Sur la base de la fourchette de prévisions, les expéditions du T4 doivent atteindre 79,7 à 94,7 Mt. Les expéditions du T4 2025 s'élevaient à 91,3 Mt.
Simandou : les ventes comptabilisées des neuf premiers mois se sont élevées à 1,73 Mt, de sorte que les ventes du T4 doivent atteindre 3,3 à 8,3 Mt pour se situer dans la fourchette de prévisions. Sur la base des informations publiées par la société, SMM estime à environ 3,2 Mt les stocks du système au-delà du stock non concassé à la mine, soit à peu près le volume du T4 nécessaire pour atteindre le bas de la fourchette.
IOC : les ventes des neuf premiers mois se sont élevées à 10,24 Mt, soit 68 % du bas de la fourchette de prévisions. Les ventes du T4 doivent atteindre 4,76 à 7,76 Mt. Le bas de la fourchette est environ 26 % supérieur au T3 et supérieur au meilleur trimestre des cinq derniers (4,02 Mt au T3 2025). La société n'a pas modifié sa fourchette pour IOC, mais au rythme actuel, atteindre le bas de la fourchette semble difficile.
Projets clés
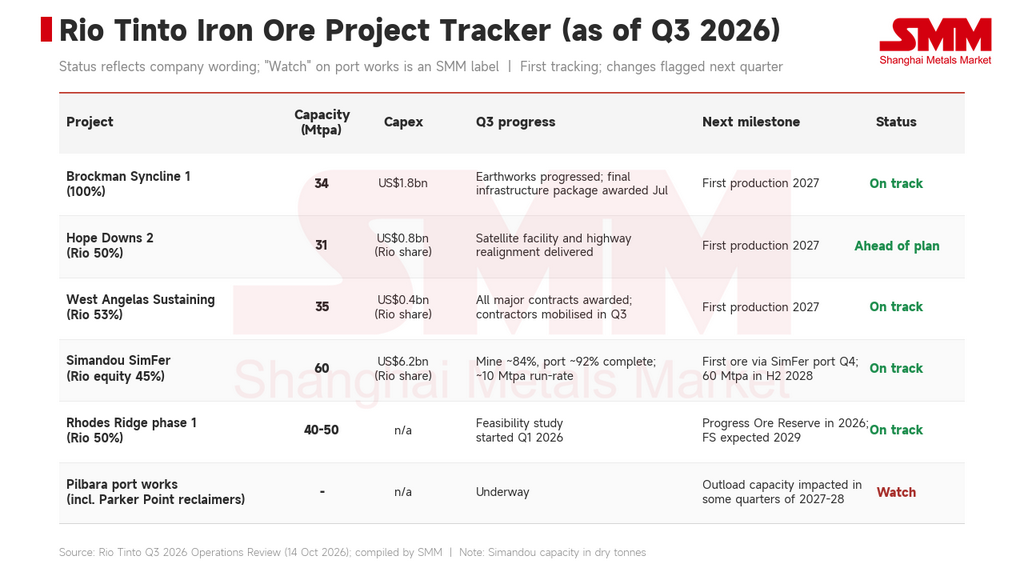
Brockman Syncline 1 : capacité de 34 Mtpa, dépenses d'investissement de 1,8 milliard $US. Les travaux de terrassement ont progressé, le dernier lot d'infrastructures de soutien a été attribué en juillet 2026, et la première production reste en bonne voie pour 2027.
Hope Downs 2 : capacité de 31 Mtpa, dépenses d'investissement de 0,8 milliard $US (part de Rio Tinto). La construction est en avance sur le calendrier. L'installation satellite de Hope Downs 2 et le réalignement de la Great Northern Highway ont été livrés, et la première production reste en bonne voie pour 2027.
West Angelas Sustaining : capacité de 35 Mtpa, dépenses d'investissement de 0,4 milliard $US (part de Rio Tinto). Tous les contrats majeurs ont été attribués, les entrepreneurs des infrastructures hors procédé et des services ont été mobilisés sur le site au T3, et la première production reste en bonne voie pour 2027.
Simandou : la mine de SimFer a une capacité de 60 Mtpa (tonnes sèches ; 27 Mtpa part de Rio Tinto), avec 6,2 milliards $US de dépenses d'investissement en part de Rio Tinto. L'objectif d'atteindre le plein rythme de croisière au second semestre 2028 est inchangé.
Rhodes Ridge : la capacité de la phase 1 est de 40 à 50 Mtpa. L'étude de faisabilité a débuté au T1 2026 et devrait s'achever en 2029, sous réserve des approbations pertinentes, avec un premier minerai attendu à la fin de la décennie. La société vise à progresser vers la publication d'une réserve de minerai initiale en 2026, sous réserve de l'examen de tous les facteurs modificateurs pertinents.
Liste de surveillance du T4
-
Si le premier minerai transitant par le port de SimFer et la mise en service en charge du premier concasseur primaire auront lieu au T4 comme prévu.
-
Si les ventes comptabilisées de Simandou au T4 atteignent 3,3 Mt, se situant dans la fourchette annuelle de 5 à 10 Mt.
-
Si les ventes d'IOC au T4 atteignent 4,76 Mt ou plus.
-
L'effet réel des prix du diesel et du dollar australien sur les coûts unitaires annuels de Pilbara.
-
Si la réserve de minerai initiale de Rhodes Ridge est publiée dans l'année comme prévu.
Commentaire de SMM
La production et les expéditions de Pilbara de Rio Tinto ont été stables au T3, et la majeure partie de la production supplémentaire est venue de Simandou. Simandou produit déjà à un rythme annualisé d'environ 10 Mtpa. Si le port de SimFer et le concasseur primaire démarrent au T4 comme prévu, les expéditions passeront progressivement du port emprunté de WCS au port propre de SimFer, et le rythme de la montée en puissance dépendra de la rapidité de mise en service des nouvelles installations. En 2027, Brockman Syncline 1, Hope Downs 2 et West Angelas Sustaining apporteront une capacité combinée de 100 Mtpa en service. La société décrit les trois comme prolongeant la durée de vie des zones minières existantes, et les travaux portuaires, notamment Parker Point, limiteront la capacité de chargement au cours de certains trimestres de 2027 et 2028, de sorte que les expéditions totales de Pilbara pourraient ne pas augmenter sensiblement.
SMM estime que bien que la part de SP10 de Rio Tinto soit passée à 11,5 % au T3, la part sur neuf mois reste bien inférieure à celle de la même période de 2025, et les ventes de Pilbara restent dominées par les fines et morceaux courants de Pilbara Blend, qui représentaient ensemble environ 68 % des ventes en capitaux propres au T3. En ce qui concerne les prévisions, Pilbara devrait se situer dans sa fourchette annuelle, tandis qu'IOC et Simandou sont les principales variables du T4. Simandou a déjà expédié 4,4 Mt de fines à haute teneur cette année ; si le port de SimFer démarre au T4 comme prévu, les arrivages pourraient encore augmenter.