14 octobre 2026
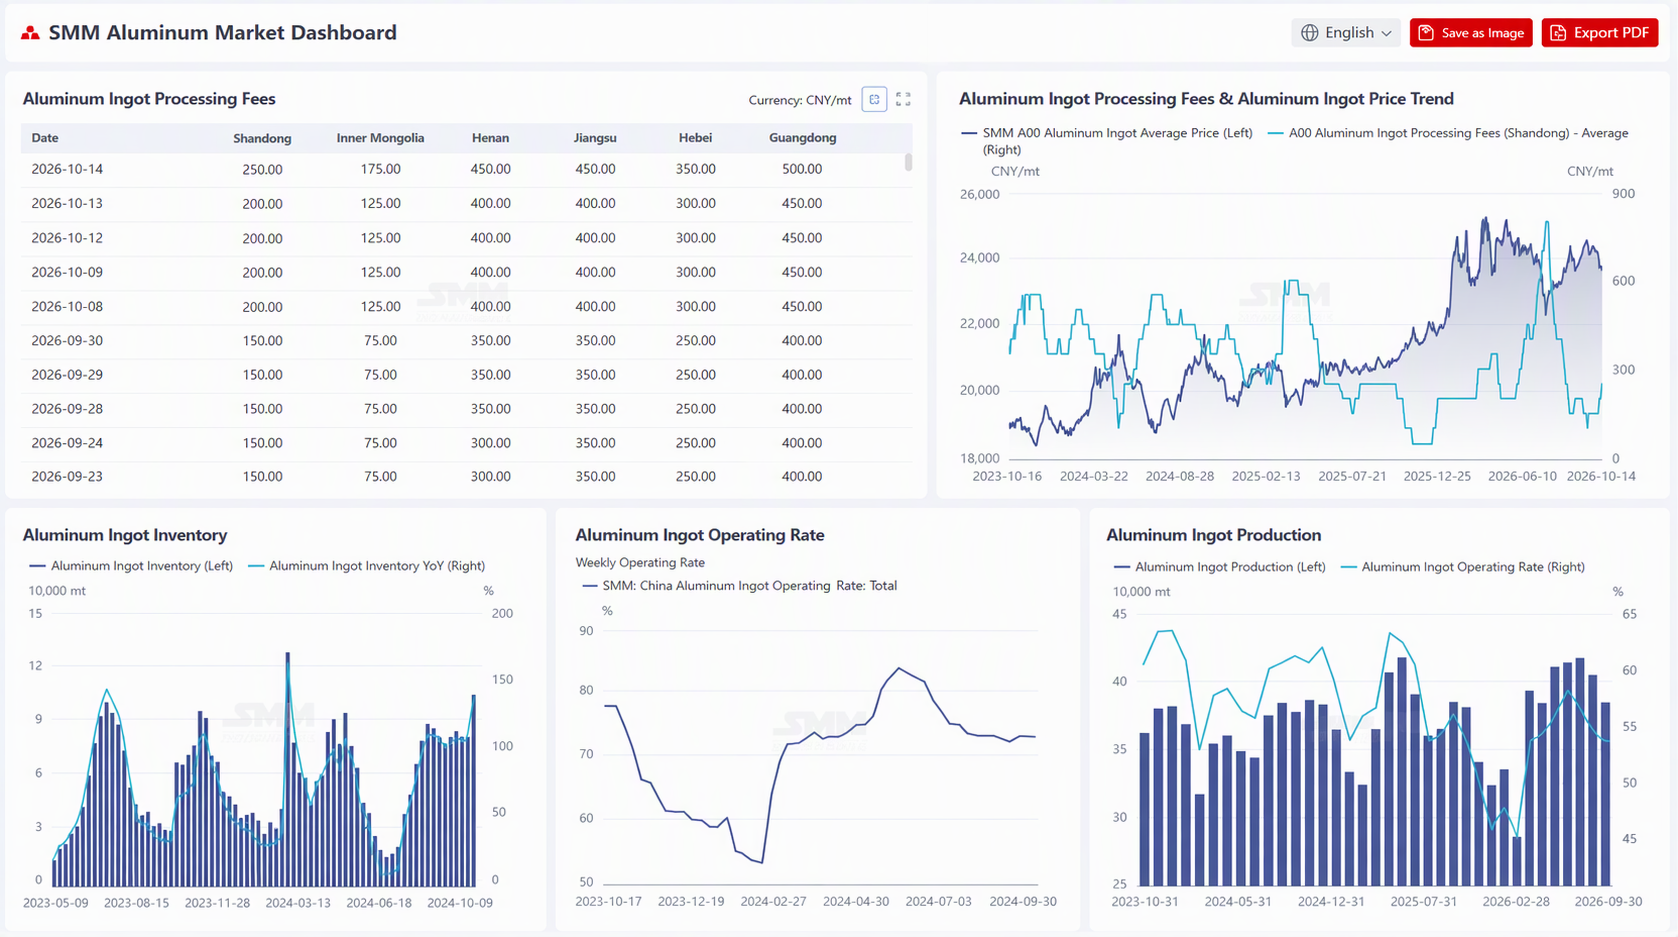
La production chinoise de fils d'aluminium s'est établie à 384 000 tonnes en septembre, avec un taux d'exploitation des producteurs de 53,2 %. La production comme le taux d'exploitation ont tous deux fléchi sous la pression. Le marché des fils d'aluminium est resté gravement excédentaire en septembre, les fournisseurs ayant successivement réduit les frais de transformation pour écouler les stocks accumulés, mais le sentiment d'achat en aval est demeuré modéré en raison des niveaux de prix absolus. Selon les statistiques de SMM, au 9 octobre, les stocks en jours des usines nationales de fils d'aluminium s'élevaient à 10,33 jours, en hausse de 2,19 jours par rapport aux 8,14 jours d'avant les congés (30 septembre). Le ratio de stocks est passé de 106,67 % à 137,14 %, soit une forte hausse de 30,47 points de pourcentage, principalement due aux congés de la fête nationale — les entreprises de transformation en aval ont concentré leurs arrêts de maintenance pendant les congés et le rythme d'enlèvement des marchandises s'est interrompu, tandis que les usines de fils d'aluminium ont pour la plupart maintenu une production continue, entraînant une accumulation passive de marchandises en usine. Il s'agit d'une reconstitution saisonnière typique des stocks après les congés plutôt que d'une dégradation tendancielle de la demande. Sur la même période, le taux d'exploitation global des grandes entreprises de fils d'aluminium s'est établi à 72,85 %, pratiquement stable en glissement mensuel (72,89 % le 24 septembre), se stabilisant globalement dans la fourchette basse de 72 % à 73 %. Après les congés, les prix de l'aluminium ont fortement baissé, le sentiment d'achat en aval a rapidement rebondi et l'activité du marché a favorisé le déstockage chez les producteurs. Les projets de réseaux électriques reprennent progressivement leur construction, et les installations photovoltaïques et éoliennes devraient se redresser. Avec la reprise de la demande, les stocks des producteurs devraient continuer de se résorber, les taux d'exploitation devraient rebondir à mesure que les commandes s'améliorent, et le niveau central des frais de transformation des fils d'aluminium devrait progressivement augmenter.
Au cours de la semaine, les prix de l'aluminium ont affiché une tendance générale à la baisse, passant de 24 030 yuans/tonne avant les congés (30 septembre) à 23 620 yuans/tonne le 14 octobre, soit un repli cumulé d'environ 410 yuans/tonne. Le niveau central s'est nettement replié par rapport aux niveaux d'avant les congés, et l'affaiblissement des prix de l'aluminium a clairement soutenu les frais de transformation. Au 13 octobre, les frais de transformation des fils d'aluminium dans toutes les régions avaient augmenté de 50 yuans/tonne par rapport aux niveaux d'avant les congés (30 septembre), avec le Shandong à 200 yuans/tonne, la Mongolie-Intérieure à 125 yuans/tonne, le Henan à 400 yuans/tonne, le Jiangsu à 400 yuans/tonne, le Hebei à 300 yuans/tonne et le Guangdong à 450 yuans/tonne. Les cotations du 14 octobre ont encore progressé pour atteindre la fourchette de 250 à 500 yuans/tonne. Face à l'offre excédentaire de septembre, les fournisseurs ont successivement réduit les frais de transformation pour écouler les stocks accumulés, et ces frais subissaient depuis longtemps une pression à des niveaux bas. Après les congés, la forte baisse des prix de l'aluminium, conjuguée à un rapide rebond du sentiment d'achat en aval, a nettement stimulé l'activité commerciale du marché, entraînant une hausse simultanée des frais de transformation dans les six régions. Compte tenu de la reprise progressive des chantiers des réseaux électriques et du redressement attendu des installations photovoltaïques et éoliennes, le niveau central des frais de transformation devrait progressivement augmenter à mesure que la demande se rétablit.
Le taux d'utilisation de l'industrie chinoise des fils et câbles en aluminium s'est établi à 54,8 % en septembre, en hausse de 0,6 point de pourcentage par rapport à août. Ce taux d'utilisation mensuel est resté en deçà des attentes de la haute saison. Bien que le réseau électrique soit revenu en phase de construction et que les fabricants aient constitué des stocks à l'avance en septembre, l'effet réel est demeuré relativement limité. La période antérieure de concentration des exportations étant terminée, elle n'a apporté qu'un soutien limité au taux d'utilisation du mois en cours, les commandes d'utilisation finale se réorientant principalement vers le réseau électrique et les secteurs des énergies nouvelles. En ce qui concerne les commandes, le cinquième lot d'appels d'offres pour les projets de transport et de transformation d'électricité à ultra-haute tension de State Grid a officiellement débuté en 2026, avec un pic de livraison centré sur février-mars 2027, offrant un soutien à long terme à la consommation au premier trimestre de l'année prochaine. S'agissant des commandes intérieures, les installations d'énergies nouvelles devraient progressivement augmenter au quatrième trimestre, et la demande d'utilisation finale du réseau électrique se redresse également légèrement. Porté par la demande, le taux d'utilisation des fils d'aluminium devrait maintenir sa tendance au rebond.