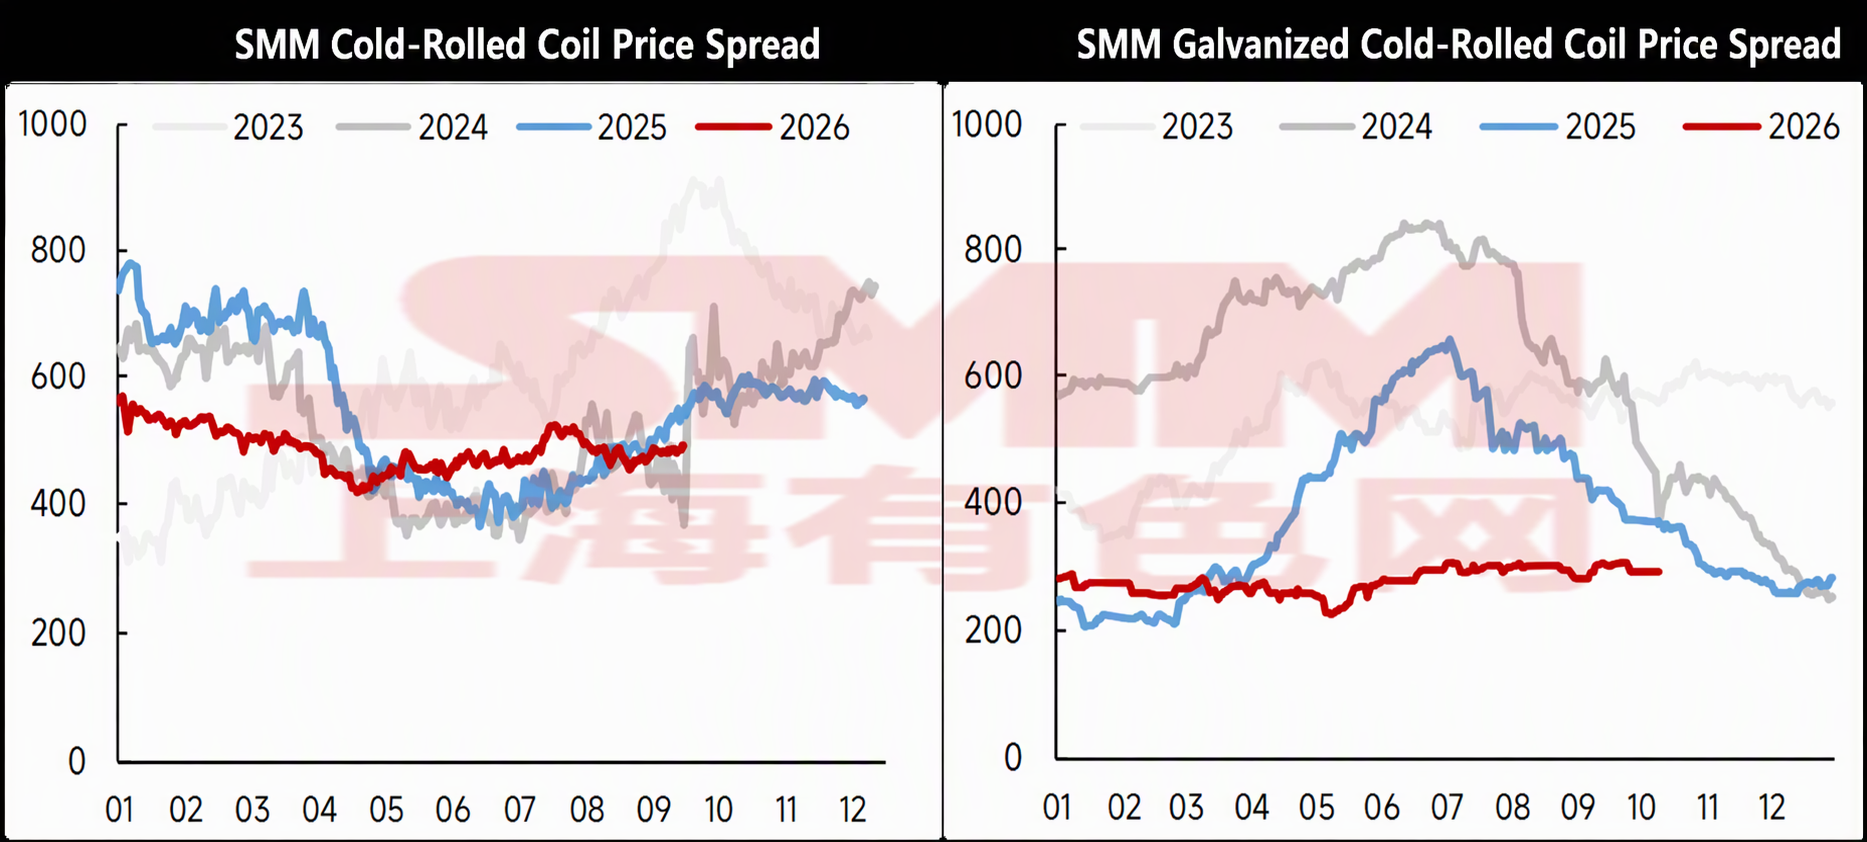
En septembre, l'écart de prix CRC-HRC et l'écart de prix GI-CRC se sont resserrés en glissement mensuel. L'écart de prix moyen mensuel CRC-HRC s'est réduit de 501 yuans/tonne en août à 477 yuans/tonne, tandis que l'écart de prix moyen mensuel GI-CRC s'est légèrement resserré, passant de 297 yuans/tonne en août à 295 yuans/tonne, restant globalement stable. Septembre est officiellement entré dans la haute saison, mais la demande de haute saison n'a pas été marquée. La demande a rebondi par rapport à la basse saison, mais est restée faible par rapport à la même période des années précédentes, laissant une marge de hausse limitée pour les prix. Parallèlement, après plusieurs séries de hausses des prix du coke, les coûts des tôles et plaques étaient élevés, et la plupart des aciéries fonctionnaient à perte, ne laissant aucune marge de baisse des prix. Selon les statistiques de SMM, les bénéfices du laminage à froid étaient inférieurs à ceux des coils laminés à chaud en septembre. Sous la pression d'une demande faible et de marges déficitaires, les prix du laminage à froid sont restés globalement stables avec de légères hausses, et la marge de hausse des prix était plus étroite que celle des coils laminés à chaud.
En ce qui concerne octobre, octobre reste dans la haute saison mais la demande est médiocre. Sur la base des prises de commandes des aciéries et de la demande en aval, une forte poussée de la demande est peu probable en octobre. Après les vacances de la fête nationale, la demande était limitée au réapprovisionnement essentiel, et avec une accumulation élevée des stocks, la pression sur les prix persiste. Parallèlement, les baisses des prix du coke ont commencé, donnant aux tôles et plaques une plus grande marge bénéficiaire, et la plage de fluctuation des prix des tôles et plaques devrait s'élargir. Du point de vue des bénéfices au comptant, les bénéfices actuels des coils laminés à chaud sont inférieurs à ceux du laminage à froid, et la marge de baisse des prix des coils laminés à chaud se réduit. Du point de vue des produits laminés à froid par rapport aux produits laminés à chaud, les prises de commandes du laminage à froid limitent dans une certaine mesure la hausse des prix. En résumé, l'écart de prix en octobre devrait avoir une marge de léger resserrement par rapport à septembre.
Déclaration sur la source des données :
(Toutes les données de ce rapport autres que les informations publiques proviennent d'informations publiques (y compris, mais sans s'y limiter, les actualités sectorielles, les séminaires, les expositions, les rapports financiers d'entreprises, les rapports de courtiers, les données du Bureau national des statistiques, les données d'importation et d'exportation des douanes, et diverses données publiées par les principales associations et institutions), de communications avec le marché, et des modèles de base de données internes de SMM, et sont obtenues par une analyse complète et une inférence raisonnable de l'équipe de recherche. Elles sont fournies à titre de référence uniquement et ne constituent pas un conseil décisionnel.
Shanghai Metals Market se réserve le droit d'interprétation finale de cette déclaration et le droit d'ajuster et de modifier le contenu de la déclaration en fonction des circonstances réelles.