13 octobre 2026
1. Bilan – Après trois ans et demi de hausse, la correction reste saine
Après une hausse des prix des métaux précieux d'environ trois ans et demi depuis l'automne 2022, sans repli significatif, ils sont entrés dans une phase de correction majeure fin janvier. Le évolue actuellement autour de 1 407 USD, soit 25,13 % en dessous de son nouveau record absolu de 5 602 USD. L'argent devrait progresser d'environ 100 %, soit 60,85 USD, pour retrouver son nouveau record de 121,67 USD.
Depuis le début de la crise iranienne en particulier, les marchés des métaux précieux ont connu de fortes ventes et un changement notable. Depuis lors, la règle générale est que les tensions géopolitiques, un dollar américain plus fort, la hausse des rendements des bons du Trésor américain et une Réserve fédérale cherchant à contenir l'inflation tirée par les prix du pétrole par de nouvelles hausses de taux ont tendance à peser sur les prix des métaux précieux.
Ce n'est qu'en août qu'il y a eu une flambée des prix de trois semaines et demie. Rétrospectivement, cela doit toutefois être considéré avant tout comme une réaction aux conditions de survente profonde de juillet, car l'or et l'argent ont depuis restitué la quasi-totalité des gains de leur rallye estival.
1.1 De l'euphorie à l'indifférence
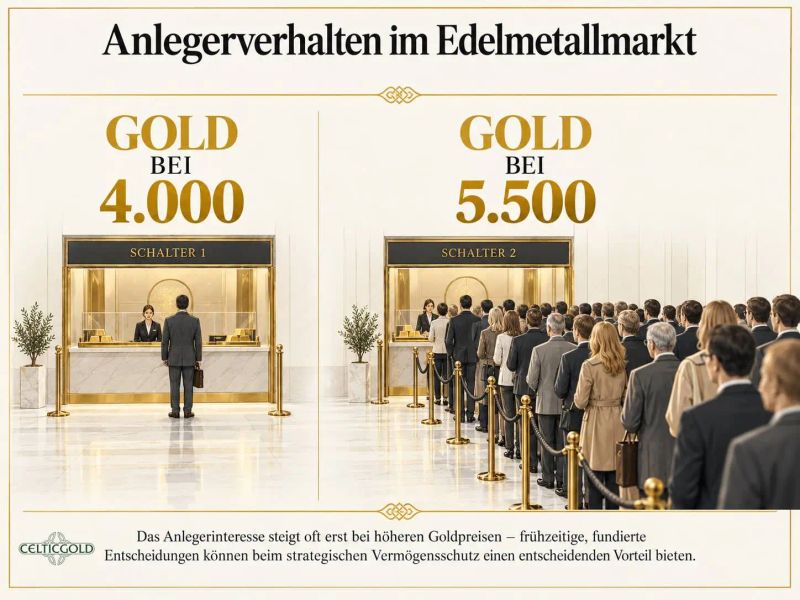
Remarque : graphique illustratif à titre d'exemple
À 5 500 USD, les investisseurs faisaient encore la queue ; juste au-dessus de 4 000 USD, le sujet n'attire presque plus l'attention. Pourtant, les moteurs fondamentaux du marché haussier séculaire des métaux précieux restent pleinement intacts.
2. Analyse technique de l'or en dollars américains
2.1 Graphique hebdomadaire : graphique hebdomadaire baissier malgré le rallye estival
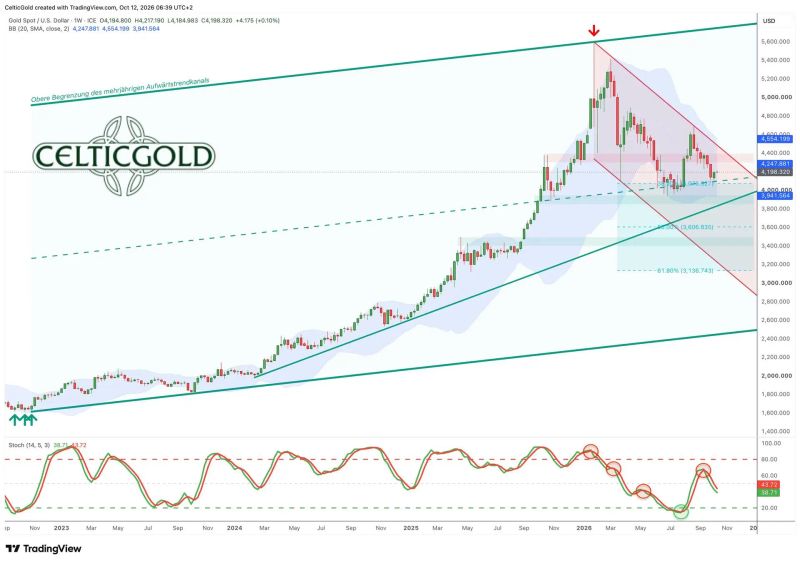
Or en dollars américains, graphique hebdomadaire au 12 octobre 2026. Source :
Même neuf mois après avoir atteint son nouveau record absolu de 5 602 USD, le cours de l'or reste profondément ancré dans sa structure corrective. Malgré le rallye estival impressionnant mais de courte durée – un gain d'environ 750 USD en seulement trois semaines et demie – la séquence de sommets décroissants reste intacte. Seule une progression durable au-dessus de 4 700 USD mettrait clairement fin à la tendance baissière actuelle.
Avec son plus bas de 4 066 USD mercredi dernier, le cours de l'or a restitué la quasi-totalité des gains réalisés depuis le creux estival du 30 juin à 3 942 USD.
Dans le même temps, l'oscillateur stochastique hebdomadaire émet à nouveau un signal de vente clair depuis la mi-septembre. Nier ce signal nécessiterait probablement plusieurs semaines de hausse significative du prix de l’or.
Dans l’ensemble, le graphique hebdomadaire reste donc baissier et ne montre actuellement aucun signe indiquant que la correction en cours depuis fin janvier touche à sa fin. Comme toujours, de nombreux scénarios sont envisageables : outre une formation en biseau haussier descendant, une figure tête-épaules avec des objectifs de prix autour de 3 000 USD ou un triangle descendant pourraient également être considérés. Dans tous les cas, de nouveaux plus bas sous 4 000 USD semblent encore relativement probables.
2.2 Graphique journalier : premiers signes d’un mouvement de contre-tendance ou d’une reprise
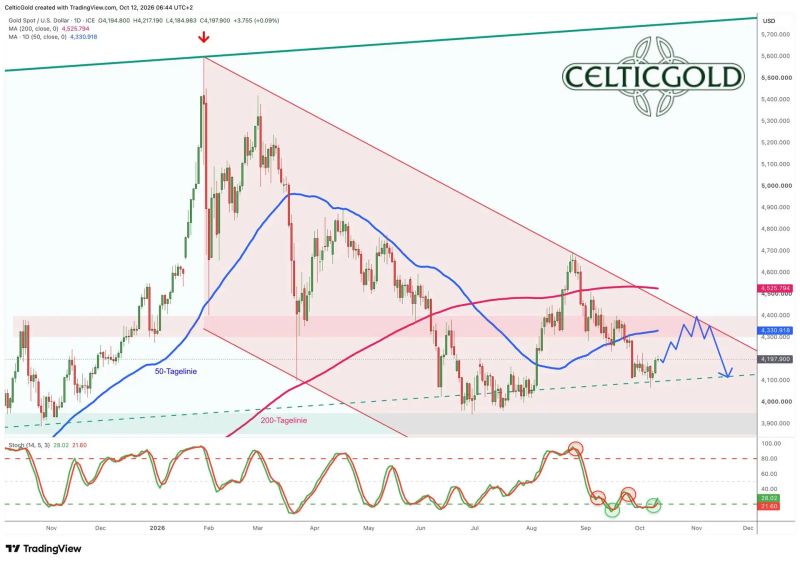
Or en dollars américains, graphique journalier au 12 octobre 2026. Source :
Avec une clôture hebdomadaire relativement convaincante à 4 194 USD, le prix de l’or a établi une base de départ solide pour un éventuel retournement de tendance et une reprise, après sept semaines et demie de correction et un premier rebond vigoureux depuis le creux de mercredi à 4 066 USD.
Certes, depuis le sommet estival à 4 697 USD, tant la moyenne mobile à 200 jours que celle à 50 jours ont été littéralement enfoncées par les baissiers, mais la moyenne à 50 jours constitue désormais un premier objectif de cours logique dans le cadre d’un éventuel mouvement de rebond.
Le stochastique journalier conforte cette appréciation : l’oscillateur a pu se dégager vendredi dernier de la zone de survente avec l’une de ses deux lignes et générer un signal d’achat.
Dans l’ensemble, le graphique journalier se présente donc prudemment haussier. Une reprise pourrait au moins s’étendre jusqu’à la moyenne mobile à 50 jours, vers 4 335 USD. Nous n’accordons pas encore beaucoup plus de potentiel au prix de l’or à court terme, car la période jusqu’à la mi-décembre et à la dernière décision de taux du FOMC reste généralement difficile.
3. Structure du marché à terme de l’or
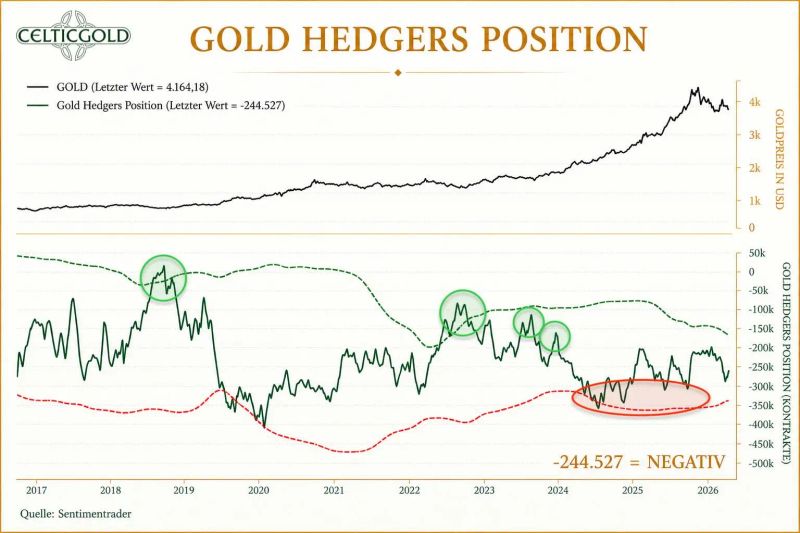
Rapport Commitments of Traders pour le contrat à terme sur l’or du 10 octobre 2026. Source :
Selon le dernier rapport Commitments of Traders (rapport COT) de la Commodity Futures Trading Commission (CFTC) américaine, les opérateurs commerciaux détenaient, au cours de clôture de 4 163 USD le 6. Oktober une position courte cumulée de 244 527 contrats à terme sur l’or. La CFTC publie les données COT chaque semaine, les données de position se rapportant à un mardi et paraissant généralement le vendredi.
Selon ces données, les acteurs commerciaux (par exemple les sociétés minières aurifères, les raffineries, les transformateurs industriels, les grandes banques, les négociants physiques et les entrepositaires) n’ont jusqu’à présent que partiellement profité de la baisse des cours des six dernières semaines et demie pour réduire leurs positions de vente à découvert.
En été, une réduction de la position courte cumulée à environ 200 000 contrats à terme sur l’or a suffi à créer un goulot d’étranglement et à déclencher le rallye estival. Toutefois, en comparaison à long terme, ce n’est le plus souvent qu’une baisse de la position courte cumulée à environ 100 000 contrats à terme sur l’or qui a marqué le goulot d’étranglement anticyclique décisif pour un nouveau rallye du prix de l’or.
En comparaison à long terme, la position courte commerciale se situe donc actuellement encore à un niveau trop élevé. Par conséquent, le rapport CoT actuel doit être interprété négativement.
4. Sentiment sur l’or
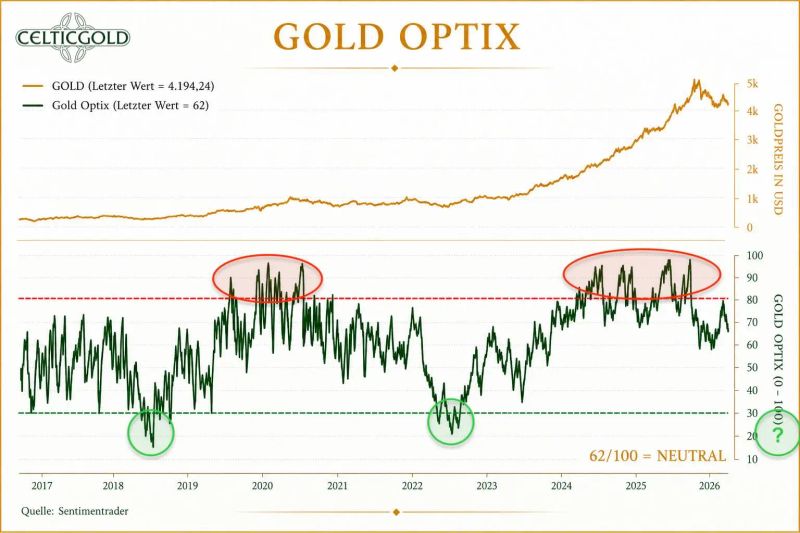
Sentiment Optix pour l’or du 10 octobre 2026. Source :
Le rallye estival fulgurant avait conduit le sentiment sur le marché de l’or presque exactement à la limite de l’optimisme exagéré. Les haussiers de l’or n’ont pas pu susciter plus d’enthousiasme malgré les températures élevées. Au lieu de cela, la correction des sept dernières semaines a entraîné un net apaisement de l’euphorie.
Notre crainte demeure donc que le prix de l’or doive probablement encore plonger dans la zone de panique avant le début du prochain grand mouvement haussier. En outre, ce processus pourrait prendre nettement plus de temps que la plupart des investisseurs ne l’attendent.
À court terme, le sentiment est revenu dans la zone neutre et donc relativement peu significative. Pour pousser le balancier du sentiment jusqu’à la zone extrême (panique et peur), il faudra probablement des turbulences plus importantes sur les marchés financiers et/ou des creux nettement plus marqués du cours de l’or.
En résumé, le sentiment affiche actuellement une valeur Optix de 62, soit une zone neutre. Idéalement, l’Optix pourrait se maintenir au-dessus de 50 jusqu’au prochain point de retournement de tendance présumé à la mi-décembre.
5. Saisonnalité de l’or
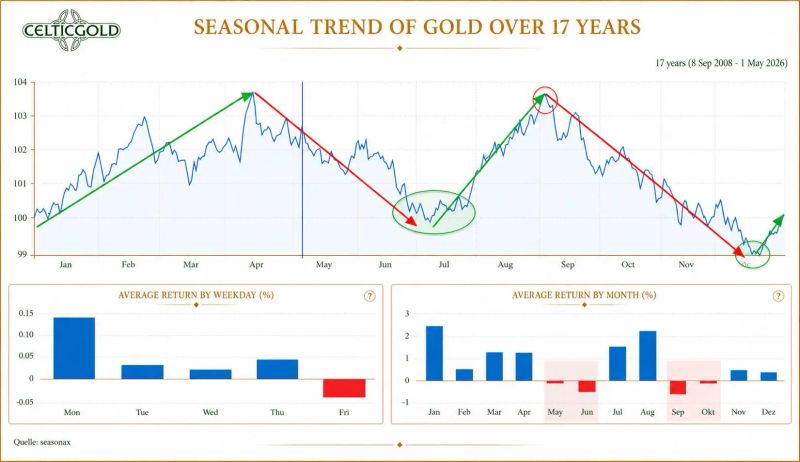
Saisonnalité du cours de l’or sur les 17 dernières années à partir du 1er mai 2026. Source :
Il est désormais clair que le cours de l’or n’a pas seulement atteint son creux typique de début d’été à 3 942 USD, mais qu’il a aussi marqué son sommet estival à 4 697 USD le 18 août. Notre attention se porte donc désormais sur le prochain retournement de tendance, que nous attendons au plus tard à la mi-décembre, autour de la dernière décision de taux de l’année de la Fed.
Par la suite, le cours de l’or devrait pouvoir bien se redresser jusqu’au printemps, porté par la demande physique généralement forte autour du Nouvel An chinois. Cela devrait également constituer une phase solide pour les actions minières.
Dans l’ensemble, le signal saisonnier reste rouge pour l’instant. Des reprises intermédiaires restent toutefois possibles.
6. Mise à jour macro – Quand les obligations d’État perdent leur innocence
Malgré une baisse de 8,5 % du cours de l’or en septembre, les encours des ETF adossés à de l’or physique ont augmenté de 67 tonnes pour atteindre un niveau record de 4 256 tonnes. Dans le même temps, un montant record de 31 milliards USD a afflué vers ces fonds au troisième trimestre. Cette divergence est plus qu’une curiosité : elle suggère que les investisseurs considèrent de plus en plus l’or non pas comme un pari sur la hausse des prix, mais comme une couverture contre l’érosion de la confiance dans les obligations d’État.
Malgré une baisse de prix de 8,5 % en septembre, les encours des ETF adossés à de l’or physique ont augmenté de 67 tonnes pour atteindre un niveau record de 4 256 tonnes, selon le World Gold Council. Ces fonds ont attiré 10 milliards USD au seul mois de septembre et un montant record de 31 milliards USD au troisième trimestre.
6.1 Pourquoi l’or devrait être valorisé différemment aujourd’hui
Au sommet du marché haussier de l’or des années 1970, en janvier 1980, vendre de l’or était rationnel avec le recul : une obligation d’État à cinq ans offrait un rendement d’environ 14 %, et le remboursement du principal était considéré comme pratiquement garanti. L’or, en revanche, était alors extrêmement suracheté et devait rivaliser avec un rendement sûr, ajusté de l’inflation.
Aujourd’hui, toutefois, l’équation paraît fondamentalement différente. Un rendement nominal d’environ 5 % n’est plus un rendement sans risque lorsque l’inflation, l’endettement croissant, les besoins de refinancement considérables et l’intervention politique peuvent éroder le rendement réel. L’or ne devient donc pas nécessairement un pari sur la hausse des prix, mais plutôt une couverture contre la dégradation de la qualité du crédit souverain.
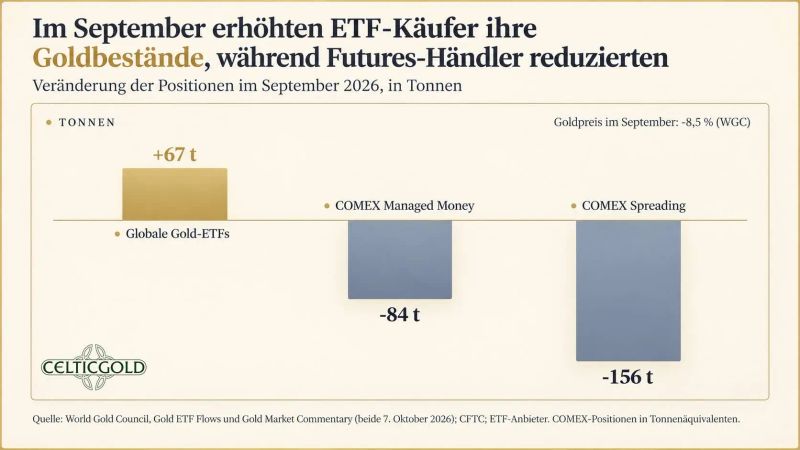
Acheteurs d’ETF contre intervenants sur contrats à terme, au 10 octobre 2026. Source :
Il n’était donc pas surprenant que les encours des ETF adossés à de l’or physique aient augmenté d’environ 67 tonnes métriques en septembre pour atteindre un niveau record de 4 256 tonnes métriques, même si le prix de l’or a reculé de 8,5 % au cours du même mois. Au total, plus de 31 milliards de dollars ont afflué vers les ETF sur l’or au troisième trimestre. Il s’agit de la plus forte collecte trimestrielle depuis le début des relevés. Les investisseurs de long terme ont acheté du métal physique, tandis que les positions courtes sur contrats à terme ont été liquidées. Bien que le prix de l’or ait baissé, la structure de détention sous-jacente s’est consolidée.
6.2 Les banques centrales n’achètent pas du rendement
Même le président de la Bundesbank, Joachim Nagel, a clairement indiqué lors de la conférence de la LBMA à Sorrente pourquoi les institutions officielles continuent de se diversifier : endettement public croissant, fragmentation géopolitique et risque de sanctions, que les États-Unis ont démontré de manière frappante au début de la guerre en Ukraine. L’or ne comporte aucun risque de contrepartie et, contrairement à une obligation ou à un dépôt bancaire, ne peut pas être simplement gelé. Malgré des rendements obligataires nettement plus élevés, ces facteurs soutiennent la demande structurelle d’or, même si des achats plus lents des banques centrales pourraient peser sur les prix à court terme.
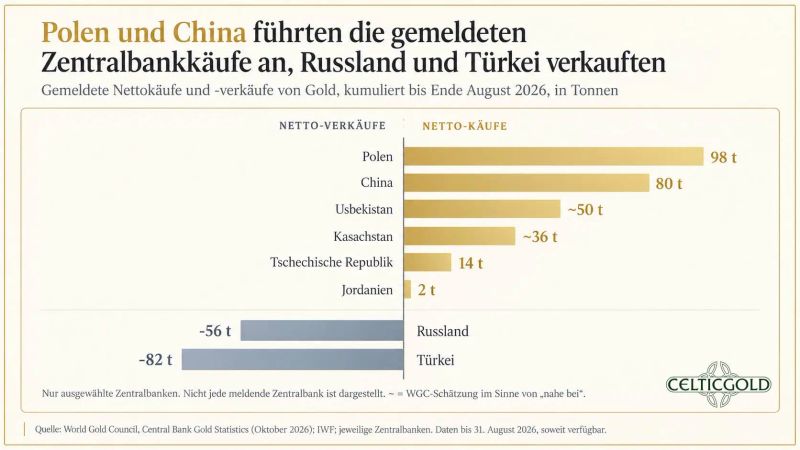
Achats et ventes d’or des banques centrales en 2026, au 10 octobre 2026. Source :
Selon Nagel, la part de l’or dans les réserves mondiales des banques centrales est passée d’environ 14 % en 2023 à près de 25 %. La Bundesbank détient plus de 3 500 tonnes métriques, ce qui en fait le plus grand détenteur souverain d’or après les États-Unis. Les réserves d’or officiellement déclarées par la Chine s’élevaient à environ 2 410 tonnes métriques à la fin septembre 2026 ; toutefois, certains spéculent que ses avoirs réels sont nettement plus élevés. Certains analystes estiment que les entités gouvernementales chinoises pourraient détenir jusqu’à environ 5 000 tonnes métriques.
Le principal enseignement est que les banques centrales n’achètent pas de l’or pour son rendement potentiel, mais parce que les alternatives d’investissement autrefois considérées comme « sans risque » le sont devenues nettement moins en raison de facteurs politiques et budgétaires.
6.3 France : quand les entreprises paraissent plus sûres que l’État
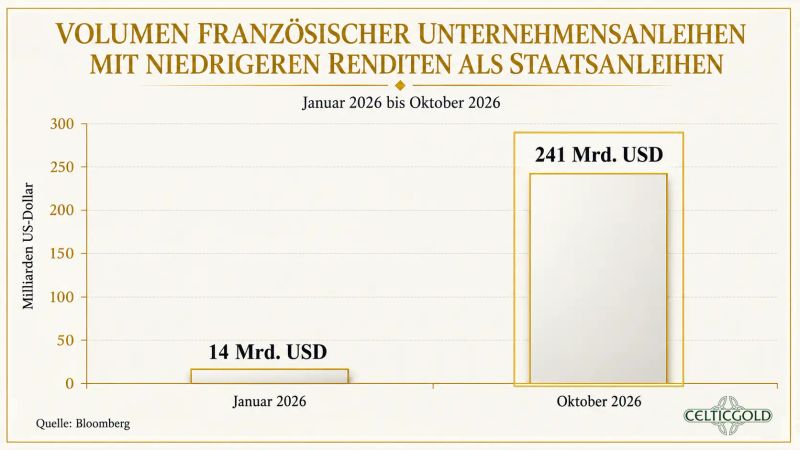
Obligations d’entreprises françaises vs obligations d’État françaises, au 10 octobre 2026. Source :
Face aux turbulences croissantes en France, la Grande Nation offre la variante européenne de la même crise. Environ 241 milliards de dollars d’obligations d’entreprises françaises se négocient désormais à un rendement inférieur à celui d’obligations d’État françaises comparables – signe que les investisseurs accordent parfois davantage de confiance au crédit d’entreprises plus risquées qu’à celui du souverain.
C’est remarquable sur le plan macroéconomique. Normalement, l’obligation d’État est l’ancre de tout le système de crédit : entreprises, banques et ménages dérivent directement ou indirectement leurs coûts de financement du rendement de l’État concerné. Lorsque des groupes internationaux comme L’Oréal ou TotalEnergies sont considérés comme « plus sûrs » que l’État français sur les marchés de capitaux, cette hiérarchie de la confiance s’inverse.
La cause tient moins à la qualité des entreprises qu’aux inquiétudes concernant la trajectoire de la dette française, l’instabilité politique et la capacité de l’État à supporter sa charge d’intérêts croissante sans inflation ni restructuration. La France devient ainsi un indicateur d’alerte précoce en Europe pour un problème plus large : les États perdent peu à peu leur rôle de créanciers incontestés et sans risque.
6.4 La maison ne perd pas toutes les mains – mais le public paie
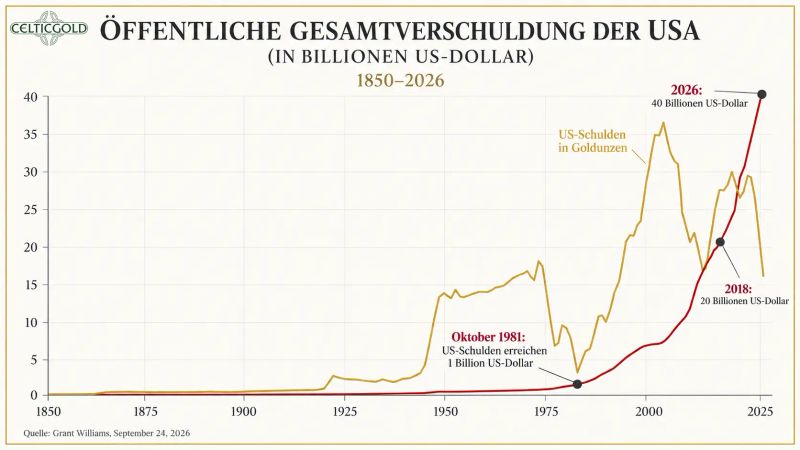
Endettement total des États-Unis 1850–2026, au 24 septembre 2026. Source :
C’est précisément ici que le lien se fait avec les États-Unis. Là aussi, ce n’est pas la solvabilité ou la liquidité à court terme qui est au cœur du problème, mais la question de savoir si un État affichant une dette record (plus de 40 000 milliards de dollars)USD = environ 120 000 USD par habitant), des déficits durablement élevés et des besoins de refinancement croissants, il pourra conserver à long terme son rôle d’ancrage sûr des marchés financiers mondiaux. Et tandis que la France montre comment la perte de confiance commence, on peut voir aux États-Unis combien elle peut coûter cher.
Le secrétaire au Trésor américain Scott Bessent s’est décrit comme « the house » sur le marché obligataire. Le problème, c’est qu’un casino peut gagner beaucoup de mains, mais dès que les joueurs doutent de l’intégrité de la maison, les mises augmentent – et avec elles les rendements. Pour les États-Unis, cela signifie que tant que les investisseurs considèrent les obligations du Trésor comme un placement sûr, le financement reste bon marché. Mais s’ils commencent à remettre en question l’inflation, la politique budgétaire ou l’indépendance politique de la Fed, c’est précisément cette sécurité qui devient plus coûteuse.
6.5 Couverture de The Economist : le pessimisme comme indicateur contraire
La hausse des rendements sur les marchés obligataires est un phénomène mondial – mais les États-Unis se détachent nettement de la moyenne depuis fin juillet. Le rendement de l’obligation du Trésor américain à dix ans a grimpé cette semaine au-dessus de 5,3 %, son plus haut niveau depuis 2002.
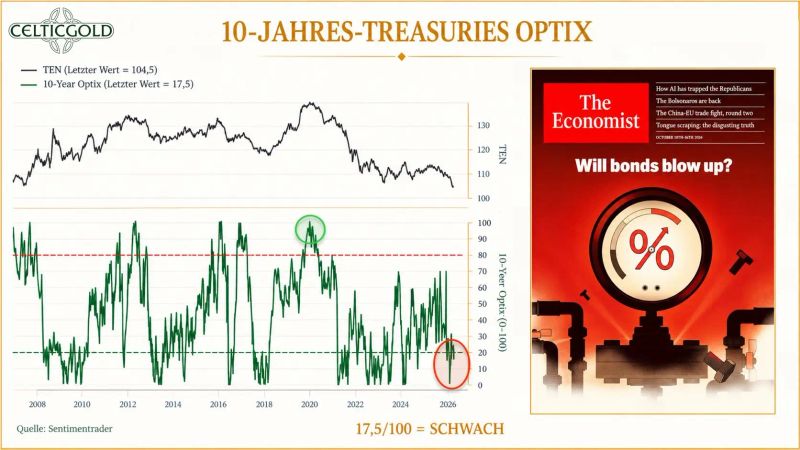
Sentiment Optix pour les obligations du Trésor américain à 10 ans, au 11 octobre 2026. Source : , The Economist
À court terme, le pessimisme semble néanmoins quelque peu exagéré : l’indicateur de sentiment Optix signale des niveaux de pessimisme extrêmes, tandis que The Economist a titré son sujet de couverture « Will bonds blow up ? ». En général, un tel sujet de couverture signifie qu’une tendance a atteint le grand public et que le potentiel de surprise est nul. Par conséquent, une reprise des prix des obligations et une baisse des rendements dans les jours, semaines et éventuellement mois à venir – notamment grâce à d’éventuelles interventions de la Fed et de la BCE – ne nous surprendraient pas.
Mais dans l’ensemble, 2020 reste l’année charnière : après environ 40 ans de baisse des taux, les rendements remontent depuis. C’est précisément ce passage d’une ère d’argent bon marché à une ère de coûts de financement plus élevés qui rend de plus en plus pertinente la question de savoir qui paiera la prochaine vague d’expansion de l’IA.
6.6 IA : du boom technologique au boom du crédit
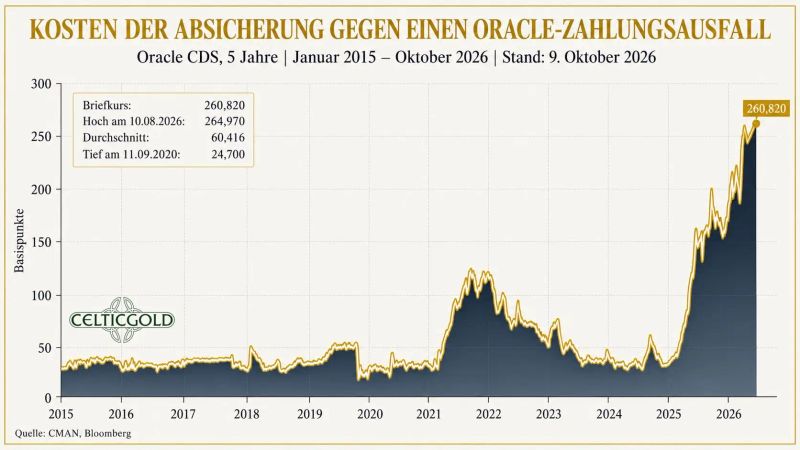
Coût de la couverture contre un défaut de paiement d’Oracle, au 10 octobre 2026. Source :
Le récit de l’IA se déplace de plus en plus de la promesse de profits vers le financement par bilan. Le CDS à cinq ans d’Oracle a atteint un niveau record de 261 points de base ; cela implique, selon les rapports de marché, une probabilité de défaut à cinq ans de plus de 20 % – malgré une notation investment grade. La question centrale n’est donc plus seulement de savoir si l’IA produira les profits promis, mais si les structures de financement qui la sous-tendent peuvent résister au cycle de taux plus élevés.
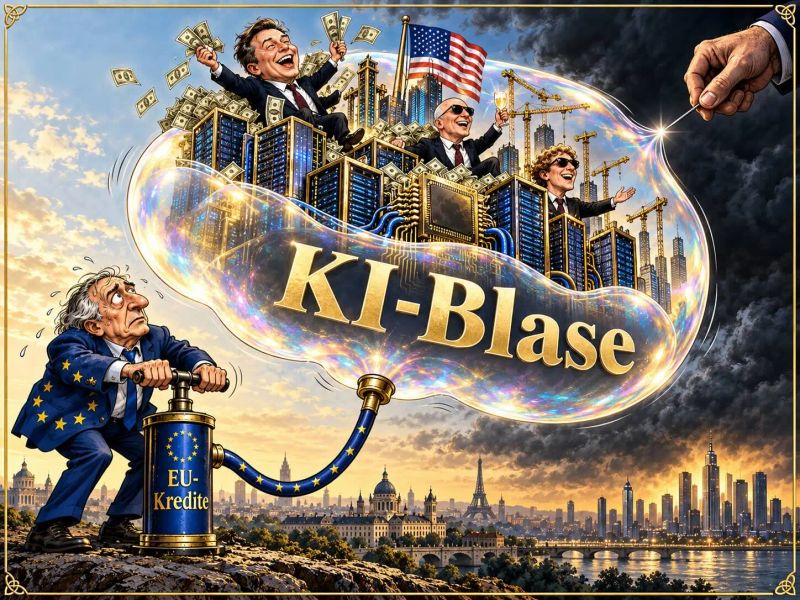
Bulle de l’IA, au 8 octobre 2026. Source :
Le problème n’est pas que l’IA serait improductive. Le problème est l’intensité capitalistique : centres de données, électricité, puces et préfinancement consomment aujourd’hui des flux de trésorerie, alors que les revenus attendus n’arriveront que plus tard. Lorsque les marchés du crédit commencent à actualiser plus fortement cet avenir, un boom boursier se transforme en cycle de crédit.
6.7 Ce que cela signifie pour l’or
Pour l’or, cette évolution est d’abord ambivalente. Un pessimisme extrême peut être exagéré à court terme ; un rebond des obligations et la poursuite du boom de l’IA ne sont nullement exclus. À long terme, la tendance confirme cependant la thèse centrale : la confiance dans le monde classique du 60/40 composé d’obligations d’État « sûres » et d’actions de croissance ne peut plus être considérée comme allant de soi.
L’or n’est pas une couverture contre les taux, le dollar ou l’inflation au sens strict. C’est une couverture contre la défaillance des institutions – contre la domination budgétaire, les sanctions, la fragmentation monétaire, l’arbitraire politique et la perte insidieuse de confiance dans les promesses à long terme des États.
C’est précisément ici que la boucle se referme avec l’IA : si ses dépenses en capital sont de plus en plus financées par la dette, tandis que les États eux-mêmes doivent payer des intérêts plus élevés, une vulnérabilité commune apparaît. Entreprises et États se disputent alors des capitaux limités, et la qualité de leurs bilans respectifs passe au premier plan. La demande d’un actif qui n’exige ni contrepartie ni refinancement n’en devient pas plus faible, mais potentiellement plus forte.
6.8 Pourquoi l’or reste pertinent
Plusieurs évolutions étayent cette lecture :
- Les ETF sur l’or continuent d’enregistrer une demande robuste à long terme malgré des replis de prix ponctuels.
- Les banques centrales continuent de diversifier leurs réserves vers l’or – non pas d’abord pour le rendement, mais pour sa neutralité politique.
- Les obligations d’État françaises perdent en confiance face aux obligations d’entreprise, signe que le risque souverain n’est plus automatiquement considéré comme sans risque.
- La politique budgétaire américaine accroît la sensibilité du système au refinancement : toute hausse des rendements alourdit encore la charge de la dette.
- Les dépenses en capital liées à l’IA sont de plus en plus financées par la dette et font du marché du crédit un facteur de risque central.
En résumé : est l’assurance contre un monde où le rendement n’est plus une prime de risque, mais une corruption. L’État offre cinq pour cent pour que les investisseurs détiennent sa dette. L’or n’offre aucun rendement – mais en contrepartie, aucun lapsus.
Dans un monde où les investissements dans l’IA, le financement public et la charge de la dette sont de plus en plus étroitement liés, la question décisive ne sera pas de savoir quel actif promet le rendement le plus élevé. Mais quel actif tient ses promesses même lorsque la confiance dans l’architecture de financement sous-jacente commence à s’éroder. C’est précisément pour cela que l’or reste pertinent.
7. Conclusion : l’or – la correction ne change pas la justification
À moyen terme surtout, les métaux précieux pourraient rester sous pression, car le graphique hebdomadaire demeure baissier. De nouveaux creux sous les 4 000 USD ne sont donc toujours pas à exclure. Certes, le net rebond depuis le dernier point bas de mercredi à 4 066 USD et le nouveau signal d’achat stochastique sur le graphique journalier plaident pour une éventuelle reprise jusqu’à environ 4 335 USD – mais ce ne serait d’abord qu’un mouvement de contre-tendance et non un retournement de tendance confirmé. Car tant que l’or ne parvient pas à s’établir durablement au-dessus de 4 700 USD, la prudence reste de mise.
À long terme, le marché de l’or raconte cependant une autre histoire. Des afflux records dans les ETF sur l’or malgré la baisse des prix et la diversification continue des banques centrales indiquent que l’or est de plus en plus recherché comme protection contre l’érosion de la confiance dans les finances publiques, les obligations et les institutions – et non comme simple pari à court terme sur l’inflation ou les taux. Il en résulte un contraste décisif : techniquement, l’or est affaibli, structurellement, il reste pertinent. La correction peut être plus profonde et plus longue ; elle ne réfute toutefois pas la thèse selon laquelle un actif sans débiteur, sans contrepartie ni besoin de refinancement conserve sa valeur particulière dans un monde financier de plus en plus fragile.
Source :