I. Aperçu
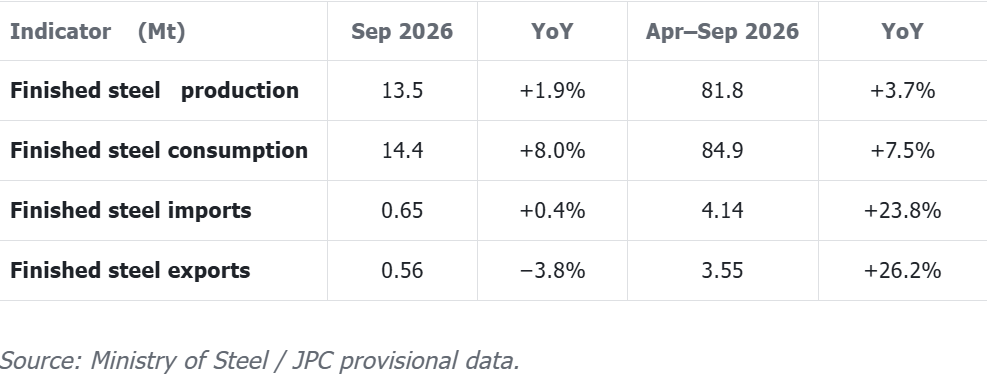
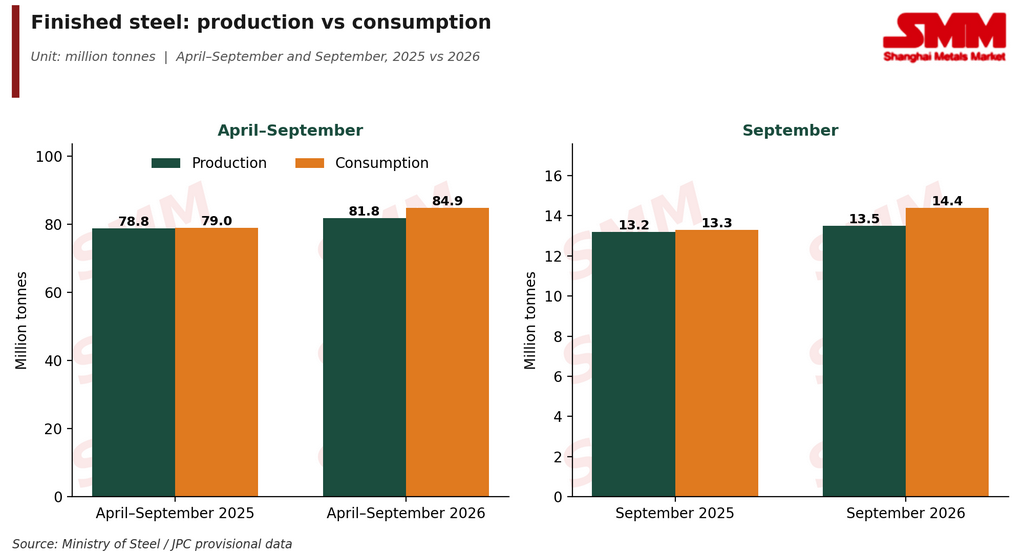
Le marché indien des produits sidérurgiques finis est resté tiré par la demande d’avril à septembre 2026, la consommation progressant plus vite que la production nationale. La consommation de produits finis a augmenté de 7,5 % en glissement annuel pour atteindre 84,9 Mt, tandis que la production a progressé de 3,7 % pour s’établir à 81,8 Mt.
La consommation indienne de produits sidérurgiques finis a continué de croître fortement d’avril à septembre 2026, soutenue par la demande des secteurs de la construction, des infrastructures et de l’industrie manufacturière. Cela indique que la croissance de la production nationale n’a pas suffi à suivre pleinement le rythme de la hausse de la demande d’acier.
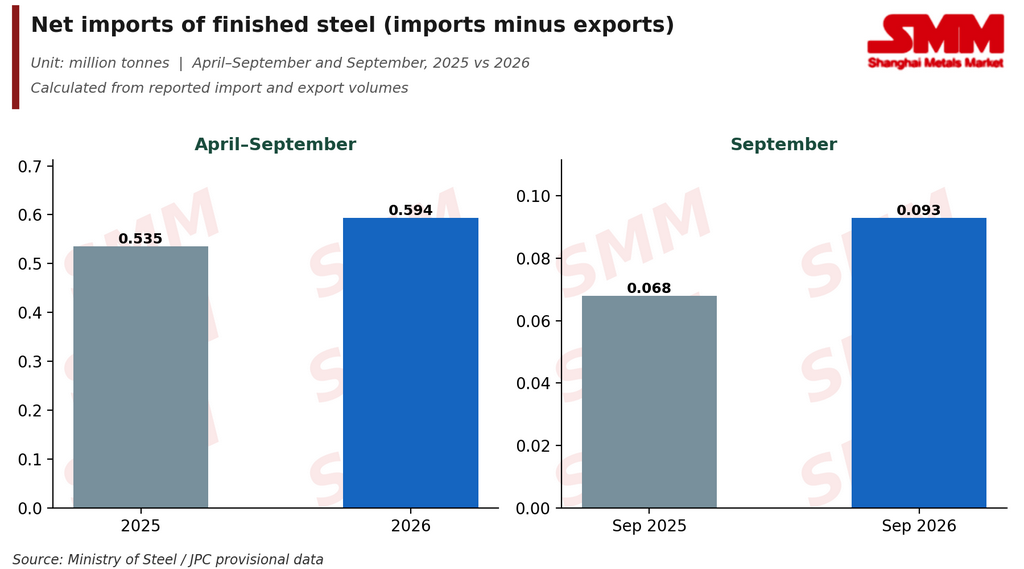
La consommation a augmenté de 7,5 % en glissement annuel pour atteindre 84,9 Mt, contre une hausse de 3,7 % de la production, à 81,8 Mt. La demande ayant progressé plus vite que la production nationale, l’écart entre consommation et production s’est creusé à 3,1 Mt. Les importations nettes de 0,59 Mt ont couvert moins d’un cinquième de cet écart, ce qui implique un prélèvement d’environ 2,5 Mt sur les stocks tout au long de la chaîne.
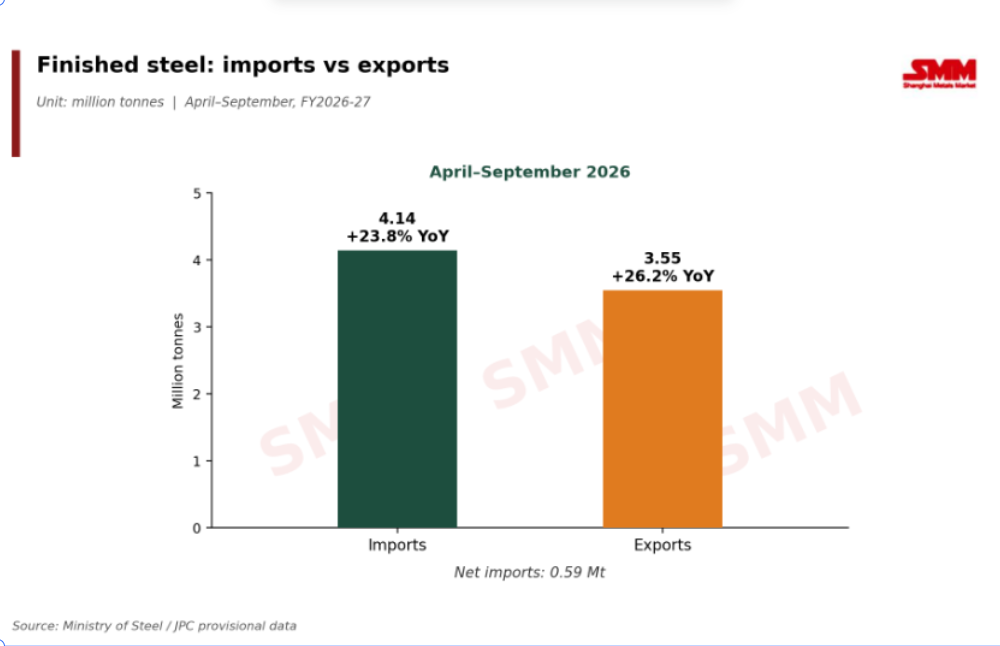
La hausse des importations témoigne également d’une demande plus forte par rapport à l’offre nationale. Les importations de produits finis ont augmenté de 23,8 % en glissement annuel pour atteindre 4,14 Mt d’avril à septembre, montrant que les produits étrangers ont continué de compléter l’offre nationale alors que la consommation progressait plus vite que la production. Les exportations ont augmenté encore plus rapidement, de 26,2 %, pour atteindre 3,55 Mt, en grande partie en raison d’une base de comparaison faible un an plus tôt (2,81 Mt). Malgré cela, les importations ont dépassé les exportations d’environ 0,59 Mt.
Point de vue sur le marché
La tendance clé du premier semestre de l’exercice 2026-2027 a été une expansion de la demande d’acier plus rapide que celle de la production nationale. Le ministère de l’Acier attribue la croissance récente de la consommation aux segments d’utilisation finale que sont la construction, les infrastructures et l’industrie manufacturière, tandis que la production nationale a progressé à un rythme plus lent. Les importations brutes ont fortement augmenté, de 23,8 %, pour atteindre 4,14 Mt, mais les exportations ont progressé encore plus vite, de 26,2 %, pour s’établir à 3,55 Mt, de sorte que le commerce net n’a guère contribué. Les importations nettes sont passées de 0,54 Mt un an plus tôt à 0,59 Mt, couvrant moins d’un cinquième de l’écart de 3,1 Mt entre consommation et production. Cela implique un prélèvement d’environ 2,5 Mt sur les stocks.
Dans l’ensemble, le marché est resté bien orienté du côté de la demande, mais la progression plus rapide de la consommation par rapport à la production a creusé l’écart entre l’offre et la demande.
Septembre : la demande reste le moteur le plus dynamique
Les données de septembre montrent un schéma similaire, mais avec une divergence plus nette entre la demande et l’offre.
-
Production : 13,5 Mt, en hausse de 1,9 % en glissement annuel. Cette progression relativement lente reflète une production de fonte largement stable, qui a limité la croissance de la filière haut fourneau-convertisseur.
-
Consommation : 14,4 Mt, en hausse de 8,0 % en glissement annuel. Cette croissance nettement plus rapide témoigne d’une demande toujours soutenue.
-
Importations : 0,65 Mt, globalement stables en glissement annuel à +0,4 %. Si les importations de septembre sont restées stables, les importations cumulées ont progressé de 23,8 % en glissement annuel pour atteindre 4,14 Mt, ce qui montre que les importations ont joué un rôle plus important au cours des six premiers mois de l’exercice 2026-2027.
-
Exportations : 0,56 Mt, en baisse de 3,8 % en glissement annuel en septembre. Toutefois, les exportations d’avril à septembre ont tout de même augmenté de 26,2 % en glissement annuel pour atteindre 3,55 Mt, ce qui indique que le repli de septembre n’a pas suffi à inverser la tendance exportatrice globale.
Importations nettes
L’Inde est restée importatrice nette d’acier fini, avec des importations nettes de 0,59 Mt d’avril à septembre, contre 0,54 Mt un an plus tôt, et de 0,093 Mt en septembre, contre 0,068 Mt un an plus tôt. Les importations nettes n’ont représenté qu’environ 0,7 % de la consommation sur les six mois et 0,6 % en septembre, couvrant moins d’un cinquième de l’écart de 3,1 Mt entre la demande et l’offre.
II. Acier brut, fonte et acier fini
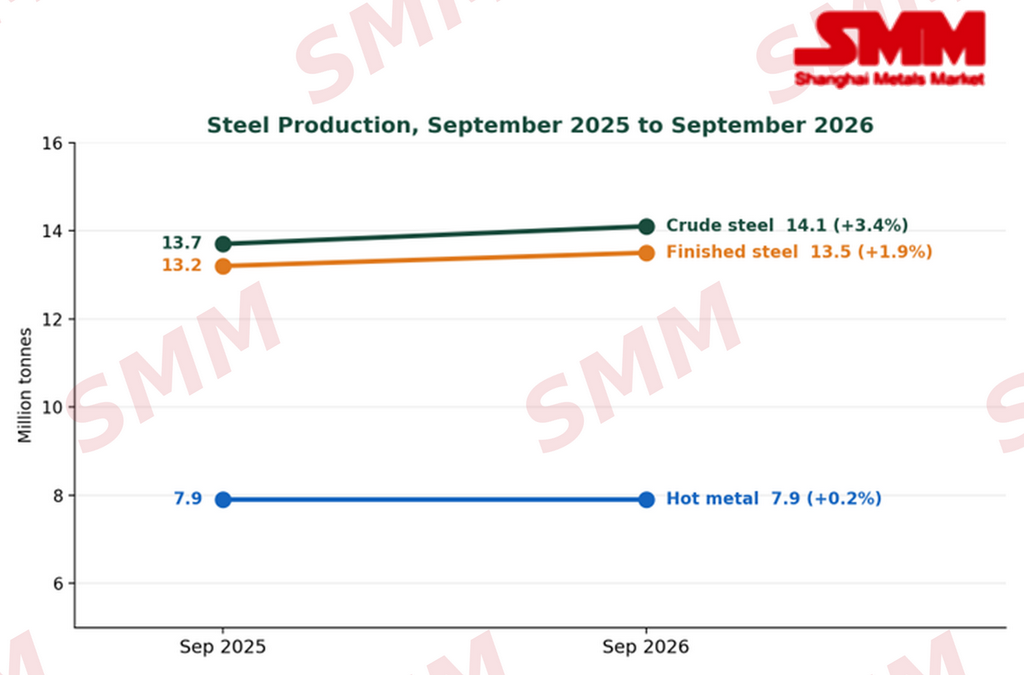
La production d’acier a progressé en septembre 2026, mais la croissance est restée modeste. L’acier brut a augmenté de 3,4 % en glissement annuel pour atteindre 14,1 Mt (août : 4,6 %). L’acier fini a augmenté de 1,9 % pour atteindre 13,5 Mt (août : 3,2 %). La fonte est restée quasiment stable, en hausse de seulement 0,2 % à 7,9 Mt (août : 3,5 %).
-
La fonte est la principale contrainte – l’acier brut a progressé de 3,4 % tandis que la fonte n’a augmenté que de 0,2 %, ce qui suggère que la croissance provient principalement de filières autres que la fonte. La production est restée à 7,9 Mt, soit le même niveau que l’an dernier. Les sept premiers groupes ont produit 93 % de la fonte d’avril à septembre (44,8 Mt sur 48,3 Mt), de sorte qu’un ralentissement dans quelques grandes usines peut freiner la production totale.
-
NMDC, en Inde, augmente sa production de minerai de fer d’avril à septembre – NMDC a augmenté sa production de 8 % en glissement annuel pour atteindre 4,04 Mt en septembre, contre 3,75 Mt un an plus tôt, et d’environ 23 % en rythme annuel pour atteindre 27,3 Mt d’avril à septembre, contre 22,2 Mt. NMDC n’étant qu’un fournisseur parmi d’autres, l’évolution de sa production donne une indication des conditions d’approvisionnement, mais ne représente pas l’ensemble du marché indien.
-
Hausse des coûts des ferrailles et du fer spongieux – Les ferrailles et le fer spongieux sont les principales matières premières métalliques des aciéries à four à induction et à four à arc électrique, qui ont représenté ensemble environ 56 % de la production d’acier d’avril à août (38,9 % et 17,2 % respectivement). La hausse des prix de ces deux matières augmente les coûts de production. La production de fonte restant quasiment stable, ces filières devraient demeurer importantes pour répondre à la demande d’acier, ce qui pourrait soutenir la demande de ferrailles et de fer spongieux. Toutefois, les aciéries subissent une pression sur leurs marges et tentent de répercuter la hausse des coûts, tandis que les acheteurs restent sensibles aux prix.
-
L’acier fini a progressé moins vite que l’acier brut en septembre – Il a augmenté de 1,9 % contre 3,4 % pour l’acier brut. Sur la période avril-septembre, l’acier fini a toutefois progressé plus rapidement (3,7 % contre 2,9 %). Les données n’expliquent pas l’écart de septembre.
III. Producteurs, filières et États
Les données par filière, par État et sur le fer spongieux vont jusqu’en août, tandis que les chiffres de production d’acier brut, d’acier fini et de fonte par entreprise, ainsi que les totaux de production et de consommation, vont jusqu’en septembre.
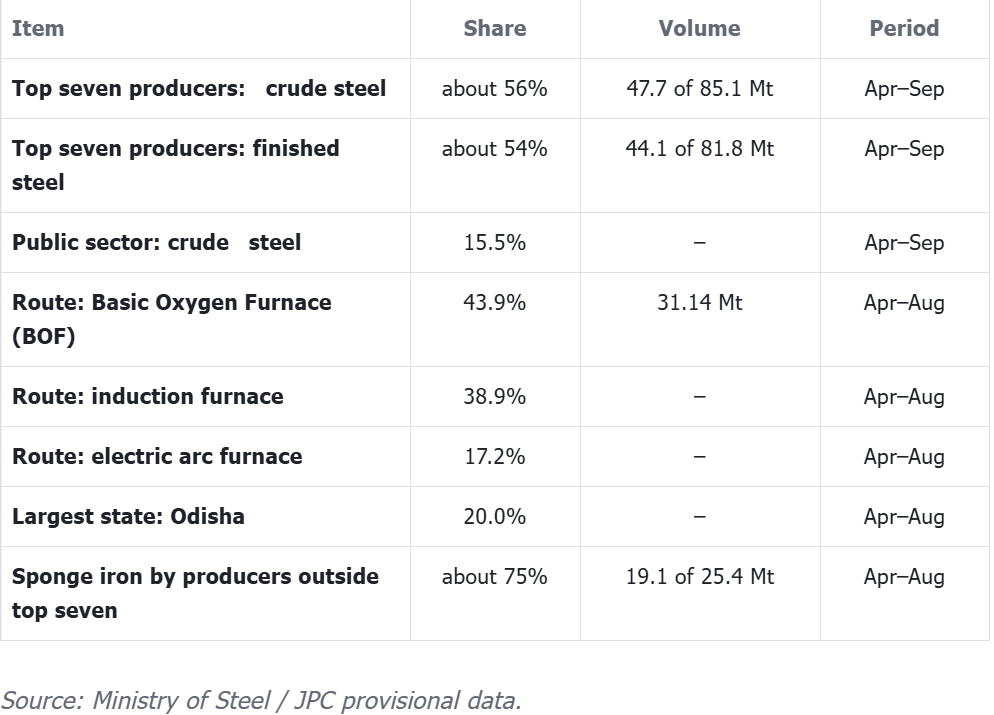
Les petits producteurs fabriquant l’essentiel du fer spongieux, la lente croissance de ce segment pourrait avoir un impact plus important pour eux.
IV. Prix de l’acier
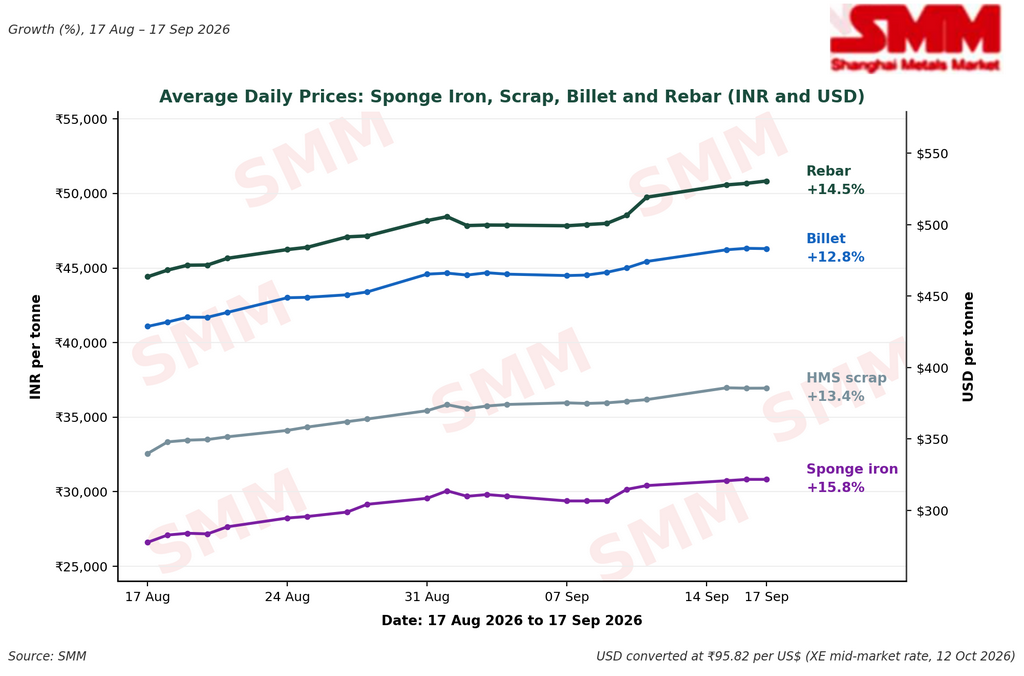
Les prix de l’acier ont augmenté sur l’ensemble de la chaîne de production entre le 17 août et le 17 septembre, les ferrailles, le fer spongieux, les billettes et les ronds à béton progressant de 12,8 % à 15,8 %. Le fer spongieux a enregistré la plus forte hausse, à 15,8 %, tandis que les billettes ont connu la plus faible, à 12,8 %.
Les prix des ronds à béton sont passés de 464 USD/tonne (44 420 INR/tonne) le 17 août à 529 USD/tonne (50 675 INR/tonne) le 17 septembre, en utilisant un taux de change de référence unique de 95,82 INR/USD (XE, 12 octobre 2026).
Principaux facteurs de la hausse des prix
-
Hausse des coûts des matières premières : Les prix des ferrailles et du fer spongieux ont d’abord augmenté, accroissant les coûts de production des aciéries secondaires. Les producteurs de billettes et de ronds à béton ont donc subi des pressions pour relever leurs prix de vente afin de protéger leurs marges.
-
Disponibilité plus limitée des matières : La consommation d’acier a progressé plus vite que la production, tandis que la production de fonte n’a que légèrement augmenté. La disponibilité de certaines matières premières et de certains produits sidérurgiques est ainsi restée relativement limitée, ce qui a permis aux vendeurs de maintenir plus facilement des prix élevés.
-
Coupures de courant et perturbations de la production : Les pénuries d'électricité dans certaines régions productrices d'acier ont affecté le fonctionnement des hauts-fourneaux et des laminoirs. La baisse des taux d'exploitation peut réduire la disponibilité au comptant et soutenir les prix à court terme.
-
Reprise de la demande après la mousson : L'activité de construction et d'infrastructure a commencé à s'améliorer avec la fin de la mousson. Cela a favorisé la reprise de l'intérêt d'achat, en particulier pour les barres d'armature, bien que les acheteurs restent prudents face à des niveaux de prix plus élevés.
-
Reconstitution des stocks : Certains négociants et utilisateurs finaux ont commencé à reconstituer leurs stocks avant la période de construction plus intense, mais en quantités limitées. Les achats restent principalement dictés par les besoins plutôt qu'agressifs, les acheteurs étant sensibles aux prix à des niveaux plus élevés.
-
Offres des producteurs en hausse : La hausse des coûts des matières premières et des coûts d'exploitation a incité les aciéries à relever leurs offres. Lorsque les producteurs et les négociants constatent une disponibilité limitée, ils sont également moins enclins à réduire les prix, ce qui soutient l'ensemble du marché.
-
La demande de barres d'armature a apporté un soutien supplémentaire : Les prix des barres d'armature ont augmenté davantage que ceux des billettes lors de la récente reprise. Cela suggère que la hausse des prix n'a pas été uniquement due à l'augmentation des coûts de production ; l'amélioration de la demande en aval et la disponibilité plus restreinte des produits finis en acier ont également joué un rôle.
V. Prix officiels, moyenne de septembre par rapport à août
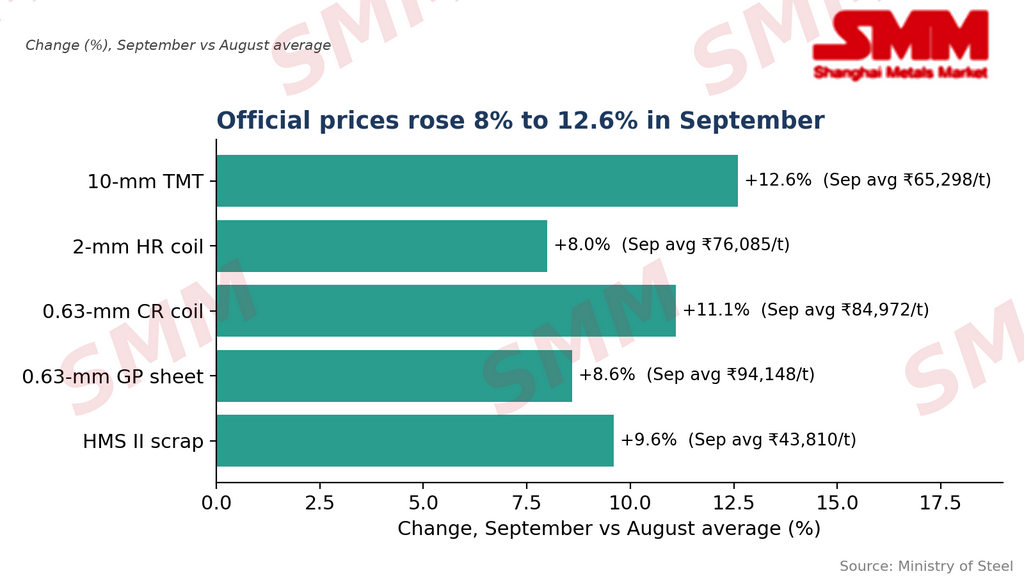
La série officielle du ministère de l'Acier, basée sur les prix moyens mensuels TTC dans quatre villes — Delhi, Mumbai, Kolkata et Chennai — montre des hausses plus faibles de 8,0 % à 12,6 %. La différence reflète l'utilisation de moyennes mensuelles plutôt que de prix point à point. Les prix de l'acier incluent la TPS.
VI. Perspectives
Le marché indien de l'acier pourrait rester soutenu en octobre, la consommation devant probablement rester saine à mesure que l'activité de construction et d'infrastructure s'améliore après la mousson. Cependant, la production nationale devra peut-être augmenter davantage pour suivre le rythme de la consommation, d'autant que la production de fonte est restée presque stable en septembre. Si la production ne se redresse pas, une disponibilité relativement limitée pourrait continuer à soutenir les prix nationaux de l'acier. Les importations resteront également un facteur important, car une hausse des importations pourrait améliorer la disponibilité nationale et limiter les hausses de prix, tandis qu'une baisse des exportations pourrait avoir un effet similaire.