I. Le phénomène : des signaux de hausse des prix apparaissent à chaque maillon de la chaîne, et les GPU phares grand public seraient abandonnés
Dans l'analyse originale de SMM sur les prix de location de puissance de calcul publiée en août (https://news.smm.cn/news/104052041), l'effet de transmission des prix de location de puissance de calcul était déjà devenu évident. Le prix de location des serveurs à huit cartes 5090, situé à l'extrémité finale de la chaîne de transmission des prix de location de puissance de calcul, est un indicateur clé reflétant les évolutions de la relation offre-demande dans la chaîne d'approvisionnement de la location de puissance de calcul. Dans la semaine suivant la fin des congés de la fête nationale 2026 en Chine, un mouvement inhabituel s'est produit à l'extrémité finale de la chaîne. Le suivi du marché de SMM montre que le 10 octobre, le prix de location des serveurs 5090 dans l'est de la Chine est monté à 16 000 yuans/unité/mois, en hausse de 18,5 % par rapport aux 13 500 yuans/unité/mois de début septembre, reflétant la sous-offre actuelle sur le marché de la location de 5090.
Il en va de même pour les prix de vente des terminaux IA personnels de bureau. Le suivi du marché de SMM montre qu'au 10 octobre, le prix de vente national de la station de travail IA de bureau personnelle DGX Spark de Nvidia, équipée d'une puce GB10 et de 128 Go de mémoire unifiée, était passé de 37 500 yuans/unité le 20 septembre à 42 500 yuans/unité, soit une augmentation de 5 000 yuans en trois semaines, ou 13 %. Le prix officiel de Nvidia a également été relevé deux fois dans l'année : la version 128 Go est passée de 3 999 $ lors de son lancement le 15 octobre 2025 à 4 699 $ en février 2026, puis à 6 000–6 500 $ le 2 octobre ; la nouvelle version à 64 Go de mémoire sortie le 5 octobre démarre à 4 999 $, soit la moitié de la mémoire, mais à un prix supérieur à celui de la version 128 Go d'il y a un an. Les fabricants nationaux de systèmes ont déjà emboîté le pas : la station de travail FusionXSpark GB10 de xFusion (128 Go de mémoire unifiée) est apparue sur le marché des achats publics à environ 37 000 yuans l'unité. Le 7 octobre, Microsoft a lancé l'hôte de développement Surface RTX Spark. Avec les produits à architecture GB10 de neuf fabricants, dont Acer, Asus, Dell, H3C et Lenovo, les appareils IA de bureau sont passés d'un produit unique à une catégorie, et cette nouvelle catégorie a connu des hausses de prix généralisées durant sa phase de formation, portées par la demande de déploiement local de grands modèles d'IA plutôt que par de simples marges de distribution.
Les ajustements de stratégie produit des fabricants en amont de la chaîne d'approvisionnement constituent une autre variable qui accélère cette vague de transmission. Le 10 octobre, plusieurs médias étrangers spécialisés dans le matériel informatique, dont Tom's Hardware et TechPowerUp, ont rapporté de manière concentrée que Nvidia a cessé d'allouer la capacité de production de la puce GB202 à la série RTX 5090 (y compris la version conforme 5090D destinée au marché chinois), et que toute la production ultérieure de GB202 sera exclusivement réservée à la gamme de cartes professionnelles RTX Pro ; dans la gamme grand public, la RTX 5080 24 Go deviendra le nouveau fer de lance, tandis que la RTX 5080 16 Go sera simultanément abandonnée.
Les visites sur place effectuées par SMM en octobre dans des magasins d'électronique grand public en Amérique du Nord ont révélé que la carte graphique la plus performante disponible en stock immédiat pour les consommateurs est désormais la RTX 5080, la 5090 étant extrêmement difficile à trouver. Les modèles d'entrée et de milieu de gamme, comme les 5060 et 5070, sont également enfermés dans des vitrines, les prix de vente précis et les modalités de retrait nécessitant des renseignements supplémentaires auprès du personnel du magasin. Les observations sur le terrain et les informations sur l'arrêt de la production se corroborent mutuellement : la disparition de la 5090 des rayons ne s'explique peut-être pas seulement par des ventes trop rapides, mais aussi par l'arrêt de sa production.
Selon le suivi du marché de la location de puissance de calcul réalisé par SMM, après la fin des congés de la fête nationale, le prix unitaire de la 5090 a continué d'augmenter : le 17 septembre, le prix de la carte 5090 à ventilateur sur le marché du sud de la Chine était de 46 800 yuans par carte, et au 10 octobre, les cartes à ventilateur atteignaient 50 500 à 51 000 yuans par carte, tandis que les cartes à turbine se situaient entre 53 000 et 54 000 yuans par carte, tous ces prix étant toutes taxes comprises, soit une nouvelle hausse d'environ 8 à 9 % en trois semaines.
À ce stade, la croissance et la transmission de la demande de puissance de calcul ont été confirmées par deux lignes de prix indépendantes : sur le marché de la location, le loyer mensuel et le prix unitaire de la 5090 n'ont cessé d'augmenter, ce qui reflète l'offre et la demande de puissance de calcul existante ; sur le marché des équipements de bureau, les prix d'achat des terminaux d'IA tels que DGX Spark ont augmenté, ce qui mesure l'intensité de la nouvelle demande de puissance de calcul. Les hausses de prix sur ces deux marchés relèvent de formes contractuelles différentes, mais elles vont dans le même sens.
II. Mécanisme de hausse des prix de la puissance de calcul : contraction en amont des capacités de production de puces et de stockage, réduction en aval des stocks louables, et pression soutenue de la demande en aval
L'orientation de la demande dans cette chaîne de transmission a été détaillée dans une précédente analyse de SMM (https://news.smm.cn/news/104086963).
Depuis août, l'indice composite des prix de location de puissance de calcul SMM (prix moyen, yuan par carte et par heure) affiche une hausse en « trois étapes », avec une augmentation totale d'environ 26 %.
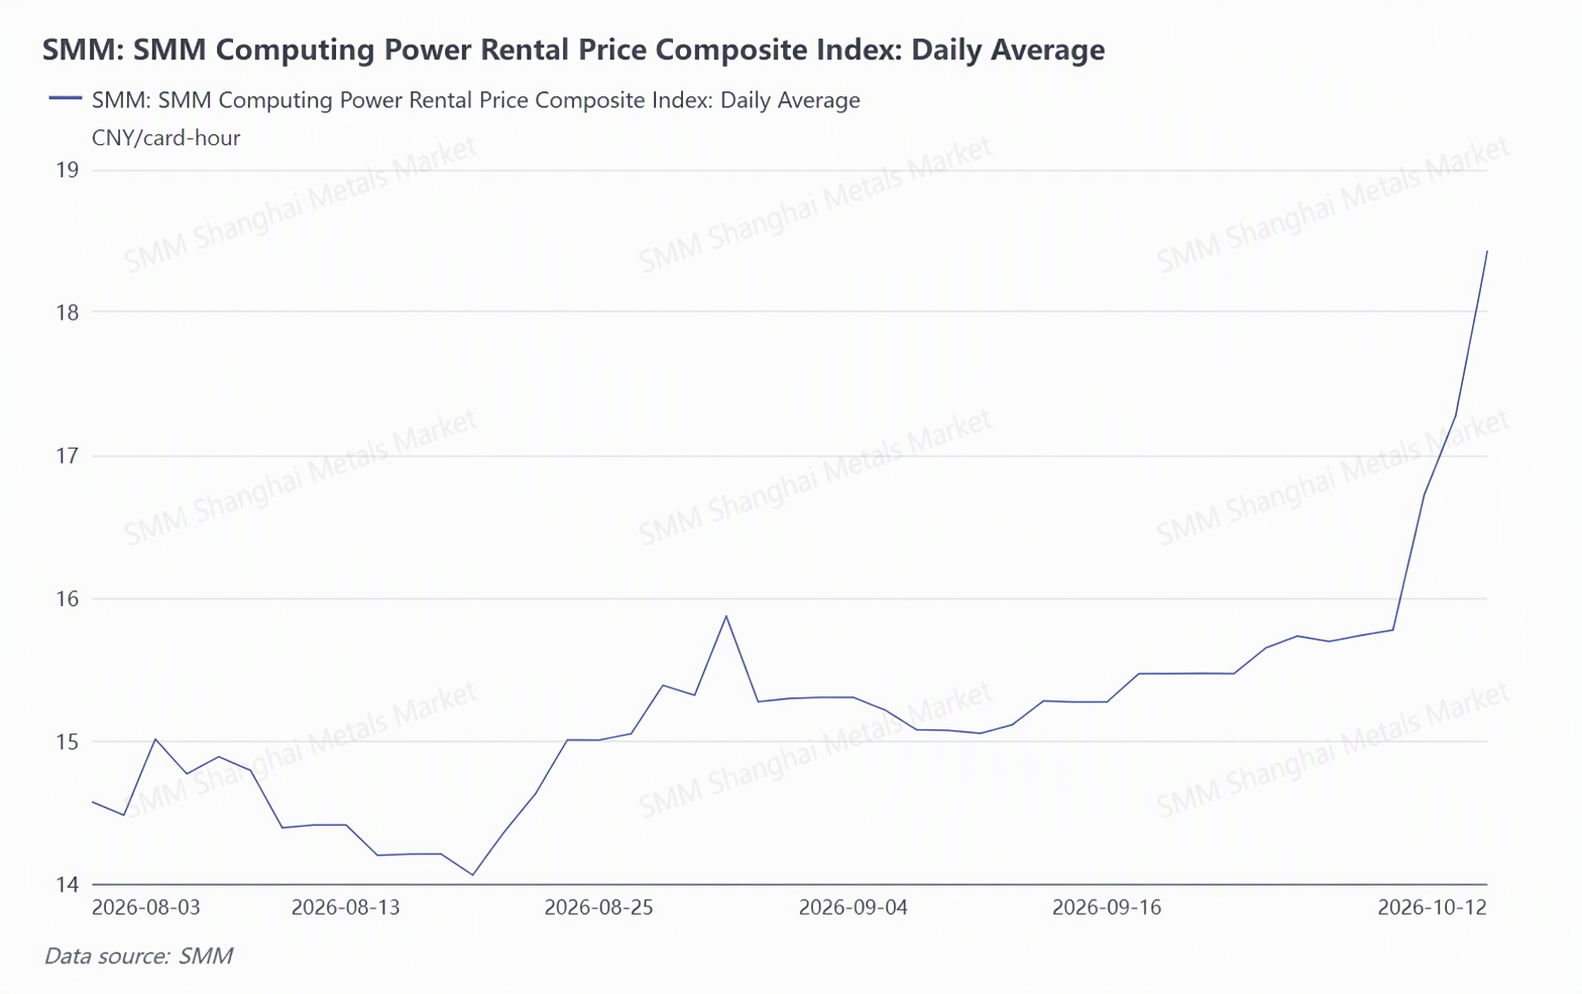
La configuration de l'indice corrobore les signaux au comptant issus du suivi de marché de SMM : le pic de fin août correspond à la première vague de hausses des prix de la puissance de calcul haut de gamme transmise au milieu de gamme, la consolidation de septembre correspond à la phase d'« absorption tampon », et le bond après octobre est synchronisé avec les signaux de collecte de première ligne, tels qu'une hausse de 18,5 % du loyer mensuel des serveurs huit cartes 5090 dans l'est de la Chine, une hausse de 8 % à 9 % du prix unitaire des cartes 5090 sur trois semaines, et une hausse de 13 % des prix du canal DGX Spark sur trois semaines — une fois la couche tampon franchie, la pénurie est devenue explicite au niveau de l'indice.
La demande de puissance de calcul pour l'entraînement et l'inférence de la nouvelle génération de grands modèles est d'abord transmise aux séries GB300 et B300 ; les serveurs aux performances maximales sont coûteux et l'offre est limitée, de sorte que la demande se reporte successivement sur les H200, H100 et les séries A100 d'occasion existantes, puis descend vers les Pro 6000 et 5090, et enfin vers les 4090. Le jugement de SMM en août était que « l'offre de location de puissance de calcul milieu de gamme dispose d'un tampon, et la transmission ultérieure des prix manque de dynamique » ; deux mois plus tard, le tampon a été franchi — le prix au comptant unitaire de la version serveur Pro 6000 dans le sud de la Chine est passé d'environ 130 000 yuans en août (données de marché tierces) à 182 000 yuans fin septembre et début octobre (selon SMM), soit une hausse d'environ 40 %. Les 5090 et Pro 6000, qui ont pris le relais des hausses de prix de l'échelon supérieur, sont elles-mêmes devenues des modèles rares : la demande de location de puissance de calcul portée par ces deux appareils, en particulier la demande d'inférence, continue d'être transmise vers le bas une fois l'offre à cet échelon arrivée à son maximum.
L'annonce cette semaine de l'arrêt de production de la 5090 ajoute un signal de baisse de l'offre à une demande en hausse : la capacité des puces GB202 n'est plus répartie entre la 5090 et la série RTX Pro, mais est activement réorientée vers la RTX Pro, qui offre des spécifications supérieures, une mémoire plus grande et un prix de vente par carte plus élevé. La GB202 est la plus grande puce unique de l'architecture Blackwell de NVIDIA pour les segments grand public et de bureau, la même puce servant quatre niveaux : côté grand public, elle devient la RTX 5090 (32 Go de mémoire, prix de lancement 1 999 $) ; côté professionnel, elle devient la RTX Pro 6000 (96 Go de mémoire), la RTX Pro 5500 (84 Go de mémoire) et la RTX Pro 5000 (72 Go/48 Go de mémoire). Même si le prix de la 5090 dépasse 6 000 dollars, le revenu par puce pour les fabricants reste bien inférieur à celui de la série RTX Pro.
Le 14 septembre, NVIDIA a lancé la page produit de la RTX Pro 5500 : son nombre de cœurs CUDA est identique à celui de la 5090, tandis que la mémoire passe de 32 Go à 84 Go avec prise en charge ECC, ce qui lui permet de gérer des charges de travail d'inférence de spécifications supérieures tout en utilisant la prime de grande mémoire pour augmenter le prix et les marges du produit. La carte n'a pas encore de prix officiel, les estimations du secteur étant de 90 000 à 95 000 yuans par unité ; SMM a appris que certains fournisseurs en Chine continentale ont déjà proposé un prix de prévente de 95 000 yuans par unité. Pour les produits GB202 en aval, la 5090 vise le marché grand public sensible aux prix, tandis que la RTX Pro 5500 vise le marché des stations de travail et des centres de données, où les primes sont plusieurs fois supérieures et où il existe une demande d'achat en gros volume. C'est la force motrice qui pousse les fabricants à réorienter la capacité disponible vers la Pro 5500 tout en arrêtant la production de la 5090.
Les fluctuations de prix causées par la réaffectation de la capacité en fonction de la rentabilité des produits se sont déjà produites une fois dans l'industrie de la mémoire. En 2023, alors que la DRAM était en grave surproduction, Samsung a rejoint les réductions de production et a diminué ses plans de production de DRAM, tout en annonçant lors de sa conférence téléphonique sur les résultats du 27 juillet que « la capacité de mémoire à large bande passante HBM dédiée aux GPU de centres de données doublera au moins en 2024 par rapport à 2023 ». Trois ans plus tard, en 2026, la mémoire LPDDR5X utilisée dans les appareils de bureau et la mémoire GDDR7 utilisée dans les cartes graphiques haut de gamme grand public et de stations de travail sont toutes deux pénalisées par une capacité d'approvisionnement en DRAM insuffisante, entraînant des hausses notables des prix des appareils complets — les deux hausses de prix du DGX Spark de NVIDIA au cours de l'année et le lancement d'une version à 64 Go de mémoire après la version à 128 Go sont des exemples de fabricants de systèmes protégeant leurs marges face à la hausse des prix de la mémoire.
Parallèlement, la mémoire à large bande passante (HBM) est passée d'un segment de niche au sein des puces mémoire à une variable décisive dans la croissance des bénéfices de Samsung Electronics. Selon les rapports financiers officiels de Samsung Electronics, au deuxième trimestre 2026, la division semi-conducteurs de l'entreprise a enregistré un chiffre d'affaires de 127 500 milliards de wons et un bénéfice d'exploitation de 8 920 milliards de wons, contribuant à 99,7 % du bénéfice d'exploitation total de l'entreprise sur un seul trimestre ; au sein de celle-ci, l'activité mémoire a enregistré un chiffre d'affaires trimestriel de 12 080 milliards de wons, en hausse de 471 % sur un an, l'entreprise indiquant explicitement que cette performance record provenait d'une « réponse proactive à la demande des serveurs d'IA ». " Lors de sa conférence téléphonique sur les résultats du T2 2026, Samsung a déclaré s'attendre à ce que les ventes de HBM4 au T3 augmentent de plus de 3 fois en glissement trimestriel, et que la HBM4 représentera plus de 60 % de ses ventes totales de HBM au second semestre. Lorsque Samsung a annoncé lors de sa conférence téléphonique sur les résultats en juillet de cette année-là que « la capacité HBM doublera au moins en 2024 », le marché des mémoires à usage général se trouvait au creux d'un cycle de surproduction. En trois ans, la HBM est passée chez Samsung Electronics d'une catégorie marginale à un pilier de rentabilité.
Cela montre que la capacité limitée en puces se dirige toujours vers la catégorie offrant les rendements unitaires les plus élevés ; et entre l'ajustement de la stratégie de capacité et la concrétisation des changements dans les rapports offre-demande déclenchant des mouvements de prix, il existe un décalage de deux à trois ans. De plus, la disponibilité de ressources vacantes de location de serveurs et la réticence des détenteurs d'équipements de calcul avancés à vendre ont amplifié en aval les hausses des prix d'achat du matériel et des prix de location de puissance de calcul causées par le déséquilibre offre-demande susmentionné.
III. Attribution des hausses de prix de la puissance de calcul : contradictions structurelles entre explosion de la demande, contraction de l'offre et contrôles des importations/exportations de puces
Du côté de la demande : la demande d'entraînement et d'inférence des grands modèles a explosé — la demande d'entraînement pour la nouvelle génération de modèles à contexte ultra-long, ainsi que la croissance de la demande d'inférence issue de l'IA incarnée et des agents de bureau, ont conjointement fait grimper les prix de location de puissance de calcul et les prix d'achat des serveurs.
Du côté de l'entraînement, les grandes entreprises Internet et les entreprises de grands modèles accélèrent encore leurs projets d'auto-construction, l'exemple le plus représentatif étant le virage stratégique de DeepSeek. Cette entreprise de grands modèles, auparavant connue pour son « modèle léger en actifs et son utilisation efficace de la puissance de calcul », s'est clairement tournée vers la construction de ses propres centres de données : selon Bloomberg, elle prévoit de construire un centre de calcul intelligent à grande échelle d'environ 1 GW dans la région du nord-ouest, avec l'intention d'acheter 160 000 puces Huawei Ascend 950DT, principalement pour l'inférence IA, pour un investissement total attendu de plusieurs dizaines de milliards de yuans ; le projet adopte un modèle parallèle d'« installations auto-construites + location externe de puissance de calcul », la première phase de 500 MW devant être mise en service d'ici fin 2027. Dès avril de cette année, le site de l'entreprise avait déjà publié localement des postes tels que responsable senior de livraison de centres de données et ingénieur senior d'exploitation, perçus comme un signal précoce de son implantation.
L'approche parallèle des grandes entreprises, qui construisent leurs propres infrastructures tout en louant à l'extérieur, a encore resserré l'offre locative disponible sur le marché — lorsque les plus grands acteurs de la demande deviennent simultanément des acteurs de l'offre, le marché locatif fait face non seulement à une contraction des stocks, mais aussi à une réécriture de la structure même de la demande.
Du côté de l'inférence, les modèles chinois se classent premiers en volume d'appels hebdomadaires sur les plateformes mondiales de routage tierces depuis vingt semaines consécutives, et la production continue facturée au jeton a transformé la demande d'inférence d'une consommation par projet en une consommation constante.
Du côté de l'offre : l'itération annuelle de l'architecture des puces de Nvidia, combinée à des ajustements proactifs de la gamme de produits, signifie que le marché des GPU est presque toujours en phase de montée en capacité d'une génération ou d'une autre. Et l'arrêt de la 5090 montre que la contraction de l'offre ne prend pas seulement la forme d'une « capacité insuffisante », mais aussi celle d'une « réallocation de capacité » : lorsque la capacité totale est contrainte par la mémoire et d'autres facteurs, les producteurs alloueront les quotas limités de wafers et de VRAM aux gammes de produits offrant les rendements unitaires les plus élevés, et les cartes graphiques grand public sont systématiquement rétrogradées dans cette liste de priorités. Un autre signal du côté de l'offre provient des changements dans la division interne du travail chez les opérateurs télécoms : le travail central des responsables de calcul intelligent dans les différentes succursales est passé du maintien des relations clients à la sécurisation de la chaîne d'approvisionnement en serveurs GPU et à la garantie de livraison des équipements dans les délais et en quantités convenues — les fonctions des rôles orientés vente et orientés achats fusionnent davantage.
Du point de vue structurel : les contrôles à l'exportation ont divisé le même type de demande en deux marchés. Les cartes de qualité centre de données disponibles par les canaux conformes se sont réduites à des modèles tels que le H20, tandis que les modèles haut de gamme sont restreints au niveau du rack complet ; il est rapporté que la 5090D a été arrêtée en même temps que la version standard cette fois-ci, ce qui signifie que la position du produit phare grand public conforme sera également reprise par la gamme de produits inférieure. Le rapport prix-performance des deux marchés est donc complètement différent : les versions conformes ont une offre non restreinte et des augmentations de prix nettement inférieures à celles des versions restreintes.
IV. Limites de la recherche sur les prix de la puissance de calcul
(I) Certitude des informations et des faits
Premièrement, les prix de la RTX Pro 5500 sont tous non officiels. La tarification officielle et la date de lancement de la carte n'ont pas encore été annoncées : le « 90 000 à 95 000 yuans par carte » mentionné dans le texte est une estimation du secteur, et le « prix de prévente de 95 000 yuans par carte » est une cotation d'un fournisseur de Chine continentale (selon les informations recueillies par SMM). Les chiffres ci-dessus servent à illustrer l'intensité de la demande sur le marché des stations de travail et ne constituent pas une conclusion sur le prix de la carte.
(II) Prémisses et limites des jugements de cet article
Deuxièmement, le jugement émis il y a deux mois selon lequel « les hausses de prix se sont arrêtées aux extrémités 4090 et 5090 » reposait sur la prémisse que les cartes graphiques grand public de milieu de gamme disposaient d'un « stock existant important + un approvisionnement neuf soutenu », suffisant pour absorber la demande transmise en aval. En revenant sur cette semaine, les trois prémisses se sont simultanément relâchées.
Premièrement, du côté de la demande : la demande de puissance de calcul reste forte, et l'itération des grands modèles est extrêmement rapide — DeepSeek a lancé V4.1 Flash le 10 septembre et a officiellement annoncé l'arrêt du V4 Pro — les cycles de vie des modèles raccourcissent, et le marché a une demande énorme de stocks de puissance de calcul mobilisables à tout moment ; les stocks sont passés de « tampon » à « demande rigide ».
Deuxièmement, concernant l'approvisionnement de la 4090 : ce modèle a lui-même été arrêté, l'approvisionnement neuf se contracte depuis longtemps, et avec les dommages et la mise au rebut des cartes d'occasion après une utilisation prolongée à forte charge, le stock net locatif a diminué, et la prémisse d'un « stock locatif important » ne tient plus.
Troisièmement, concernant le positionnement de la RTX 5090 : elle n'est pas un « substitut pour ceux qui ne peuvent pas se permettre la Pro 6000 » — le cœur GB202 est le même que celui de la Pro 6000, la principale différence étant la VRAM (32 Go contre 96 Go) ; dans les projets réels de grappes d'inférence de puissance de calcul, lorsque la 5090 exécute des tâches locales d'inférence de génération vidéo, l'efficacité énergétique et le rapport coût-performance démontrés par la VRAM monocarte de 32 Go et le parallélisme complet de 8 cartes lui confèrent un avantage comparatif — la demande ne déborde pas vers la 5090, mais vise directement la 5090. Les trois prémisses se sont relâchées simultanément, et la couche tampon a été percée.
Troisièmement, la comparabilité de l'analogie avec la hausse des prix des mémoires de 2023 est limitée. En 2023, il s'agissait d'une offre excédentaire dans un contexte d'effondrement de la demande de DRAM ; aujourd'hui, c'est une offre insuffisante dans un contexte d'explosion de la demande — les directions sont opposées ; ce qui est comparable, c'est seulement l'action unique de transfert de capacité et l'expérience selon laquelle « il existe un décalage de deux à trois ans entre l'ajustement de la capacité et la réalisation des prix ». " Cet article l’utilise pour illustrer le schéma décisionnel consistant à « orienter les capacités vers les catégories d’IA », et n’implique pas que les capacités mémoire reproduiront une situation de surcapacité.
(III) Données et périmètre
Quatrièmement, la principale cause de la hausse de prix du DGX Spark est la mémoire plutôt que la demande locative. Ce modèle vise l’inférence locale des développeurs et ne relève pas du même bassin de demande que la location en centre de données ; cet article l’utilise comme un signal que « la transmission des prix de la puissance de calcul a atteint l’extrémité finale », et non comme la preuve que « les pénuries locatives ont directement provoqué la hausse des prix des ordinateurs de bureau » — les deux sont indirectement liés par la mémoire comme contrainte commune.
Cinquièmement, il existe un écart entre le prix officiel du DGX Spark et les prix des circuits domestiques. Le prix officiel de 6 000 à 6 500 dollars équivaut à environ 43 000 à 46 000 yuans, ce qui correspond déjà à peu près au prix domestique de 42 500 yuans — l’écart de prix antérieur « domestique inférieur au prix officiel converti » se résorbe rapidement, ce qui indique que les stocks antérieurs des circuits domestiques sont en cours d’absorption. La « hausse de 5 000 yuans en trois semaines » évoquée dans cet article mesure la vitesse de consommation des stocks des circuits domestiques, qui n’est pas synchronisée avec le rythme des ajustements de prix officiels.
V : Avis de SMM
1 : La chaîne des prix de location de puissance de calcul a parcouru tout son cycle, et la rareté de la puissance de calcul est passée d’un déséquilibre à un seul niveau à une pénurie totale. Les signaux de hausse des prix sont descendus du haut de gamme GB300 jusqu’au bas de gamme, l’appareil de bureau DGX Spark, et chaque maillon est en mouvement. Les contre-mesures telles que la recherche de modèles de substitution ou la modification des structures de durée de location sont inefficaces face à une pénurie totale de puissance de calcul ; le seul amortisseur pour les acteurs du côté de la demande est le temps : sécuriser l’approvisionnement plus tôt, ou acheter plus tard. Pour les systèmes de suivi des prix, la couverture doit également s’étendre jusqu’à l’extrémité finale — les cotations des appareils de bureau et du commerce de détail sont devenues des indicateurs avancés pour évaluer la tension sur l’ensemble de la chaîne.
2 : Le cadre analytique doit être amélioré, passant de « à quel niveau la demande est parvenue » à « à quel niveau la demande est parvenue et de quel niveau l’offre s’est retirée ». Si l’arrêt de la 5090 est officiellement confirmé par Nvidia, cela signifie que Nvidia réorganise de manière proactive sa pyramide de produits : le segment grand public cède la place au segment station de travail, et la même puce est concentrée vers les marchés à prime plus élevée. Mais du côté de la location, le calcul est inverse : le rapport coût-efficacité de la 5090 en inférence locale de génération vidéo dépasse celui de la Pro 6000 — à partir de la même plaquette, le producteur gagne davantage en vendant des cartes Pro, tandis que le loueur obtient une meilleure valeur en utilisant la 5090 ; les deux bilans pointent dans des directions opposées, ce qui explique pourquoi la hausse de prix de la 5090 est la plus rigide. L’impact est également double : l’offre d’occasion grand public se réduit avec l’arrêt de production, tandis que la série RTX Pro devient une nouvelle cible d’approvisionnement sur le marché de la location, et la commande massive de 20 000 cartes a déjà montré la voie.
3 : La capacité se dirige toujours vers les catégories offrant un rendement unitaire plus élevé. En 2023, Samsung a doublé sa capacité et misé sur la HBM alors que la mémoire standard était excédentaire ; en 2026, Nvidia a réorienté la GB202 vers la RTX Pro alors que les prix des cartes gaming montaient — à trois ans d’écart et dans deux secteurs différents, c’est la même logique de décision. Pour les investisseurs et les constructeurs, la prochaine vague de fluctuations de coûts ne viendra probablement pas des puces de calcul elles-mêmes, mais des catégories touchées par la réaffectation des capacités : mémoire standard, cartes graphiques grand public et composants de machines complètes — la hausse des prix de la mémoire soutenant la valeur résiduelle des machines complètes d’occasion suit la même logique.
4 : La rétention des stocks par les fournisseurs de serveurs est à la fois une conséquence des hausses de prix et un amplificateur de celles-ci. Plus la circulation d’occasion est mince, plus le prix au comptant est ferme, et moins les détenteurs sont disposés à vendre ; le point de rupture de cette rétroaction positive se situe du côté de l’offre — après l’arrêt de la 5090, le nouvel approvisionnement en cartes grand public existantes est coupé, et les conditions de réouverture de la circulation sont devenues plus strictes.
5 : L’écart de hausse de prix entre les puces conformes et les puces soumises à restrictions est une lecture en temps réel de la rente réglementaire. Les versions conformes ont une offre non limitée et des hausses plus faibles, tandis que les versions soumises à restrictions connaissent des hausses plus fortes ; la différence entre les deux correspond au prix converti des contrôles au moment présent. Elle fluctue avec l’évolution des paramètres de contrôle et ne doit être comptée ni dans la valeur de performance de l’équipement, ni servir de référence de prix à long terme.
6 : Le déplacement de l’attention centrale des responsables du calcul intelligent des opérateurs télécoms, de la « vente de puissance de calcul » vers « l’approvisionnement en équipements », marque la transmission de la rareté de la puissance de calcul de la couche des prix vers la couche de livraison des projets. Lorsque l’attention des gestionnaires de calcul intelligent passe du maintien des relations clients à la sécurisation de la chaîne d’approvisionnement, obtenir les marchandises devient plus important que négocier le prix — l’offre restreinte de puissance de calcul avancée est devenue une contrainte majeure pour les activités de puissance de calcul des opérateurs.
VI. Perspectives
À court terme (3 à 6 mois) : du T4 2026 au T1 2027, c’est la haute saison traditionnelle des achats centralisés des opérateurs et des entreprises publiques, aggravée par les échéances de livraison de fin d’année, si bien que la tension devrait persister, et la période T4 2026–T1 2027 constitue la première fenêtre la plus tendue. Les indicateurs d’observation passent à quatre : la confirmation officielle ou non de l’arrêt de la 5090 et la vitesse d’écoulement des stocks des canaux ; le prix de lancement de la RTX 5080 24 Go (qui marquera le nouveau plafond de la puissance de calcul grand public) ; la réapparition éventuelle des annonces de 4090 et à quel prix ; et l’arrêt ou non de la hausse des prix au comptant de la DDR5.
À moyen terme (6 à 12 mois) : surveiller la montée en cadence de la production de la série Vera Rubin au T1 2027, ainsi que le prix officiel et le rythme de livraison de la RTX Pro 5500 — si les produits de classe station de travail continuent d’obtenir d’importantes commandes, l’écart de prix entre le grand public et le professionnel se figera en deux marchés indépendants. Si le calendrier de production de Vera Rubin se déroule sans accroc, le second semestre 2027 devrait atténuer la pénurie actuelle de puissance de calcul ; si la production est inférieure aux attentes, la pénurie se prolongera jusqu’à la prochaine période de transition.
À long terme (un an ou plus) : au rythme annuel d’itération des architectures de puces de Nvidia, le point le plus tendu n’est jamais la notion calendaire d’« année prochaine », mais plutôt le creux de transition lors de chaque changement d’architecture. L’arrêt de la 5090 signale aussi une variable à plus long terme : lorsque les rendements unitaires des produits d’IA et des stations de travail sont systématiquement plusieurs fois supérieurs à ceux des produits grand public, la place du grand public dans la liste des priorités de capacité des fabricants de puces pourrait être définitivement rétrogradée — l’époque où cartes de jeu et cartes de calcul partagent la même origine et la même production touche à sa fin. La normalisation ou non de la rareté dépend de la vitesse relative de la croissance de la demande par rapport à l’élasticité totale de l’offre (la somme de la capacité de Nvidia, de la capacité mémoire et de la montée en puissance de la substitution nationale).