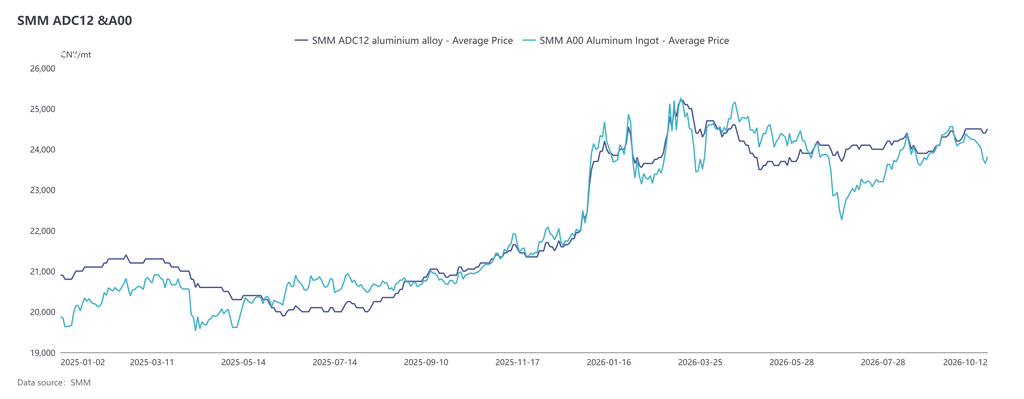
En septembre, les prix intérieurs de l'ADC12 se sont globalement consolidés à un niveau élevé, le centre de gravité se déplaçant vers le haut. Les prix ont augmenté de façon continue durant les deux premiers tiers du mois, soutenus par les coûts, avant de se consolider dans le dernier tiers, alors que les contrats à terme reculaient et que la prudence pré-vacances s'installait. Début octobre, les prix ont brièvement fléchi à 24 400 yuans/tonne avant de légèrement remonter. Au 12 octobre, le cours de référence SMM de l'ADC12 s'établissait à 24 500 yuans/tonne, en hausse cumulée de 400 yuans/tonne par rapport à début septembre.
Côté coûts, les données SMM montrent qu'en septembre 2026, le coût total théorique de l'industrie pour l'ADC12 a augmenté de 1,1 % en glissement mensuel pour atteindre 23 829 yuans/tonne, les coûts des principales matières premières étant globalement en hausse. Parmi eux, le coût de la ferraille d'aluminium par tonne a augmenté de 221 yuans par rapport à août pour atteindre 21 507 yuans/tonne, sa part reculant légèrement à 90,3 % ; le coût du cuivre a augmenté de 20 yuans/tonne en glissement mensuel pour atteindre 922 yuans/tonne, représentant environ 3,9 % ; le coût du silicium a légèrement progressé de 11 yuans/tonne pour atteindre 487 yuans/tonne, sa part se maintenant à 2,1 %.
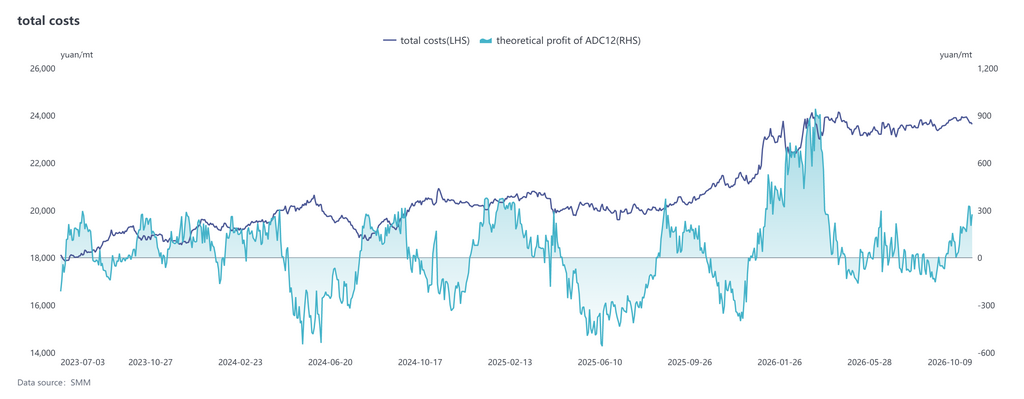
Le côté coûts a été le principal moteur de la hausse des prix de l'ADC12 en septembre. La fermeté des prix de l'aluminium a soutenu les prix de la ferraille d'aluminium, et les prix du cuivre ont progressé de concert. En outre, le renforcement du contrôle de la facturation inversée dans le Henan, le Jiangxi et d'autres régions — certaines zones suspendant leurs activités ou intensifiant les inspections — a resserré l'offre de ferraille d'aluminium conforme et maintenu les prix d'achat toutes taxes comprises à un niveau élevé. Les coûts de production globaux des entreprises ont continué de grimper, laissant peu de marge pour des concessions de prix volontaires. À certains stades, la hausse des prix des produits finis a dépassé celle des matières premières, améliorant la rentabilité théorique de l'industrie, avec un bénéfice théorique par tonne d'environ 133 yuans en septembre.
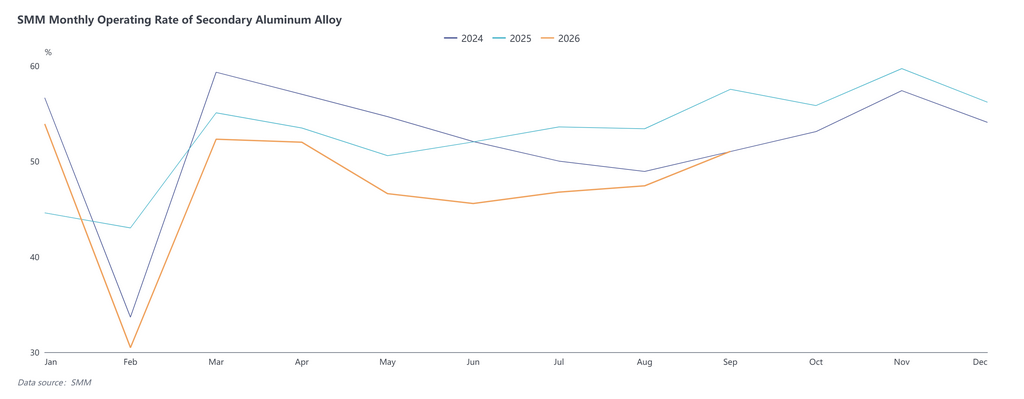
Côté demande, septembre a marqué le début de la haute saison traditionnelle de consommation, les commandes en aval se redressant par rapport à août et la demande finale des secteurs automobile et autres s'améliorant légèrement, bien que les caractéristiques de haute saison restent moins prononcées. Selon les données de la CAAM, la production automobile en septembre a atteint 2,99 millions d'unités, en hausse de 11,4 % en glissement mensuel mais en baisse de 8,7 % en glissement annuel. La production de véhicules à énergie nouvelle s'est établie à 1,814 million d'unités, en hausse de 12,2 % en glissement annuel. La CAAM a noté qu'au cours des trois premiers trimestres, le marché automobile global a présenté un schéma de « faiblesse à l'intérieur, vigueur à l'extérieur », le marché chinois restant sous pression tandis que les exportations maintenaient une croissance relativement rapide, et que la nouvelle dynamique des véhicules à énergie nouvelle et d'autres segments continuait de se libérer. Pour le quatrième trimestre, à mesure que la politique de reprise devient plus efficace et que diverses activités de promotion de la consommation avancent, le déclin des ventes automobiles intérieures devrait se réduire. Combiné à la croissance continue des exportations, la demande le long de la chaîne industrielle automobile bénéficiera d'un certain soutien. Cependant, étant donné que la reprise de la demande finale intérieure reste insuffisante, la demande en aval d'ADC12 ne devrait s'améliorer que légèrement à court terme, et l'impulsion réelle reste à confirmer. En termes d'offre, le taux d'utilisation de l'industrie des alliages d'aluminium secondaire en septembre était de 51,0 %, en hausse de 3,6 points de pourcentage en glissement mensuel mais en baisse de 6,5 points de pourcentage en glissement annuel. La production a poursuivi sa tendance de reprise, bien que le taux d'utilisation reste inférieur au niveau de l'année précédente. Les commandes des entreprises se sont améliorées par rapport à la période précédente, offrant un certain soutien au rebond du taux d'utilisation. Cependant, la libération de la demande de haute saison a été globalement modérée, et l'enthousiasme d'achat en aval ne s'est amélioré que modestement. Parallèlement, affectées par une application plus stricte des politiques fiscales, les questions de l'offre restreinte de ferraille d'aluminium conforme et des coûts d'approvisionnement élevés sont restées non résolues, et la libération de la production des entreprises a continué d'être limitée par le côté matières premières. En outre, la plupart des entreprises ont maintenu une production normale pendant les vacances de la Fête de la Mi-Automne, seules quelques-unes ayant organisé de courtes pauses, ce qui a eu un impact limité sur le taux d'utilisation mensuel global.
Le taux d'utilisation de l'industrie en octobre devrait reculer en glissement mensuel, principalement en raison des effets combinés des dispositions de vacances et du resserrement continu des politiques fiscales. Côté vacances, les grandes entreprises et les fournisseurs directs d'aluminium liquide ont généralement maintenu leur production, certaines réduisant de manière appropriée les charges de production ; les autres entreprises ont pour la plupart organisé des vacances de 3 à 5 jours. Côté politique, l'application fiscale plus stricte a continué d'exposer certaines entreprises à une offre insuffisante de matières premières et à des coûts d'approvisionnement élevés, limitant davantage la stabilité de la production et la libération des capacités.
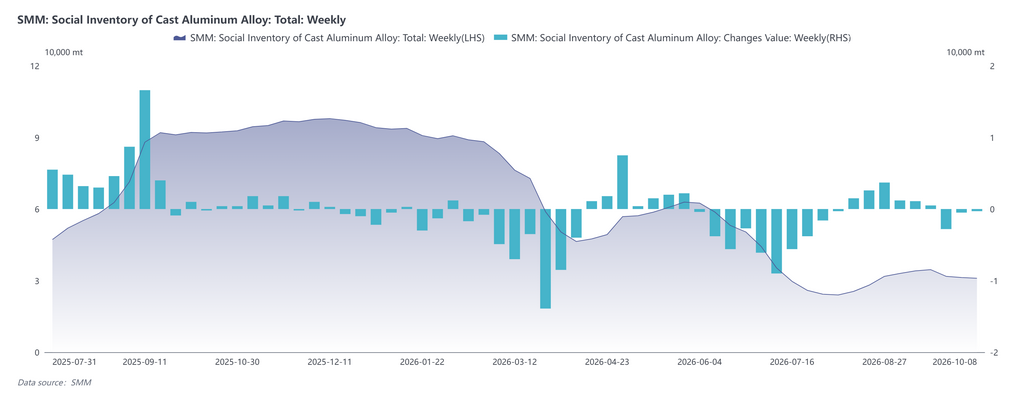
Côté stocks, les stocks sociaux de lingots d'alliage d'aluminium de fonderie en Chine en septembre ont montré un schéma d'accumulation suivi de déstockage. Du début au milieu du mois, affectés par une libération de la demande de haute saison inférieure aux attentes, les stocks se sont accumulés de façon continue ; à partir de fin septembre, à mesure que la base s'élargissait et que la demande de constitution de stocks pré-vacances se libérait progressivement, les stocks sociaux sont passés au déstockage. Au 8 octobre, les stocks sociaux ont encore légèrement diminué pour atteindre 31 000 tonnes. À l'avenir, si les commandes en aval s'améliorent et que la demande d'achat se libère davantage, combinées aux contraintes de production dues à l'offre restreinte de ferraille d'aluminium conforme, les stocks sociaux continueront de se déstocker modestement ; si la reprise de la demande est inférieure aux attentes tandis que les reprises de production des entreprises entraînent un rebond de l'offre, les stocks pourraient encore s'accumuler à nouveau. Il convient de prêter une attention particulière à la réalisation de la demande et aux changements de politique de facturation fiscale.
Pour octobre, le marché devrait poursuivre le bras de fer entre le soutien des coûts et l'insuffisance du suivi de la demande, les prix évoluant principalement latéralement avec une performance globale relativement ferme. Côté coûts, si la surveillance de la conformité des factures fiscales continue de se resserrer, la difficulté d'approvisionnement en matières premières et la pression sur les coûts persisteront, offrant un solide soutien sous les prix au comptant. Côté demande, bien que les achats en aval se redressent progressivement après les vacances, la libération de la demande de haute saison de septembre-octobre a été inférieure aux attentes, et les commandes des utilisateurs finaux ainsi que la demande de réapprovisionnement n'ont pas encore montré de croissance significative. Si cet état persiste, le soutien des coûts fonctionnera davantage comme un plancher que comme un moteur de hausse des prix. Côté offre, les reprises de production des entreprises entraînent une reprise progressive des taux d'utilisation, mais l'offre restreinte de matières premières conformes et les coûts d'approvisionnement élevés pourraient limiter la libération de la production. Dans un contexte de faible reprise de la demande, les contraintes d'offre apporteront un soutien relativement limité aux prix. Globalement, les prix de l'ADC12 en octobre bénéficieront d'un solide soutien des coûts en dessous et d'un potentiel de hausse limité par la capacité d'absorption de la demande, et devraient se consolider à un niveau élevé avec une volatilité limitée, dans une fourchette de négociation de 23 800 à 24 800 yuans/tonne. À l'avenir, il conviendra de prêter une attention particulière aux tendances des prix de l'aluminium, aux progrès de la mise en œuvre de la politique de facturation fiscale, aux changements de l'offre de ferraille d'aluminium conforme et aux conditions réelles d'achat en aval.