SMM, 12 octobre :
Le 12 octobre, le prix moyen des concentrés de wolframite (≥65 %) a clôturé à 337 000 yuans/tonne standard (base 65 % WO3). Par rapport au record de 1 050 500 yuans/tonne standard établi le 12 mars, le prix a reculé de près de 70 % en sept mois, soit une baisse de 67,92 % ; même par rapport aux 453 500 yuans/tonne standard du 5 janvier en début d'année, l'écart reste considérable. En revenant sur la trajectoire du marché du tungstène cette année, la faiblesse de la demande finale a été une force impossible à ignorer derrière cette vague de baisse des prix. À l'avenir, de multiples facteurs, dont la configuration offre-demande, le soutien des coûts et l'environnement macroéconomique, continueront de façonner l'orientation des prix du tungstène.
Les concentrés de wolframite ont chuté de près de 68 % en sept mois ; l'APT et la poudre de tungstène ont également connu des replis notables
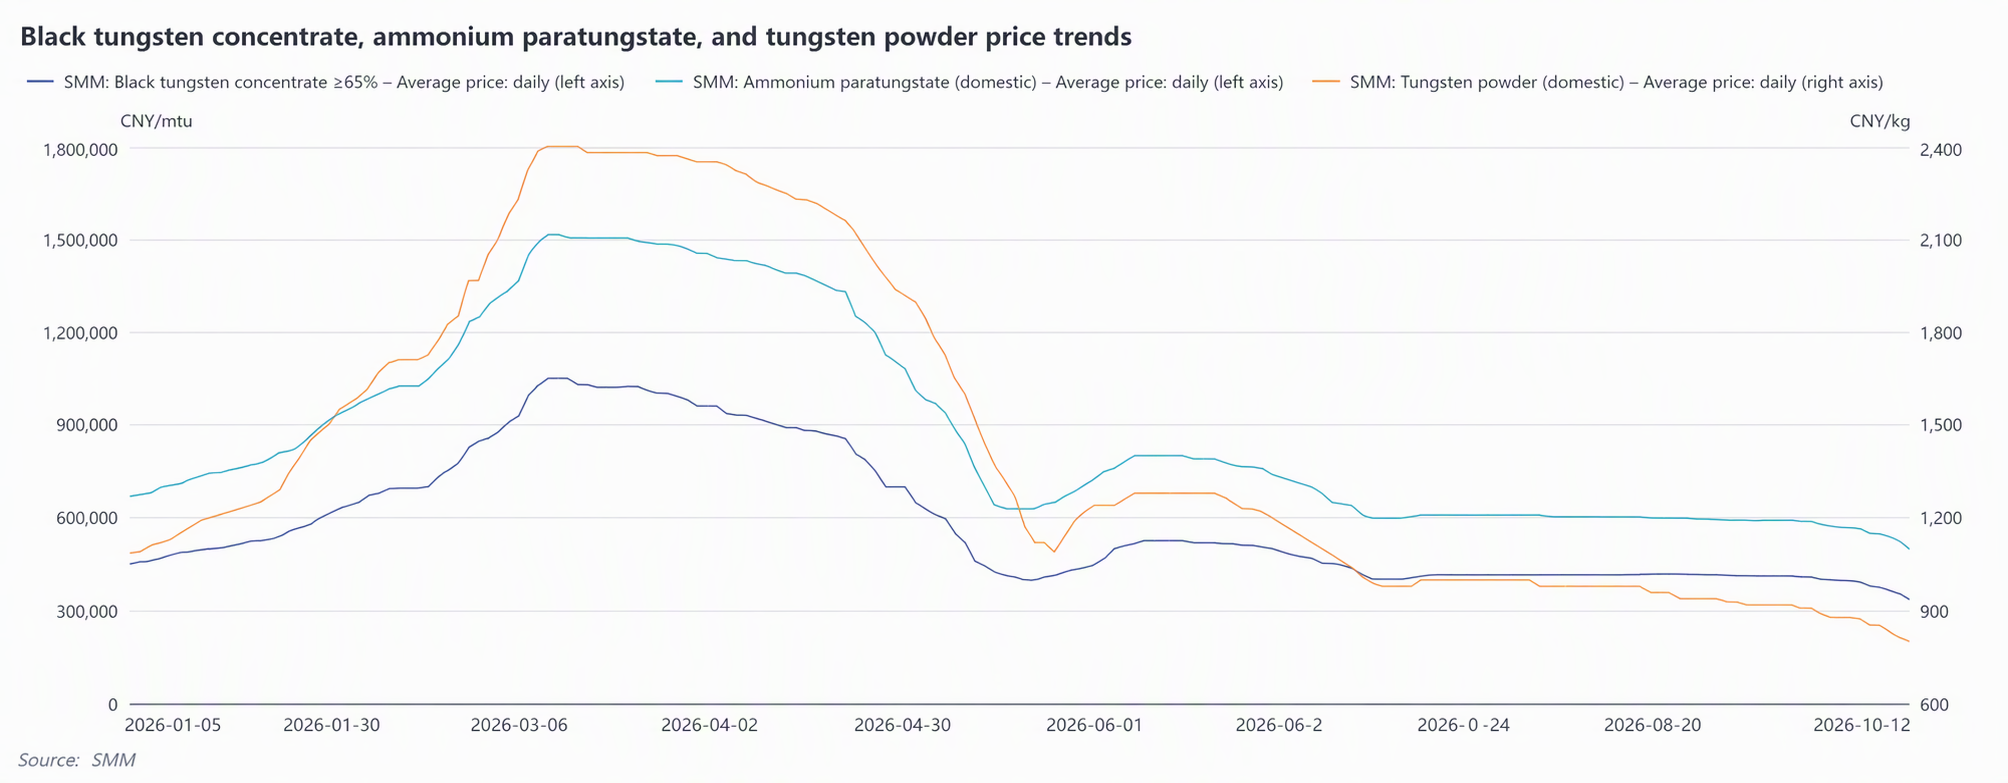
Un examen des tendances historiques des prix sur l'ensemble de la chaîne industrielle du tungstène montre que, premièrement, après que le prix moyen des concentrés de wolframite (≥65 %) a atteint son record le 12 mars, malgré des stabilisations et des rebonds intermittents, la tendance générale est restée orientée à la baisse. Au 12 octobre, le prix moyen avait reculé du record de 1 050 500 yuans/tonne standard à 337 000 yuans/tonne standard, soit une baisse de 67,92 % en sept mois.
Concernant l'évolution des prix de l'APT : le prix moyen record de l'APT (domestique) établi le 12 mars était de 1 515 000 yuans/tonne métrique, et comparé à son prix moyen de 500 000 yuans/tonne métrique le 12 octobre, le prix moyen a baissé de 67 % en sept mois.
Un examen des tendances des prix de la poudre de tungstène montre que : le prix moyen record de la poudre de tungstène (domestique) établi le 12 mars était de 2 400 yuans/kg, et comparé à son prix moyen de 805 yuans/kg le 12 octobre, le prix moyen a baissé de 66,46 % en sept mois.
Perspectives du marché
Actuellement, le marché du tungstène se trouve dans une configuration déséquilibrée d'« offre tendue, demande faible ». Du côté de l'offre, bien que l'approvisionnement en matières premières de tungstène soit globalement tendu, les arrêts pour maintenance de certaines fonderies ont entraîné une accumulation des stocks de matières premières ; les stocks du côté de la fusion restent élevés, et avec des quotas miniers du quatrième trimestre relativement abondants, certaines entreprises ont besoin de réduire leurs stocks et de récupérer des liquidités. Ces facteurs entremêlés exercent collectivement une pression sur les prix du tungstène.
À l’avenir, les évolutions dans les domaines suivants méritent une attention particulière :
Premièrement, la demande peut-elle se redresser ? Alors que le centre des prix du tungstène continue de se déplacer à la baisse, la question de savoir si le repli des prix peut stimuler la volonté de réapprovisionnement en aval et entraîner une reprise de la demande de tungstène sera une variable clé influençant l’orientation des prix.
Deuxièmement, les commandes du quatrième trimestre pour le carbure cémenté. Le quatrième trimestre est traditionnellement une petite saison de pointe pour la demande dans l’industrie du carbure cémenté, et les volumes de commandes réels peuvent servir d’indicateur clé pour évaluer la vigueur de la demande en aval et déterminer le moment où les prix du tungstène pourraient se stabiliser.
Troisièmement, les changements marginaux du côté des exportations. À mesure que les prix du tungstène en Chine reculent, l’écart de prix entre les marchés chinois et étrangers s’élargit, rendant les produits chinois à base de tungstène plus attractifs sur le plan des prix. Le marché devrait connaître une activité d’exportation au quatrième trimestre, notamment parce que la constitution de stocks avant Noël par les entreprises étrangères de tungstène pourrait devenir un canal d’absorption des stocks nationaux.
Lecture recommandée :