À partir d'octobre 2025, les données de calendrier d'exportation des aciéries ont été ajoutées. La production prévue de barres d'armature et de fil machine inclut les exportations mais exclut les exportations de billettes d'acier.
Selon l'enquête SMM auprès de 56 producteurs d'acier clés de l'échantillon :
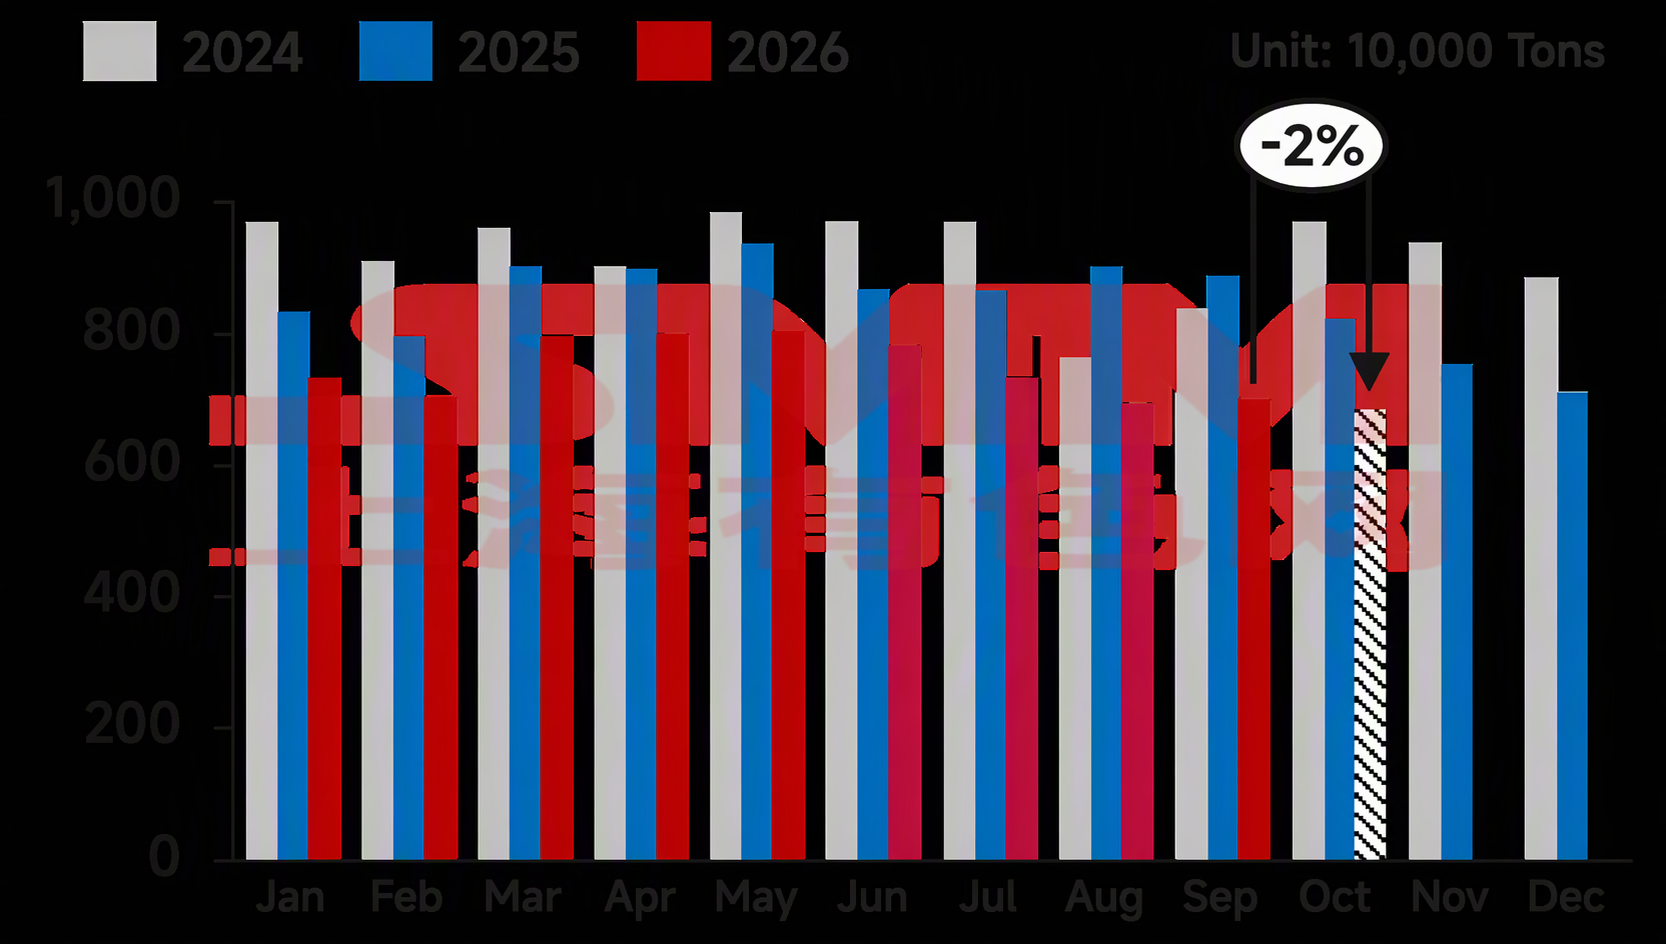
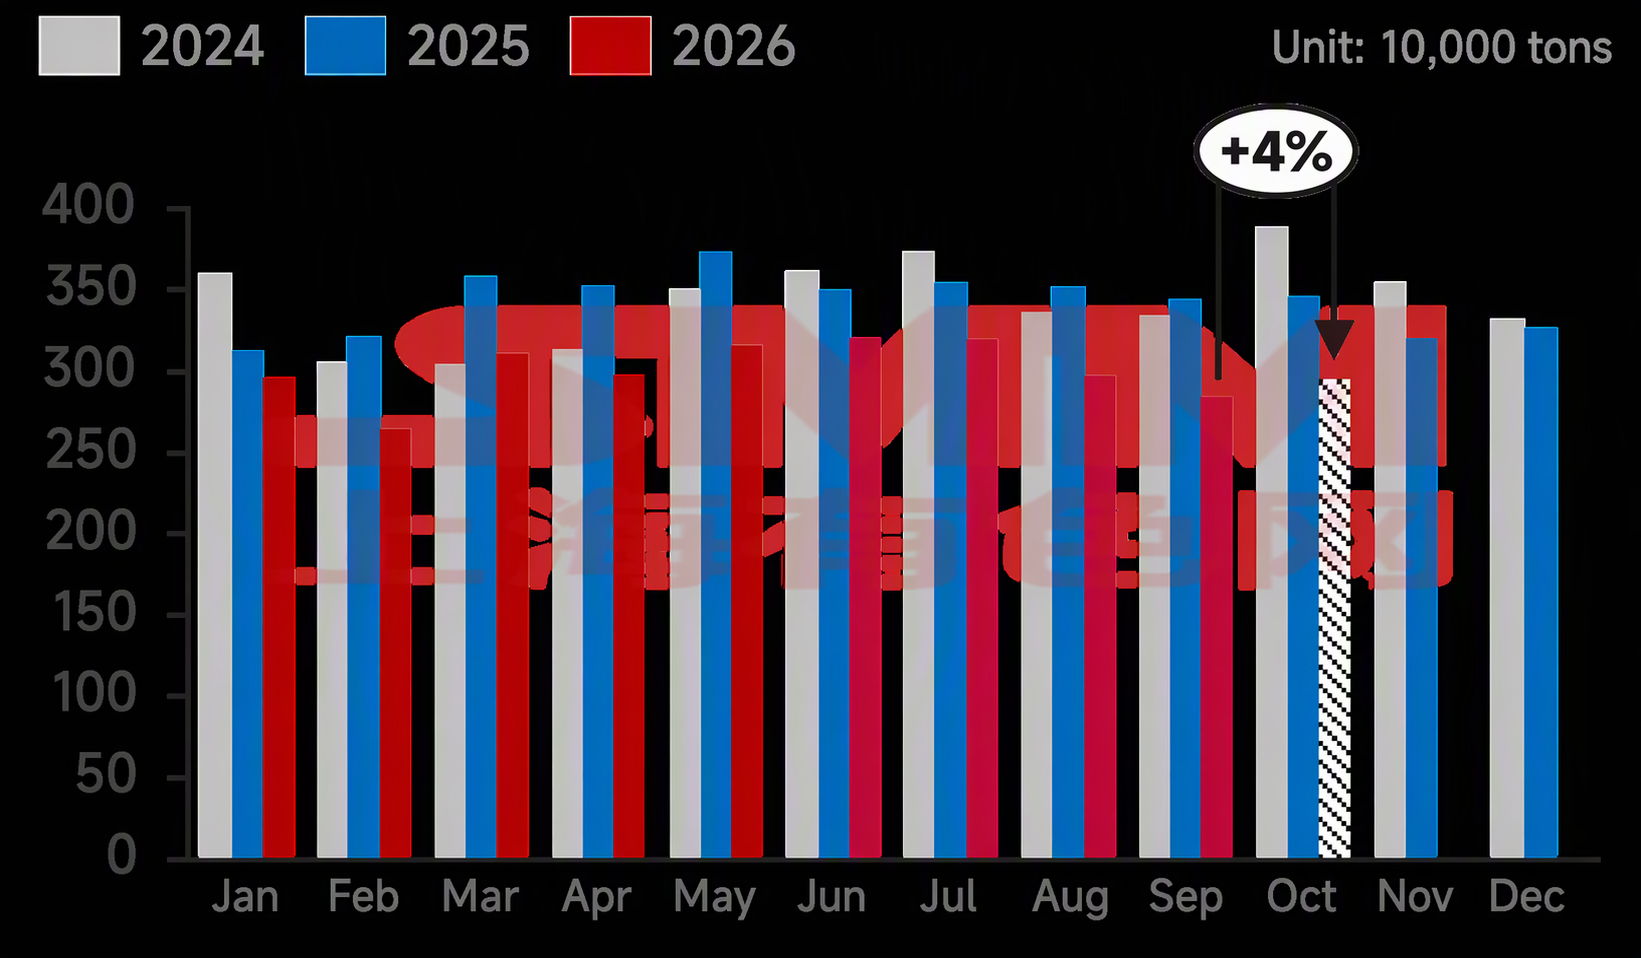
- En octobre, la production prévue de barres d'armature était de 6,8366 millions de tonnes, en baisse de 123 100 tonnes, soit 1,77 %, par rapport à la production réelle de septembre.
- En octobre, la production prévue de fil machine était de 2,9535 millions de tonnes, en hausse de 124 700 tonnes, soit 4,41 %, par rapport à la production réelle de septembre.
Graphique 1-2 : Calendriers de production de barres d'armature et de fil machine dans les aciéries de construction grand public (56 aciéries)
Source : SMM
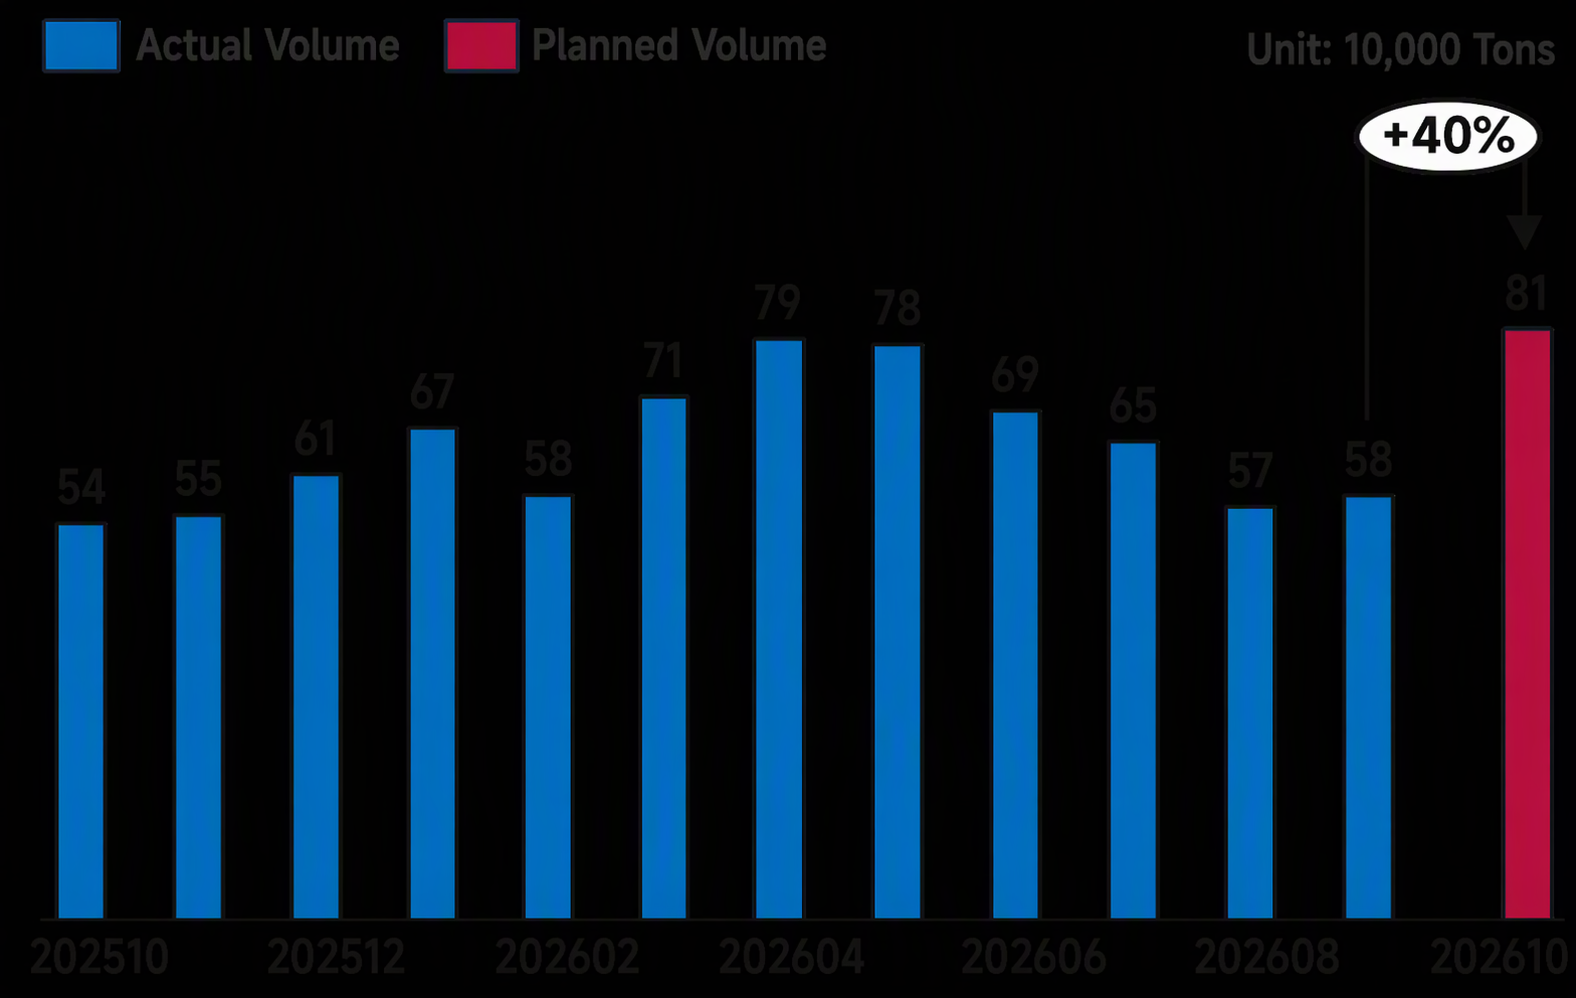
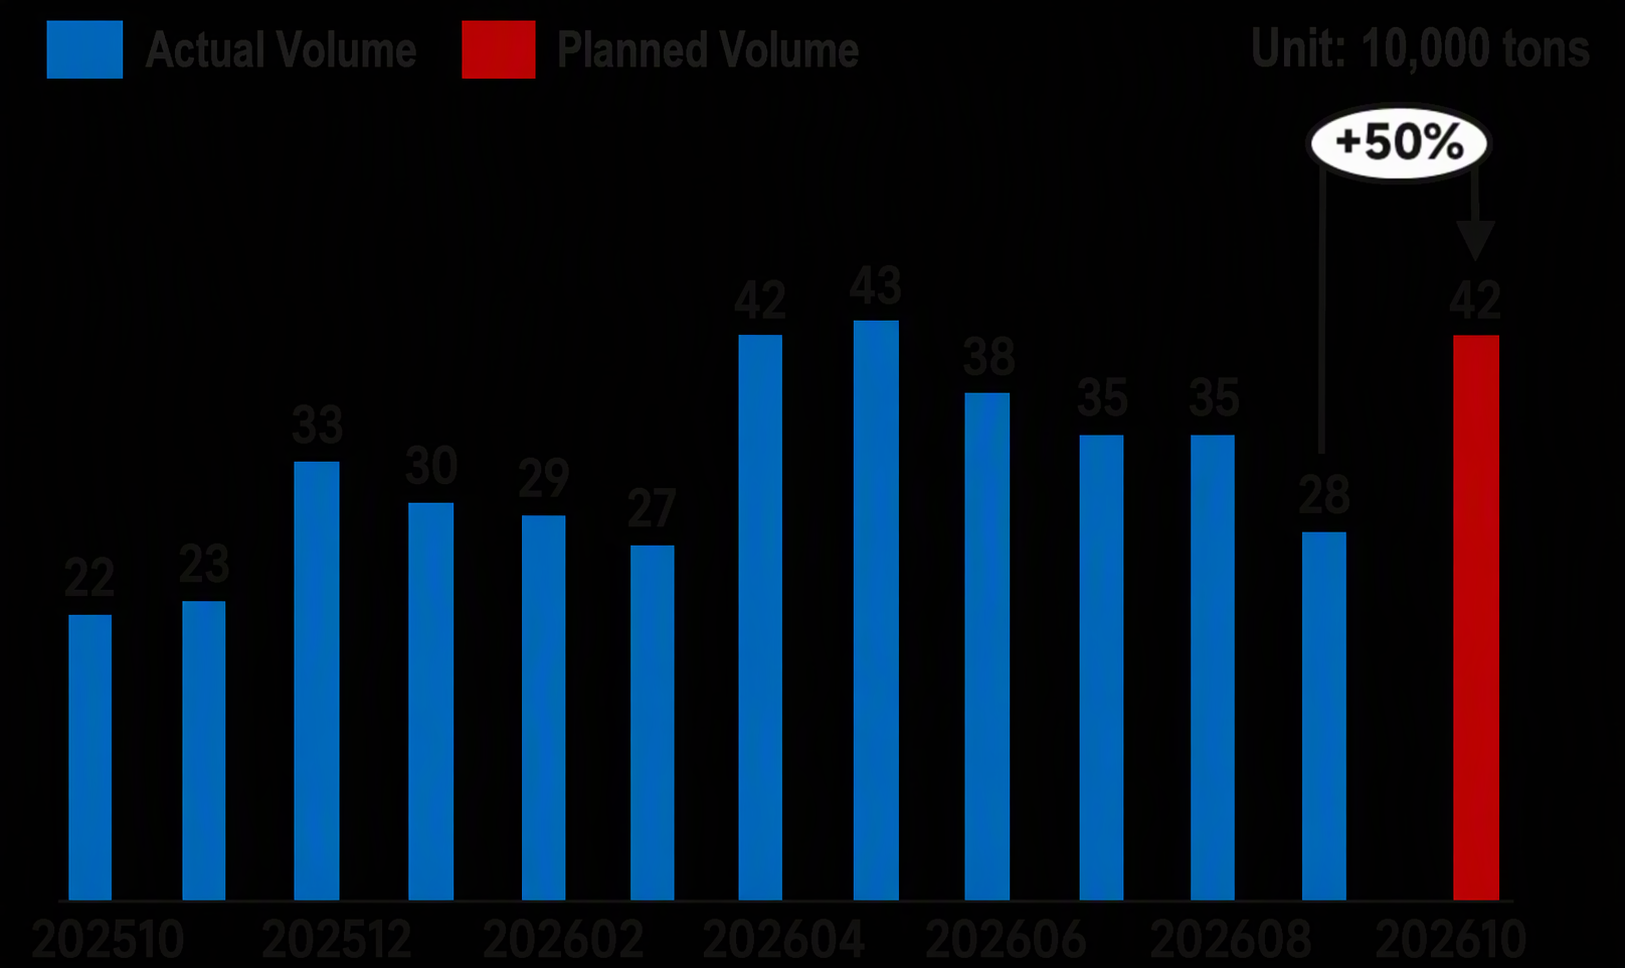
- En octobre, le calendrier d'exportation des produits longs en acier des aciéries de l'échantillon était de 805 000 tonnes, en hausse de 230 000 tonnes en glissement mensuel. Parmi ce total, le calendrier d'exportation des billettes d'acier était de 420 000 tonnes, en hausse de 50 % en glissement mensuel.
Plus précisément, pour les billettes d'acier, comme la mi-septembre à la fin septembre coïncidait avec la fête de la Mi-Automne et les congés de la fête nationale en Chine, les acheteurs étrangers ont constitué des stocks à l'avance, ce qui a entraîné une libération concentrée de la demande de commandes à l'exportation. De plus, certaines aciéries du nord de la Chine, anticipant l'arrivée de l'hiver et une détérioration saisonnière de la demande sur le marché intérieur, ont augmenté les commandes à l'exportation pour alléger la pression des expéditions. Pour les barres d'armature et le fil machine, la demande en Asie du Sud-Est a commencé à reprendre en septembre, les acheteurs étrangers augmentant leurs achats rigides. Les aciéries ont également légèrement augmenté leurs volumes d'exportation étant donné la faiblesse générale de la demande sur le marché intérieur, les commandes étant principalement programmées pour octobre-novembre.
Graphique 3 : Calendriers d'exportation des produits longs en acier dans les aciéries de l'échantillon (y compris les billettes d'acier)
Source : SMM
Graphique 4 : Calendriers d'exportation des billettes d'acier dans les aciéries de l'échantillon
Source : SMM
Par région :
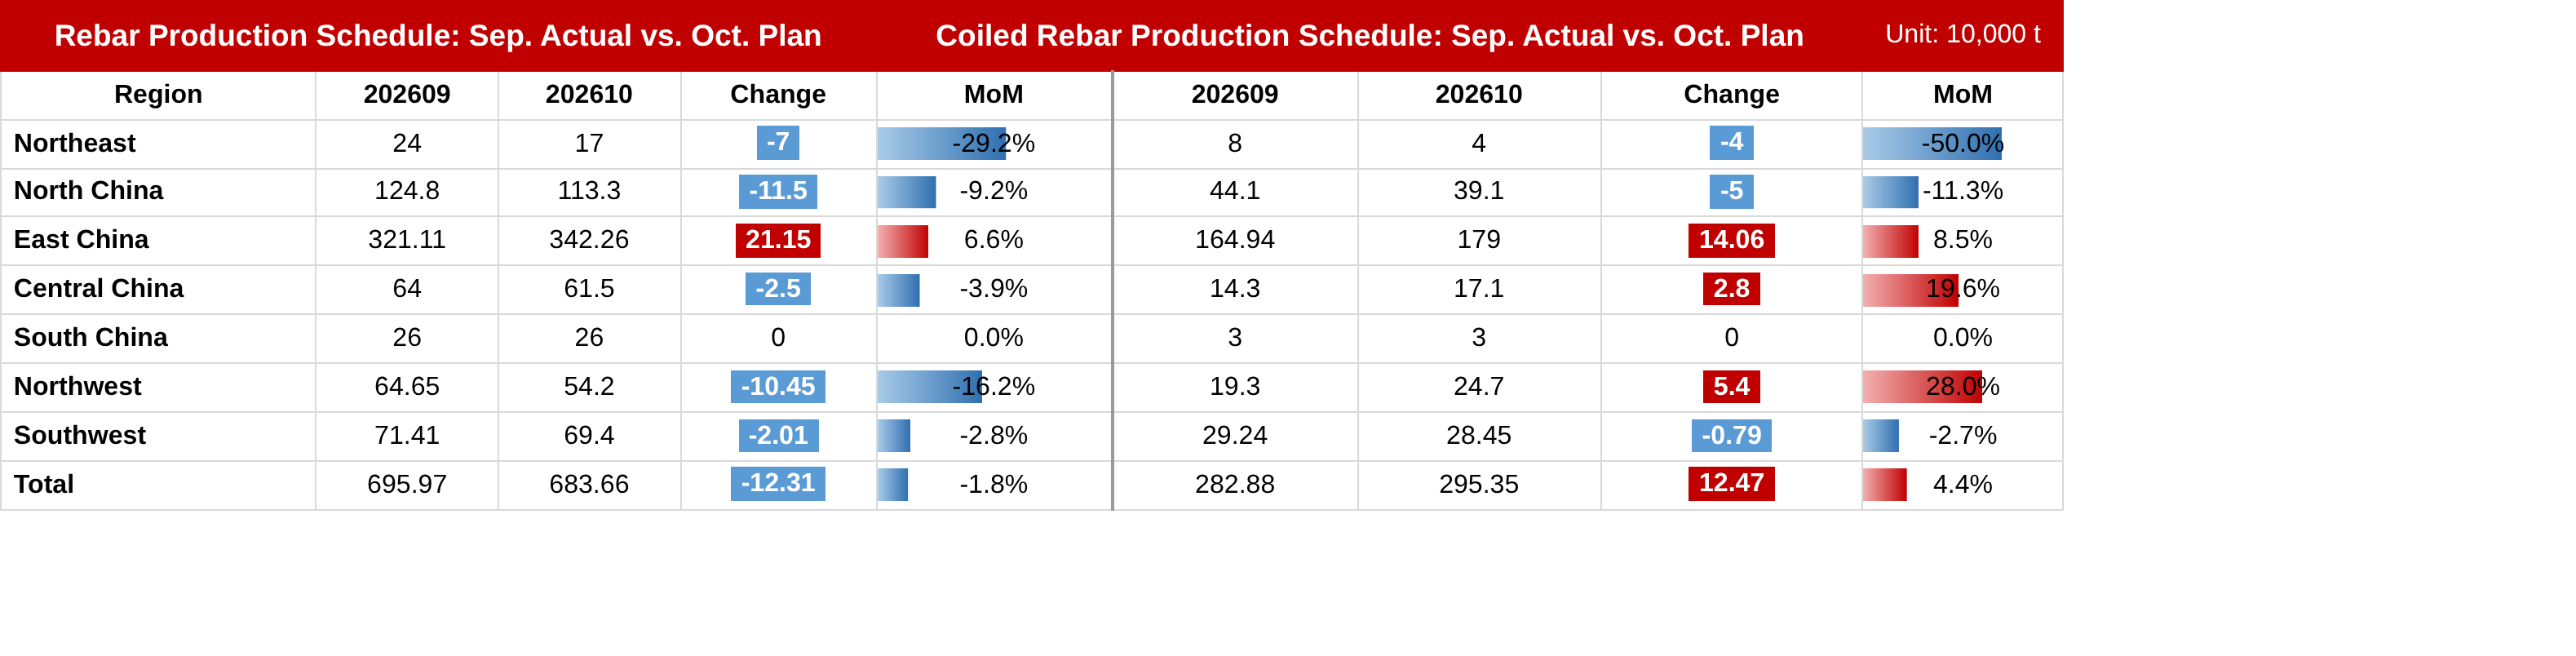
Tableau 1 : Valeurs réelles du mois dernier et volumes prévus de ce mois pour la production de barres d'armature et de barres enroulées
Source : SMM
Nord-Est de la Chine : La demande dans la région du Nord-Est diminuera progressivement au quatrième trimestre. Certaines aciéries, compte tenu des faibles attentes de demande en fin d'année, ont continué d'augmenter les volumes d'exportation. Les commandes de produits finis ont été moins performantes que celles des billettes d'acier, de sorte qu'octobre est resté axé sur les commandes d'exportation de billettes d'acier.
Nord de la Chine : Au cours de la période précédente, les hauts fourneaux du Shanxi ont été arrêtés pour maintenance en raison de pénuries de charbon. Dans le contexte actuel de pertes, la production ne reprendra pas en octobre, et certaines productions de fil machine ont encore légèrement diminué. De plus, les aciéries du Hebei ont des plans de maintenance, entraînant une baisse notable de la production globale de barres d'armature.
Chine de l'Est : certaines aciéries de la région ont repris une production normale dans les hauts-fourneaux précédemment en maintenance, avec une nette reprise de la production des lignes de laminage pour l'acier de construction. Par ailleurs, la rentabilité globale de la région était meilleure que sur les autres marchés, et certaines usines ont réorienté la fonte vers l'acier de construction. Combiné à de fortes commandes à l'exportation dans certaines usines, la production de barres d'armature et de fil machine a fortement augmenté.
Chine du Centre et du Sud : en septembre, certaines usines ont programmé à l'avance la maintenance des lignes de laminage en raison de pertes. En octobre, la rentabilité du fil machine était meilleure que celle des barres d'armature ; les lignes de laminage de fil machine sont donc revenues à une production normale tandis que les barres d'armature ont maintenu leurs niveaux de production antérieurs, entraînant une légère hausse de la production de fil machine. De plus, certaines usines ont subi des pertes importantes dans la production d'acier de construction et ont continué à réduire la production de barres d'armature tout en se tournant vers d'autres produits sidérurgiques, ce qui a entraîné une légère baisse globale de la production régionale de barres d'armature.
Nord-Ouest : les aciéries de la région ont connu une faible rentabilité dans la production de matériaux de construction. De la mi à la fin septembre, des plans de maintenance temporaires ont été mis en place pour les hauts-fourneaux et les lignes de laminage, entraînant une baisse significative de la production de matériaux de construction.
Sud-Ouest : les aciéries de la région ont coopéré avec les politiques de réduction de la production. En octobre, certains producteurs ont légèrement réduit leur production. De plus, certains producteurs ayant précédemment placé des hauts-fourneaux en maintenance ont reporté leurs plans de reprise de production en raison de l'absence d'amélioration de la rentabilité.
Côté coûts :
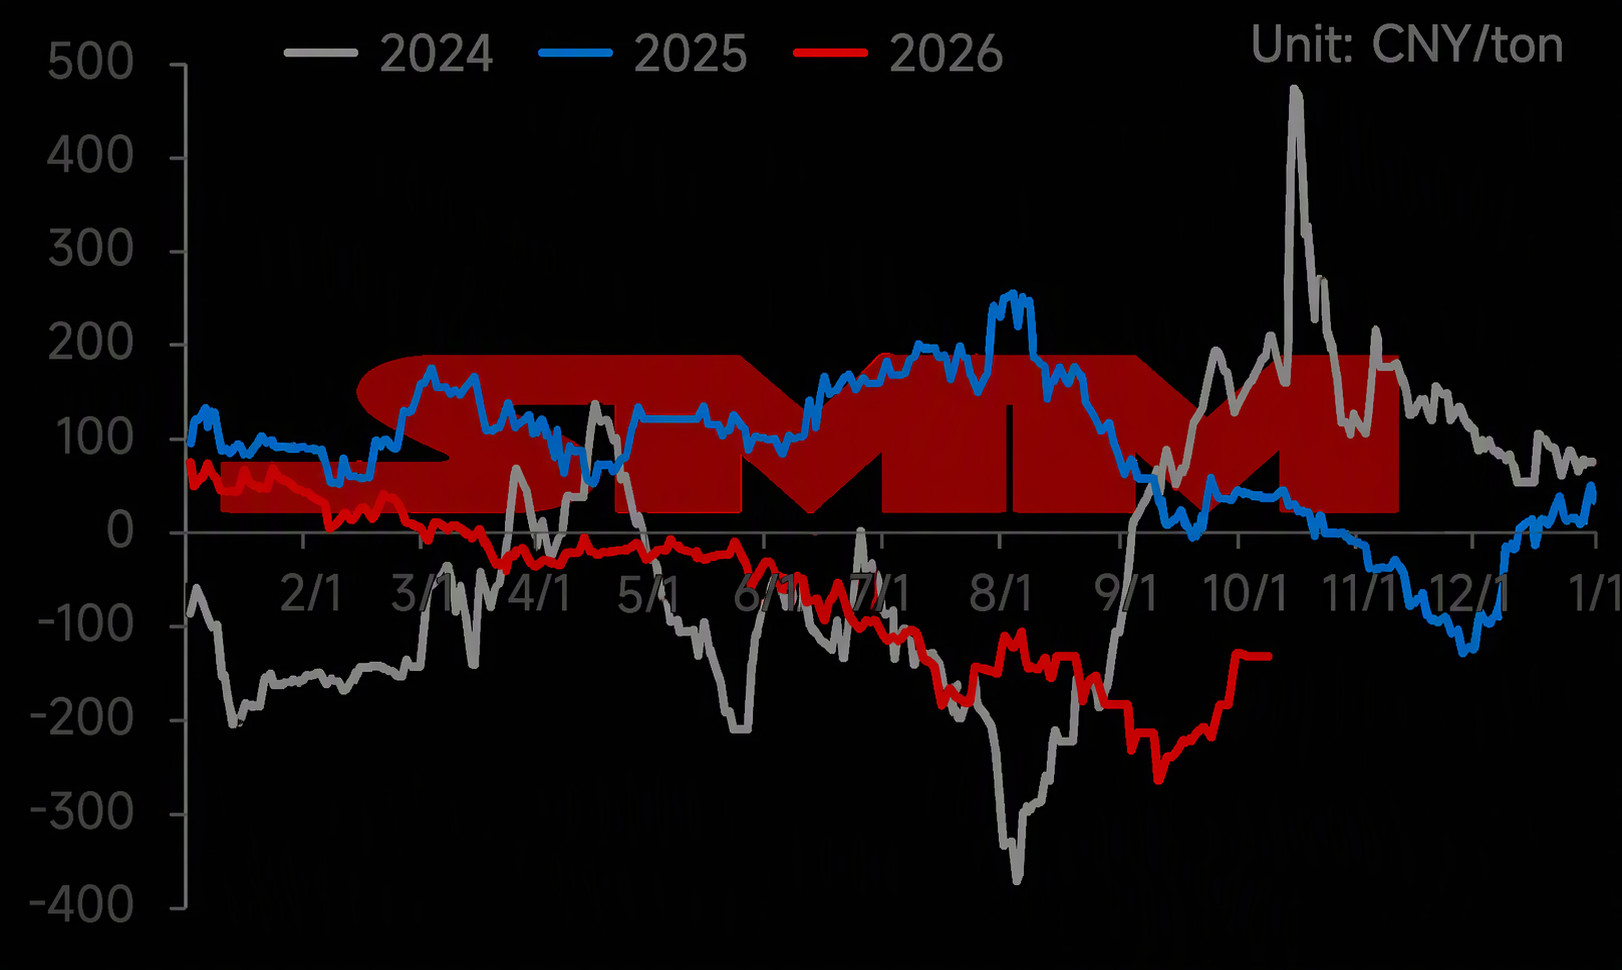
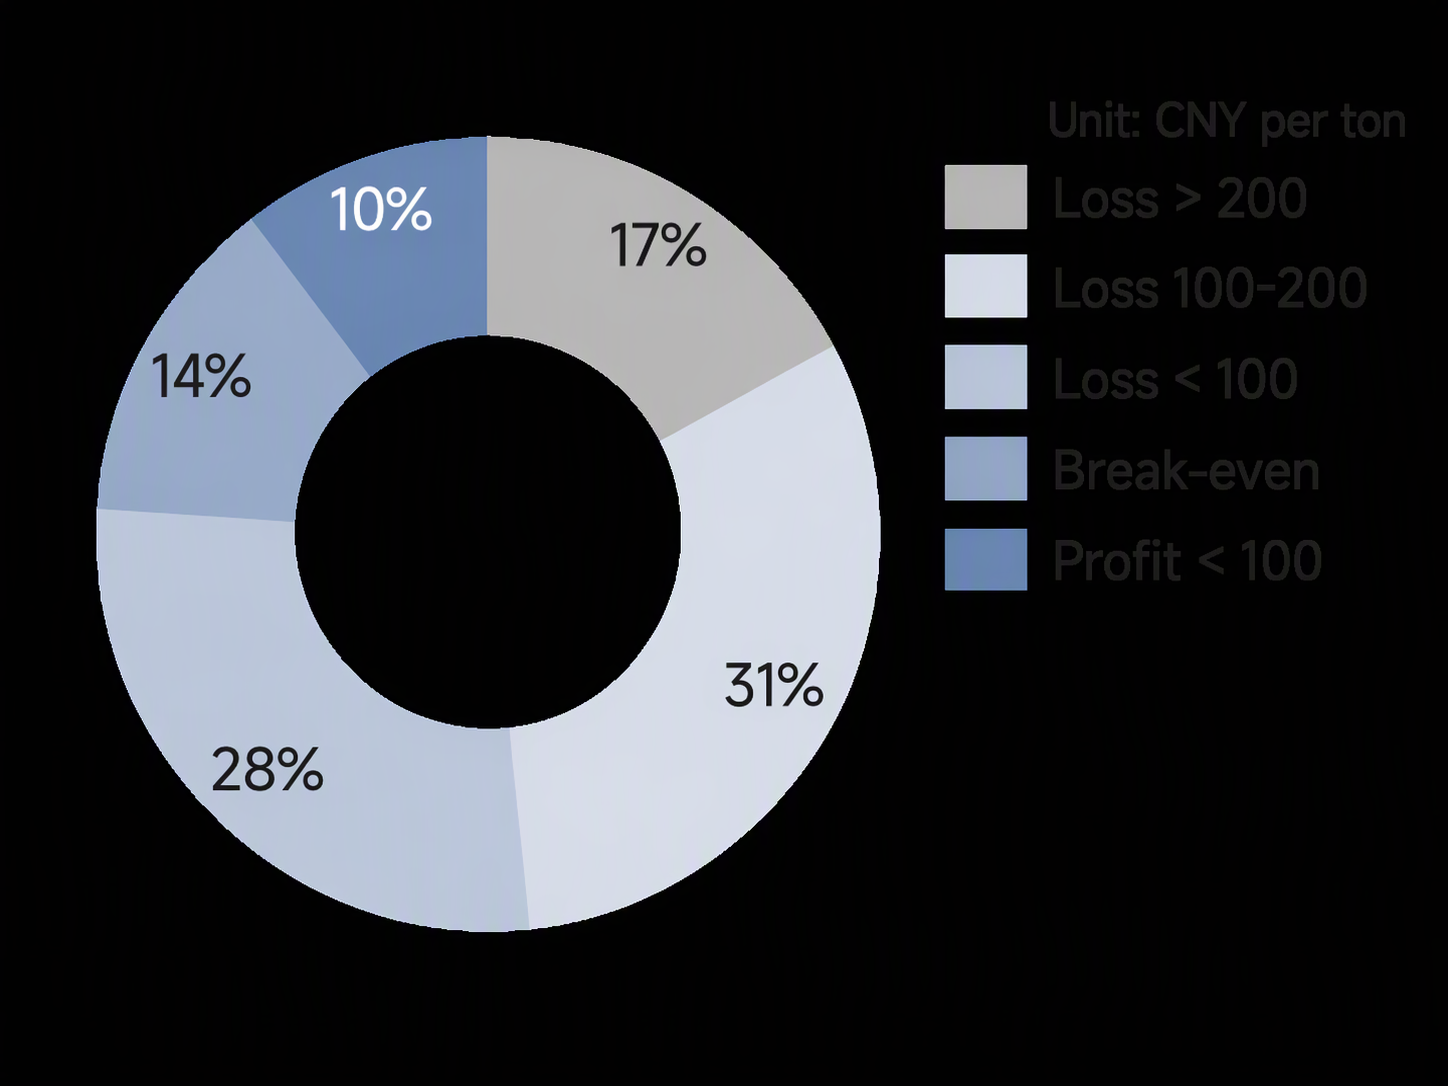
La deuxième baisse des prix du coke a été mise en œuvre, et des attentes persistent pour une troisième baisse. Bien que le côté coûts se soit orienté à la baisse, l'amélioration reste relativement limitée. Les aciéries continuent de subir des pertes généralisées, le taux de rentabilité actuel étant de 10,34 %, en nouvelle baisse par rapport au mois précédent. Actuellement, le niveau général de rentabilité se situe entre -200 et 0.
Graphique 5 : Tendance du profit en temps réel de la production de barres d'armature dans les aciéries de 2024 à ce jour
Source : SMM
Graphique 6 : Rentabilité marginale des barres d'armature des aciéries de l'échantillon
Source : SMM
Perspectives :
Actuellement, la divergence de production entre les régions est prononcée. Les aciéries du nord-est de la Chine ont augmenté les commandes d'exportation de billettes pour atténuer la pression commerciale intérieure au quatrième trimestre, compte tenu du fait que la demande ralentira progressivement après l'arrivée de l'hiver. Dans l'est de la Chine, certains producteurs, bénéficiant d'une rentabilité relativement meilleure que dans d'autres régions, ont largement repris une production normale de matériaux de construction après avoir terminé leur maintenance antérieure, certains producteurs côtiers augmentant encore les exportations de barres d'armature. Dans d'autres régions, certaines aciéries poursuivent encore leurs plans de maintenance de fin d'année, la production globale diminuant. En conséquence, la production quotidienne moyenne prévue de matériaux de construction en octobre devrait encore baisser, mais cette baisse sera relativement limitée. La répartition de la production entre barres d'armature et fil machine continue de diverger. La rentabilité globale du fil machine est relativement meilleure que celle des barres d'armature. Certains producteurs ont repris une production normale en octobre après la maintenance de septembre, entraînant au contraire une augmentation de la production de fil machine en octobre.
Dans l'ensemble, les aciéries subissent encore des pertes généralisées dans la production de matériaux de construction à ce stade. La plupart des aciéries ont une faible motivation pour produire des matériaux de construction. De plus, certains producteurs ont avancé leurs plans de maintenance, maintenant la production à des niveaux moyens à bas. À l'approche de novembre-décembre, certains producteurs organiseront des plans de maintenance de fin d'année, et la production de matériaux de construction devrait rester à des niveaux bas ou faire face à des attentes de nouvelles réductions.