I. Revue hebdomadaire des prix
Cette période de référence couvrait la fête de la mi-automne et les congés de la fête nationale (le marché au comptant était fermé du 1er au 7 octobre). Les prix du germanium sont restés stables pendant la période : le lingot de germanium (50 Ω/cm) était coté à 27 250 yuans/kg et le dioxyde de germanium (99,999 %) à 19 250 yuans/kg, tous deux inchangés par rapport aux niveaux d'avant les congés, sans ajustement de prix lors des deux séances de négociation suivant les congés. Auparavant, le 24 septembre, le lingot de germanium et le dioxyde de germanium avaient été augmentés respectivement de 250 yuans et de 100 yuans, et le marché est entré dans une phase de digestion des prix plus élevés après les congés.
Dans une perspective à plus long terme, le cycle haussier actuel des prix du germanium a commencé début août, le prix moyen du lingot de germanium grimpant progressivement de 23 750 yuans/kg (début août) à 27 250 yuans/kg, soit un gain cumulé d'environ 14,7 %, caractérisé par un schéma en escalier d'« une marche par semaine ». Au cours des sept dernières semaines couvertes par ce rapport, le lingot de germanium a augmenté de 9,0 % par rapport à 25 000 yuans/kg, et le dioxyde de germanium de 6,9 % par rapport à 18 000 yuans/kg, sans aucun repli hebdomadaire au cours de la période, montrant une résilience des prix plus forte que la plupart des métaux mineurs.
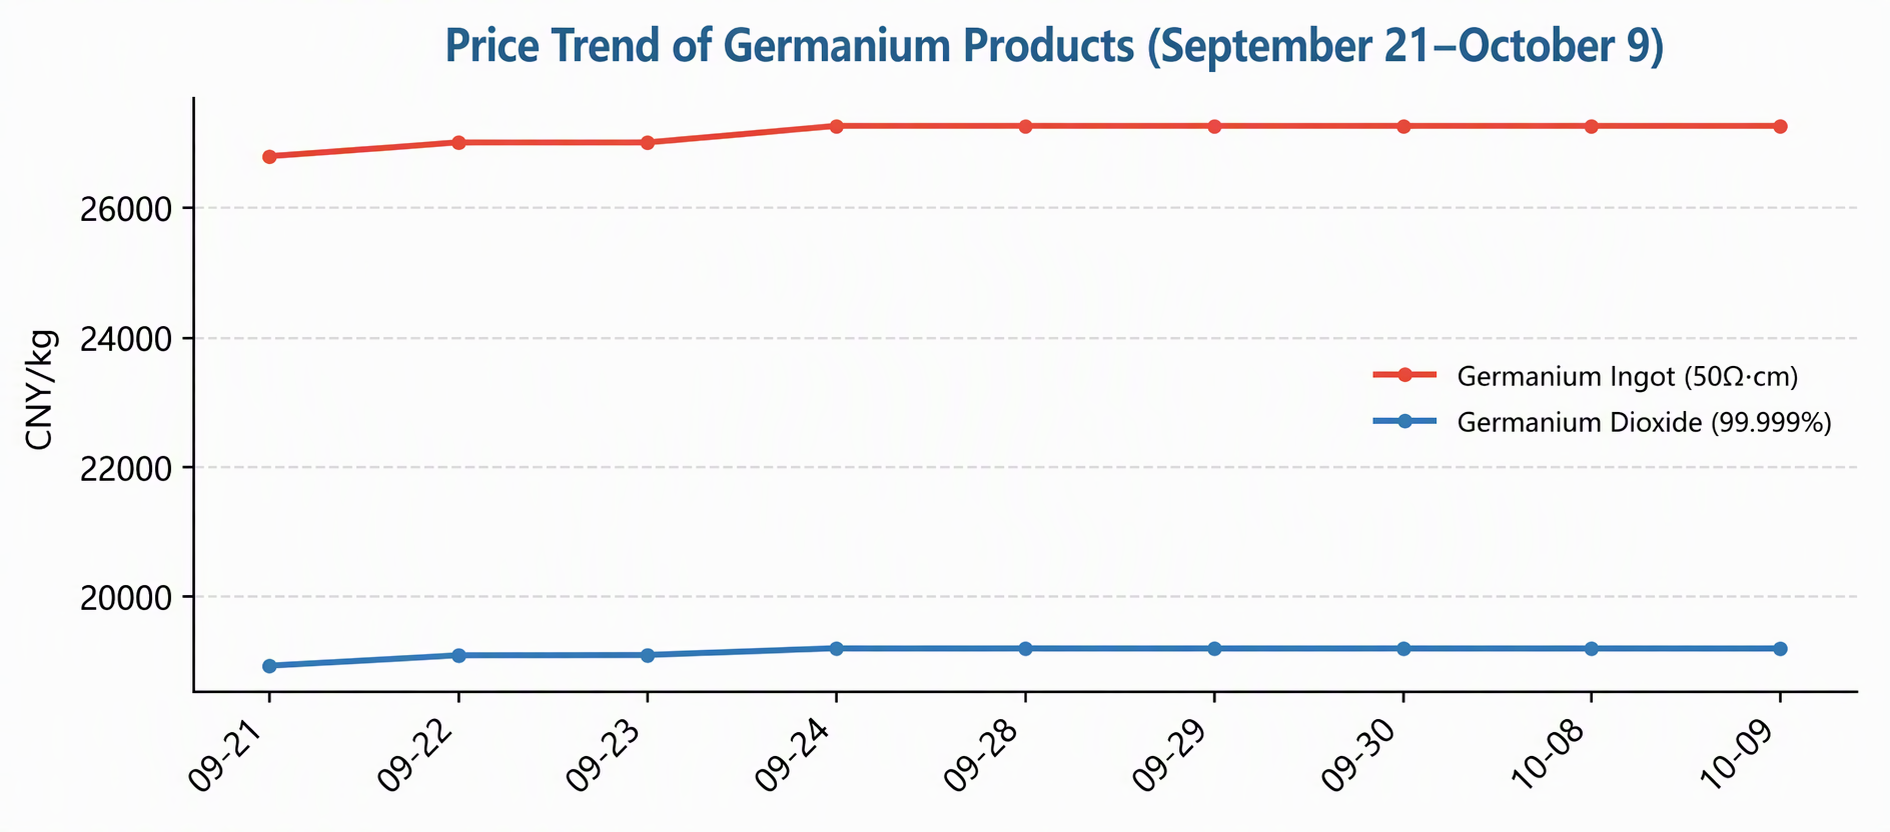
Graphique 1 : Évolution des prix des produits à base de germanium (21 septembre – 9 octobre)
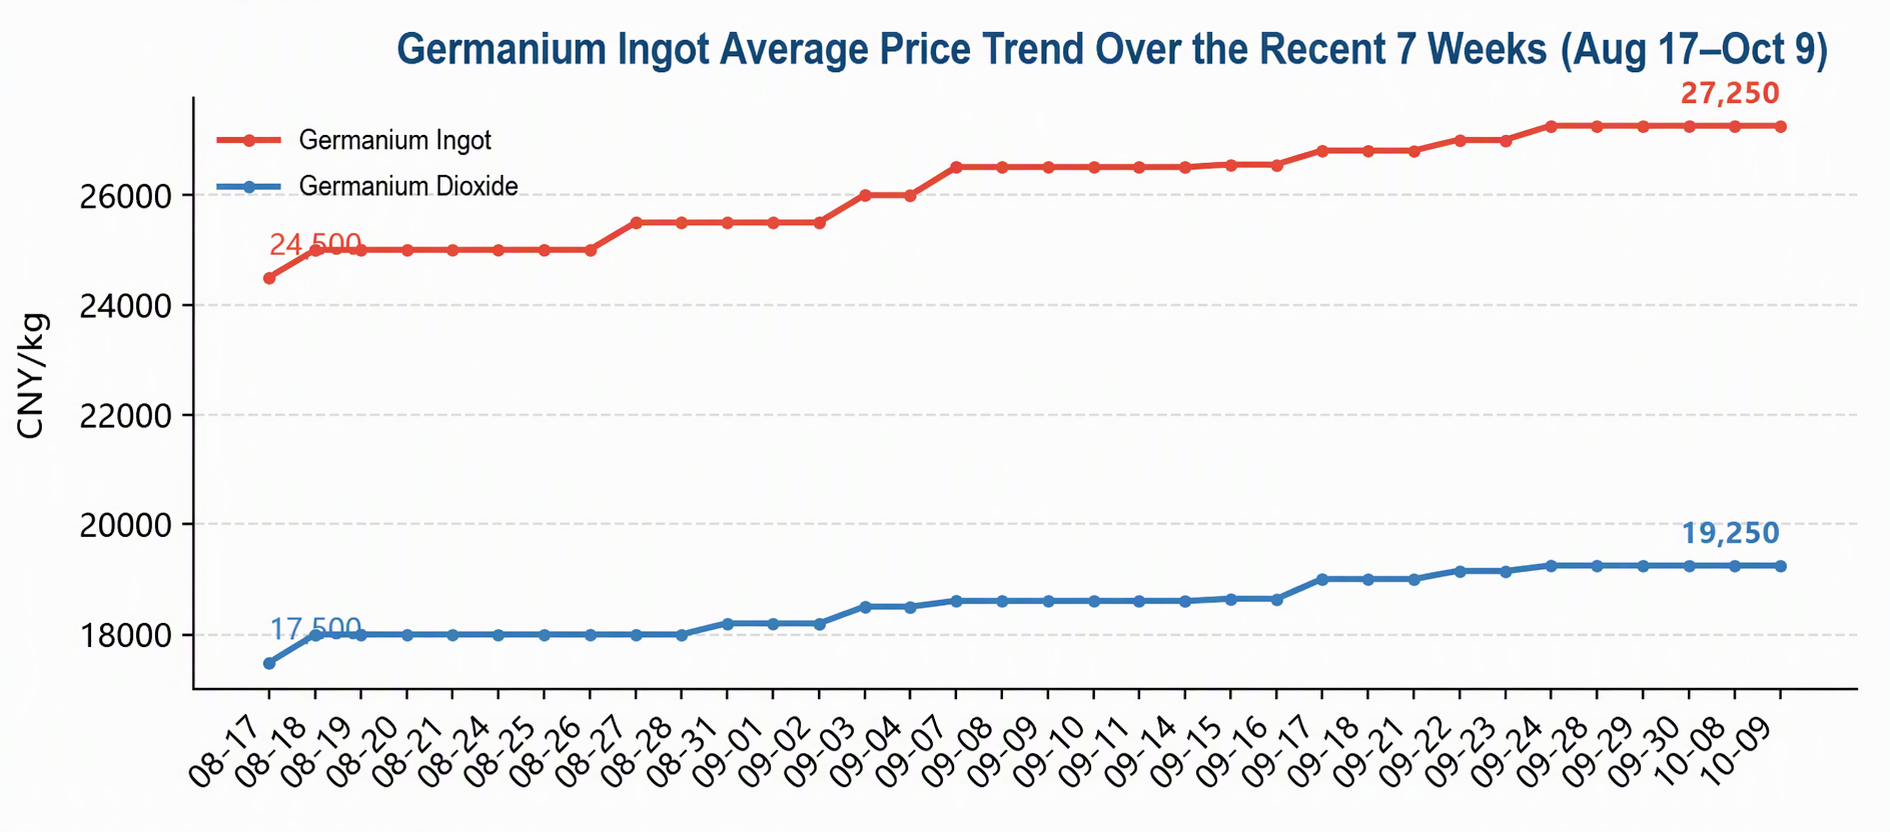
Graphique 2 : Prix moyens des produits à base de germanium au cours des 7 dernières semaines (17 août – 9 octobre)
II. Dynamique de l'offre
L'offre est restée limitée, ce qui constitue le principal soutien de la hausse soutenue des prix du germanium. En Chine, le germanium est principalement associé aux minerais de plomb-zinc et au lignite, avec une production minière totale limitée à la source, une offre restreinte de matières contenant du germanium, de faibles stocks de matières premières chez les fonderies et une flexibilité de production limitée. Le germanium recyclé provient principalement des rebuts de préformes de fibres optiques et des rebuts d'usinage de lentilles infrarouges, dont les volumes sont faibles et les canaux dispersés, ce qui rend difficile une compensation efficace de l'offre primaire.
Dans un contexte de hausse continue des prix, les fonderies et les négociants ont largement adopté une attitude de rétention des ventes à bas prix et de cotation élevée dans l'expectative. Les cargaisons au comptant réellement disponibles sur le marché sont restées durablement limitées, et les vendeurs ont conservé l'initiative en matière de fixation des prix.
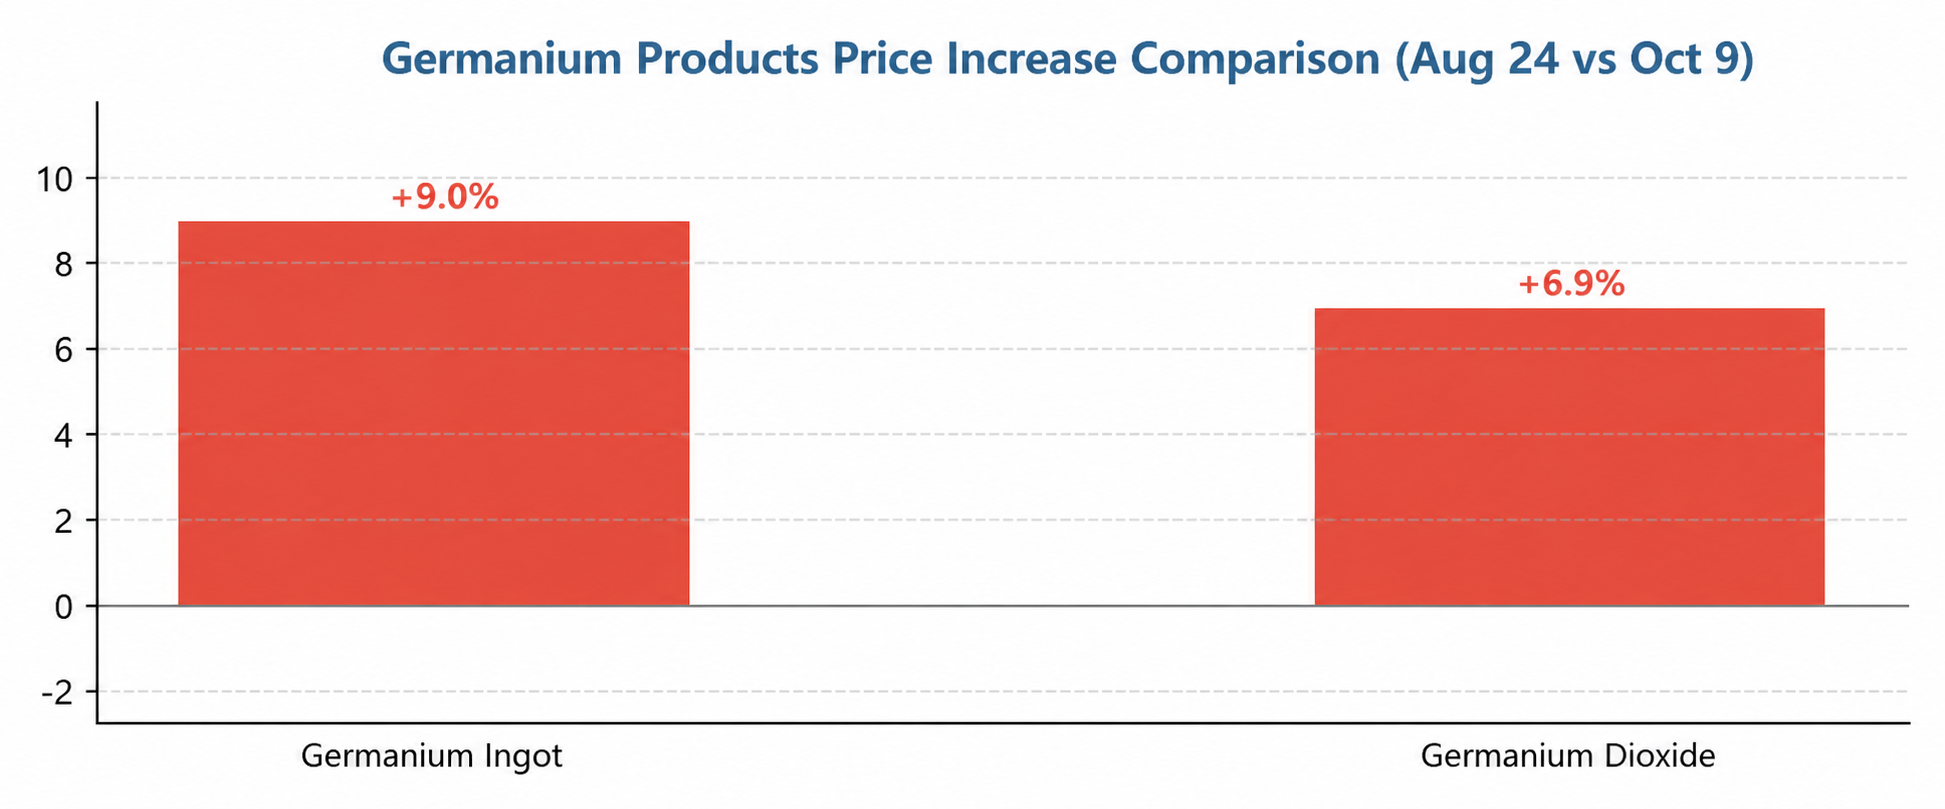
Graphique 3 : Comparaison des variations en % des prix des produits à base de germanium au cours des 7 dernières semaines (24 août vs. Octobre 9)
III. Importations, exportations et politiques
Les contrôles à l'exportation des produits liés au germanium ont continué d'être appliqués de manière régulière, les exportations nécessitant une approbation au cas par cas et une circulation restreinte des cargaisons à l'étranger. Les prix du germanium sur les marchés hors de Chine sont depuis longtemps nettement supérieurs aux prix intérieurs. Avec l'écart de prix inversé entre les marchés chinois et étrangers, l'impulsion à l'exportation des cargaisons nationales coexiste avec les contraintes de contrôle. Les prix élevés à l'étranger ont créé un effet de « rehaussement du plafond » sur les prix intérieurs, et les fonderies nationales ont continué de rapprocher leurs cotations des niveaux étrangers.
D'un point de vue macroéconomique, le sommet sino-américain a abouti à un consensus en huit points, comprenant un arrangement de réduction tarifaire réciproque de 30 milliards de dollars dans le domaine économique et commercial et la mise en place d'un mécanisme de conseil commercial, donnant un ton globalement positif. Si l'environnement des exportations s'améliore à la marge, il conviendra de prêter attention au rythme des approbations d'exportation et à l'évolution de l'écart de prix entre les marchés chinois et étrangers.
IV. Demande finale
Les signaux du côté de la demande dans cette hausse des prix du germanium sont relativement solides : l'optique infrarouge est le moteur principal — le germanium est le matériau clé des lentilles infrarouges des caméras thermiques, et la demande des secteurs de la défense nationale et militaire, de la surveillance de sécurité, de la mesure industrielle de température et de la vision nocturne automobile reste très robuste. Le quatrième trimestre est traditionnellement la haute saison des livraisons de commandes militaires et des achats d'équipements de sécurité, et les producteurs de lentilles infrarouges en aval avaient déjà intensifié leurs stocks de matériaux contenant du germanium à la fin du troisième trimestre.
La demande des satellites et des fibres optiques a formé une résonance : les substrats de germanium sont un matériau clé des cellules solaires à l'arséniure de gallium à haut rendement utilisées dans les satellites, et le déploiement accéléré des constellations de satellites en orbite basse stimule les commandes de substrats de germanium. La demande de tétrachlorure de germanium utilisé dans le dopage des fibres optiques est restée stable parallèlement à la construction des réseaux de communication optique. Il convient de noter que l'acceptation par l'aval de prix supérieurs à 26 000 yuans/kg s'est affaiblie par rapport à la phase antérieure de prix bas, et l'impulsion marginale de la demande sur les prix s'est quelque peu atténuée.
V. Perspectives du marché
À court terme, la configuration d'une offre tendue en résonance avec la demande de haute saison reste inchangée, et les prix du germanium devraient continuer de se consolider sur une note ferme avec un centre en hausse. Toutefois, étant donné que la digestion en aval des prix élevés prend du temps, le rythme des hausses pourrait progressivement ralentir par rapport à la période précédente, et une phase de consolidation latérale pour accumuler de l'élan avant la prochaine progression est plus probable.
À moyen et long terme, la logique de long terme du germanium est la plus solide parmi les métaux mineurs stratégiques : côté offre, les ressources mondiales de germanium sont fortement concentrées en Chine (représentant plus de 60 % de la production mondiale), avec de fortes caractéristiques de minéral associé et une croissance limitée ; côté demande, les trois grands scénarios que sont l'infrarouge (militaire + civil), les substrats pour satellites et la fibre optique sont tous en phase d'expansion, et l'écart entre l'offre et la demande tend à se creuser. Le centre du prix du germanium devrait évoluer vers 30 000 yuans/kg. Les risques résident dans la stimulation par les prix élevés de la réduction et de la substitution en aval (certains producteurs de lentilles infrarouges ont déjà commencé à évaluer des matériaux alternatifs tels que le sulfure de zinc) et dans l'avancement de la mise en service de nouveaux projets d'approvisionnement à l'étranger.
Points clés à surveiller la semaine prochaine
|
Domaine d'intérêt |
Détails |
|
Côté demande |
Vigueur des livraisons de commandes infrarouges militaires au T4 et pic saisonnier des achats de sécurité |
|
Demande supplémentaire |
Rythme de déploiement des constellations de satellites en orbite basse et durabilité des commandes de substrats en germanium |
|
Côté offre |
Approvisionnement en matières contenant du germanium provenant des minerais de plomb-zinc et du lignite, et stocks de matières premières chez les fonderies |
|
Politique et marché étranger |
Rythme des approbations de contrôle des exportations et évolution de l'écart de prix entre les marchés chinois et étrangers |
|
Risque de substitution |
Progrès dans l'application de matériaux alternatifs tels que le sulfure de zinc sous des prix élevés |
Remarque : les données de prix sont arrêtées au 9 octobre 2026 (le 10 octobre étant un samedi, aucune mise à jour des cotations au comptant) ; aucune cotation du marché au comptant n'était disponible pendant les congés de la fête nationale du 1er au 7 octobre.