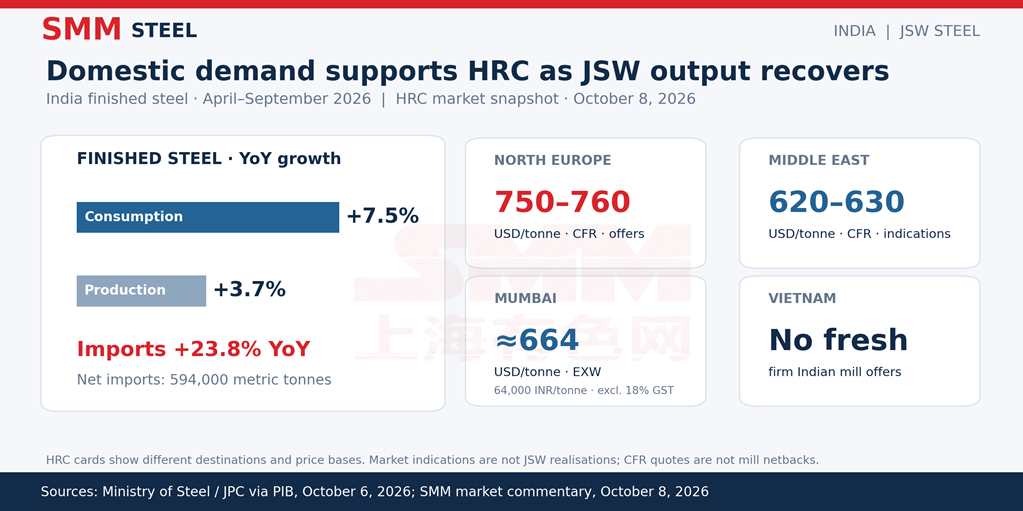
L'Europe est restée la cotation la plus élevée selon le suivi du marché SMM, avec des offres indiennes de bobines laminées à chaud (HRC) à 750–760 USD/tonne CFR Europe du Nord. Les indications pour le Moyen-Orient étaient de 620–630 USD/tonne CFR, tandis qu'aucune nouvelle offre ferme des aciéries indiennes n'a été signalée vers le Vietnam. Le flux de transactions européennes est resté lent, de sorte que la cotation plus élevée ne se traduit pas par des ventes à l'exportation réservées plus importantes.
Pour les décisions d'allocation des aciéries, la comparaison pertinente est le revenu net à l'exportation après déduction des coûts de fret, de transport intérieur, de port et de financement. La disponibilité des quotas européens et le droit de douane de 50 % hors quota façonnent l'accès au marché, tandis que le CBAM ajoute des obligations de déclaration des émissions intrinsèques et de carbone. La cotation européenne majorée doit donc être évaluée au regard des conditions de dédouanement et des coûts à l'arrivée avant de pouvoir soutenir un avantage de réalisation.
Sur le plan intérieur, le commentaire de SMM du 8 octobre situait les HRC de Mumbai à environ 664 USD/tonne (64 000 INR/tonne), départ usine et hors TPS de 18 %. Cette référence intérieure plus ferme offre un contexte commercial favorable à la reprise de la production de JSW, bien qu'il s'agisse d'une indication de marché plutôt que du prix réalisé par l'entreprise.
Les chiffres provisoires d'avril à septembre du ministère de l'Acier renforcent le contexte de la demande. La consommation d'acier fini a augmenté de 7,5 % pour atteindre 84,9 millions de tonnes, contre une croissance de la production de 3,7 % à 81,8 millions de tonnes. Cependant, les importations ont augmenté de 23,8 %, faisant de l'Inde un importateur net de 594 000 tonnes. La croissance de la demande soutient l'absorption de l'offre intérieure supplémentaire, tandis que les importations maintiennent la concurrence pour les acheteurs. Ces chiffres nationaux de l'acier fini sont distincts de la production d'acier brut de JSW.
Performance opérationnelle : l'Inde porte la reprise
Dans ce contexte de marché, la reprise de la production de JSW Steel de juillet à septembre apporte davantage d'offre sur un marché indien où les prix intérieurs des HRC se sont raffermis, mais où les opportunités d'exportation restent inégales. La production consolidée d'acier brut a atteint 7,27 millions de tonnes au T2 de l'exercice 2027, en hausse de 10 % par rapport au trimestre précédent et de 5 % en glissement annuel selon la comparaison ajustée de l'entreprise. Le défi commercial consiste désormais à convertir cette reprise en ventes à des réalisations durables tout en maîtrisant les coûts des intrants.
La production indienne a augmenté d'environ 720 000 tonnes en séquentiel, partiellement compensée par une baisse de 40 000 tonnes dans l'Ohio.
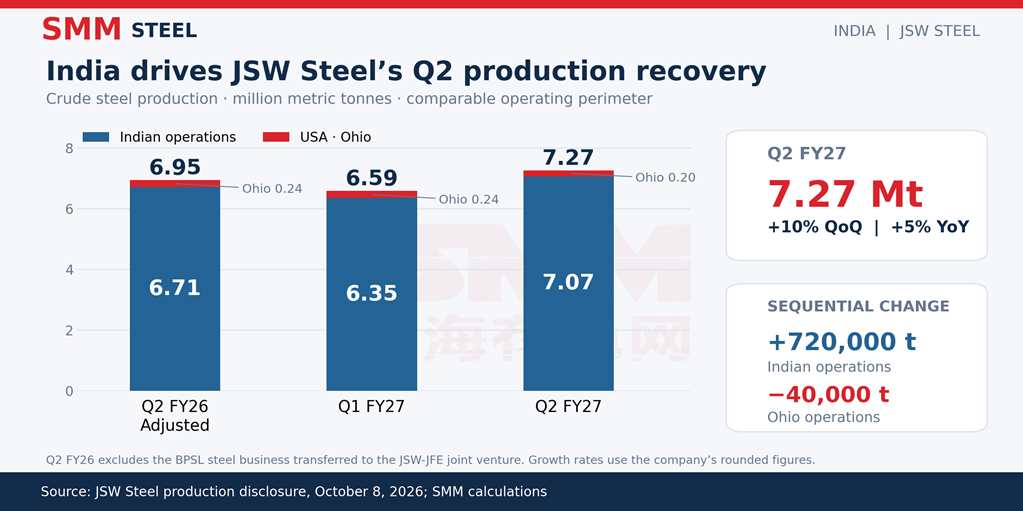
Le taux d'utilisation des capacités indiennes s'est établi à 88 % pour le trimestre et à environ 90 % en septembre, alors que le haut-fourneau BF-3 de Vijayanagar poursuivait sa montée en puissance. Le taux d'utilisation de 94 % du T1 excluait le BF-3 pendant son arrêt, ce qui empêche une comparaison directe. L'expansion du fourneau de 3,0 à 4,5 millions de tonnes par an a été achevée en juin. Les chiffres de production de l'exercice précédent excluent l'activité BPSL transférée à la coentreprise JSW-JFE, préservant ainsi un périmètre opérationnel comparable.
Par rapport aux prévisions de production de l'exercice 2027 de 29,75 millions de tonnes annoncées en juillet, la production du premier semestre de 13,86 millions de tonnes laisse 15,89 millions de tonnes pour le second semestre. Atteindre ces prévisions exigerait une production trimestrielle moyenne supérieure d'environ 9 % au rythme du T2, soit une étape supplémentaire au-delà de la reprise déjà réalisée.
Performance financière : les réalisations restent la variable critique
Le chiffre d'affaires du T1 de l'exercice 2027 s'est établi à environ 4 894,3 millions USD (473 640 millions INR), avec un EBITDA ajusté de 968,6 millions USD (93 730 millions INR). Le rapprochement de JSW par rapport au T4 pro forma de l'exercice 2026 attribuait 404,2 millions USD (39 120 millions INR) d'amélioration de l'EBITDA à des réalisations nettes de ventes plus élevées, compensés par 227,1 millions USD (21 980 millions INR) de pression sur les coûts et 115,9 millions USD (11 220 millions INR) de pression sur les volumes. Ces chiffres montrent comment les prix de vente et les coûts de production peuvent l'emporter sur les variations de volumes.
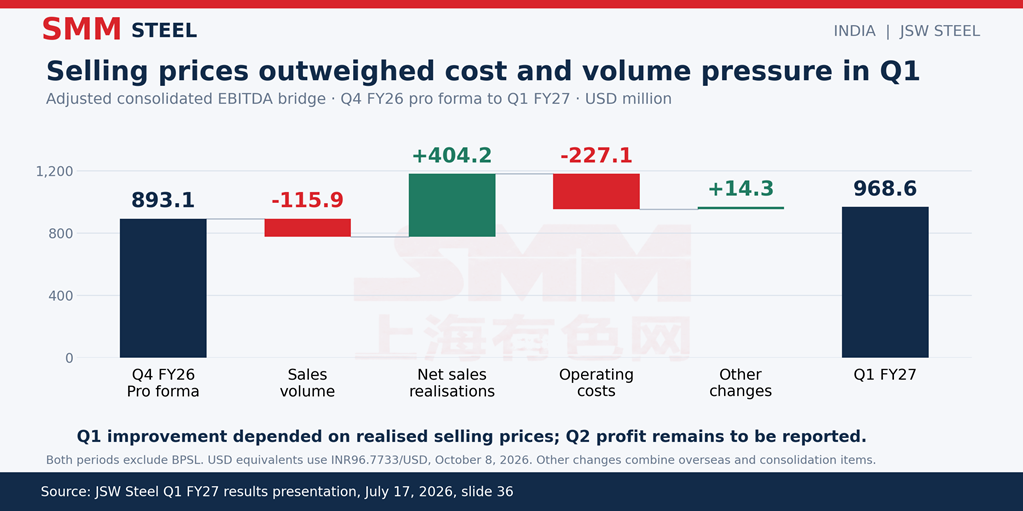
La direction a expliqué en juillet que les hausses de prix antérieures se sont répercutées sur les réalisations du T1 avec un décalage, tandis que les coûts des intrants augmentaient. Ce calendrier est important : les cotations HRC d'octobre fournissent une référence pour le trimestre octobre-décembre, plutôt qu'une preuve du prix de vente moyen de JSW sur juillet-septembre.
Le rebond de la production établit donc une amélioration opérationnelle. Sa contribution aux résultats dépend de la conversion des ventes, de la gamme de produits, des prix réalisés et du coût de production des tonnes supplémentaires.
Stratégie d'entreprise : la demande intérieure et la gamme de produits soutiennent le placement
Les clients nationaux ont représenté 89 % des ventes des opérations indiennes au T1, tandis que les produits à valeur ajoutée et spéciaux représentaient 61 %. La direction a également fait état de ventes de produits plats plus solides. Cette gamme établie relie la production supplémentaire à la demande industrielle intérieure et aux produits différenciés, bien que la répartition des ventes du T2 soit encore nécessaire pour évaluer l'allocation réelle du trimestre.
Perspectives : les prochains résultats doivent relier les tonnes aux bénéfices
Les résultats financiers du 23 octobre devraient montrer si les ventes ont suivi le rythme de la production, comment les réalisations intérieures et à l'exportation ont évolué, et comment les coûts des intrants ont affecté l'EBITDA par tonne. Pour le T3, l'acceptation par les acheteurs de prix intérieurs plus élevés des HRC, la montée en puissance du BF-3 et les réservations d'exportation confirmées détermineront dans quelle mesure la reprise opérationnelle se traduira en bénéfices supplémentaires.