SMM, 9 octobre :
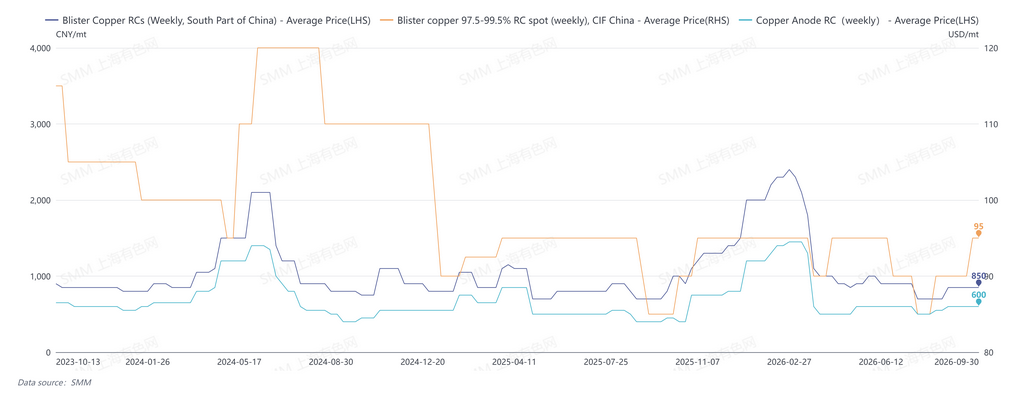
En septembre 2026, les politiques chinoises de contrôle des factures n'ont montré aucun assouplissement significatif, et la divergence entre le cuivre de récupération TTC et HT a persisté, restant la contrainte centrale sur l'offre d'anodes de cuivre issues de la récupération. Côté demande, les fonderies ont anticipé les besoins de réapprovisionnement en aval pour préparer les maintenances concentrées et les congés de la fête nationale, maintenant une demande d'achat élevée sur le marché. Selon les prix SMM, les frais de traitement moyens mensuels du cuivre blister dans le sud de la Chine s'établissaient entre 800 et 900 yuans/tonne, et ceux des plaques d'anodes en Chine entre 550 et 650 yuans/tonne, tous deux évoluant régulièrement à des niveaux bas.
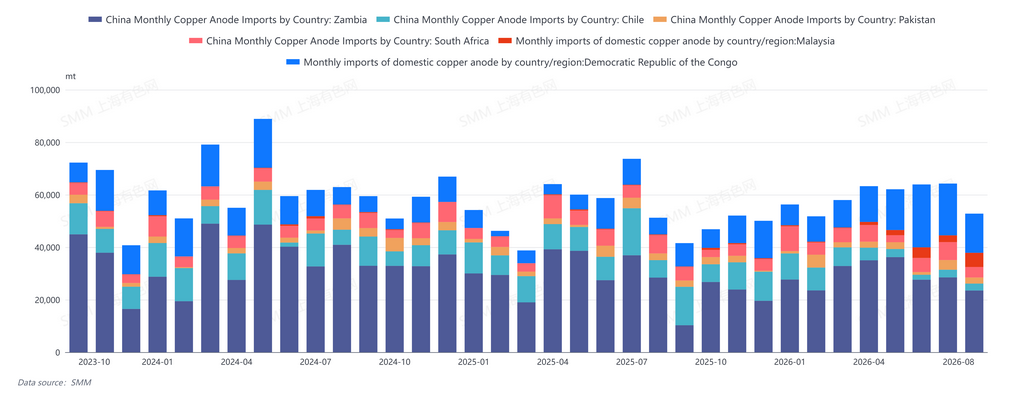
Les données douanières montrent que les importations chinoises d'anodes de cuivre (code SH : 74020000) en août 2026 ont totalisé 64 500 tonnes, en baisse de 15,80 % en glissement mensuel mais en hausse de 4,85 % en glissement annuel. Les importations cumulées d'anodes de cuivre de janvier à août ont atteint 546 000 tonnes, en hausse de 4,07 % en glissement annuel. Pour les lingots de cuivre, la Chine a importé 40 000 tonnes de lingots de cuivre (lingots de cuivre rouge/affiné, code SH : 74031900) en août 2026, en hausse de 16 % en glissement mensuel mais en baisse de 7 % en glissement annuel. Les importations cumulées de janvier à août ont totalisé 344 600 tonnes, en hausse de 12 % en glissement annuel.
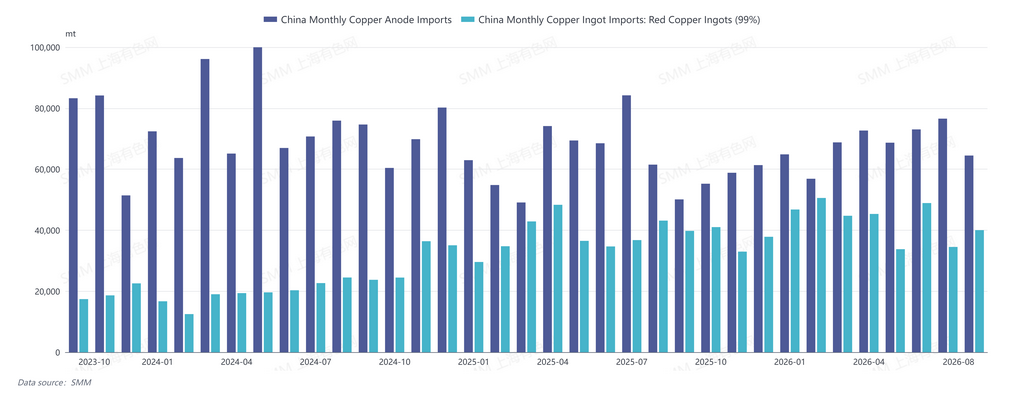
Par pays, les arrivées portuaires des principaux producteurs africains ont diminué tant en glissement annuel qu'en glissement mensuel, tandis que la Malaisie a enregistré un bond notable grâce à la montée en puissance des nouvelles capacités locales d'utilisation de la récupération. La contraction de l'offre africaine en août s'explique principalement par les facteurs suivants : premièrement, août marquait la fin de la saison des pluies en Afrique, aggravée par l'entrée en maintenance des fournisseurs zambiens d'anodes de cuivre, ce qui a simultanément limité les capacités logistiques et de fusion ; deuxièmement, la structure de déport du cuivre au LME a fluctué à plusieurs reprises en août, couplée à des marges d'importation inversées, ce qui a affaibli l'appétit des négociants pour les importations et réduit les commandes au comptant. Il convient de noter que la position de l'Asie du Sud-Est en tant que plaque tournante du transbordement et du traitement du cuivre secondaire devrait se renforcer davantage, et son impact marginal sur l'approvisionnement chinois en matières premières recyclées mérite une surveillance à long terme.
SMM prévoit que le déséquilibre entre l'offre et la demande sur le marché du cuivre blister restera difficile à résoudre en octobre 2026, avec un potentiel de hausse limité pour les frais de traitement.
Côté offre, l'environnement réglementaire des factures devrait rester strict en octobre, les problèmes de factures demeurant le principal obstacle à l'offre d'anodes de cuivre issues de la récupération. Certains fournisseurs d'anodes de cuivre mettront en service des capacités de raffinage, réduisant marginalement l'offre d'anodes de cuivre d'origine minière. Les coûts de transport logistique en Afrique restent élevés, la structure à terme au comptant d'août à septembre était défavorable et les marges d'importation étaient fortement inversées. Combiné à la maintenance en cours chez les fonderies zambiennes, les importations d'anodes de cuivre devraient être freinées au T3-T4, avec une marge d'amélioration limitée en glissement mensuel.
Côté demande, les frais de traitement au comptant du concentré de cuivre ont continué d'atteindre de nouveaux plus bas, les prix de l'acide sulfurique ont reculé et les pertes des fonderies se sont creusées. Plusieurs fonderies subiront des maintenances concentrées d'octobre à novembre, maintenant une demande élevée de stockage de plaques d'anodes.
Dans l'ensemble, la tension sur le marché du cuivre blister ne devrait pas s'atténuer sensiblement, et les frais de traitement devraient rester déprimés dans la fourchette actuelle.