I. Fonctionnement du marché spot de l’électricité
Aperçu hebdomadaire : Du 28 septembre au 4 octobre, les conditions météorologiques en Chine ont présenté un net contraste nord-sud. Le sud de la Chine est resté sous l’influence de l’anticyclone subtropical jusqu’au 29-30 septembre, avec des températures maximales avoisinant encore 35 °C dans certaines parties du Guangdong. À partir du 1er octobre, de l’air plus froid s’est déplacé vers le sud, entraînant une baisse notable des températures au Shandong et dans d’autres régions du nord. Parallèlement, de fortes précipitations ont touché certaines parties de l’ouest de la Chine et de la région Huang-Huai. Les congés de la fête nationale ont réduit la demande d’électricité commerciale et industrielle, tandis que la demande de refroidissement dans le nord de la Chine a continué de s’estomper. En conséquence, les niveaux de prix spot se sont affaiblis sur la plupart des marchés suivis. La moyenne en temps réel du Shandong du 28 septembre au 3 octobre est tombée à environ 359,17 RMB/MWh, en baisse d’environ 16,6 % par rapport à la semaine précédente. La moyenne day-ahead du Guangdong a augmenté à 563,29 RMB/MWh, tandis que sa moyenne en temps réel a reculé à 542,74 RMB/MWh. La moyenne en temps réel côté production de la Mongolie-Intérieure est tombée à 256,85 RMB/MWh. Les moyennes day-ahead et infrajournalières du Shanxi ont baissé respectivement à 259,45 RMB/MWh et 324,27 RMB/MWh, tandis que les moyennes day-ahead et en temps réel du Shaanxi se sont établies à 308,86 RMB/MWh et 312,54 RMB/MWh.
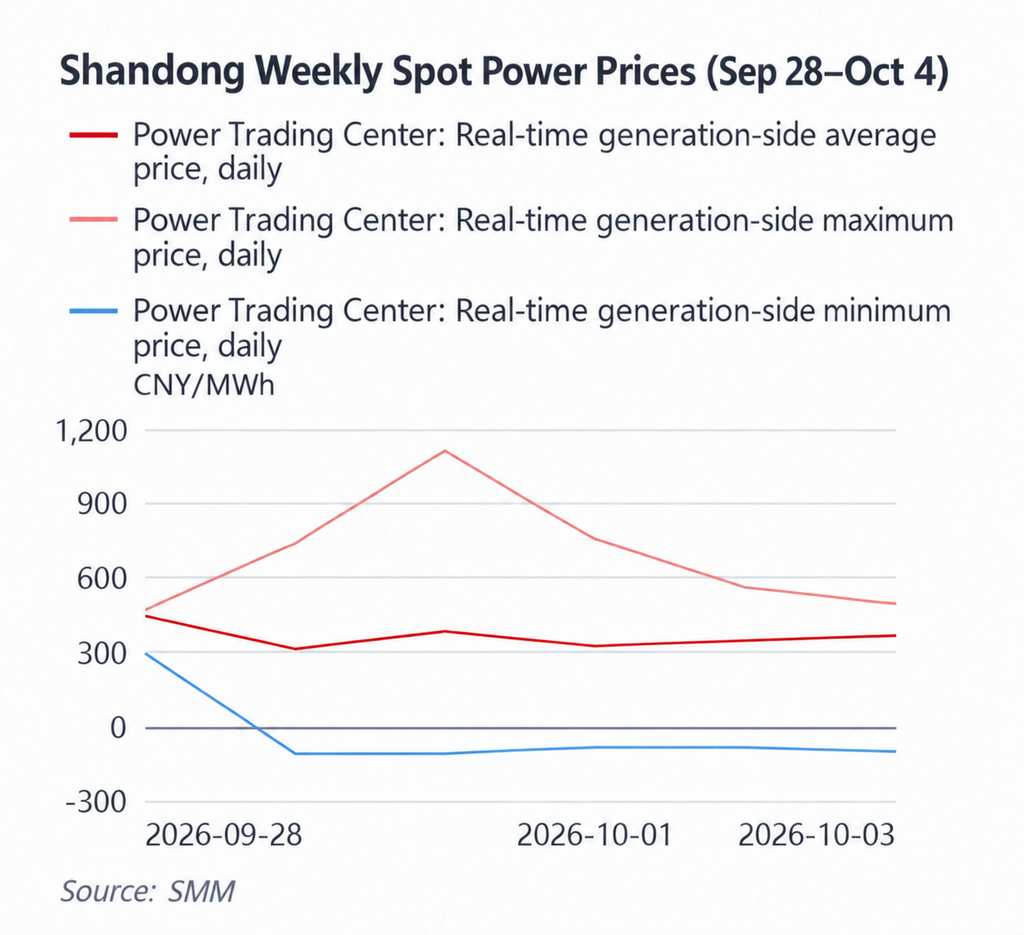
Le niveau de prix hebdomadaire du Shandong a nettement baissé, avec des journées consécutives de prix négatifs et un élargissement supplémentaire entre les pics et les creux intrajournaliers. La moyenne en temps réel côté production du Shandong s’est établie à 441,35 RMB/MWh le 28 septembre avant de chuter à 308,58 RMB/MWh le 29 septembre. Du 30 septembre au 3 octobre, les moyennes quotidiennes sont restées principalement comprises entre 322 et 377 RMB/MWh. Sur la base des données disponibles jusqu’au 3 octobre, la moyenne hebdomadaire était d’environ 359,17 RMB/MWh, en baisse d’environ 16,6 % par rapport aux 430,49 RMB/MWh de la semaine précédente. Plus notable encore, le prix minimal quotidien est tombé à -100 RMB/MWh les 29 et 30 septembre, est resté à -80 RMB/MWh les 1er et 2 octobre, et s’élevait encore à -95 RMB/MWh le 3 octobre. Dans le même temps, les prix maximaux quotidiens sont restés élevés, atteignant 735 RMB/MWh le 29 septembre et 1 105,62 RMB/MWh le 30 septembre. Les congés de la fête nationale ont réduit la demande industrielle et commerciale, tandis que le temps plus froid a encore affaibli la charge de refroidissement. Pendant les périodes de production renouvelable concentrée, ces conditions ont accru la probabilité d’une offre excédentaire temporaire. En revanche, lorsque la production renouvelable diminuait pendant les heures de pointe, la production thermique devait augmenter rapidement, poussant les prix marginaux nettement à la hausse. Le Shandong présentait donc non seulement des conditions d’offre et de demande globalement plus faibles, mais aussi un schéma plus marqué de creux plus bas et de pics toujours élevés.
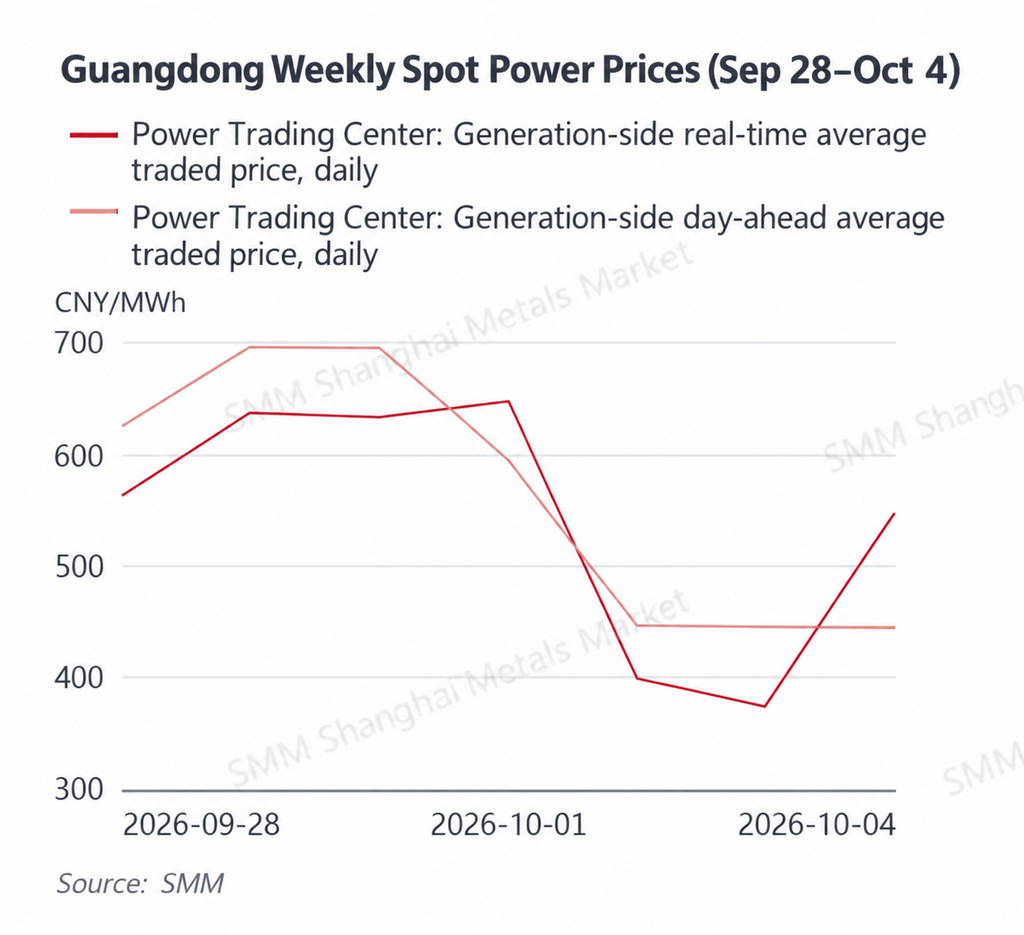
Le Guangdong a montré une nette divergence entre les prix day-ahead et en temps réel, la chaleur de début de semaine apportant un soutien avant que les prix en temps réel ne faiblissent pendant les vacances. La moyenne hebdomadaire day-ahead du Guangdong a atteint environ 563,29 RMB/MWh, en hausse d’environ 10,5 % par rapport à la semaine précédente, tandis que la moyenne en temps réel est tombée à environ 542,74 RMB/MWh, en baisse d’environ 6,0 %. Du 28 au 30 septembre, le Guangdong est resté sous une chaleur de fin d’été, les prix day-ahead se maintenant entre 624 et 696 RMB/MWh et les prix en temps réel entre 563 et 637 RMB/MWh. Les prix en temps réel sont restés élevés à 646,98 RMB/MWh le 1er octobre, puis ont fortement chuté à 399,36 RMB/MWh et 372,57 RMB/MWh les 2 et 3 octobre, à mesure que les orages se multipliaient, que les températures passaient d’environ 35 °C à environ 30 °C et que la demande des vacances s’affaiblissait. Les prix en temps réel ont rebondi à 547,81 RMB/MWh le 4 octobre, illustrant une volatilité à court terme persistante. Le fait que la moyenne hebdomadaire day-ahead ait dépassé la moyenne en temps réel suggère que les attentes de chaleur et de demande étaient relativement fortes lors de la programmation, tandis que la charge réelle des vacances s’est avérée plus faible. Les prix du GNL dans l’est du Guangdong sont restés élevés, continuant de soutenir les coûts de production au gaz, mais cette semaine, les coûts du combustible ont surtout limité la baisse plutôt que de déterminer l’orientation des prix au comptant.
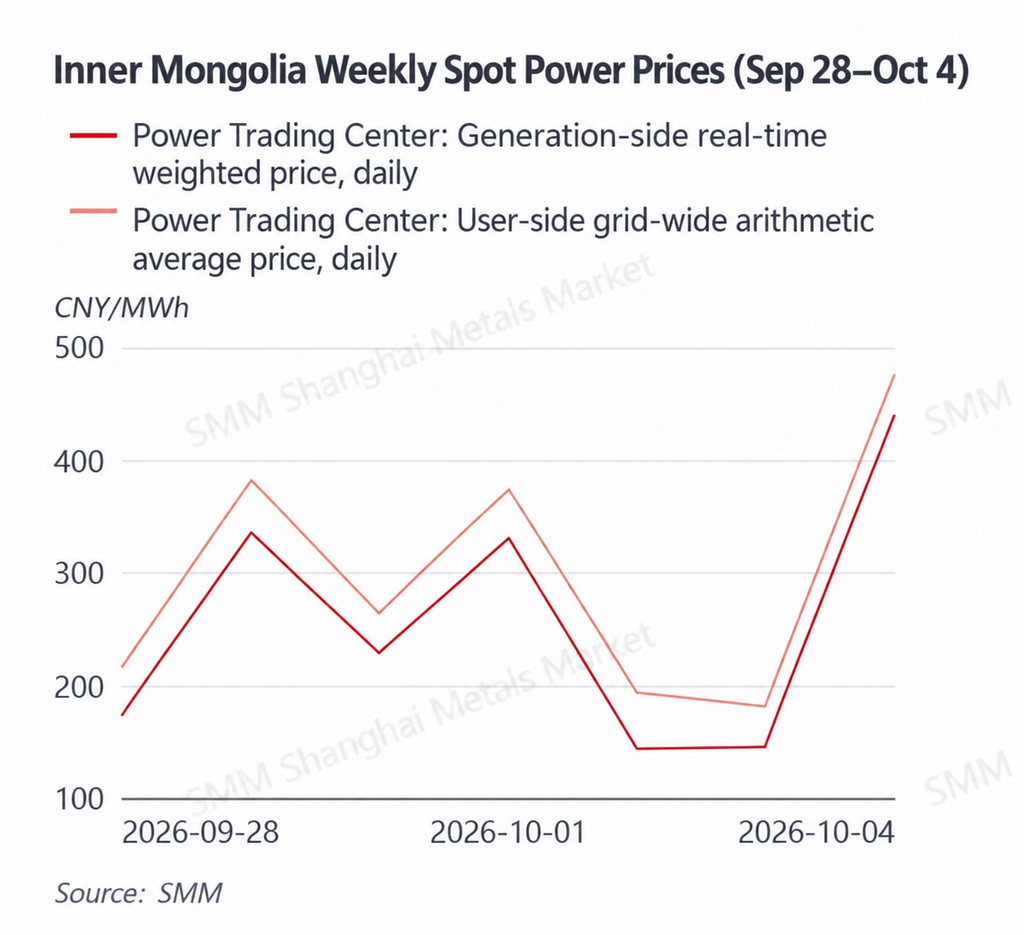
Le centre des prix de la Mongolie-Intérieure a fortement chuté, la production renouvelable continuant de dominer la tarification à court terme dans un contexte de demande de vacances plus faible. La moyenne pondérée en temps réel du côté de la production en Mongolie-Intérieure est tombée à environ 256,85 RMB/MWh, en baisse d’environ 34,0 % par rapport à 389,03 RMB/MWh la semaine précédente. La moyenne arithmétique du côté des utilisateurs à l’échelle du système a reculé à environ 297,95 RMB/MWh, en baisse d’environ 29,9 %. Les prix du côté de la production n’étaient que de 173,55 RMB/MWh le 28 septembre et ont encore baissé à 144,90 RMB/MWh et 146,64 RMB/MWh les 2 et 3 octobre, avant de rebondir fortement à 439,56 RMB/MWh le 4 octobre. Pendant les vacances, la baisse de la demande d’électricité a accentué l’impact baissier de la production éolienne et solaire élevée sur les prix marginaux. Lorsque la production renouvelable faiblissait et que les centrales thermiques devaient augmenter leur production, les prix pouvaient rebondir rapidement. Les coûts élevés du charbon ont donc davantage joué un rôle d’amplificateur lorsque les centrales au charbon devenaient marginales, plutôt que de constituer le principal déterminant de l’orientation hebdomadaire globale des prix.
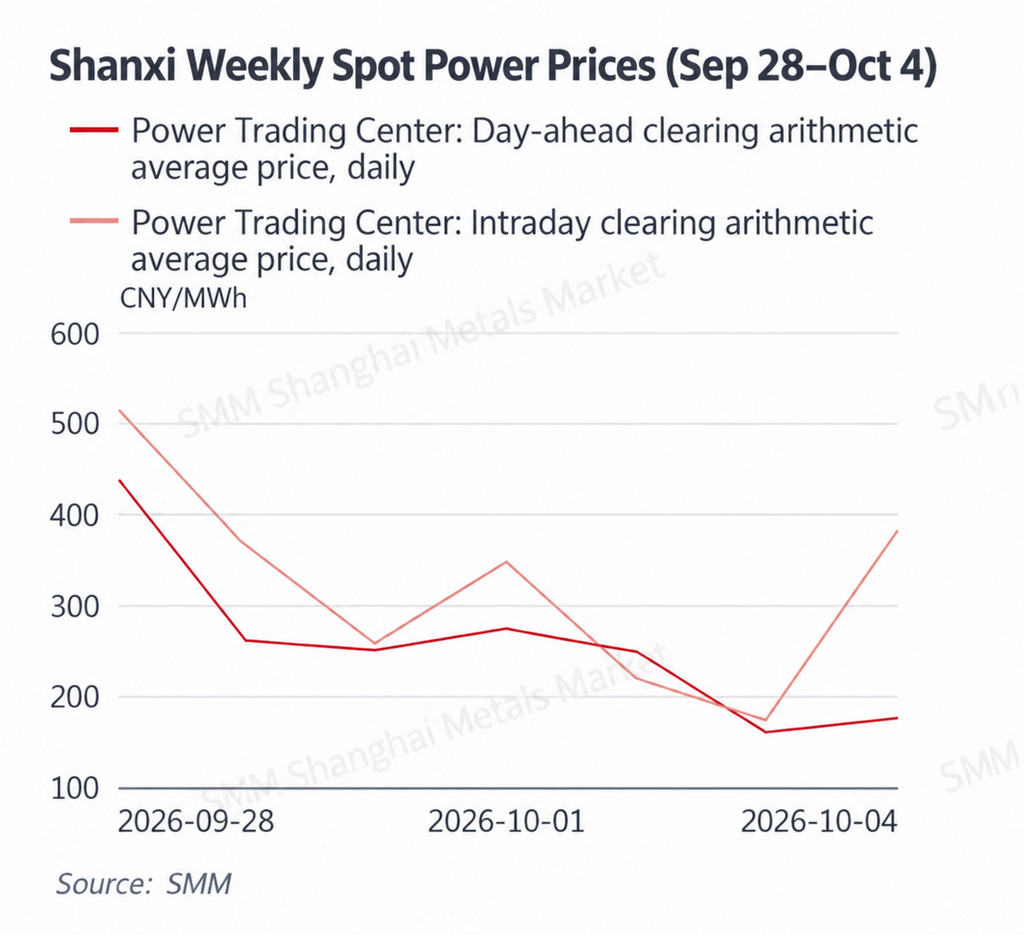
Les moyennes day-ahead et infrajournalières du Shanxi ont toutes deux fortement baissé, la faiblesse de la demande pendant les vacances l’emportant sur le soutien des coûts élevés du charbon. La moyenne arithmétique hebdomadaire day-ahead du Shanxi est tombée à environ 259,45 RMB/MWh, en baisse d’environ 31,7 % par rapport à la semaine précédente, tandis que sa moyenne infrajournalière a reculé à environ 324,27 RMB/MWh, en baisse d’environ 28,4 %. Les prix infrajournaliers sont restés élevés à 513,65 RMB/MWh le 28 septembre, mais ont ensuite eu tendance à baisser, atteignant 221,57 RMB/MWh le 2 octobre et 174,39 RMB/MWh le 3 octobre. Les prix day-ahead ont encore reculé à 161,81 RMB/MWh et 176,69 RMB/MWh les 3 et 4 octobre. La fête nationale a réduit la charge industrielle, tandis que des conditions plus froides dans le nord de la Chine ont encore affaibli la demande d’électricité. Bien que les prix élevés du charbon aient continué de soutenir le coût marginal de la production thermique, l’effet de la faiblesse de la demande a été plus marqué. Le 4 octobre, la moyenne infrajournalière a rebondi à 383,83 RMB/MWh tandis que la moyenne day-ahead est restée à seulement 176,69 RMB/MWh, illustrant à nouveau la rapidité avec laquelle les prix infrajournaliers peuvent diverger des anticipations day-ahead lorsque la production renouvelable réelle, la charge ou les conditions d’exportation changent.
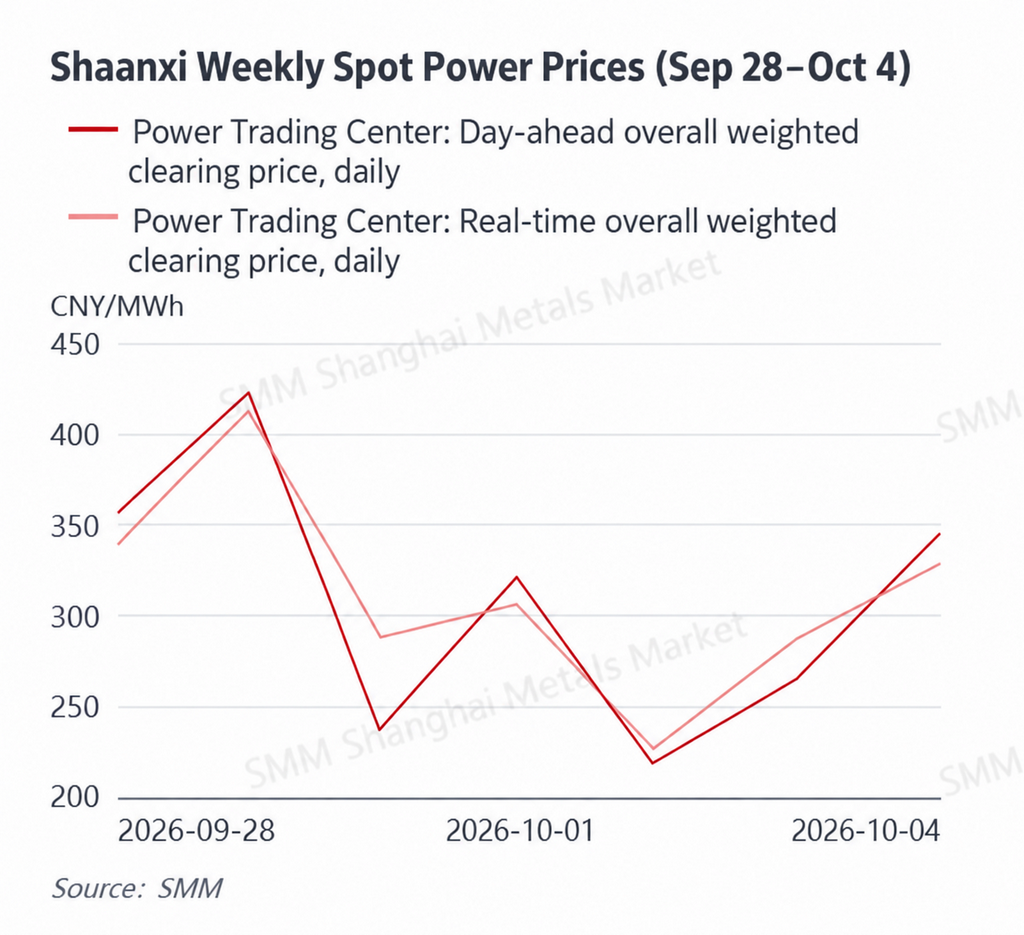
Le Shaanxi n’a que légèrement fléchi, les prix day-ahead et en temps réel restant relativement proches et les conditions du système comparativement équilibrées. La moyenne pondérée hebdomadaire day-ahead du Shaanxi est tombée à environ 308,86 RMB/MWh, en baisse d’environ 6,0 % par rapport à la semaine précédente, tandis que sa moyenne pondérée en temps réel a reculé à environ 312,54 RMB/MWh, en baisse d’environ 2,3 %. Les prix day-ahead et en temps réel se sont tous deux raffermis le 29 septembre, atteignant respectivement 423,85 RMB/MWh et 413,19 RMB/MWh, avant de refluer. Les prix en temps réel ont touché un point bas à 227,48 RMB/MWh le 2 octobre puis se sont progressivement redressés, tandis que les moyennes day-ahead et en temps réel du 4 octobre sont remontées à 343,60 RMB/MWh et 327,15 RMB/MWh. Le déclin du Shaanxi a été nettement plus faible que ceux de la Mongolie-Intérieure et du Shanxi, ce qui suggère que, bien que la demande liée aux vacances ait exercé une certaine pression à la baisse, la production renouvelable, les échanges interprovinciaux et les coûts marginaux du charbon ont conjointement limité une baisse supplémentaire.
Dans l'ensemble, à l'exception du marché journalier du Guangdong, les centres de prix se sont affaiblis sur les principaux marchés spot surveillés cette semaine, la fête nationale ayant constitué un frein commun du côté de la demande. Le temps plus froid a encore réduit la demande de refroidissement dans le nord de la Chine, entraînant des baisses particulièrement marquées en Mongolie-Intérieure et au Shanxi. Le Shandong, quant à lui, a enregistré des prix négatifs répétés parallèlement à des prix élevés aux heures de pointe, soulignant l'inadéquation intrajournalière croissante entre la production renouvelable et la charge. Le Guangdong est resté soutenu par des températures élevées durant la première moitié de la semaine, mais les prix en temps réel ont chuté rapidement une fois que les précipitations, le temps plus frais et les effets des vacances ont réduit la demande. Côté combustibles, les prix du charbon sont restés élevés et ont continué de soutenir les coûts marginaux de la production thermique. Les prix d'arrivée du GNL en Chine selon SMM ont généralement baissé, tandis que les prix du GNL dans l'est du Guangdong ont augmenté, créant une divergence temporaire entre les prix du gaz importé et domestique. Après les vacances, les variables clés seront le rythme de reprise de la demande industrielle, les changements de température dans le nord de la Chine et la production éolienne et solaire réelle.
Énergie primaire
28 septembre – 4 octobre
Charbon thermique : les prix portuaires sont restés élevés, tandis que la demande liée aux vacances s'est affaiblie et que les contraintes d'approvisionnement et les attentes de constitution de stocks hivernaux ont limité la baisse.
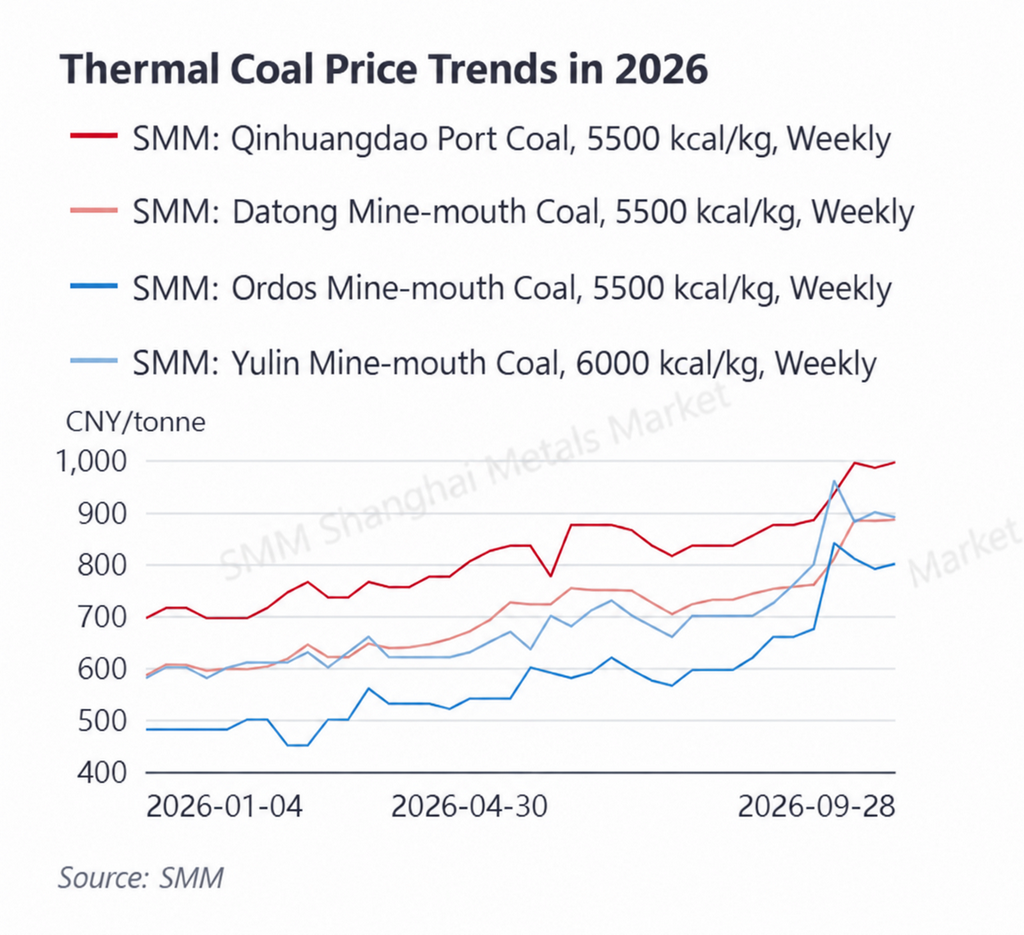
Au 28 septembre, le charbon SMM de 5 500 kcal au port de Qinhuangdao s'établissait à 995 RMB/t, contre 985 RMB/t le 18 septembre. Sur la même période, le charbon de 5 500 kcal à la mine de Datong était à 885 RMB/t, celui de 5 500 kcal à la mine d'Ordos à 800 RMB/t et celui de 6 000 kcal à la mine de Yulin à 890 RMB/t. Dans l'ensemble, les prix portuaires sont restés élevés, tandis que les marchés à la mine ont montré une certaine différenciation, indiquant un passage de la précédente flambée rapide vers une consolidation à des niveaux élevés.
Offre : La supervision de la sécurité est restée en place dans les principales régions productrices de charbon, tandis que les calendriers de production et de redémarrage de certaines mines sont demeurés prudents, limitant la croissance de l'offre à court terme. Pendant la fête nationale, l'exploitation minière, le transport et l'activité du marché spot ont également été affectés dans une certaine mesure. Parallèlement, l'économie des expéditions des zones de production vers les ports du nord s'est améliorée par rapport aux périodes précédentes, contribuant à la reprise des entrées portuaires. Cependant, les stocks portuaires sont restés relativement bas, tandis que les négociants ont montré une volonté limitée de réduire fortement leurs offres, réduisant la marge d'une baisse rapide des prix.
Demande : La fête nationale a temporairement affaibli la charge industrielle et une partie de la demande de charbon non électrique. La baisse des températures dans le nord de la Chine a également réduit davantage la consommation de charbon des centrales thermiques, tandis que les producteurs d'électricité ont continué de s'appuyer principalement sur les livraisons contractuelles à terme et les achats spot essentiels. Cependant, la saison de chauffage dans le nord approche, et les attentes de constitution de stocks hivernaux deviennent progressivement une source de soutien. Le marché présente donc un schéma clair d'affaiblissement de la demande actuelle mais de renforcement des attentes de réapprovisionnement hivernal futur.
Stocks : Les stocks des ports du nord restent relativement tendus, tandis que les stocks des centrales électriques offrent encore une marge de sécurité raisonnable. Le marché continue donc de présenter une structure dans laquelle les ressources portuaires sont relativement limitées mais les utilisateurs finaux ne subissent pas de pression immédiate d'approvisionnement. Les prix du charbon thermique devraient rester élevés et évoluer dans une fourchette étroite à court terme : la faiblesse de la demande de l'intersaison limite la hausse, tandis que la lente reprise de l'offre et les attentes de constitution de stocks hivernaux limitent la baisse.
GNL : Les prix importés ont continué de reculer par rapport à leurs niveaux élevés, tandis que les prix dans l'est du Guangdong ont augmenté, créant une divergence à court terme entre les marchés domestique et international.
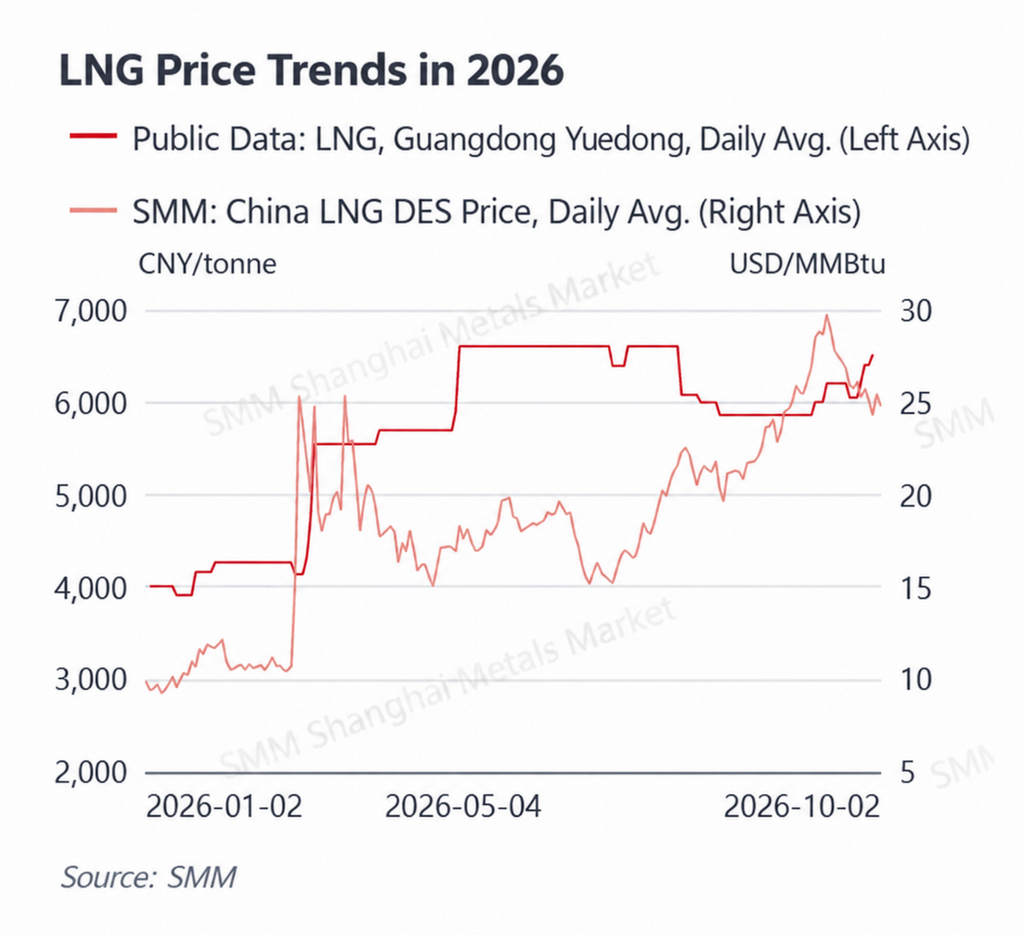
Les prix d'arrivée du GNL en Chine selon SMM sont restés volatils mais ont généralement baissé au cours de la semaine. Les prix s'établissaient à 25,74 USD/MMBtu le 28 septembre, ont baissé à 25,07 USD/MMBtu le 29 septembre et 24,29 USD/MMBtu le 30 septembre, ont rebondi temporairement à 25,49 USD/MMBtu le 1er octobre, puis se sont de nouveau repliés à 24,75 USD/MMBtu le 2 octobre. Les prix du GNL dans l'est du Guangdong, en revanche, étaient de 6 405 RMB/t les 28 et 29 septembre et ont encore augmenté à 6 515 RMB/t le 30 septembre, ce qui signifie que les prix côtiers domestiques n'ont pas immédiatement suivi la baisse des coûts du GNL importé. Markdown collé (1)
Offre : Les coûts du gaz d'alimentation domestique sont restés élevés, tandis que les changements liés aux vacances dans la production de GNL, la logistique et l'allocation des ressources ont ralenti l'ajustement à la baisse des prix domestiques par rapport aux coûts importés. L'impact de la hausse antérieure des prix spot internationaux n'avait pas non plus été entièrement absorbé par le marché domestique, laissant certains fournisseurs avec une résistance relativement forte aux baisses de prix. Cela a conduit à la divergence temporaire entre la baisse des prix du GNL importé et la hausse des prix spot dans l'est du Guangdong.
Demande : La consommation industrielle de gaz s'est affaiblie pendant la fête nationale, tandis que le nord de la Chine n'était pas encore entièrement entré dans la saison de chauffage, laissant la demande globale à court terme relativement faible. Cependant, le Guangdong est resté autour de 35 °C durant la première moitié de la semaine, soutenant une partie de la demande d'électricité produite au gaz. Avec l'augmentation des orages et la baisse des températures les 1er et 2 octobre, les prix de l'électricité en temps réel du Guangdong se sont également nettement affaiblis, illustrant que, bien que les coûts de production au gaz soient restés élevés, les conditions de demande ont continué de déterminer l'orientation à court terme du marché de l'électricité.
Dans l'ensemble, le marché du GNL cette semaine a été caractérisé par une baisse des coûts d'importation mais un ajustement plus lent des prix domestiques. À mesure que les températures dans le nord continuent de baisser, la demande de chauffage se renforcera progressivement, mais des stocks relativement adéquats limitent la probabilité d'une nouvelle hausse immédiate et brutale des prix. Pour le marché de l'électricité du Guangdong, le GNL de l'est du Guangdong à 6 515 RMB/t implique que le plancher de coût de la production au gaz reste élevé. Même lorsque la demande d'électricité s'affaiblit, les coûts du gaz peuvent continuer de limiter la baisse des prix spot.
Revue météorologique
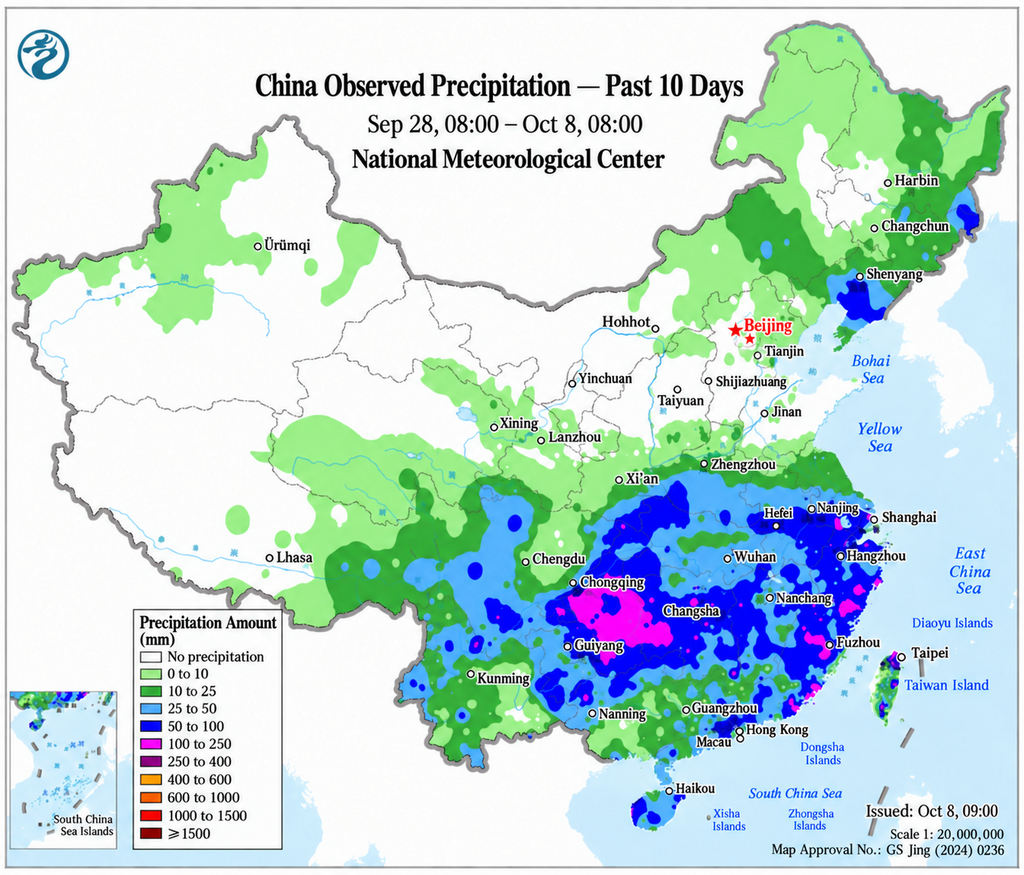
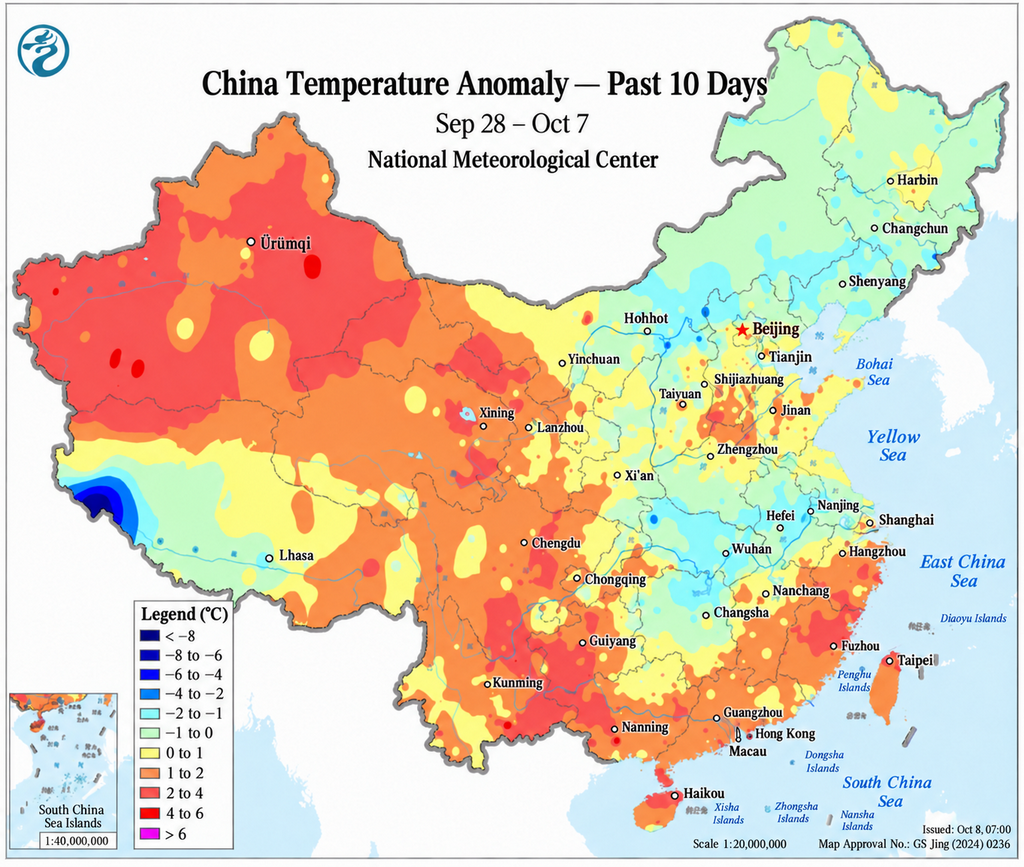
Durant la période du 28 septembre au 4 octobre, la Chine est passée davantage de la fin de l'été à l'automne, avec un schéma météorologique clair de « nord plus frais, sud plus chaud ». Les 29 et 30 septembre, le sud de la Chine est resté sous l'influence de l'anticyclone subtropical, et les températures maximales dans certaines parties du Guangdong étaient encore autour de 35 °C, maintenant une demande de refroidissement relativement résiliente avant les vacances. À partir du 1er octobre, l'air froid s'est déplacé vers le sud et les températures ont nettement baissé dans le Shandong et le nord de la Chine. Dans le Shandong, les maximales diurnes sont passées d'environ 29 °C fin septembre à environ 22–24 °C, tandis que les minimales dans certaines zones ont décliné vers 9 °C au 4 octobre.
Les précipitations sont également devenues un facteur important pendant les vacances. Entre le 1er et le 3 octobre, des précipitations relativement abondantes ont touché l'ouest de la Chine et la région Huang-Huai, y compris certaines parties du sud et du centre du Shandong et du Henan. Le Guangdong est passé d'un temps chaud à des orages plus fréquents les 1er et 2 octobre, avec des maximales tombant vers 30 °C, avant que les conditions ne deviennent principalement nuageuses les 3 et 4 octobre. La combinaison du refroidissement, des précipitations et de la faiblesse de la demande liée aux vacances a contribué à une baisse de la consommation d'électricité dans plusieurs provinces et a fourni un contexte important à l'affaiblissement des prix spot cette semaine.
À mesure qu'octobre progresse, le nord de la Chine entre dans une période d'intersaison automnale plus typique, avec une demande de refroidissement qui continue de décliner tandis que la demande généralisée de chauffage n'a pas encore commencé. La sensibilité directe des prix spot de l'électricité à la température pourrait donc s'affaiblir, tandis que la production renouvelable, la couverture nuageuse, les conditions de vent et les écarts de prévision journalière sont susceptibles de jouer un rôle plus important dans les mouvements de marché à court terme.
II. Principales évolutions du marché chinois de l'électricité
Le 28 septembre, le ministère de l'Industrie et des Technologies de l'information, la Commission nationale du développement et de la réforme, le ministère des Transports, le ministère du Commerce, l'Administration d'État pour la régulation du marché, l'Administration nationale de l'énergie et l'Administration nationale des chemins de fer ont publié conjointement le 15e plan quinquennal pour le développement de l'industrie des batteries de nouvelle génération (Plan conjoint MIIT [2026] n° 220). Le plan propose de construire un système de produits de batteries de nouvelle génération dominé par les batteries lithium-ion et complété par des technologies incluant les batteries sodium-ion et à flux, tout en promouvant un déploiement plus large dans le stockage d'énergie de nouvelle génération. À mesure que les technologies de stockage continuent de s'améliorer en matière de sécurité, de durée et de coût, l'offre technique de ressources flexibles disponibles pour le marché de l'électricité devrait s'élargir davantage, offrant une flexibilité supplémentaire aux marchés spot et des services auxiliaires.
Le 28 septembre, le département provincial de l'Industrie et des Technologies de l'information du Liaoning, conjointement avec la Commission provinciale du développement et de la réforme du Liaoning et le Bureau de régulation de l'énergie de la Chine du Nord-Est, a publié le Plan de travail 2027 pour les transactions sur le marché de l'électricité du Liaoning (projet pour commentaires). Le projet propose que les volumes contractuels annuels d'électricité entre producteurs et consommateurs couvrent en principe au moins 80 % de la production et de la consommation réelles, tandis que les volumes contractuels à moyen et long terme couvrent en principe au moins 90 %. Le marché spot du Liaoning poursuivrait son fonctionnement en règlement continu en 2027, tandis que le marché de détail introduirait une période de rétractation allant jusqu'à 168 heures. Le cadre proposé renforce encore le rôle des contrats à moyen et long terme dans la couverture des risques du marché spot tout en augmentant la flexibilité des utilisateurs de détail dans le choix des contrats et la gestion des risques.
Le 30 septembre, la Commission nationale du développement et de la réforme a publié les Mesures de prévention et de contrôle des risques du marché de l'électricité (projet pour consultation publique). Les règles proposées visent à établir un cadre national plus systématique pour identifier, surveiller, alerter et gérer les risques du marché de l'électricité, tout en clarifiant les responsabilités des institutions de marché et des participants concernés. Elles renforcent également la surveillance des prix anormaux, des déséquilibres offre-demande et d'autres risques opérationnels du marché. À mesure que la couverture du marché spot et les volumes de transactions continuent de croître, l'évolution vers un cadre national de contrôle des risques plus unifié devrait contribuer à améliorer la stabilité du marché.
Le 30 septembre, le Bureau général de l'Administration nationale de l'énergie a publié la version révisée du Règlement sur la gestion de l'exploitation des installations raccordées au réseau électrique (projet pour commentaires). La révision actualise les règles actuelles pour mieux refléter le développement du marché national unifié de l'électricité et du nouveau système électrique de la Chine. Elle clarifie davantage les exigences relatives à l'exploitation raccordée au réseau, à la répartition et à la sécurité du système tout en adaptant le cadre aux ressources émergentes et aux modèles d'exploitation tels que le stockage d'énergie de nouvelle génération, les connexions directes d'électricité verte et les systèmes intégrés source-réseau-charge-stockage. Les changements proposés contribueraient à clarifier les limites opérationnelles pour un éventail plus large de participants au marché après le raccordement au réseau.
Dans l'ensemble, les évolutions réglementaires de cette semaine sont passées de la simple expansion de la participation au marché vers le renforcement des contrôles des risques de marché, l'affinement des règles d'exploitation raccordée au réseau et l'élargissement de la base de ressources flexibles. À mesure que les énergies renouvelables, le stockage d'énergie de nouvelle génération et les nouveaux participants au marché accélèrent leur intégration dans le marché de l'électricité, les producteurs, les fournisseurs d'électricité de détail et les opérateurs de stockage seront confrontés à des exigences plus élevées en matière de stratégies d'enchères, de gestion des risques et de participation coordonnée sur plusieurs segments de marché.