La Commission européenne a annoncé le 5 octobre que le prix du certificat CBAM pour le troisième trimestre 2026 s'établissait à 82,32 EUR par tonne d'équivalent CO₂, en hausse de 7,04 EUR, soit 9,35 %, par rapport à 75,28 EUR au T2. Pour les importations d'aluminium soumises au CBAM, un prix de certificat plus élevé accroît le coût carbone associé lorsque les paramètres d'émissions, l'ajustement de l'allocation gratuite et les autres conditions restent inchangés.
Compte tenu du calendrier des enchères de quotas de l'UE, des premiers résultats d'enchères du T4 et de la demande saisonnière d'électricité en Europe, SMM prévoit que le prix du certificat CBAM au T4 pourrait atteindre 85–90 EUR/tCO₂e si la demande hivernale accroît la production à base de combustibles fossiles et que l'offre aux enchères suit le calendrier actuel. Cette prévision conditionnelle est supérieure de 3,26 à 9,33 % au T3.
Selon la méthodologie des valeurs par défaut 2026 du calculateur CBAM de l'aluminium de SMM, le coût au T3 pour l'aluminium non corroyé d'origine chinoise est d'environ 157,44 EUR par tonne de produit, tandis que celui d'un exemple de profilé creux en alliage d'aluminium est de 322,15 EUR/t. Cela représente des hausses de 13,46 EUR/t et 27,55 EUR/t par rapport au T2. Les produits nécessitant davantage de certificats nets par tonne sont plus sensibles à la même augmentation du prix du certificat.
L'offre aux enchères devrait encore diminuer au T4
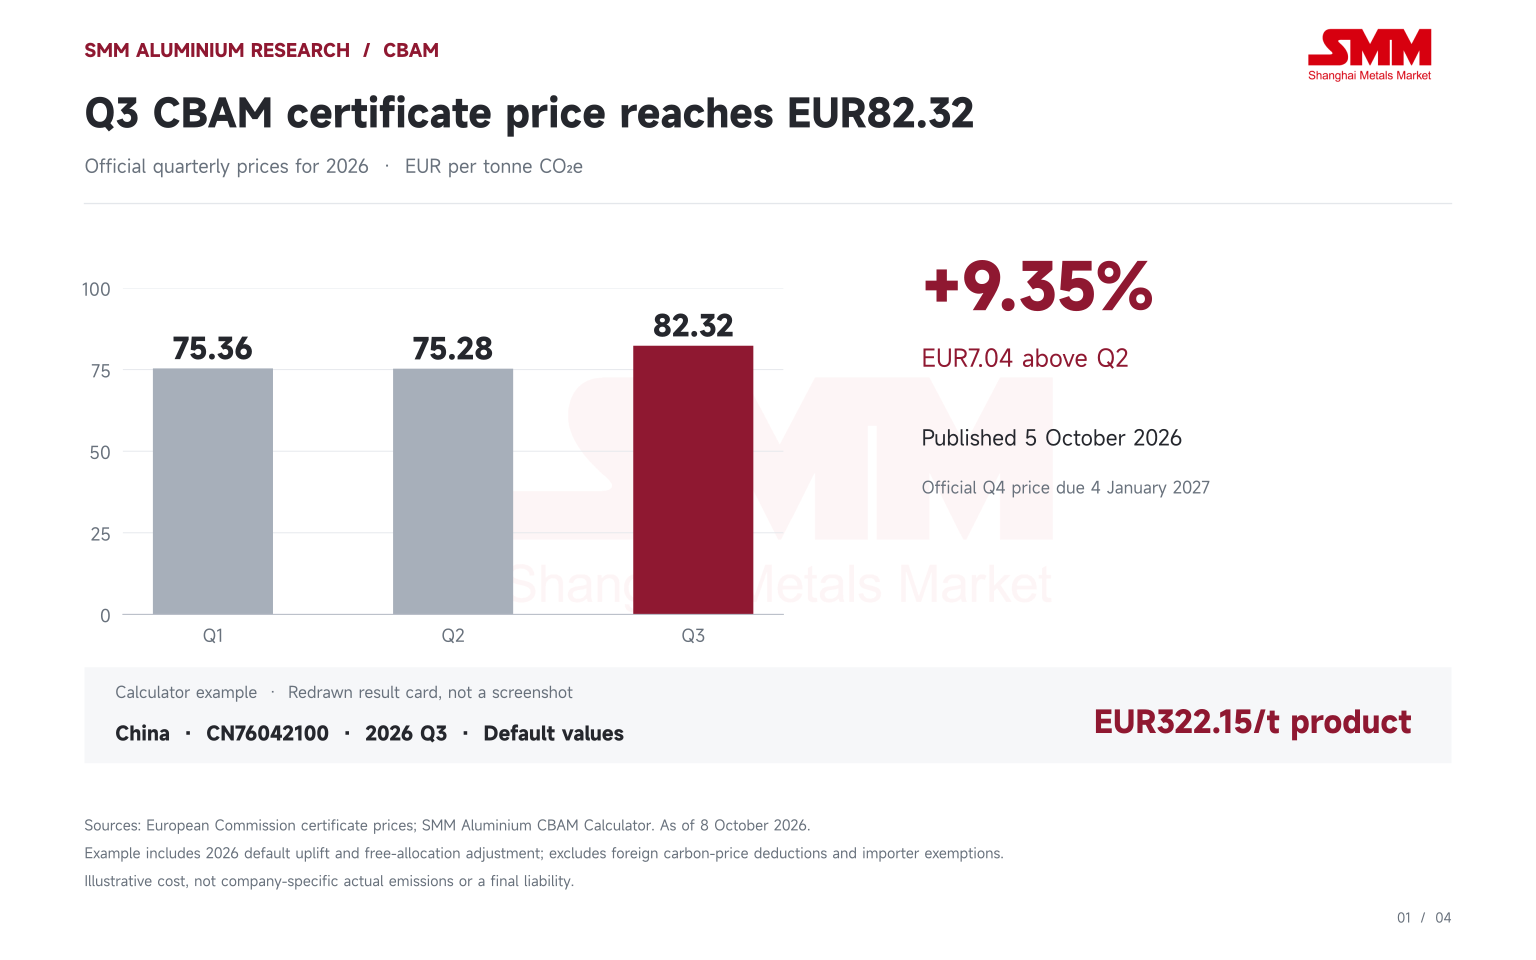
Les prix des certificats CBAM sont publiés trimestriellement pour 2026 et calculés à partir de la moyenne pondérée des prix d'adjudication des enchères de quotas du système d'échange de quotas d'émission de l'UE. Le prix est passé de 75,36 EUR au T1 à 75,28 EUR au T2, avant de remonter à 82,32 EUR au T3. Le prix officiel du T4 doit être publié le 4 janvier 2027.
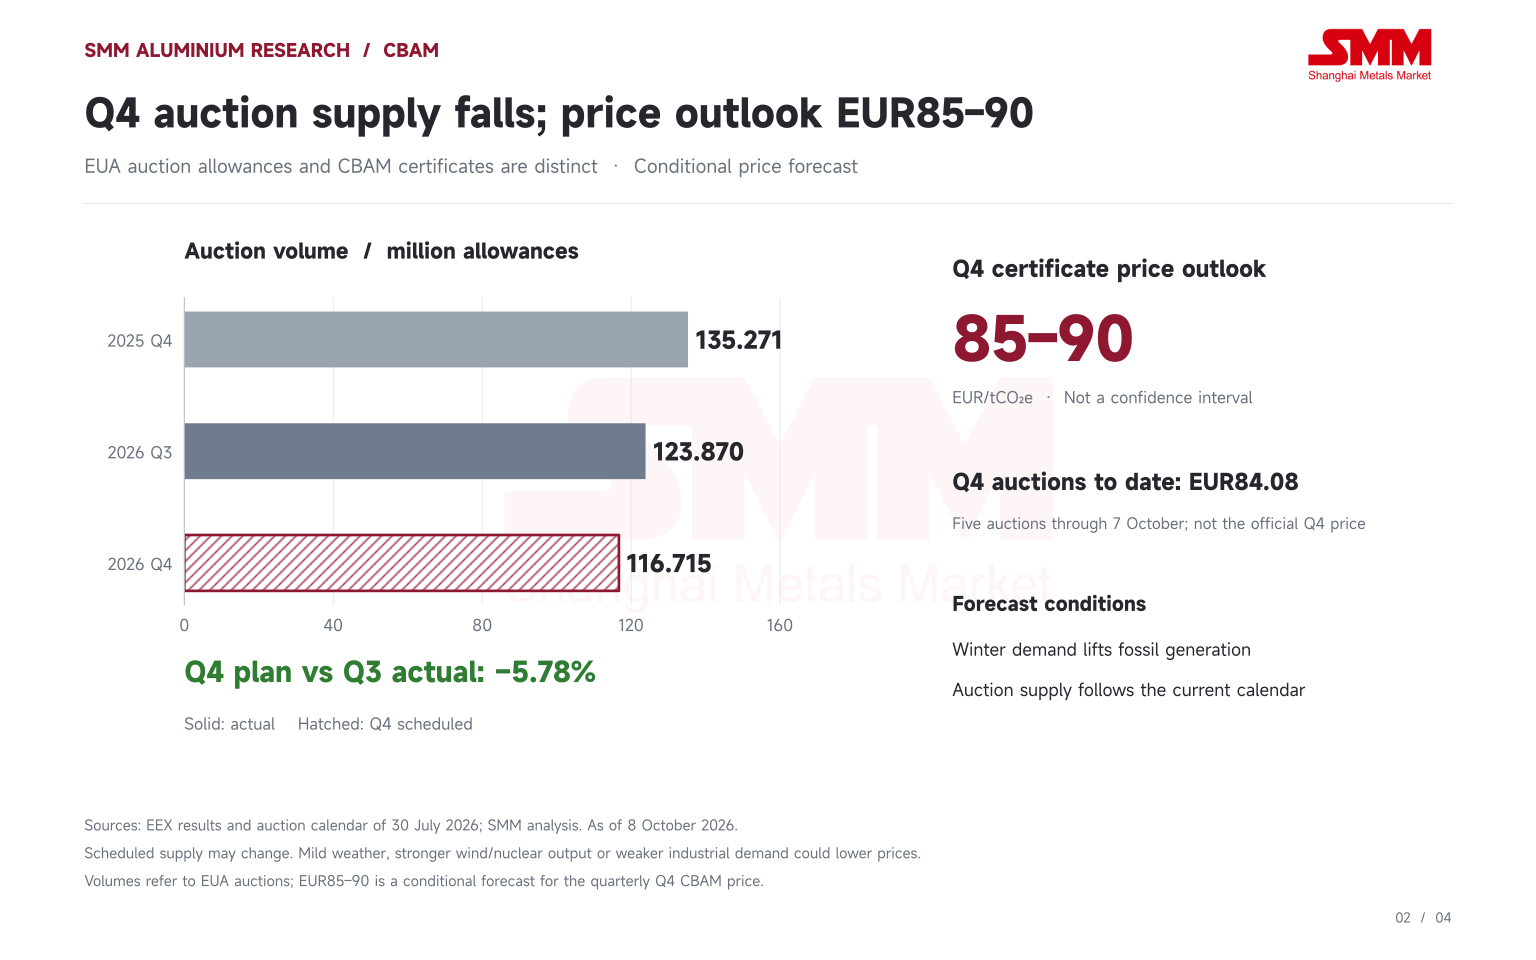
Les variations d'offre concernées portent sur les quotas du SEQE de l'UE, ou EUA, vendus aux enchères. L'agrégation par SMM des résultats d'EEX montre un volume d'enchères au T3 2026 de 123,870 millions de quotas, en baisse de 24,46 % sur un an. Il est toutefois resté quasiment inchangé par rapport au T2, ne reculant que de 1 500 quotas. L'arrêt des enchères supplémentaires a été un fait marquant du T3. Dans le cadre de REPowerEU, le volet des États membres, MS-RRF, a atteint son objectif de recettes de 8 milliards d'EUR le 22 juin, et le volet du Fonds pour l'innovation, IF-RRF, a atteint son objectif de 12 milliards d'EUR le 13 juillet. À partir du 14 juillet, les 571 000 quotas de ce dernier par enchère sur plateforme commune ont été retirés, réduisant le volume prévu par enchère de 2 817 500 à 2 246 500 quotas jusqu'à fin août. Le dernier calendrier fixe l’offre du quatrième trimestre à 116,715 millions de quotas, soit 5,78 % de moins que le volume réel du troisième trimestre et 13,72 % de moins qu’au quatrième trimestre 2025. Cela constitue un soutien du côté de l’offre. Toutefois, les enchères supplémentaires du RRF devaient déjà prendre fin en août, de sorte que leur arrêt ne devrait pas être compté à nouveau comme une allocation du quatrième trimestre nouvellement annulée. La réserve de stabilité du marché, ou MSR, exige également une base de comparaison claire. Le calendrier de fin juillet intégrait l’ajustement de la MSR de septembre à décembre, réduisant les volumes par rapport au calendrier provisoire précédent. Pourtant, le prélèvement pour la période de septembre 2026 à août 2027 s’élève à 190,494 millions de quotas, contre 275,532 millions au cours de la période précédente.
La demande hivernale pourrait soutenir les prix, mais le mix de production reste déterminant
Une demande d’électricité plus élevée en hiver peut accroître les besoins en quotas des producteurs d’électricité, selon la manière dont l’électricité supplémentaire est fournie. Un temps froid associé à une faible production éolienne pourrait accroître le recours à la production fossile et renforcer le soutien aux prix du carbone. Une production éolienne ou nucléaire soutenue pourrait atténuer cette pression.
Les rapports de la Commission sur l’électricité montrent que la consommation de l’UE passe de 583 TWh au troisième trimestre 2025 à 636 TWh au quatrième trimestre, soit une hausse d’environ 9,09 %. La part de la production fossile est passée de 27 % à 32 %, tandis que l’indice européen de l’électricité est passé de 78 EUR/MWh à 88 EUR/MWh, soit environ 12,82 % selon les chiffres arrondis des rapports. Cela illustre comment la demande hivernale et le mix de production peuvent affecter conjointement les marchés de l’électricité et du carbone. La saisonnalité n’est pas une règle à sens unique. Les rapports initiaux de la Commission montraient que l’indice de l’électricité du quatrième trimestre n’augmentait que d’environ 2 % en glissement trimestriel en 2023, tandis qu’il chutait de 45 % en 2022. La baisse des prix de l’énergie, la météo et les ajustements plus larges entre l’offre et la demande peuvent l’emporter sur la croissance de la demande hivernale.
Au 7 octobre, cinq enchères de quotas de l’UE du quatrième trimestre avaient produit un prix moyen pondéré par les volumes d’environ 84,08 EUR, déjà supérieur à celui du troisième trimestre. En supposant que les volumes restants suivent le calendrier actuel, les enchères restantes devraient atteindre en moyenne environ 85,09 EUR pour que le prix trimestriel atteigne 85 EUR, ou 90,59 EUR pour qu’il atteigne 90 EUR. La borne inférieure est donc plus proche des niveaux d’enchères actuels, tandis que la borne supérieure exige une vigueur soutenue supplémentaire.
Compte tenu de ce calendrier d’offre et de la possibilité d’une demande hivernale plus élevée, SMM retient une fourchette de prévision conditionnelle de 85 à 90 EUR pour le quatrième trimestre. Un hiver doux, une reprise de la production éolienne, une meilleure disponibilité nucléaire ou une demande industrielle plus faible pourraient faire baisser les prix en dessous de ce niveau. Un froid persistant et un vent faible pourraient créer une pression haussière plus forte. Le chiffre de 84,08 EUR du début du quatrième trimestre est une moyenne d’enchères provisoire, et non un prix officiel trimestriel des certificats CBAM.
Les produits chinois en aluminium subissent des hausses différentes par tonne
L’effet de prix du carbone plus élevés dépend des émissions par défaut, des filières de production et de l’ajustement de l’allocation gratuite. Ce calcul utilise la méthodologie des valeurs par défaut de 2026 : une majoration de 10 % est appliquée aux émissions directes par défaut, suivie d’une déduction fondée sur le benchmark B de la filière concernée, le facteur d’allocation gratuite de 97,5 % et un facteur de correction intersectoriel de 1,00. L’exigence nette de certificats qui en résulte est multipliée par le prix trimestriel du certificat.
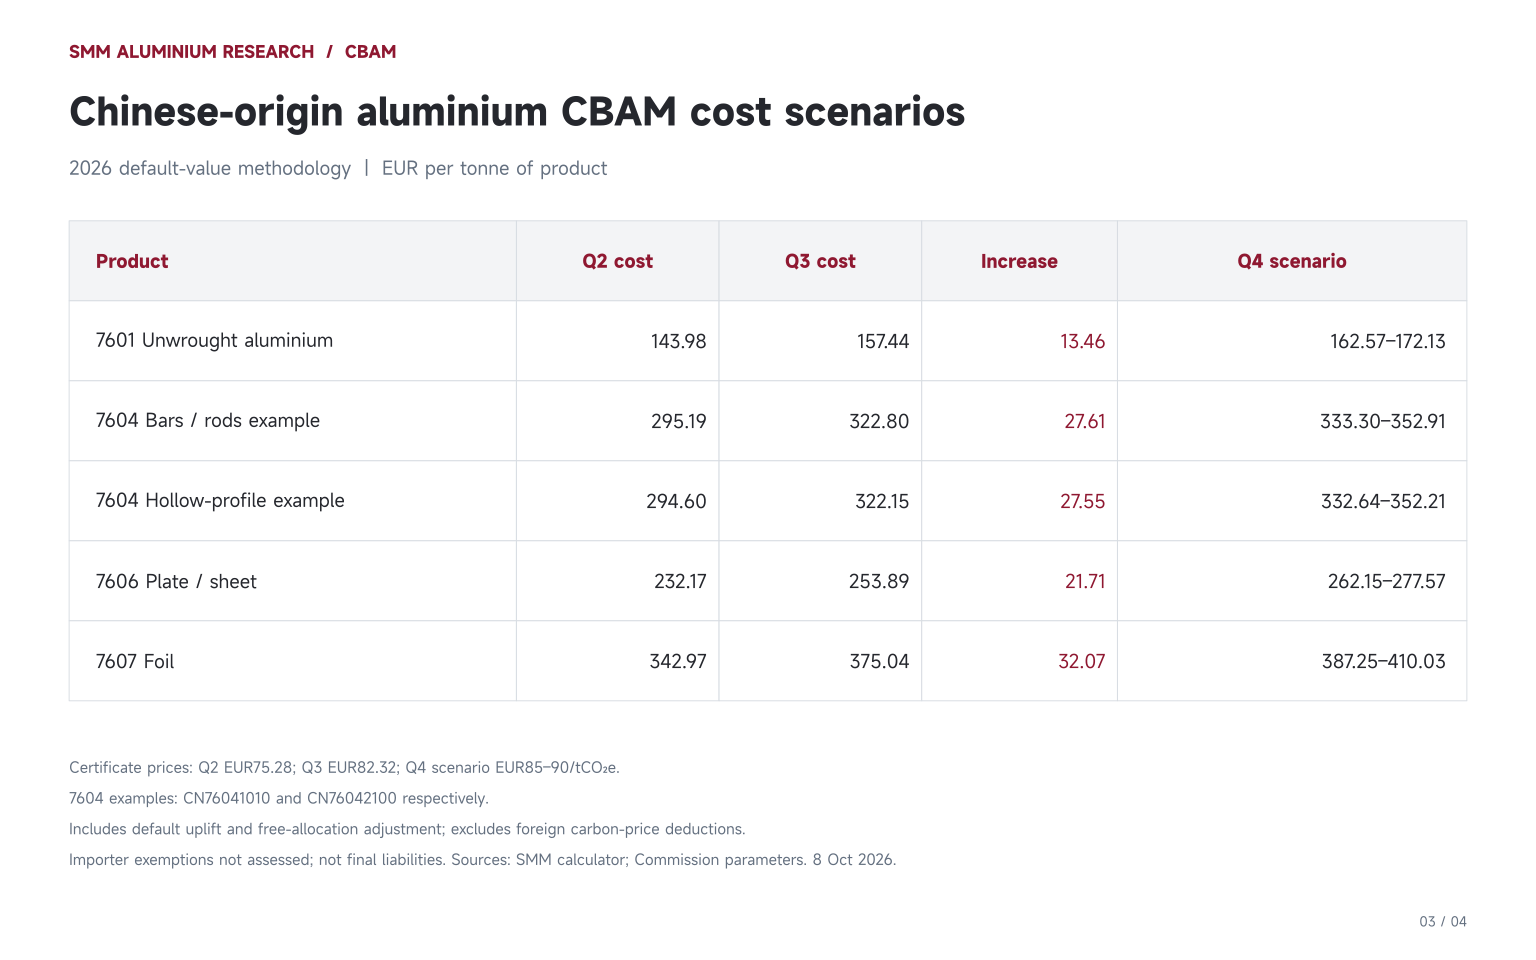
Pour l’exemple chinois de profilé creux, l’exigence nette est d’environ 3,9134 certificats par tonne, contre 1,9126 pour l’aluminium non corroyé. La même hausse de 7,04 EUR du prix des certificats produit par conséquent environ le double de hausse de coût par tonne pour le profilé. Pour un exemple statique de 1 000 tonnes, les hausses par rapport au deuxième trimestre sont d’environ 27 600 EUR et 13 500 EUR respectivement.
Cette mesure évalue la sensibilité selon les valeurs par défaut et les ajustements de benchmark spécifiés. Elle n’établit pas une augmentation équivalente des émissions réelles issues de la transformation, et les valeurs par défaut nationales ne décrivent pas l’intensité carbone réelle d’une usine donnée. Les émissions directes utilisées dans le calcul de l’aluminium pour la période définitive doivent également être distinguées de l’influence indirecte des conditions de l’électricité européenne sur les prix des EUA.
Les coûts par pays et les volumes d’importation déterminent l’ampleur de l’exposition
La Chine n’est pas le plus grand fournisseur externe d’aluminium non corroyé de l’UE. En 2025, les importations de l’UE en provenance de Chine étaient d’environ 11 700 tonnes, contre 593 100 tonnes en provenance du Canada, 573 800 tonnes du Mozambique, 476 100 tonnes de Bahreïn et 454 300 tonnes des Émirats arabes unis. Selon la même approche des valeurs par défaut, les coûts unitaires du troisième trimestre sont de 63,27 EUR/t pour le Canada, 175,37 EUR/t pour le Mozambique et 55,12 EUR/t pour Bahreïn et les Émirats arabes unis, contre 157,44 EUR/t pour la Chine.
En maintenant les volumes commerciaux de 2025 constants et en appliquant les paramètres de 2026 et le prix du T3, les coûts de scénario s'élèvent à environ 100,6 millions d'euros pour l'approvisionnement 7601 du Mozambique, 37,52 millions d'euros pour le Canada et 1,85 million d'euros pour la Chine. Un coût unitaire élevé et une exposition globale élevée sont des mesures différentes ; les volumes d'importation comptent autant que le coût par tonne.
La tendance diffère pour le 7604. Les importations de l'UE en provenance de Turquie s'élevaient à environ 210 700 tonnes en 2025, contre 24 900 tonnes en provenance de Chine et 24 000 tonnes en provenance de Bosnie-Herzégovine. La pondération par les volumes d'importation réels au niveau NC de chaque origine donne les résultats suivants :
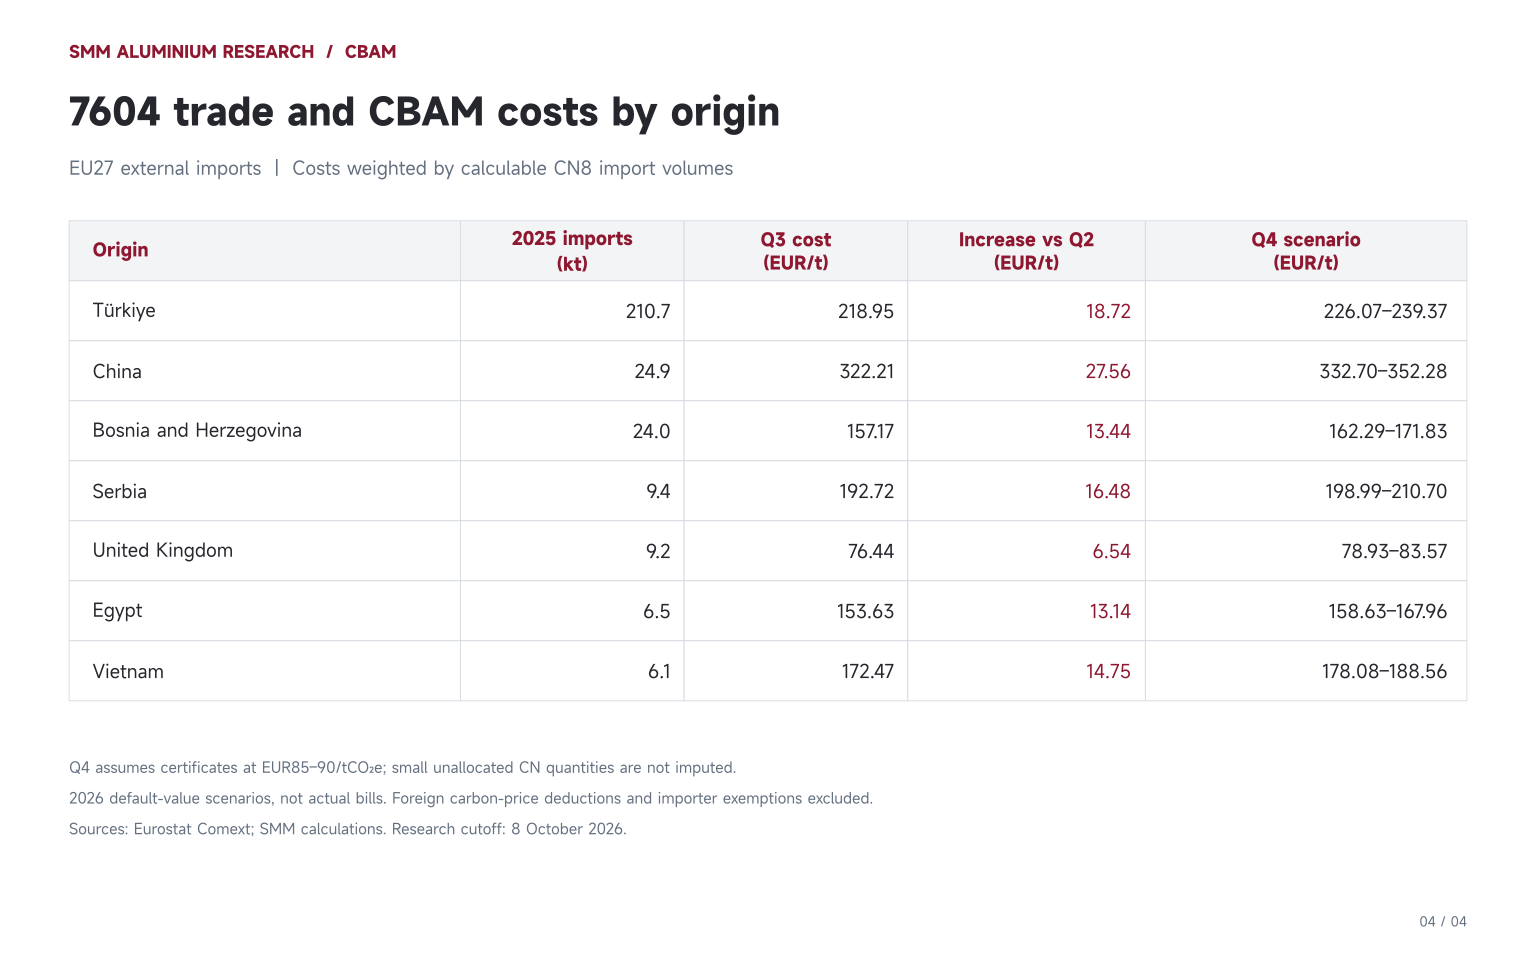
Avec les échanges de 2025 maintenus constants, le coût de scénario du 7604 turc au prix du T3 est d'environ 46,14 millions d'euros, contre 8,02 millions d'euros pour la Chine. La seule hausse des prix du T2 au T3 ajoute environ 3,95 millions d'euros et 0,69 million d'euros respectivement. La Chine présente le coût unitaire le plus élevé, mais le volume commercial plus important de la Turquie produit un montant global supérieur.
Les origines d'Asie du Sud-Est ne peuvent pas non plus être traitées comme un groupe de coûts unique. Pour le même exemple de profilés creux CN76042100, les coûts de valeur par défaut du T3 sont d'environ 67,61 EUR/t pour l'Indonésie, 104,61 EUR/t pour la Thaïlande, 126,47 EUR/t pour la Malaisie et 172,53 EUR/t pour le Vietnam. Ces différences proviennent des valeurs par défaut applicables, des itinéraires et des déductions de référence. Elles n'établissent pas les émissions réelles des fournisseurs individuels ni leur compétitivité globale livrée.
La baisse des volumes d'importation renforce le besoin de données sur les produits et les fournisseurs
Les données d'Eurostat montrent que les importations extérieures de l'UE de 7601 s'élevaient à environ 6,335 millions de tonnes en 2025, contre 5,823 millions de tonnes en 2024. Les importations de 7604 ont reculé de 391,8 kt à 388,1 kt, tandis que celles de 7606 sont passées de 969,6 kt à 1 083,3 kt et celles de 7607 de 265,1 kt à 282,6 kt.
De janvier à juillet 2026, les importations extérieures de l'UE de 7601, 7604, 7606 et 7607 s'élevaient respectivement à 2 937,0 kt, 219,4 kt, 606,6 kt et 137,3 kt, en baisse de 14,09 %, 6,35 %, 7,78 % et 22,24 % en glissement annuel.
Ces chiffres commerciaux utilisent Eurostat Comext DS-045409 pour les importations extérieures de l'UE27, avec des calculs SMM. Janvier–juillet 2026 constitue la dernière période cumulée comparable complète ; les données sources ont été mises à jour le 15 septembre.
Les importations ont reculé dans les quatre rubriques au cours de la dernière période comparable. Cela ne suffit pas à établir que le MACF a causé la contraction : la demande, les stocks, la composition des produits et d’autres mesures commerciales peuvent également influer sur les échanges. Environ 101 900 tonnes d’importations de 7601 sur la période ont des origines non attribuées et ne doivent pas être affectées à des pays particuliers.
Les origines exemptées affectent également le dénominateur du marché. En 2025, environ 2,116 million de tonnes d’importations de 7601 provenaient d’origines exemptées, aux côtés de 41,8 kt de 7604, 328,9 kt de 7606 et 21,9 kt de 7607. Les origines telles que la Norvège, l’Islande et la Suisse doivent être séparées de celles incluses dans le calcul des coûts. Appliquer un coût carbone unique à toutes les importations externes surestimerait la base pertinente.
En maintenant constante la structure commerciale calculable de 2025 pour les quatre rubriques, en appliquant les paramètres par défaut de 2026 et en modifiant uniquement le prix du certificat de 75,28 EUR à 82,32 EUR, le coût combiné du scénario augmente d’environ 47,73 millions d’EUR. La contribution est d’environ 26,50 millions d’EUR pour le 7601, 5,75 millions d’EUR pour le 7604, 10,74 millions d’EUR pour le 7606 et 4,75 millions d’EUR pour le 7607. Il s’agit d’une comparaison de sensibilité au prix, et non d’une facture MACF 2025 ni de dépenses déjà engagées sur les importations du T3 2026.
Les acheteurs européens et les exportateurs d’aluminium doivent donc suivre à la fois les prix des certificats et les exigences nettes par tonne au T4. Les cotations et les évaluations de contrats doivent identifier le code douanier, l’origine, le trimestre d’importation et la méthodologie de calcul. Les données admissibles sur les émissions réelles, les informations sur les précurseurs et la documentation de vérification peuvent aider à établir en quoi la situation d’une entreprise diffère du scénario par défaut. La possibilité de répercuter le coût carbone supplémentaire dans les prix de vente dépendra également des contrats et des conditions de négociation.
Calculateur MACF Aluminium de SMM ici :