L'Inde peut presque compenser la perte de demande prévue en Chine en 2026. Que cela soutienne les prix internationaux de l'acier dépend de ce que l'Inde achète, de la rapidité avec laquelle ses aciéries se développent et de la maîtrise de la contraction chinoise.
L'émergence de l'Inde comme source majeure de croissance de la demande d'acier soulève une question aux conséquences qui dépassent largement les deux pays : son marché en expansion peut-il compenser l'appétit déclinant de la Chine ? La réponse dépend de ce que « compenser » signifie. Remplacer la consommation perdue dans le total mondial est un critère. Créer un marché équivalent pour l'acier échangé à l'international en est un autre. Reproduire l'ampleur et l'influence du cycle de développement à forte intensité d'acier de la Chine est une proposition bien plus vaste.
La croissance de la demande d'acier en Inde compense presque le déclin de la Chine
Sur le critère le plus étroit, les chiffres sont étonnamment proches. Les perspectives d'avril de Worldsteel situent la demande d'acier fini en Inde à 171,6 millions de tonnes en 2026, contre 159,8 millions de tonnes en 2025. La Chine passe de 796,0 millions de tonnes à 784,1 millions de tonnes. L'Inde ajoute donc 11,8 millions de tonnes face au déclin de 11,9 millions de tonnes de la Chine : une variation combinée d'environ moins 0,1 million de tonnes, calculée à partir des niveaux arrondis publiés.
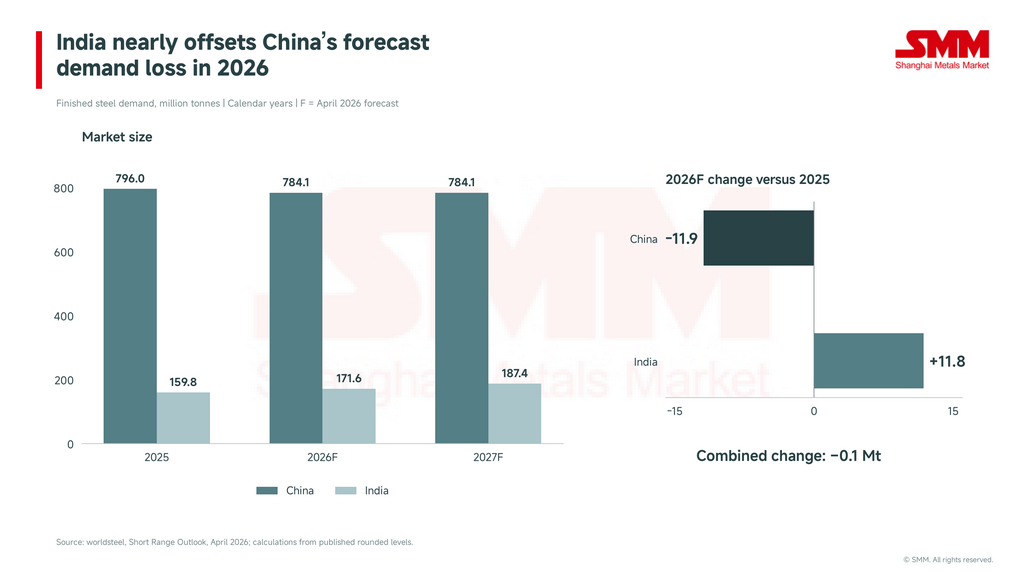
Figure 1. Une forte croissance en pourcentage dans un marché plus petit peut compenser un déclin modeste dans un marché beaucoup plus grand. Cette comparaison concerne la demande d'acier fini, et non la production d'acier brut.
C'est une contribution significative à la stabilité du marché. C'est aussi un équilibre fragile. La Chine reste environ 4,6 fois plus grande que l'Inde dans les prévisions de 2026. Un petit changement dans la trajectoire chinoise peut donc absorber une part substantielle de l'augmentation indienne. L'interprétation raisonnable est que l'Inde fournit un contrepoids significatif à un ralentissement chinois maîtrisé. Elle ne rend pas encore le marché mondial insensible à la Chine.
La distinction importe pour la manière dont l'histoire est présentée. Comparer la croissance prévue de 7,4 % de l'Inde avec le déclin de 1,5 % de la Chine donne l'impression que la compensation est écrasante. Comparer les tonnes montre que la quasi-totalité du gain indien est nécessaire simplement pour neutraliser la perte chinoise. Un point de pourcentage de croissance a une signification physique très différente dans les deux marchés.
Le tableau suivant maintient la comparaison annuelle sur une base statistique cohérente. Il distingue également la contribution du reste du monde, calculée comme un résidu, de celle du duo Chine-Inde.
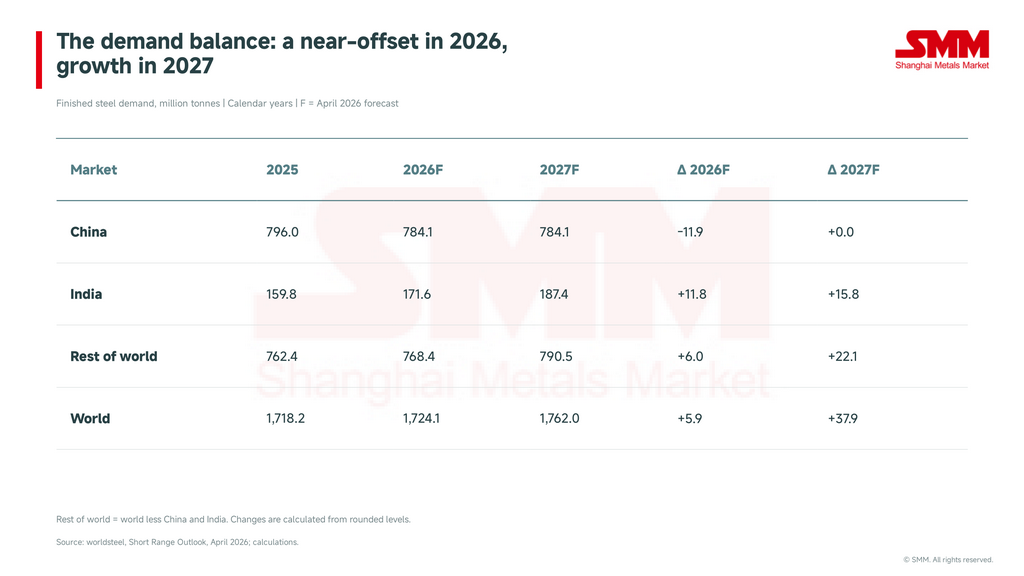
Figure 2. Demande d'acier fini par année civile ; 2026 et 2027 sont des prévisions d'avril 2026. Les variations utilisent des niveaux publiés arrondis. Le reste du monde est calculé plutôt que constituant une série régionale citée séparément.
Le secteur immobilier chinois reste sous pression, jetant le doute sur la stabilisation de la demande
Pour 2027, la même prévision devient plus constructive car la Chine cesse de décliner tandis que l'Inde continue de croître. Mais il s'agit d'une hypothèse à tester au regard des données entrantes, plutôt que d'un résultat déjà acquis. Les perspectives ont été publiées le 14 avril et reflètent les informations disponibles à la mi-mars. Worldsteel a explicitement lié son point de vue sur la stabilisation chinoise à la correction immobilière en grande partie achevée ; elle a également souligné l'incertitude quant à la gravité rapportée du déclin de la demande chinoise en 2025.
Les indicateurs immobiliers ultérieurs justifient la prudence. Le Bureau national des statistiques de Chine a rapporté que les mises en chantier de nouveaux bâtiments ont chuté de 24,8 % en glissement annuel de janvier à août 2026, tandis que l'investissement dans le développement immobilier a chuté de 19,9 %. Il s'agit de mesures immobilières, et non d'estimations de la consommation totale d'acier, et elles ne peuvent pas être substituées directement dans une prévision de demande d'acier. Elles montrent néanmoins qu'une activité importante consommatrice d'acier est restée sous pression bien après la préparation des perspectives d'avril. BNS de Chine, données immobilières de janvier à août
La transmission pertinente passe par le pipeline de construction. Les nouveaux projets créent des besoins en matériaux structurels ; les projets déjà en cours peuvent continuer à consommer de l'acier même lorsque les mises en chantier faiblissent. Les changements dans le calendrier des projets, la conception des bâtiments et l'intensité en matériaux empêchent une conversion fixe de la surface de plancher en tonnage d'acier. L'industrie manufacturière et les infrastructures influencent également l'agrégat. Par conséquent, la faiblesse des mises en chantier est une raison d'examiner attentivement la base de référence de la demande, plutôt qu'une preuve que la consommation d'acier doit chuter au même rythme.
Les infrastructures et l'industrie manufacturière stimulent la croissance de la demande d'acier en Inde
La croissance de l'Inde s'appuie sur un ensemble plus large de moteurs rapportés. Worldsteel identifie la construction tirée par les infrastructures, l'activité automobile, les biens d'équipement, le développement ferroviaire et les biens de consommation durables comme soutiens. Évaluation de Worldsteel pour l'Inde. Pour les acteurs du marché, la question suivante est de savoir comment ces utilisations finales se traduisent en commandes pour des produits particuliers. Les aciers d'armature pour un projet de construction, les tôles automobiles qualifiées et les aciers électriques pour équipements constituent des marchés commerciaux distincts, même lorsqu'ils contribuent tous au même total de demande nationale.
Les chiffres de consommation plus récents de l'Inde offrent des signes encourageants. La publication du ministère de l'Acier du 6 octobre montre que la consommation d'acier fini est passée de 79,0 millions de tonnes à 84,9 millions de tonnes entre avril et septembre 2026, soit une hausse déclarée de 7,5 %. Ces observations provisoires couvrant le premier semestre de l'exercice fiscal portent sur une période différente de celle des prévisions de Worldsteel pour l'année civile. Elles confirment la poursuite de la croissance sans établir le résultat final de 2026. Ministère de l'Acier / PIB, mise à jour du premier semestre
La hausse de la consommation ne garantit pas une augmentation des importations, car le commerce de l'acier en Inde diverge
Pour les aciéries étrangères, cependant, la croissance de la consommation n'est que le début de l'évaluation. La demande indienne supplémentaire peut être satisfaite par la production nationale, la réduction des exportations, les importations ou les variations de stocks. Elle ne se traduit pas nécessairement par une augmentation équivalente des achats à l'étranger. Un marché intérieur solide peut améliorer les opportunités de vente pour les producteurs indiens tout en ayant un effet beaucoup plus limité sur le solde international net de l'acier.
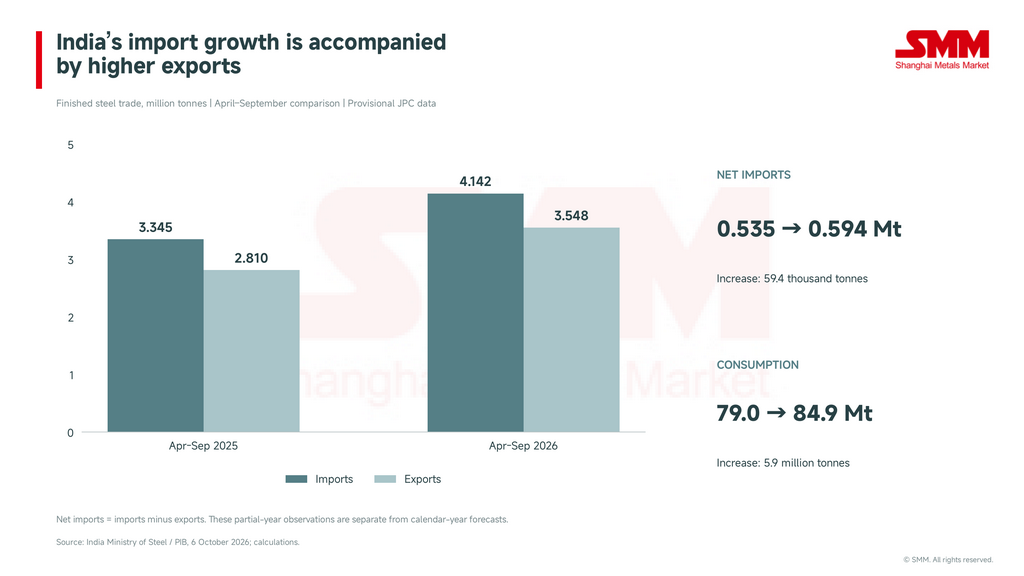
Figure 3. Les deux flux commerciaux ont augmenté entre avril et septembre 2026. Leur différence a beaucoup moins varié que la consommation. Il s'agit d'une comparaison d'indicateurs, et non d'un rapprochement complet entre l'offre et la demande.
L'arithmétique commerciale illustre cette distinction. Les importations d'avril à septembre sont passées de 3,3448 millions de tonnes à 4,1418 millions de tonnes, tandis que les exportations sont passées de 2,8102 millions de tonnes à 3,5478 millions de tonnes. Les importations nettes se sont par conséquent creusées, passant de 0,5346 million de tonnes à 0,5940 million de tonnes, soit une augmentation de seulement 59 400 tonnes.
Cela ne signifie pas que les fournisseurs étrangers n'ont trouvé aucune opportunité : les importations brutes ont clairement augmenté. Cela signifie que l'Inde vendait simultanément davantage d'acier à l'étranger. Un exportateur évaluant d'éventuelles ventes en Inde devrait examiner les importations brutes par produit et par client. Un analyste évaluant si l'Inde absorbe un excédent mondial devrait également examiner les exportations. Ces deux questions ne peuvent être résolues par le seul taux de croissance de la consommation.
Il ne faut pas non plus forcer les statistiques globales dans un calcul de stocks. La production, les échanges et la consommation doivent faire l'objet de définitions et d'ajustements cohérents avant de former un bilan matière complet. Les chiffres présentés ici n'établissent pas la quantité d'acier prélevée sur les stocks ni celle qui y a été ajoutée. Attribuer entièrement leur résidu aux stocks créerait une précision que les données disponibles ne permettent pas d'étayer.
Le détail par produit rend le tableau commercial plus clair. Une publication antérieure du ministère fournit des chiffres comparables d'importations et d'exportations pour certaines catégories sur la période avril-juillet 2026. Les bobines et bandes laminées à chaud ont enregistré des importations nettes de 173 700 tonnes, tandis que les barres et les fil machine ont enregistré des exportations nettes de 95 100 tonnes. Le tableau ci-dessous utilise explicitement cette période plus courte ; il ne s'agit pas d'une ventilation des totaux d'avril à septembre.
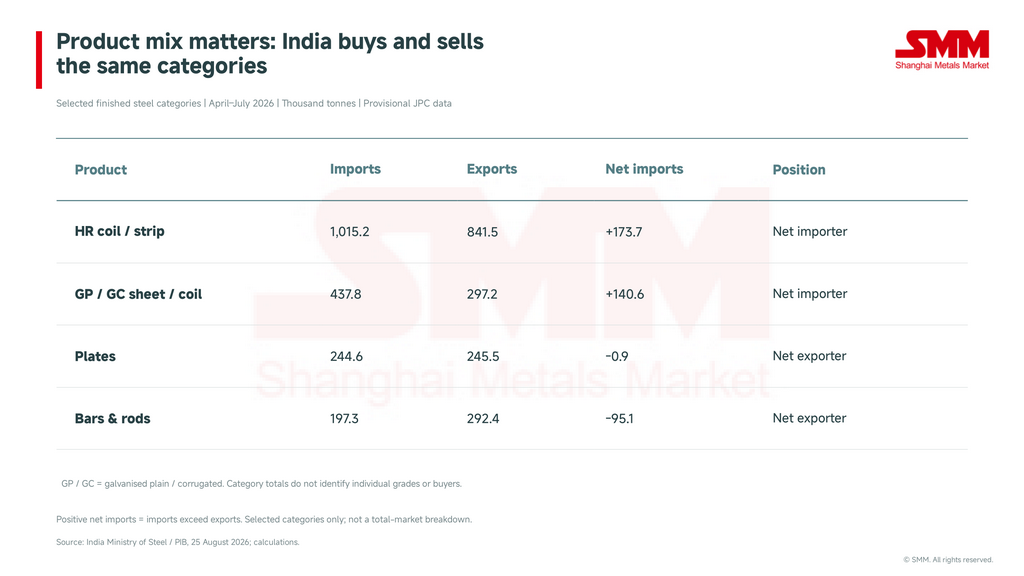
Figure 4. Catégories sélectionnées pour lesquelles les deux flux sont déclarés. Le tableau ne couvre pas tous les produits, et les grandes catégories masquent des différences de nuances, de dimensions et d'homologations clients.
Ces flux simultanés sont commercialement plausibles. Un pays peut exporter une spécification et en importer une autre au sein de la même catégorie. L'économie du fret, les délais de livraison, la disponibilité des laminoirs et les exigences de qualification peuvent également répartir les acheteurs entre des marchés distincts. La position nette nationale est donc un contexte utile, mais elle constitue un guide incomplet des perspectives d'une usine particulière. L'opportunité pertinente est la nuance dont un acheteur a besoin à un prix livré et à une date de livraison réalisables.
L'expansion des capacités nationales pourrait redéfinir les besoins d'importation d'acier de l'Inde
L'offre nationale répond également à cette opportunité. Dans son rapport annuel 2025-2026, JSW décrit une base consolidée de capacité d'acier brut de 33,4 millions de tonnes par an et un objectif de 50,3 millions de tonnes d'ici 2029-2030, les capacités des coentreprises étant traitées séparément. L'entreprise décrit également des investissements dans la technologie et la fabrication d'acier électrique. Il s'agit de capacités et de plans déclarés par l'entreprise, et non d'une production garantie d'acier fini supplémentaire.
Il en résulte que la croissance de la demande indienne et la croissance de l'offre indienne doivent être évaluées ensemble. De nouvelles capacités peuvent servir les clients nationaux, remplacer les importations ou, à terme, soutenir les exportations. Le résultat dépend de la mise en service, de la montée en puissance, des capacités des produits et des coûts. La capacité annoncée en acier brut ne doit pas être directement soustraite d’une prévision de demande d’acier fini : les mesures diffèrent, et la capacité nominale n’équivaut pas à la production vendable.
La demande chinoise reste la variable clé : l’Inde peut-elle soutenir les prix mondiaux de l’acier ?
La trajectoire chinoise demeure donc une variable déterminante. Un simple test de sensibilité maintient la hausse prévue pour l’Inde à 11,8 millions de tonnes et ne modifie que le recul supposé de la demande chinoise par rapport à sa base de 2025. Il s’agit d’un scénario mécanique, qui ne remplace pas les prévisions de worldsteel.
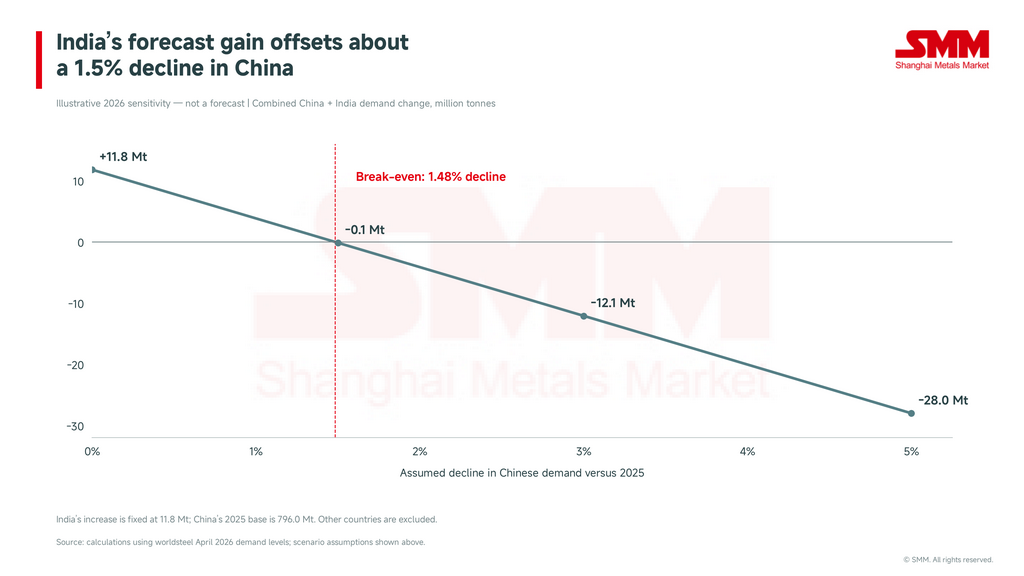
Figure 5. Variation combinée = 11,8 − (796,0 × recul chinois supposé). Le pourcentage saisi est exprimé sous forme de fraction dans le calcul. Les autres marchés sont exclus.
Le recul chinois d’équilibre est d’environ 1,48 %. Avec un recul de 3 %, la Chine perdrait environ 23,9 millions de tonnes, laissant l’ensemble environ 12,1 millions de tonnes plus bas malgré la hausse indienne. À l’inverse, un marché chinois stable permettrait au gain indien de contribuer pleinement à la croissance combinée. Cette asymétrie est la principale raison pour laquelle les indicateurs immobiliers et manufacturiers chinois restent importants, même à mesure que le rôle de l’Inde s’accroît.
Pour les producteurs et les négociants, trois vérifications pratiques s’imposent. Premièrement, surveiller si la croissance indienne se confirme dans les livraisons physiques aux utilisateurs finaux plutôt que de s’appuyer uniquement sur de grands récits économiques. Deuxièmement, suivre les ajouts de capacité selon leur mise en service effective et l’état de préparation des produits. Troisièmement, comparer les flux d’importation et d’exportation pour la nuance d’acier concernée, ainsi que le fret, les conditions de livraison et les exigences d’accès au marché applicables. Une tendance nationale favorable de la demande ne peut se substituer à ce travail commercial.
Les éléments disponibles appuient une réponse nuancée à la question initiale. L’Inde peut presque compenser la perte de demande chinoise intégrée dans les prévisions d’avril 2026, et les observations indiennes ultérieures confirment la poursuite de la croissance de la consommation. Mais cette compensation est sensible à une contraction chinoise plus profonde et ne se traduit pas automatiquement par un débouché aussi vaste pour l’acier étranger. Le marché indien en expansion mérite un poids croissant dans l’analyse mondiale. Sa capacité à soutenir les prix internationaux sera déterminée conjointement par la demande, l’offre intérieure et les produits qui franchissent réellement ses frontières.