Le 2 octobre, la société de recherche sud-coréenne SNE Research a publié ses dernières données d'installation. De janvier à août 2026, les installations mondiales de batteries de puissance ont totalisé 844,2 GWh, en hausse de 19,7 % en glissement annuel. Rien qu'en août, les installations ont atteint 116,8 GWh, en hausse de 14,3 % en glissement annuel, un rythme plus lent que la croissance de 23,3 % de juillet.
Parmi les 10 premières entreprises, sept entreprises chinoises détenaient une part de marché combinée de 73,3 %, en hausse de 3,6 points de pourcentage en glissement annuel.
Il est évident que le marché mondial des batteries de puissance continue de croître, les producteurs chinois de batteries augmentant régulièrement leur part de marché et consolidant davantage leurs positions de tête. Pendant ce temps, la part de marché combinée des entreprises japonaises et sud-coréennes continue d'être comprimée, la domination concurrentielle se concentrant de plus en plus dans le camp chinois.
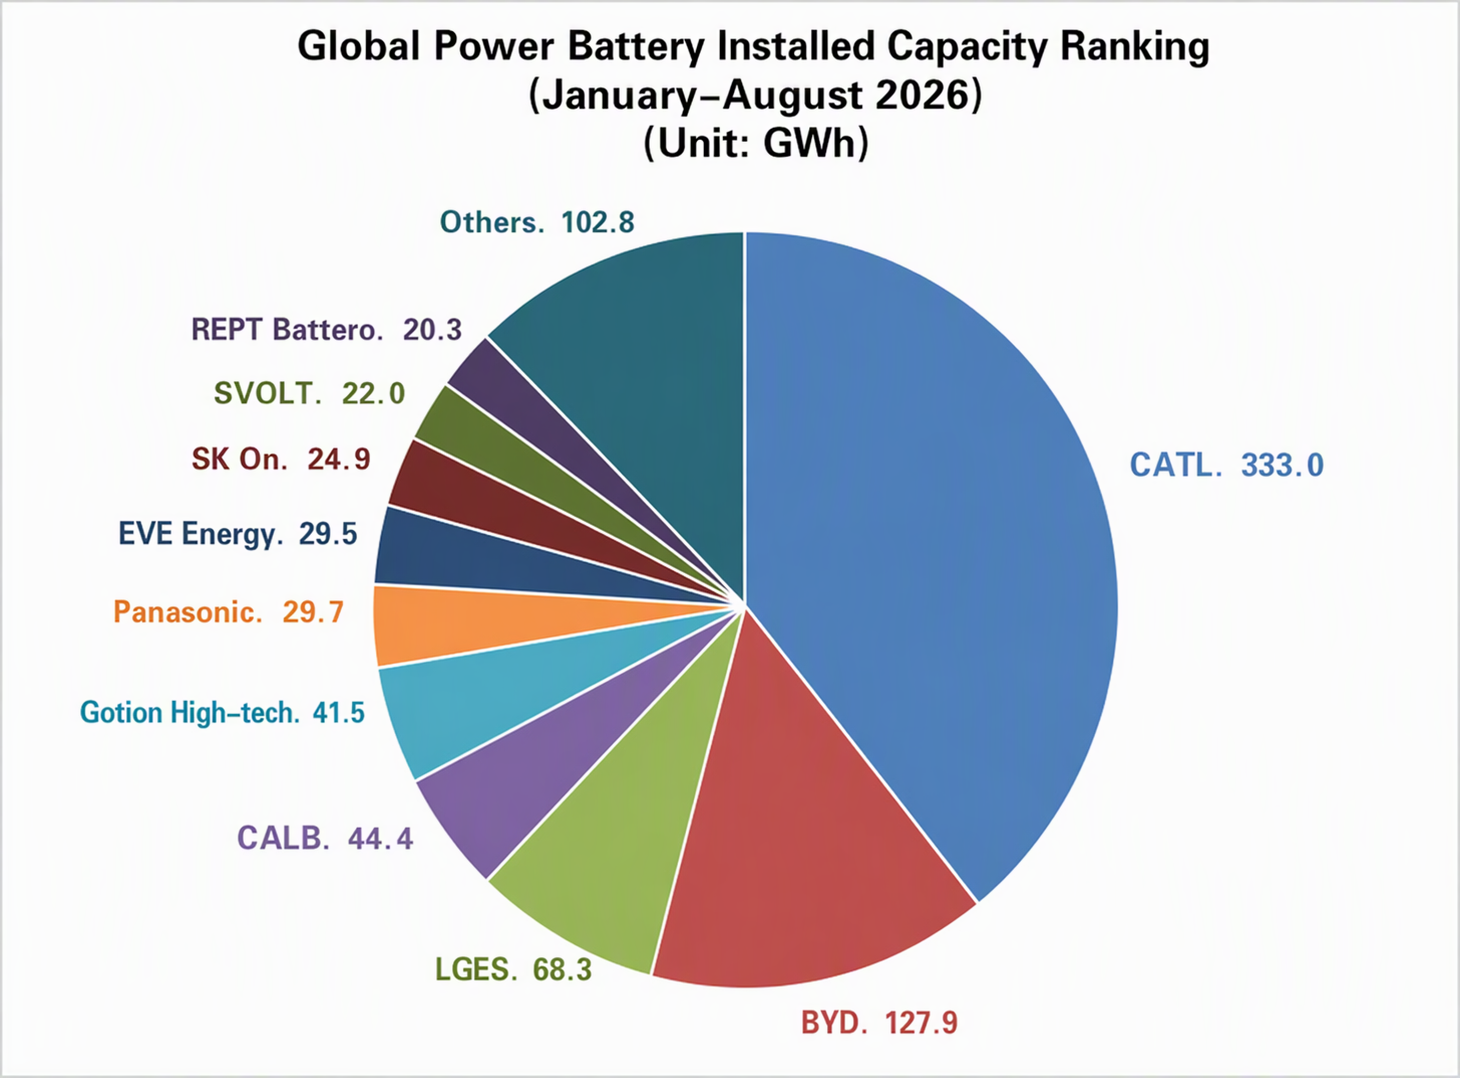
En ce qui concerne les variations en glissement annuel des installations, de janvier à août 2026, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance, seule SK On a affiché une baisse en glissement annuel, en recul de 14,5 %. Les neuf autres entreprises ont toutes réalisé une croissance en glissement annuel, REPT Battero faisant son entrée dans le classement avec un taux de croissance de 126,3 %, et EVE affichant une croissance de plus de 50 %.
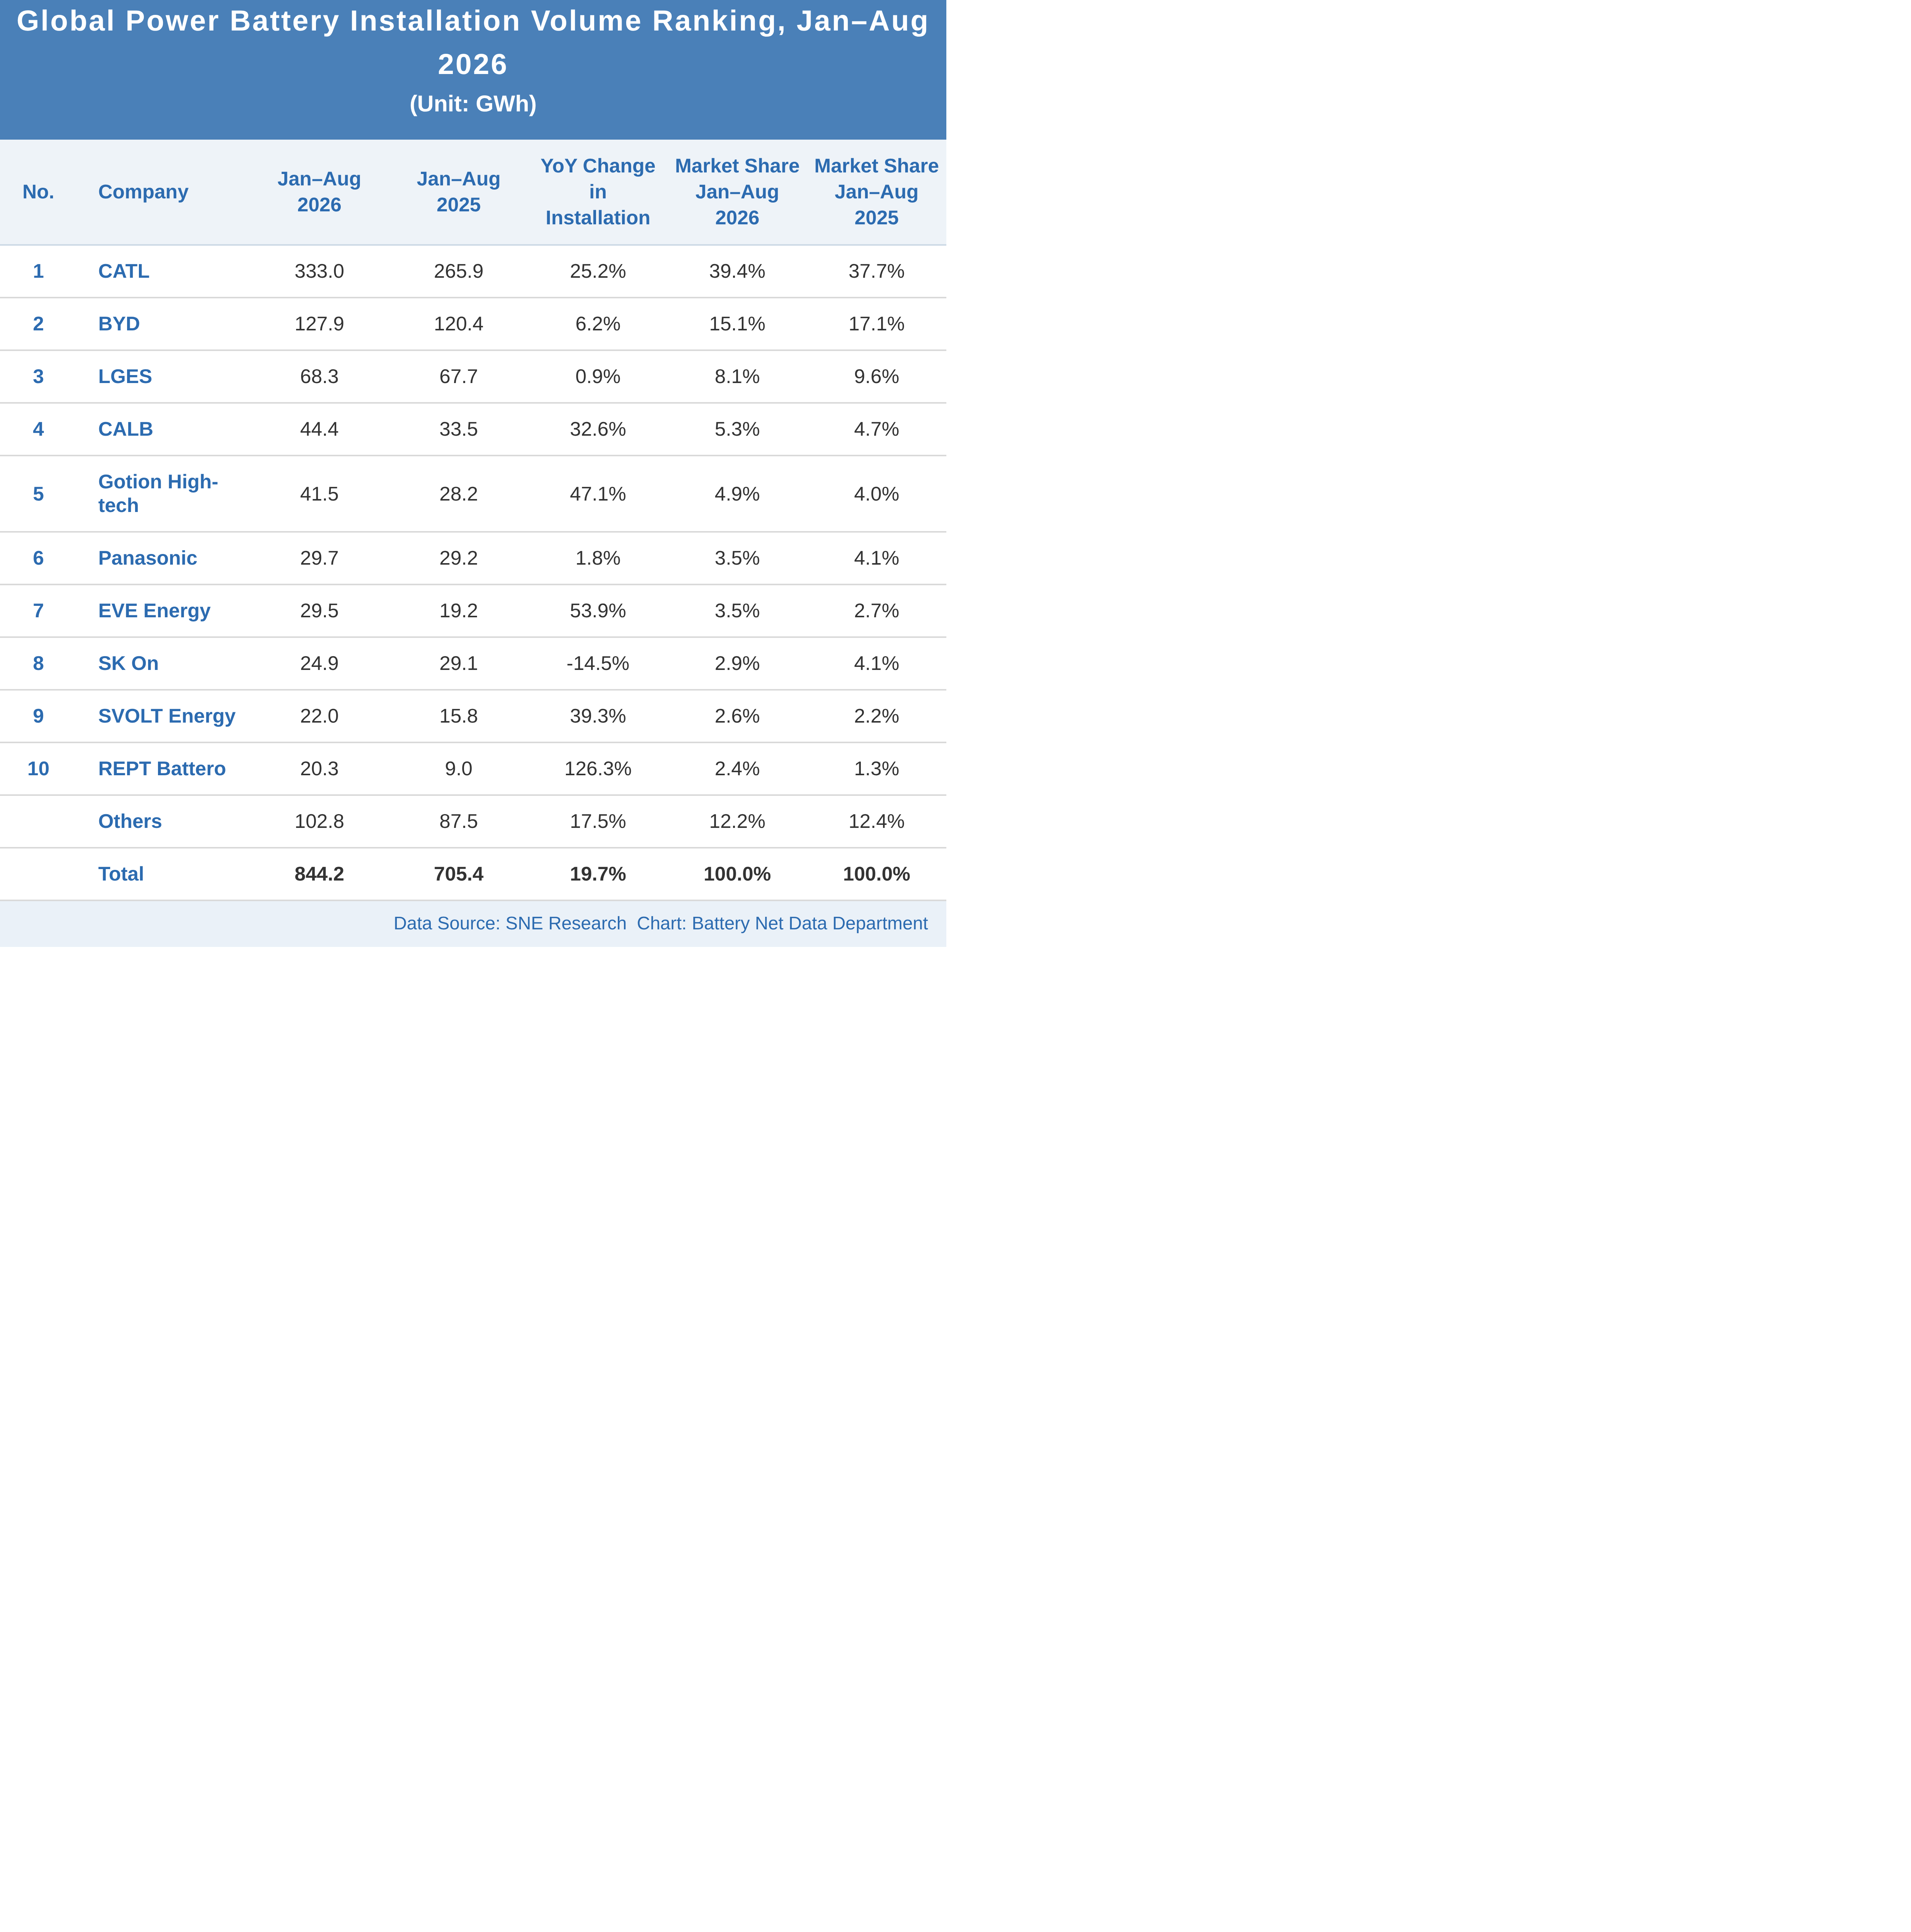
En ce qui concerne la part de marché, par rapport à la même période en 2025, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance de janvier à août 2026, CATL, CALB, Gotion High-tech, EVE, SVOLT et REPT Battero ont réalisé une croissance positive en glissement annuel, tandis que BYD, LGES, Panasonic et SK On ont enregistré des baisses à des degrés divers.
En ce qui concerne les changements de classement, par rapport à la même période de l'année dernière, le top 10 des installations de janvier à août 2026 a subi un remaniement important :
les quatre premiers sont restés inchangés : CATL, BYD, LGES et CALB. Gotion High-tech est passée brusquement de la 7e place l'année dernière à la 5e, délogeant SK On, qui est tombée à la 8e place. Panasonic est restée stable à la 6e place. EVE a grimpé de deux places pour atteindre la 7e. SVOLT a progressé d'une place, passant de la 10e à la 9e.
En outre, par rapport à la même période de l'année dernière, REPT Battero a fait son entrée dans le classement à la 10e place, avec des installations supérieures de 1 GWh à celles de Sunwoda, 11e. Samsung SDI, précédemment classée 8e, est sortie du top 10.
En glissement mensuel, par rapport à janvier-juillet 2026, le classement des entreprises de batteries est resté inchangé.
En ce qui concerne le paysage concurrentiel, de janvier à août, la part combinée de CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT et REPT Battero est passée de 72,8 % en janvier-juillet à environ 73,3 %, en hausse de 3,6 points de pourcentage en glissement annuel. Parmi eux, CATL et BYD détenaient ensemble 54,5 % du marché, les entreprises chinoises affichant globalement de solides performances.
Plus précisément, la part de marché de CATL a atteint 39,4 %, en hausse de 1,7 point de pourcentage sur un an, conservant sa première place mondiale avec 333 GWh installés, en progression de 25,2 % sur un an.
La part de marché de BYD a reculé à 15,1 %, mais le constructeur est resté solidement ancré à la deuxième place avec 127,9 GWh installés, en hausse de 6,2 % sur un an.
CALB s'est classé quatrième avec 44,4 GWh installés, en hausse de 32,6 % sur un an, pour une part de marché de 5,3 %.
Gotion High-tech s'est classé cinquième avec 41,5 GWh installés, en hausse de 47,1 % sur un an, pour une part de marché de 4,9 %.
EVE s'est classé septième avec 29,5 GWh installés, en hausse de 53,9 % sur un an, pour une part de marché de 3,5 %.
SVOLT s'est classé neuvième avec 22 GWh installés, en hausse de 39,3 % sur un an, pour une part de marché de 2,6 %.
REPT Battero s'est classé dixième avec 20,3 GWh installés, en hausse de 126,3 % sur un an, pour une part de marché de 2,4 %.
SNE a souligné que la progression continue de la part de marché des fabricants chinois de batteries est attribuable à l'exploitation de leur clientèle nationale et à leur compétitivité-coût fondée sur la technologie LFP pour développer leurs ventes, tout en étendant leurs accords d'approvisionnement aux équipementiers étrangers et au segment des véhicules utilitaires.
Parmi eux, les installations de BYD n'ont progressé que de 6,2 % sur un an, principalement parce que ses livraisons de véhicules électriques en Chine ont chuté de 33,6 %. En revanche, son utilisation sur les marchés hors de Chine a augmenté de 66,5 %, passant de 23,8 GWh à 39,7 GWh, les ventes à l'étranger ayant établi un nouveau record mensuel en août. À mesure que BYD étend son réseau de vente et sa production locale en Europe, en Asie du Sud-Est et en Amérique du Sud, l'impact du ralentissement du marché intérieur devrait s'atténuer grâce à la hausse de sa part de marché à l'étranger.
Contrastant fortement avec la dynamique des entreprises chinoises, les fabricants de batteries japonais et sud-coréens ont vu leur rythme de croissance nettement ralentir, des fissures apparaissant dans la structure de leur camp.
Après la sortie de Samsung SDI du top 10, LGES et SK On ont enregistré ensemble 93,2 GWh installés, leur part de marché mondiale combinée se réduisant de 13,7 % à la même période l'an dernier à 11 %.
Parmi eux, LGES s'est classé troisième avec 68,3 GWh, mais son taux de croissance de 0,9 % est resté inférieur à celui du marché dans son ensemble. SK On, affecté par les ajustements du rythme d'électrification de ses clients nord-américains et européens, n'a enregistré que 24,9 GWh d'installations, en baisse de 14,5 % sur un an, sa part de marché tombant à 2,9 %.
Le japonais Panasonic a conservé la 6e place avec 29,7 GWh d'installations, en légère hausse de 1,8 % sur un an. Le rebond des installations provient de la croissance des ventes de Tesla en Amérique du Nord, mais le taux de croissance de l'entreprise est également resté inférieur à la moyenne, sa part de marché reculant de 4,1 % à 3,5 %.
SNE a noté que de janvier à août 2026, le marché mondial des batteries de puissance a progressé de 20 % sur un an, mais les divergences régionales se sont intensifiées. En Chine, une taxe à la consommation de 2 % sur les batteries lithium-ion vendues sur le marché intérieur est entrée en vigueur en septembre, et le remboursement de la TVA à l'exportation des batteries devrait être supprimé en janvier prochain. Par conséquent, les politiques tarifaires des fournisseurs chinois de batteries et le rythme de leur production à l'étranger sont susceptibles d'influencer la concurrence en fin d'année.
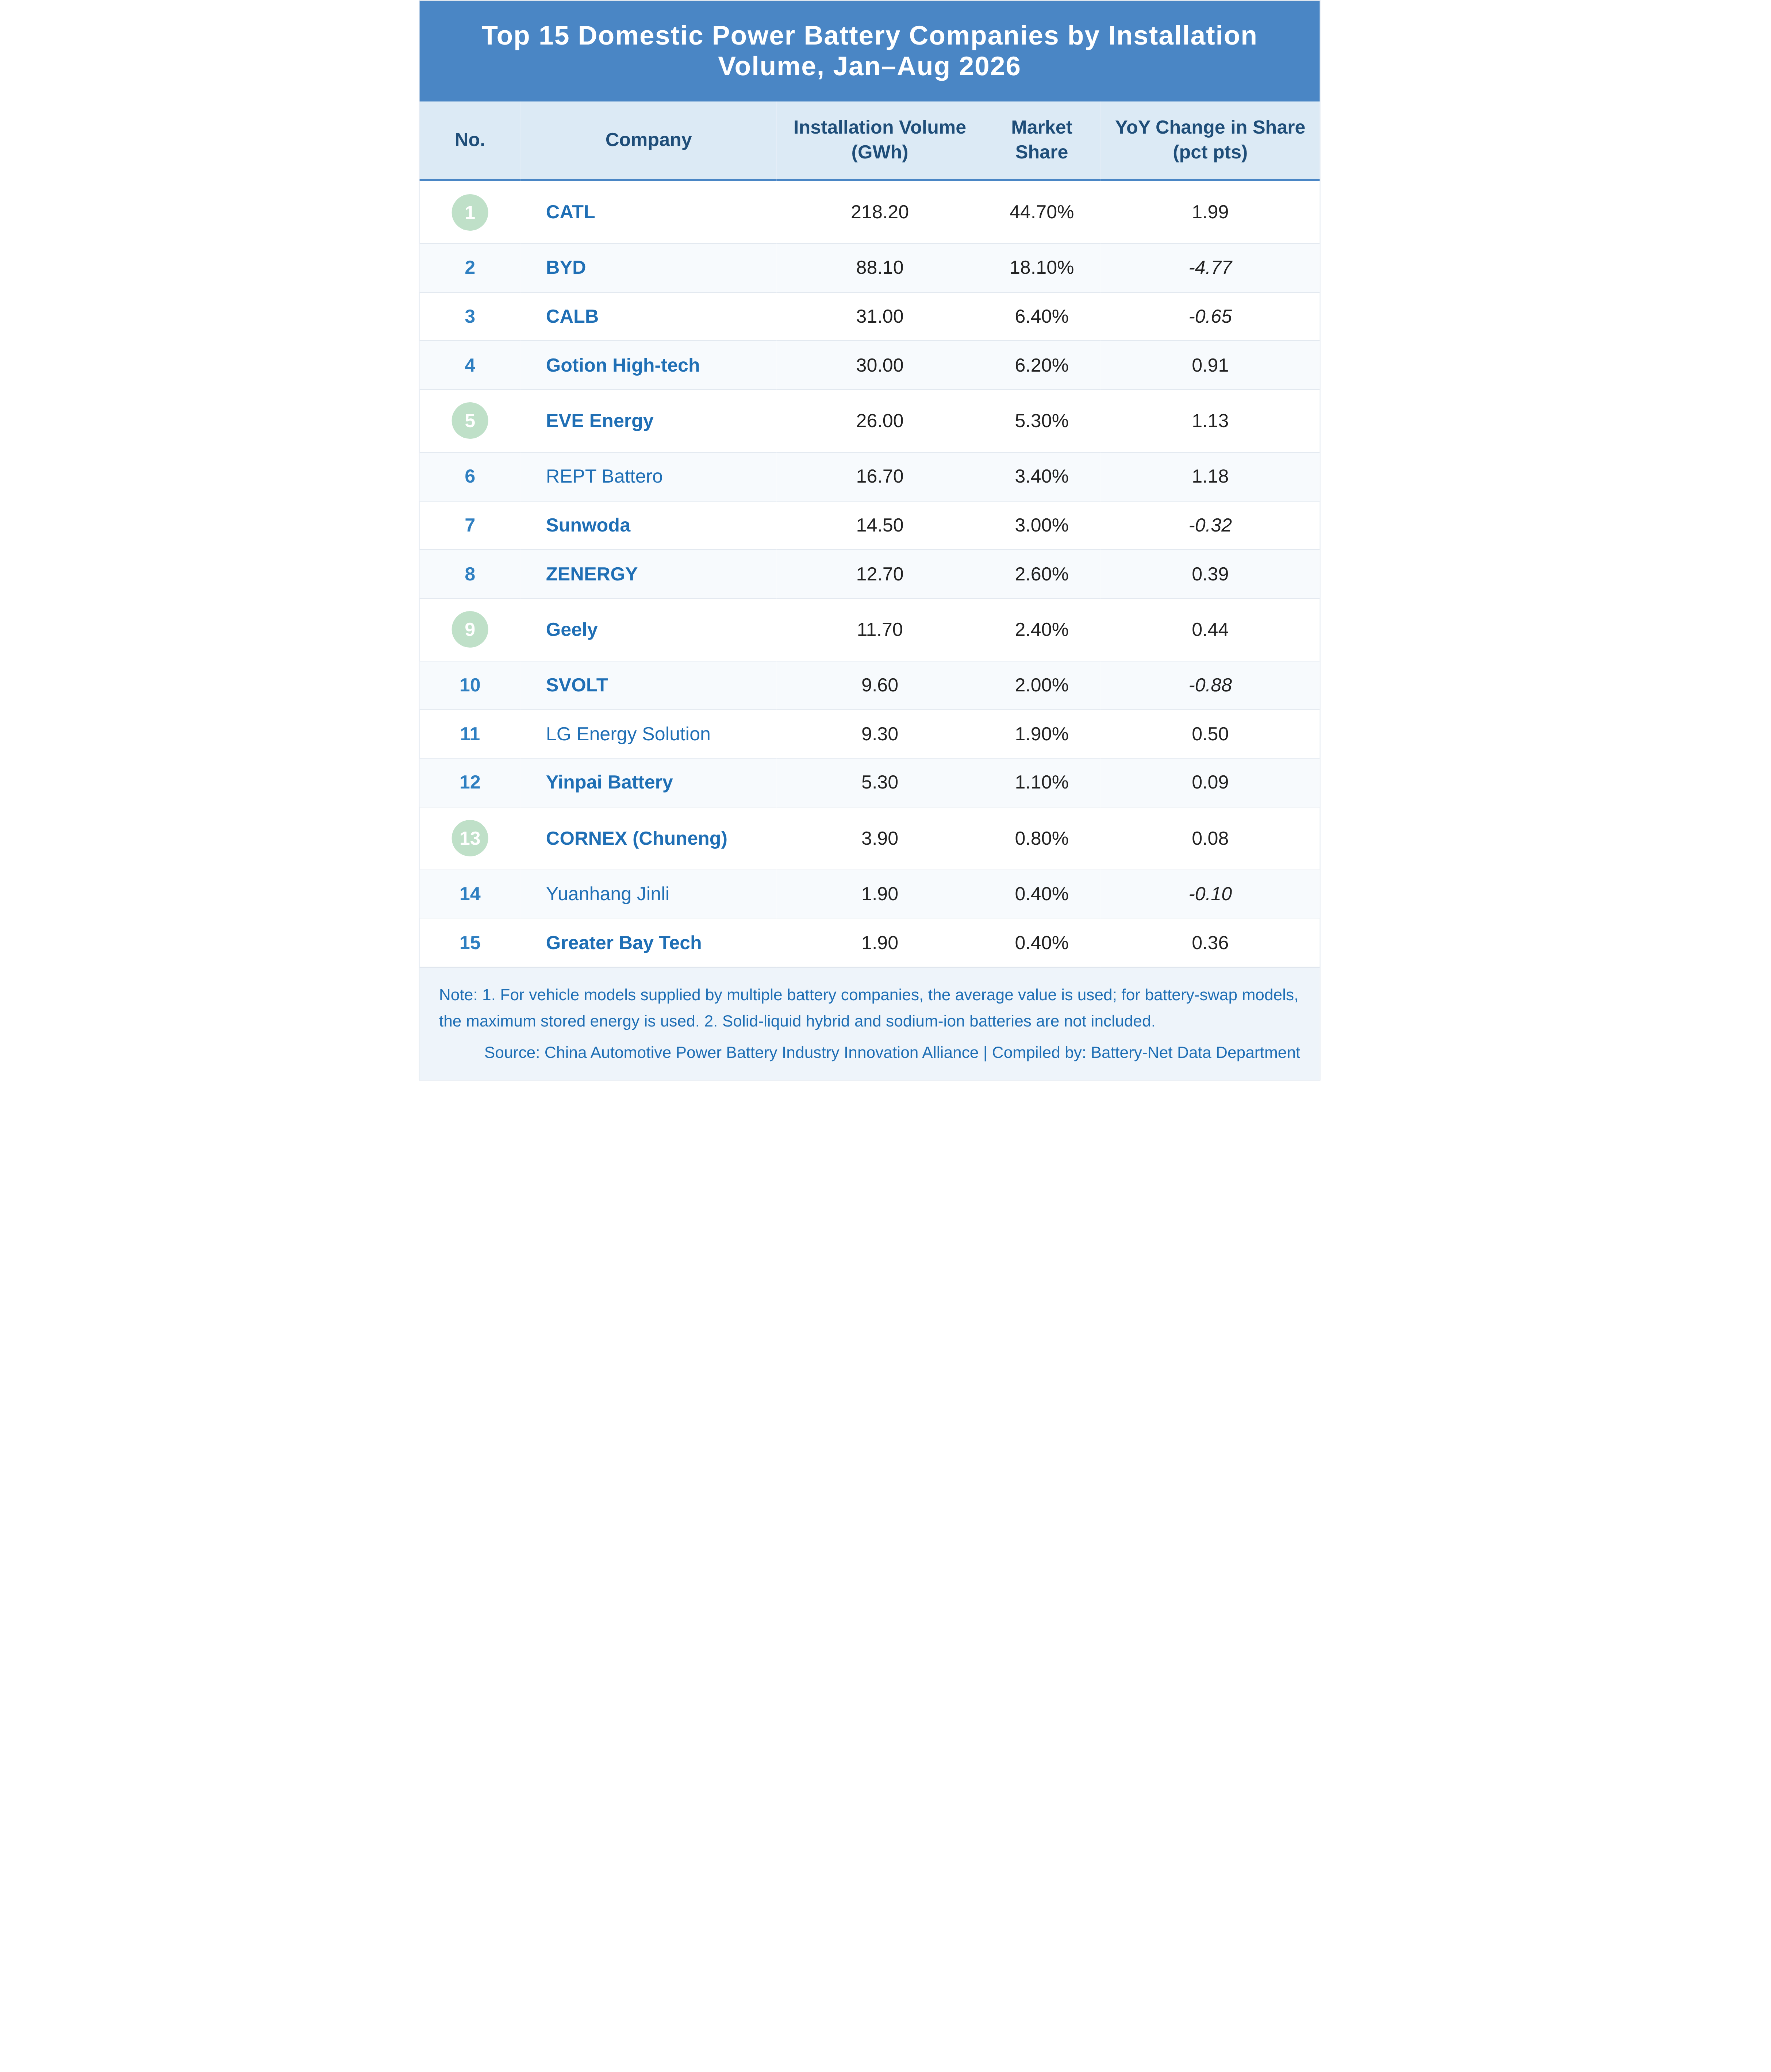
Selon les données publiées par l'Alliance chinoise pour l'innovation dans l'industrie des batteries de puissance automobiles, de janvier à août, les installations cumulées de batteries de puissance en Chine ont atteint 489,1 GWh, en hausse de 17,0 % sur un an.
Par rapport à la même période en 2025, de janvier à août de cette année, CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery et CORNEX New Energy ont réalisé des améliorations à des degrés divers. Parmi eux, CATL a enregistré la plus forte progression avec 1,99 point de pourcentage.