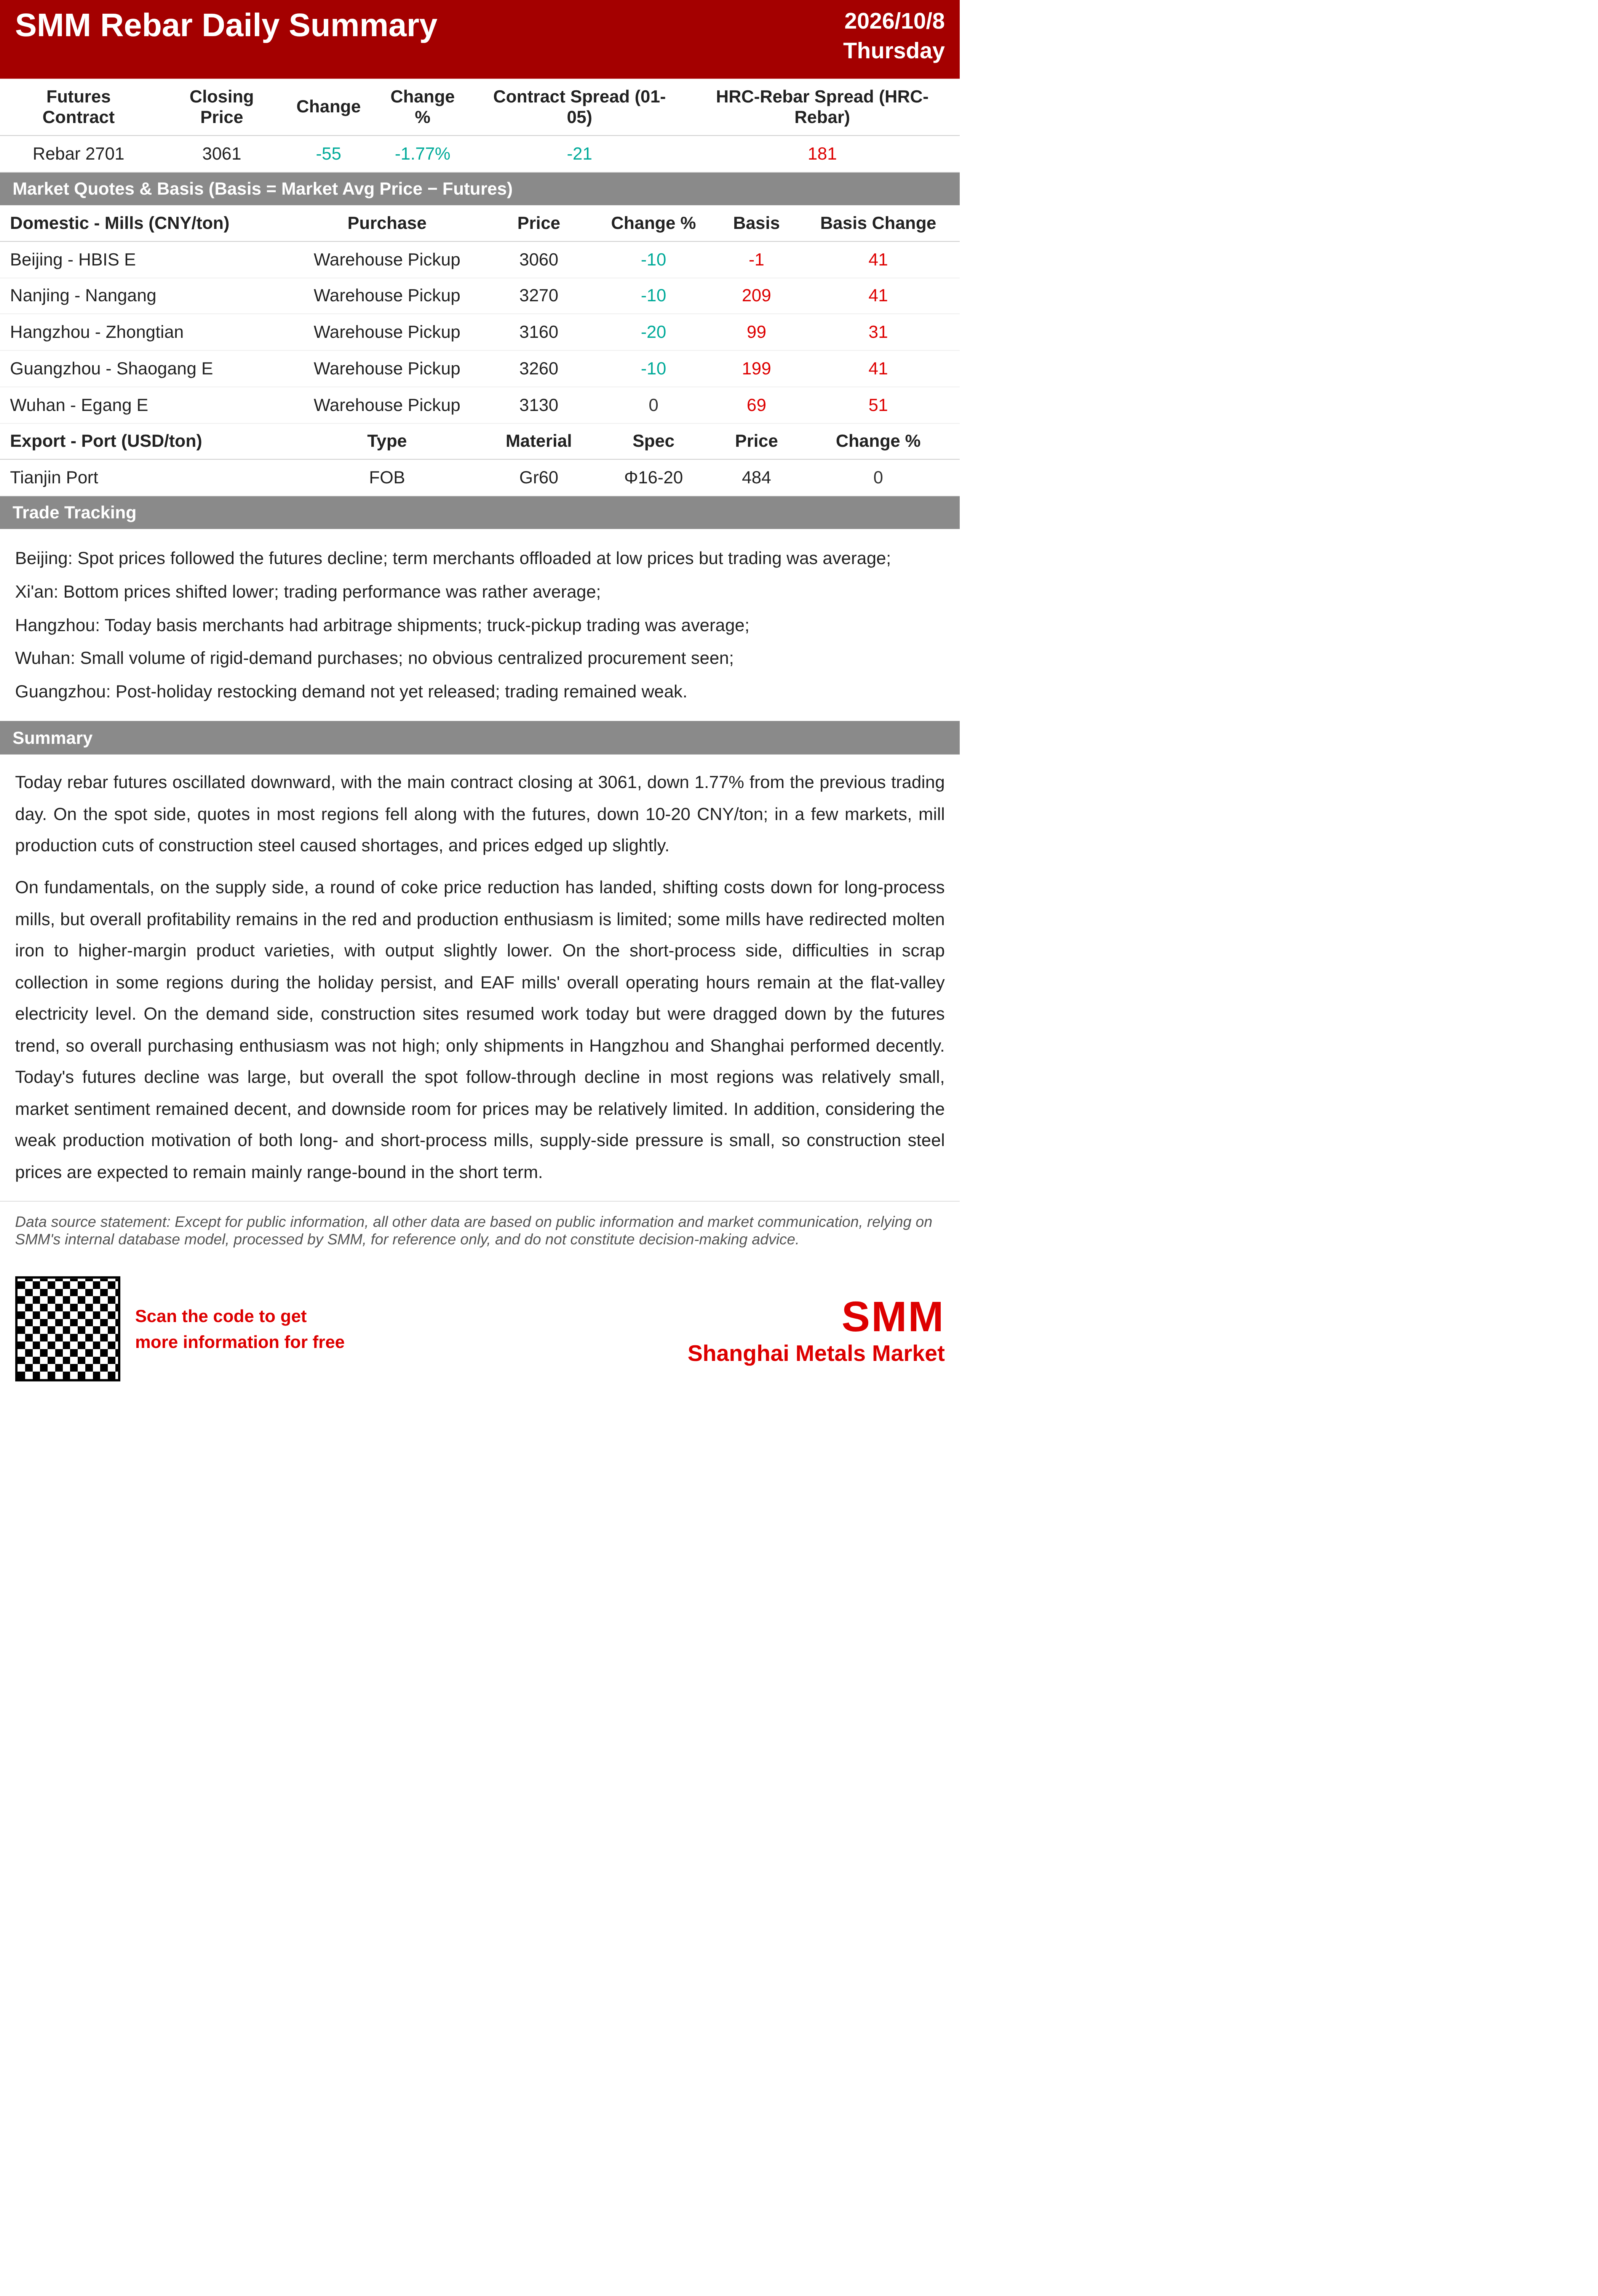
Aujourd'hui, les contrats à terme sur les barres d'armature ont baissé, le contrat le plus échangé clôturant à 3 061, en baisse de 1,77 % par rapport à la séance précédente. Sur le marché au comptant, la plupart des prix régionaux ont suivi la baisse des contrats à terme, reculant de 10 à 20 yuans/tonne, tandis que quelques marchés ont enregistré de légères hausses en raison de pénuries d'acier de construction causées par les réductions de production des aciéries.
Du point de vue fondamental, côté offre, la première série de baisses des prix du coke a été mise en œuvre, réduisant les coûts des hauts fourneaux, mais les marges globales sont restées en territoire déficitaire, limitant l'enthousiasme de production. Certaines aciéries ont réorienté la fonte vers des produits à plus forte marge, entraînant une légère baisse de la production. Pour les aciéries électriques, les difficultés de collecte de ferraille ont persisté dans certaines régions pendant les congés, et les heures de fonctionnement globales sont restées aux niveaux des tarifs hors pointe et de nuit. Côté demande, les chantiers de construction ont progressivement repris le travail aujourd'hui, mais l'enthousiasme d'achat global est resté modéré en raison de la tendance baissière des contrats à terme, seuls Hangzhou et Shanghai affichant des performances d'expédition modérées. Malgré la forte baisse des contrats à terme aujourd'hui, les prix au comptant dans la plupart des régions n'ont reculé que dans une mesure relativement faible, le sentiment du marché est resté modéré, et la marge de baisse des prix pourrait être relativement limitée. En outre, compte tenu du manque de motivation de production tant dans les hauts fourneaux que dans les aciéries électriques, la pression du côté de l'offre est relativement faible, de sorte que les prix de l'acier de construction devraient se consolider à court terme.