【Analyse SMM】Revue du marché du molybdène à l'étranger pendant les vacances de la fête nationale chinoise 2026 et perspectives après les vacances : les entreprises asiatiques d'oxyde de molybdène en fin de vacances, le commerce du ferromolybdène reste atone
Pendant les vacances de la fête nationale chinoise, du 1er au 7 octobre 2026, les acheteurs chinois se sont temporairement retirés du marché, réduisant l'activité de demande et de transactions sur le marché au comptant du molybdène en Asie. Néanmoins, les échanges à l'étranger ne se sont pas complètement arrêtés. Les prix de l'oxyde de molybdène à 57 % sont restés dans une fourchette étroite pendant les six premiers jours des vacances. Le 7 octobre, à l'approche de la réouverture du marché chinois, certains vendeurs ont relevé leurs indications, entraînant un déplacement notable vers le haut de la fourchette de prix.
Comparé à l'oxyde de molybdène, le marché du ferromolybdène à l'étranger est resté relativement calme. Bien qu'un petit nombre de transactions DDP aient été signalées en Europe, l'activité globale de demande et de transactions est restée limitée. La Corée du Sud et d'autres marchés asiatiques ont également manqué de nouvelles transactions représentatives. Parallèlement, un accident mortel s'est produit à la mine de Radomiro Tomic au Chili, tandis que deux syndicats de la mine de Centinela ont entamé une grève, renforçant l'attention du marché sur la stabilité de l'approvisionnement minier chilien.
Dans l'ensemble, le marché du molybdène à l'étranger pendant les vacances s'est caractérisé par une consolidation en fourchette étroite au début, des indications de vente plus fermes vers la fin et une absence de croissance correspondante des transactions en aval. La hausse des prix a été soutenue par les attentes d'un retour des achats chinois, la réticence des vendeurs à proposer des prix plus bas et les inquiétudes concernant les risques du côté minier. La durabilité de cette hausse dépendra encore des achats après les vacances et des transactions réelles.
I. L'oxyde de molybdène asiatique se stabilise avant que les indications des vendeurs ne remontent vers la fin des vacances
Au début des vacances de la fête nationale, les acheteurs chinois étaient temporairement absents du marché. Le marché asiatique de l'oxyde de molybdène a donc manqué de demandes concentrées et d'activité d'achat, les acheteurs comme les vendeurs adoptant largement une attitude attentiste.
Le 1er octobre, la fourchette de prix EXW de l'oxyde de molybdène à 57 % à l'étranger s'établissait à 33,10–33,20 $/lb Mo. La fourchette s'est resserrée à 33,10–33,15 $/lb Mo le 2 octobre et est restée à ce niveau les 5 et 6 octobre. Le marché n’a donc pas connu de baisse prolongée durant les six premiers jours des vacances, mais s’est plutôt consolidé dans une fourchette plus étroite.
Bien que certains détenteurs d’actions aient conservé un intérêt à vendre pendant l’absence des acheteurs chinois, les vendeurs n’ont pas consenti de concessions de prix significatives. Dans le même temps, les utilisateurs en aval manquaient de motivation pour reconstituer leurs stocks en volumes importants et se montraient peu enclins à accepter des prix plus élevés. Par conséquent, un soutien à court terme est apparu autour de 33,10 $/lb Mo, laissant acheteurs et vendeurs dans une impasse sur une fourchette étroite.
Le 7 octobre, alors que le marché chinois se préparait à rouvrir, certains vendeurs étrangers ont relevé leurs indications. La fourchette de prix de l’oxyde de molybdène à 57 % est passée à 33,25–33,40 $/lb Mo. La disponibilité des cargaisons à bas prix a diminué, tandis que les attentes d’une reprise des demandes des acheteurs chinois après les vacances ont renforcé la réticence des vendeurs à vendre et favorisé des offres plus fermes.
Cependant, la fourchette de 33,25–33,40 $/lb Mo reflétait principalement des indications de vente plus élevées et n’avait pas encore été confirmée par un nombre suffisant de nouvelles transactions sur l’ensemble de la fourchette. Le marché doit donc être décrit comme passant d’une consolidation vers une hausse de prix timide, plutôt que comme ayant déjà réalisé une reprise généralisée des prix de transaction.
Les prix EXW asiatiques ne peuvent pas non plus être comparés directement aux transactions DDP européennes. Les cargaisons retirées des entrepôts sous douane de Busan sont généralement non dédouanées et hors droits, tandis que les prix DDP européens peuvent inclure le fret, les droits, les taxes et les frais de livraison. Les différences d’origine, de forme du produit, de conditions de paiement et de conditions de livraison restent d’importantes sources de dispersion des prix sur les marchés étrangers.
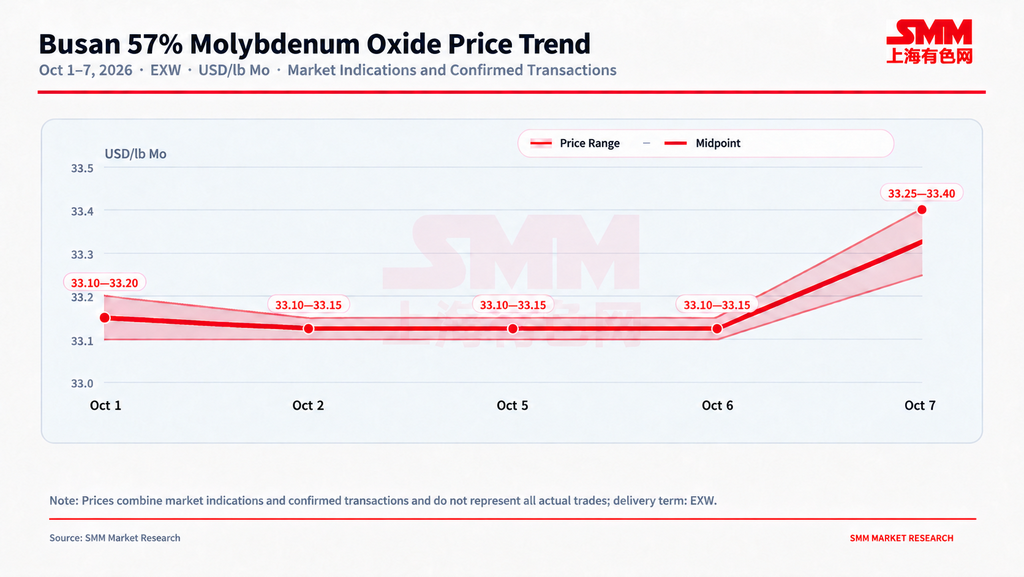
Figure 1. Tendance des prix du marché de l’oxyde de molybdène à 57 % au port de Busan, du 1er au 7 octobre 2026
Note : Les prix sont cotés sur une base sortie entrepôt sous douane, avant dédouanement et paiement des droits et taxes. Le graphique intègre des offres indicatives du marché et des retours du marché, et vise uniquement à montrer les mouvements directionnels ; il ne représente pas l’ensemble des transactions réelles.
Source : SMM Market Research.
II. Des transactions sporadiques de ferromolybdène apparaissent en Europe, mais l’ensemble des échanges reste calme
Le marché étranger du ferromolybdène n’a pas connu de vague claire d’achats concentrés pendant les vacances chinoises. Les prix européens du ferromolybdène hors droits ont été évalués à environ 75,50–75,75 $/kg Mo, avec un droit d’importation d’environ 2,7 %.
Vers le 6 octobre, des transactions de ferromolybdène ont été signalées dans le sud de l’Europe à 76,50–77,00 $/kg Mo sur une base DDP. Comme les cotations hors droits et les transactions DDP incluent des composantes fiscales, de fret et de livraison différentes, les deux bases de prix ne peuvent pas être utilisées pour calculer une hausse de prix directe.
Les transactions indiquaient qu’une certaine demande d’achat rigide subsistait en Europe. Cependant, tant le nombre de transactions que les échantillons disponibles étaient limités, tandis que l’activité globale de demandes ne montrait aucune amélioration évidente. Ces transactions sporadiques étaient donc insuffisantes pour démontrer une reprise généralisée du marché européen du ferromolybdène ou une amélioration durable de la demande des utilisateurs finaux.
Certaines transactions ont eu lieu peu avant la fin des vacances chinoises et pourraient refléter un positionnement anticipé de négociants ou d’utilisateurs en aval en prévision de changements des prix des matières premières après la réouverture du marché chinois. Il reste difficile de savoir si l’augmentation des transactions reflétait une véritable croissance de la consommation ou un réapprovisionnement à court terme de certains acheteurs.
Le marché asiatique du ferromolybdène était encore plus calme. La Corée du Sud et d’autres marchés asiatiques ont signalé peu de demandes actives ou de transactions réelles pendant les vacances. Bien que quelques commandes soient apparues en Inde, les producteurs intermédiaires de ferromolybdène se livraient une concurrence agressive pour des volumes limités. Les prix du ferromolybdène à 60 % ont atteint à un moment donné environ 75–76 $/kg Mo, indiquant une pression baissière continue des acheteurs en aval.
Dans l’ensemble, les prix de l’oxyde de molybdène ont progressé vers la fin des vacances, mais la hausse des coûts n’avait pas encore été transmise de manière fluide au marché du ferromolybdène. À moins que les nouvelles commandes de ferromolybdène n’augmentent en parallèle, la capacité des transformateurs à accepter un oxyde de molybdène plus cher restera limitée par leurs marges bénéficiaires.
III. Un accident mortel à Radomiro Tomic et une grève à Centinela accroissent l’incertitude sur l’offre
Le secteur minier chilien a connu des incidents successifs de sécurité et de travail pendant les vacances de la fête nationale, renforçant l’attention des marchés étrangers sur la stabilité de l’approvisionnement sud-américain en matières premières de molybdène.
Le 1er octobre, un accident mortel s’est produit à la mine Radomiro Tomic de Codelco. L’accident concernait la zone de concassage et de manutention des matériaux de la mine. Les activités dans la zone touchée ont été immédiatement suspendues et une enquête a été ouverte.
À la date limite de publication, Codelco n’avait pas communiqué l’impact précis de l’accident sur l’ensemble des opérations de la mine ni sur la production de molybdène. SMM a appris par ses études de marché que les participants considéraient généralement l’ampleur de la perturbation comme relativement limitée, bien que le calendrier d’une reprise complète des activités dans la zone touchée restât incertain. L’incident ne doit donc pas encore être traduit directement en une perte d’approvisionnement en molybdène.
Le 7 octobre, deux syndicats de la mine Centinela ont entamé une grève après l’échec des négociations menées sous l’égide du gouvernement. La grève concernait 709 employés, soit environ 22 % de la main-d’œuvre directement employée par la mine. Centinela produit des concentrés de cuivre, des cathodes de cuivre et des concentrés de molybdène. Sa production de molybdène a atteint environ 3 400 tonnes en 2025, ce qui donne à la grève un lien direct avec l’approvisionnement étranger en matières premières de molybdène.
Centinela a toutefois déclaré que, malgré les difficultés opérationnelles pouvant découler de la grève, sa production prévisionnelle restait inchangée. Il est donc trop tôt pour conclure que la grève a déjà réduit la production de concentré de molybdène, et le risque potentiel ne doit pas être converti directement en une perte d’approvisionnement quantifiée.
La grève de Centinela a commencé le jour même où les indications des vendeurs d’oxyde de molybdène ont progressé. Les opérations cuivre-molybdène sud-américaines avaient déjà été confrontées à des difficultés, notamment les conditions météorologiques hivernales, l’alimentation électrique, le transport routier, les changements de caractéristiques du minerai et la baisse des taux de récupération du molybdène. La nouvelle action syndicale a par conséquent renforcé les inquiétudes quant à la stabilité de l’offre chilienne.
Néanmoins, les prix de l’oxyde de molybdène étaient également influencés par les attentes liées à la réouverture du marché chinois, la disponibilité réduite des cargaisons à bas prix et la réticence des vendeurs à vendre. La hausse de la fourchette de prix du 7 octobre ne peut donc pas être attribuée entièrement à un seul événement minier.
Le marché devra continuer à surveiller la reprise des activités dans la zone touchée de Radomiro Tomic, la durée de la grève de Centinela, l’état de fonctionnement de son concentrateur et du circuit de récupération du molybdène, ainsi que d’éventuelles perturbations des expéditions de concentré de molybdène. Tant que des pertes de production réelles ne sont pas confirmées, ces événements accroissent principalement l’incertitude sur l’offre et la prime de risque du marché, plutôt que de représenter des réductions confirmées de la disponibilité au comptant.
IV. Les risques d’offre et les attentes de réouverture de la Chine convergent, mais la hausse des prix exige encore une confirmation par les transactions
Le marché étranger du molybdène n’a pas connu de hausse unidirectionnelle simple entre le 1er et le 7 octobre. Il est au contraire passé d’une consolidation en fourchette étroite à des indications de vente plus élevées.
La fourchette de prix de l’oxyde de molybdène à 57 % s’établissait à 33,10–33,20 $/lb Mo le 1er octobre, s’est resserrée à 33,10–33,15 $/lb Mo entre le 2 et le 6 octobre, puis est montée à 33,25–33,40 $/lb Mo le 7 octobre. Le mouvement haussier s’est concentré vers la fin des vacances et se reflétait, pour l’instant, plus clairement dans les offres et les indications des vendeurs que dans les transactions confirmées.
Du côté de l’offre, les incidents successifs de sécurité et de travail au Chili ont accru les inquiétudes quant à la stabilité de l’approvisionnement en concentré de molybdène. En l’absence de pertes de production confirmées, les effets immédiats portaient principalement sur les attentes du marché, les primes de risque et la volonté des vendeurs de réduire leurs prix.
Du côté de la demande, le rythme des achats chinois après la réouverture reste le facteur clé déterminant si le marché peut maintenir son élan haussier. Les indications des vendeurs étrangers reflétaient déjà certaines attentes de réapprovisionnement après les vacances, mais le nombre limité de demandes de ferromolybdène en Asie et le faible échantillon de transactions européennes montraient que la demande en aval ne s’était pas encore renforcée de manière générale.
La hausse tardive des prix de l’oxyde de molybdène pendant les vacances ne signifie donc pas que le marché étranger est entré dans un cycle haussier global. Le sentiment actuel ne pourra se transformer en une tendance de prix plus solidement établie que si les offres plus élevées sont confirmées par des transactions répétées puis transmises au marché du ferromolybdène.
V. Perspectives après les vacances : attention à la capacité des niveaux de prix plus élevés à obtenir un soutien transactionnel
SMM s’attend à ce que les prix étrangers de l’oxyde de molybdène restent élevés et volatils à court terme. Les risques miniers sud-américains, la disponibilité réduite des cargaisons à bas prix et les attentes d’une reprise des achats chinois peuvent soutenir les offres des vendeurs. Cependant, l’insuffisance des commandes de ferromolybdène et la prudence des achats en aval sont également susceptibles de limiter le rythme de nouvelles hausses des prix de l’oxyde de molybdène.
Si les acheteurs chinois reviennent avec des demandes actives et que des transactions répétées sont conclues au-dessus de 33,40 $/lb Mo, la hausse actuelle des indications des vendeurs pourrait progressivement se transformer en une nouvelle fourchette de négociation, offrant un soutien haussier supplémentaire aux prix étrangers de l’oxyde de molybdène.
À l’inverse, si les achats après les vacances restent limités à de petits volumes de demande rigide, ou si des cargaisons à prix nets inférieurs réapparaissent en Europe et sur d’autres marchés, les indications des vendeurs de 33,25–33,40 $/lb Mo pourraient manquer de soutien transactionnel suffisant, ramenant acheteurs et vendeurs à une impasse à un niveau élevé.
Sur le marché du ferromolybdène, les transactions DDP sporadiques ne doivent pas être interprétées comme la preuve d’une reprise généralisée du marché avant que les commandes des aciéries, des négociants et des autres utilisateurs finaux n’augmentent sensiblement. La capacité de la hausse des coûts de l’oxyde de molybdène à se répercuter sur les prix du ferromolybdène continuera de dépendre des commandes réelles, des niveaux de stocks et des marges bénéficiaires des transformateurs.
Les principaux facteurs à surveiller comprennent les transactions réelles d’oxyde de molybdène à 57 % à Busan et sur d’autres marchés asiatiques, le rythme des achats étrangers des acheteurs chinois après les vacances, les nouvelles commandes européennes de ferromolybdène, la reprise des activités dans la zone touchée de Radomiro Tomic, et la possibilité que la grève de Centinela perturbe la concentration, la récupération du molybdène ou les expéditions de concentré.