

Pendant les vacances de la fête nationale chinoise de 2026 (du 1er au 7 octobre), les acheteurs chinois se sont progressivement retirés du marché, et l'activité de demande et de transactions sur le marché spot asiatique du molybdène a quelque peu diminué, mais les marchés hors de Chine ne se sont pas complètement arrêtés. Au cours des six premiers jours des vacances, les prix de l'oxyde de molybdène à 57 % se sont globalement consolidés dans une fourchette étroite ; le 7 octobre, à l'approche de la réouverture du marché chinois, certains vendeurs ont relevé leurs indications de vente, et la fourchette de prix s'est déplacée vers le haut de manière plus marquée dans l'ensemble.
Comparé à l'oxyde de molybdène, le marché du ferromolybdène hors de Chine est resté relativement calme. Bien qu'un petit nombre de transactions DDP aient été signalées en Europe, les demandes et les transactions globales sont restées limitées ; la Corée du Sud et les autres marchés asiatiques n'ont pas enregistré de nouvelles transactions représentatives. Parallèlement, un accident mortel est survenu à la mine de Radomiro Tomic au Chili, et deux syndicats de la mine de Centinela ont officiellement entamé une grève, renforçant l'attention du marché sur la stabilité de l'approvisionnement minier chilien.
Dans l'ensemble, le marché du molybdène hors de Chine pendant les vacances s'est caractérisé par « une consolidation étroite en début de période, des indications de vente en hausse à l'approche de la clôture, et des transactions en aval encore en attente de confirmation ». La hausse actuelle des prix est soutenue par les attentes de retour des acheteurs chinois sur le marché, la réticence des vendeurs à vendre et le sentiment de risque lié à l'offre minière, mais la durabilité de cette hausse doit encore être vérifiée par les achats et transactions réels après les vacances.
1. L'oxyde de molybdène asiatique est resté stable au début puis a augmenté, avec des indications de vente en hausse à la fin des vacances
Au début des vacances de la fête nationale, les acheteurs chinois se sont temporairement retirés du marché, et le marché asiatique de l'oxyde de molybdène a manqué de demandes et d'achats concentrés, acheteurs et vendeurs restant majoritairement en observation.
Le 1er octobre, la fourchette de prix EXW de l'oxyde de molybdène à 57 % dans les entrepôts sous douane hors de Chine était de 33,1 à 33,2 $/lb Mo. Le 2 octobre, la fourchette de prix s'est resserrée à 33,1–33,15 $/lb Mo ; du 5 au 6 octobre, elle est restée à 33,1–33,15 $/lb Mo. Cela montre que le marché n'a pas baissé de manière continue au cours des six premiers jours des vacances, mais s'est principalement consolidé latéralement après le resserrement de la fourchette de prix.
Pendant que les acheteurs chinois étaient absents du marché, certains fournisseurs avaient encore des besoins de vente, mais les vendeurs n'ont pas réduit significativement leurs prix pour vendre. Dans le même temps, les utilisateurs en aval manquaient de motivation pour un réapprovisionnement concentré et n'acceptaient que peu les cargaisons à prix élevé. Le marché a ainsi formé un support à court terme près de 33,1 $/lb Mo, et acheteurs et vendeurs se sont retrouvés dans une impasse étroite.
Au 7 octobre, alors que le marché chinois s'apprêtait à rouvrir, certains vendeurs hors de Chine ont commencé à relever leurs indications de vente, et la fourchette de prix de l'oxyde de molybdène à 57 % est passée à 33,25–33,4 $/lb Mo. Les cargaisons à bas prix se sont raréfiées et, dans l'attente d'une reprise des demandes des acheteurs chinois après les congés, la réticence des vendeurs à vendre et le sentiment de maintien des prix se sont quelque peu renforcés.
Cependant, la fourchette de 33,25–33,4 $/lb Mo à ce stade reflète principalement le déplacement à la hausse des indications des vendeurs, et il n'y a pas encore eu suffisamment de nouvelles transactions pour confirmer l'ensemble de la fourchette. Par conséquent, la description la plus précise de l'état actuel du marché est « des prix passant de la consolidation à une tentative de hausse », plutôt qu'une hausse généralisée déjà effective des prix de transaction réels.
En outre, les prix EXW asiatiques ne peuvent pas être directement comparés horizontalement aux transactions DDP européennes. Les cargaisons enlevées des entrepôts sous douane à Busan n'ont généralement pas encore été dédouanées ni acquittées des droits, tandis que les prix DDP européens peuvent inclure le transport, les taxes et les frais de livraison. Les différences d'origine, de forme du produit, de conditions de paiement et de conditions de livraison restent des raisons importantes de la divergence actuelle des prix sur les marchés hors de Chine.
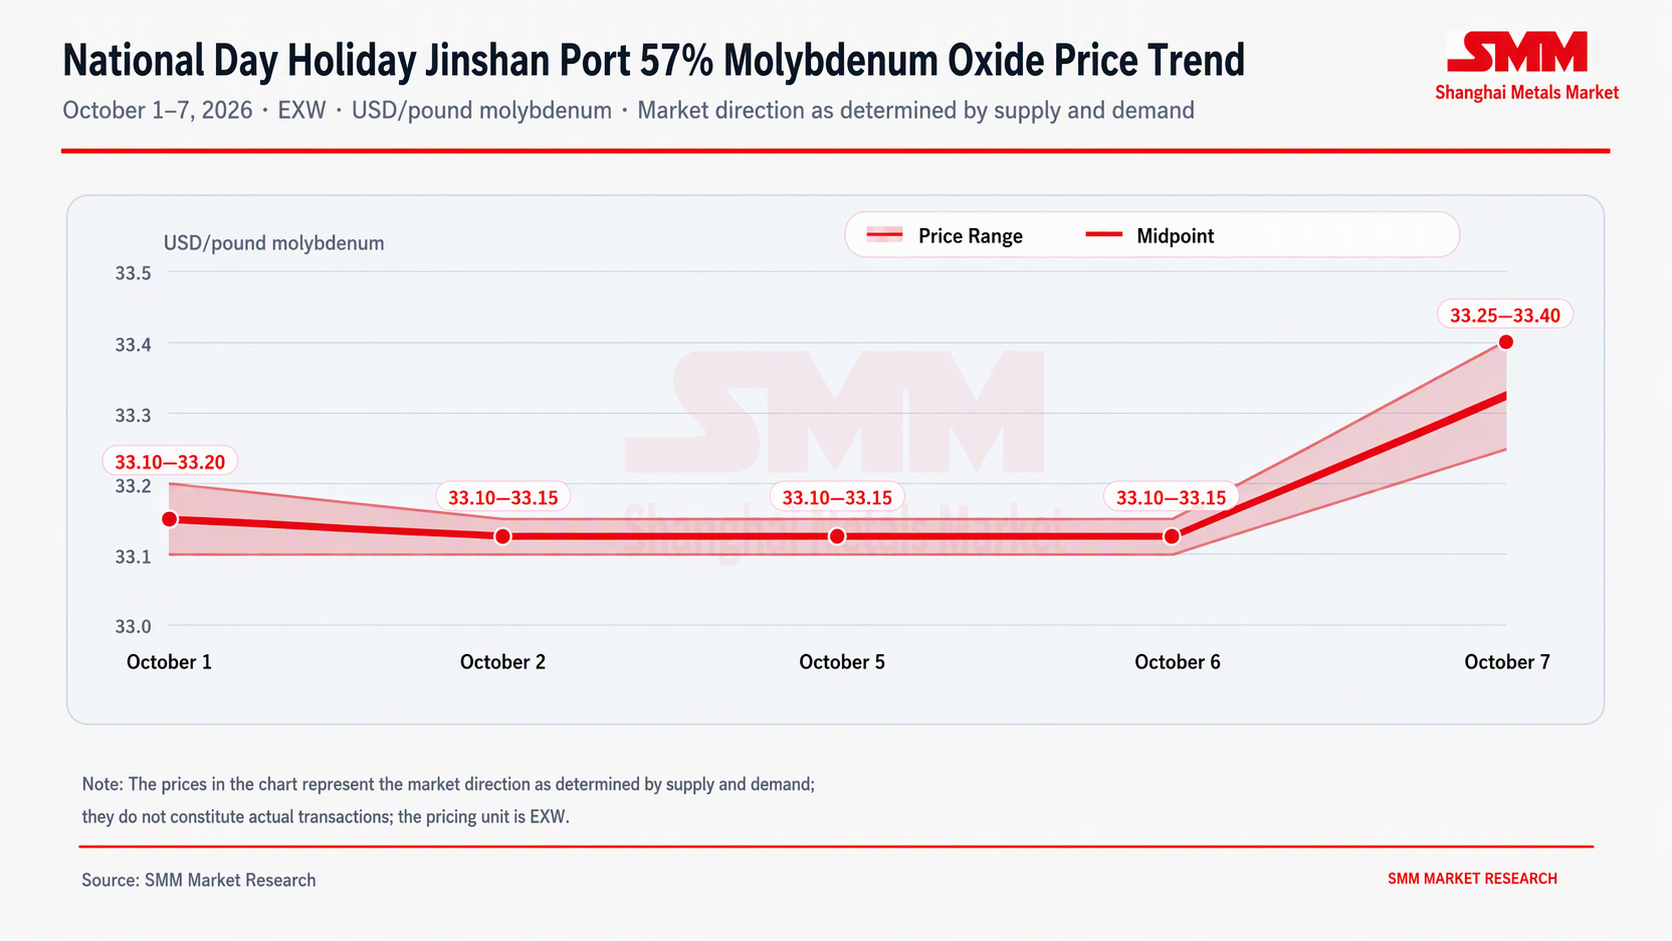
Figure1 : Tendance des prix de l'oxyde de molybdène à 57 % au port de Busan, du 1er au 7 octobre 2026
Remarque : Base sortie d'entrepôt sous douane, non dédouané et droits non acquittés ; établi à partir d'indications et de retours de marché complets, reflétant uniquement les changements directionnels et ne représentant pas toutes les transactions réelles.
Source : Étude de marché SMM.
2. Transactions sporadiques de ferromolybdène en Europe, échanges globalement toujours modérés
Du côté du ferromolybdène, aucun achat concentré évident n'a été observé sur les marchés hors de Chine pendant les congés de la fête nationale. Le prix hors taxes du ferromolybdène en Europe était d'environ 75,5–75,75 $/kg Mo, avec un taux de droit d'importation d'environ 2,7 %.
Vers le 6 octobre, des transactions de ferromolybdène ont été signalées sur le marché de l'Europe du Sud à 76,5–77 $/kg Mo DDP. Étant donné que les offres hors taxes et les transactions DDP incluent des taxes, des coûts de transport et de livraison différents, les hausses de prix ne peuvent pas être directement calculées à partir de cette comparaison.
Les transactions susmentionnées indiquent qu'il existe encore des achats juste-à-temps sur le marché européen, mais les volumes de transactions et la taille des échantillons sont limités, et l'activité globale de demandes n'a pas montré d'augmentation notable. Par conséquent, ces transactions sporadiques ne suffisent pas à prouver que le marché européen du ferromolybdène s'est pleinement rétabli, ni à conclure que la demande finale s'est améliorée de manière tendancielle.
En termes de calendrier, certaines transactions ont eu lieu juste avant la fin des congés en Chine, incluant peut-être des négociants et des utilisateurs en aval anticipant d'éventuels changements de prix des matières premières après la réouverture du marché chinois. Cependant, il n'est pas encore clair si l'augmentation des transactions provient d'une réelle amélioration de la consommation ou de réapprovisionnements à court terme par des acheteurs individuels.
Le marché asiatique du ferromolybdène était encore plus calme. La Corée du Sud et d'autres marchés asiatiques ont connu peu de demandes actives et de transactions réelles pendant les congés. Bien que certaines commandes soient apparues sur le marché indien, les entreprises de transformation intermédiaire se sont disputé des commandes limitées, et les prix du ferromolybdène à 60 % ont frôlé les 75–76 $/kg Mo, indiquant que la pression à la baisse exercée par les acheteurs en aval restait forte.
Dans l'ensemble, les prix des matières premières d'oxyde de molybdène ont augmenté à la fin des congés, mais le côté ferromolybdène n'a pas encore formé une transmission fluide des coûts. Si les nouvelles commandes de ferromolybdène ne peuvent pas augmenter en parallèle, la capacité des entreprises de transformation à accepter un oxyde de molybdène à prix élevé restera limitée par les marges bénéficiaires.
3. Un accident mortel à Radomiro Tomic et la grève à Centinela accroissent l'incertitude de l'offre
Pendant les congés de la fête nationale, des incidents de sécurité et des conflits sociaux se sont produits successivement du côté des mines chiliennes, renforçant l'attention du marché sur la stabilité de l'approvisionnement en matières premières de molybdène d'Amérique du Sud.
Le 1er octobre, un accident mortel s'est produit à la mine Radomiro Tomic, exploitée par Codelco. L'accident a touché la zone de concassage et de manutention des matériaux de la mine ; les activités dans la zone concernée ont été suspendues après l'incident, et une enquête sur l'accident a été ouverte.
À l'heure où nous mettions sous presse, Codelco n'avait pas communiqué l'impact précis de l'accident sur la production globale de la mine et sur la production de molybdène. Selon l'enquête de SMM, le marché considère actuellement que l'impact de l'accident est relativement limité, mais la date de reprise complète des activités dans la zone concernée reste à confirmer. Par conséquent, l'accident ne doit pas être directement converti en une réduction de l'offre de molybdène à ce stade.
Le 7 octobre, deux syndicats de la mine Centinela ont officiellement entamé une grève après l'échec de la médiation gouvernementale à aboutir à un accord, impliquant 709 employés, soit environ 22 % des effectifs propres de la mine. Centinela produit des concentrés de cuivre, des cathodes de cuivre et des concentrés de molybdène, avec une production de molybdène d'environ 3 400 tonnes en 2025 ; la grève est donc directement liée à l'approvisionnement en matières premières de molybdène hors de Chine.
Cependant, Centinela a indiqué que, bien que la grève puisse avoir un certain impact sur les opérations de la mine, les plans de production devraient rester inchangés pour le moment. On ne peut donc pas encore conclure que la grève a entraîné une baisse de la production de concentrés de molybdène, ni convertir directement les risques potentiels en pertes d'offre spécifiques.
Sur le plan temporel, la grève de Centinela a eu lieu le même jour que la hausse des indications des vendeurs d'oxyde de molybdène, le 7 octobre. Dans un contexte où certaines mines de cuivre-molybdène sud-américaines sont déjà affectées par les conditions hivernales, l'approvisionnement électrique, le transport routier, les changements de propriétés du minerai et la baisse des taux de récupération du molybdène, ce nouvel incident social a encore renforcé l'attention du marché sur la stabilité de l'offre chilienne.
Toutefois, les variations du prix de l'oxyde de molybdène ont été simultanément influencées par les attentes de réouverture du marché chinois, la réduction des cargaisons à bas prix et la réticence des vendeurs à vendre ; la hausse de la fourchette de prix du 7 octobre ne peut donc pas être entièrement attribuée à un incident minier isolé.
À l'avenir, il conviendra de suivre de près la reprise de la production dans la zone concernée de Radomiro Tomic, la durée de la grève de Centinela, le bon fonctionnement des opérations d'enrichissement et de récupération du molybdène, ainsi que l'impact éventuel sur le transport des concentrés de molybdène. Tant que les réductions réelles ne sont pas confirmées, ces incidents augmentent principalement l'incertitude de l'offre et les primes de risque du marché, plutôt que de représenter des pertes d'offre au comptant déjà réalisées.
4. Les risques d'approvisionnement et les attentes de réouverture résonnent, mais la hausse nécessite encore une confirmation par les transactions
Dans l'ensemble, le marché du molybdène hors de Chine du 1er au 7 octobre n'a pas été un simple mouvement haussier unidirectionnel, mais a plutôt connu un passage d'une consolidation étroite à des indications de vente en hausse.
Sur le front des prix, l'oxyde de molybdène à 57 % était à 33,1–33,2 $/lb Mo le 1er octobre, puis s'est resserré et stabilisé à 33,1–33,15 $/lb Mo du 2 au 6 octobre, avant de remonter à 33,25–33,4 $/lb Mo le 7 octobre. La hausse du marché s'est principalement produite dans la dernière partie des vacances et se reflète pour l'instant davantage dans les cotations des vendeurs et les indications de vente.
Du côté de l'offre, des incidents consécutifs de sécurité et de main-d'œuvre dans les mines chiliennes ont accru les inquiétudes du marché quant à la stabilité de l'approvisionnement en concentré de molybdène. Sans réductions réelles confirmées, ces incidents affectent d'abord les attentes du marché, les primes de risque et la volonté des vendeurs de baisser les prix.
Du côté de la demande, le rythme d'approvisionnement des acheteurs chinois après la réouverture du marché reste le facteur central déterminant si le marché peut maintenir son élan. Les cotations des vendeurs hors de Chine ont déjà intégré à l'avance certaines attentes de réapprovisionnement post-vacances, mais le nombre limité de demandes de ferromolybdène en Asie et l'échantillon limité de transactions de ferromolybdène en Europe indiquent que l'aval n'a pas encore formé une augmentation de volume à grande échelle.
Par conséquent, la hausse des prix de l'oxyde de molybdène à la fin des vacances ne signifie pas que le marché hors de Chine est entré dans une phase haussière à grande échelle. Ce n'est que lorsque des cotations plus élevées seront confirmées par des transactions consécutives et transmises au segment du ferromolybdène que le sentiment actuel du marché pourra potentiellement se transformer en une tendance des prix plus solide.
5. Perspectives post-vacances : surveiller la concrétisation des transactions à des niveaux élevés
SMM s'attend à ce que le marché de l'oxyde de molybdène hors de Chine puisse continuer à se consolider à des niveaux élevés à court terme. Les risques du côté des mines sud-américaines, la disponibilité réduite de cargaisons à bas prix et les attentes d'approvisionnement après le retour des acheteurs chinois sur le marché apporteront un certain soutien aux cotations des vendeurs ; cependant, l'insuffisance des commandes de ferromolybdène et la prudence des achats en aval limiteront également une hausse rapide et soutenue des prix de l'oxyde de molybdène.
Si les acheteurs chinois s’activent après la réouverture du marché et que des transactions réelles consécutives se concluent au-dessus de 33,4 $/lb de Mo, le déplacement haussier actuel des indications des vendeurs pourrait progressivement se traduire par une nouvelle fourchette de transactions sur le marché, et les prix de l’oxyde de molybdène hors de Chine auraient encore une marge de progression à la hausse.
À l’inverse, si les achats après les congés restent dominés par des achats ponctuels de petits volumes, ou si des cargaisons à prix net de rachat inférieur réapparaissent en Europe et sur d’autres marchés, les indications des vendeurs de 33,25 à 33,4 $/lb de Mo pourraient manquer de soutien transactionnel, et acheteurs et vendeurs pourraient retomber dans une impasse à un niveau élevé.
Sur le marché du ferromolybdène, tant que les commandes des aciéries, des négociants et des autres utilisateurs finaux n’augmentent pas nettement, il n’est pas approprié de juger que le marché s’est pleinement raffermi sur la base d’un petit nombre de transactions DDP. La transmission fluide des coûts de l’oxyde de molybdène aux prix du ferromolybdène dépend encore des commandes réelles, des niveaux de stocks et des marges des entreprises de transformation.
À l’avenir, il conviendra de suivre de près les transactions réelles d’oxyde de molybdène à 57 % à Busan et sur les autres marchés asiatiques, l’intensité des achats à l’étranger des acheteurs chinois après la réouverture du marché, les nouvelles commandes de ferromolybdène en Europe, la reprise de la production de la zone concernée à Radomiro Tomic, et la question de savoir si la grève de Centinela affecte davantage l’enrichissement, la récupération du molybdène et le transport des concentrés.



