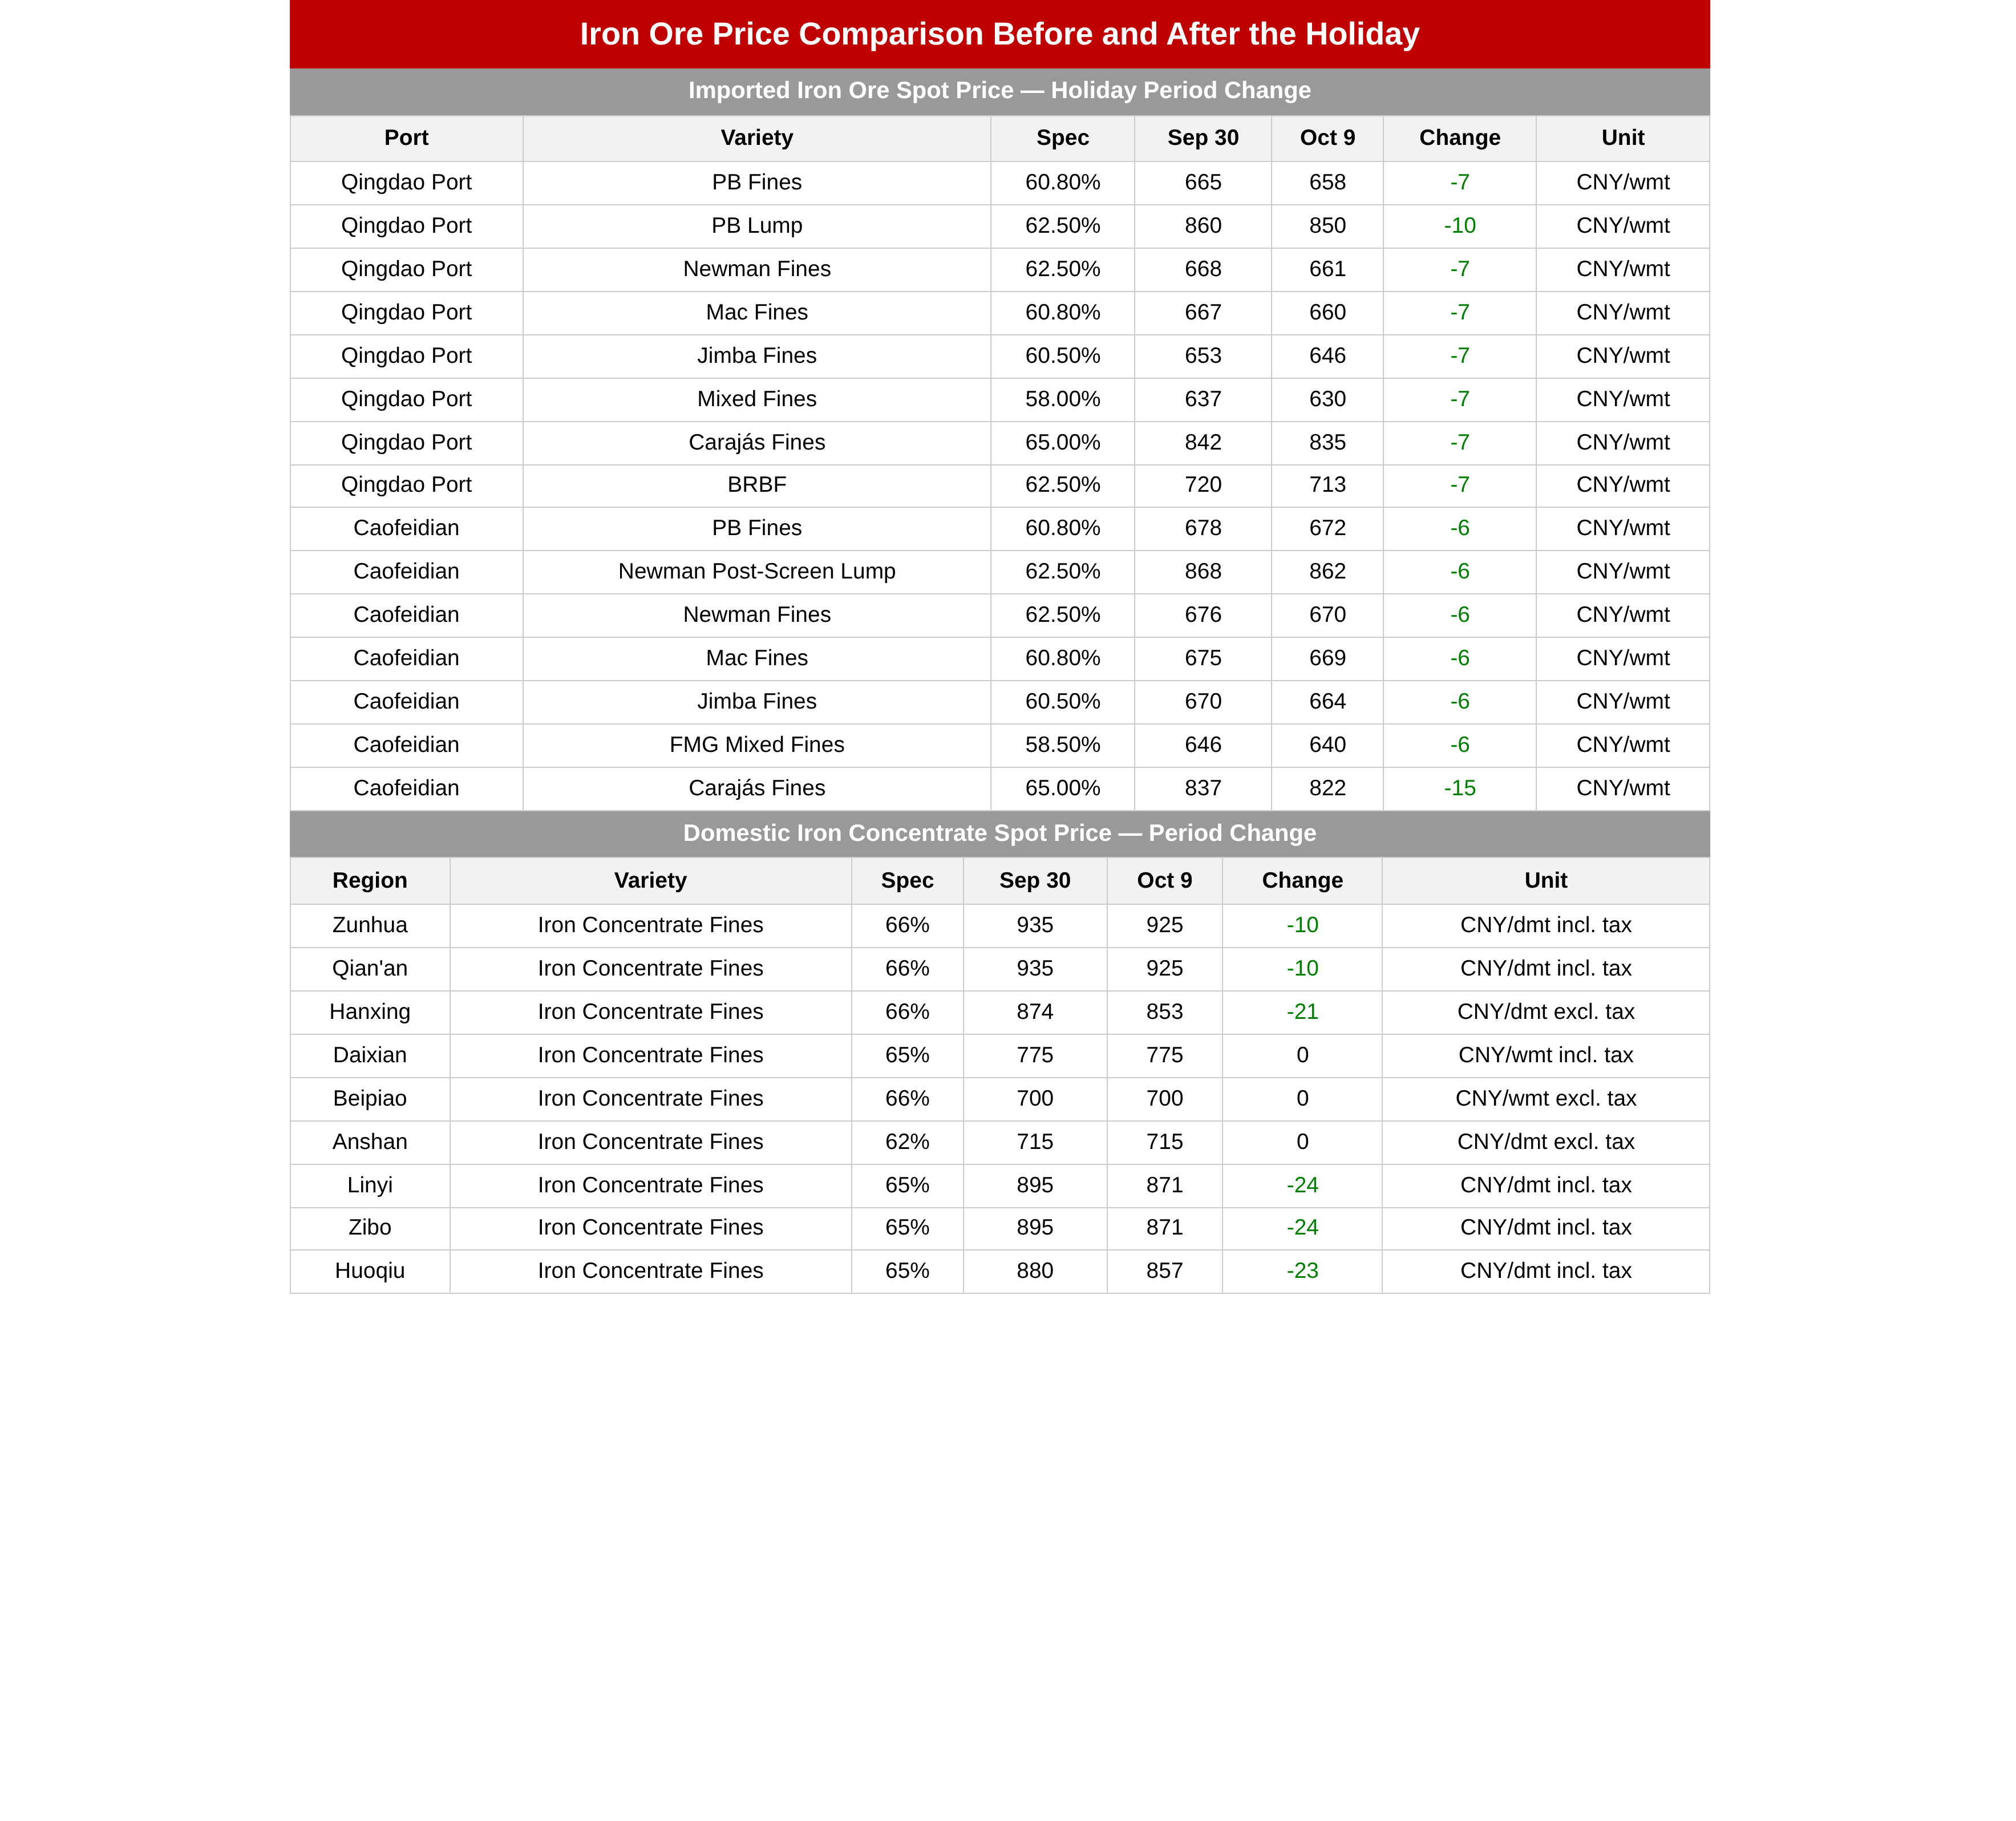
Le 30 septembre, les contrats à terme sur les métaux ferreux ont clôturé en baisse. Pendant les congés de la fête nationale, le complexe des métaux ferreux est resté globalement atone, avec des échanges peu soutenus. Pour le minerai de fer, le SGX a reculé de plus de 2 % à 91,56 $/t, et les prix au comptant ont baissé de 6 à 10 yuans/t après les congés. Dans un contexte d’offre abondante et de demande faible, les perspectives à court terme sont baissières, mais avec un potentiel de baisse limité. Les concentrés de minerai de fer domestiques ont reculé en parallèle, et le coût de revient a continué de se détendre. Le charbon à coke est resté morose, et la première baisse des prix du coke a été appliquée (extinction humide -100 / extinction sèche -110). Les anticipations d’une deuxième baisse se renforcent, la rétroaction négative se poursuit, et le marché surveillera l’ampleur des réductions de production chez les cokeries. L’acier de construction s’est consolidé, avec des fluctuations de 10 à 20 yuans/t dans de nombreuses régions. La dynamique de production des aciéries intégrées comme des aciéries électriques reste insuffisante, et la pression de l’offre est relativement faible. À court terme, l’évolution devrait être latérale, l’attention portant sur la concrétisation éventuelle de la demande de « haute saison d’octobre ». Les prix des bobines laminées à chaud sont restés stables à légèrement baissiers dans la plupart des villes (recul de 10 à 30 yuans/t), et les bobines laminées à froid ont légèrement fléchi. Les stocks devraient fortement augmenter après les congés, et les prix devraient évoluer dans une fourchette basse à court terme (contrat de bobines laminées à chaud le plus traité entre 3 230 et 3 300). Sur le plan macroéconomique, le soutien des politiques coexiste avec les barrières commerciales extérieures et les pressions sur les coûts. Le complexe des métaux ferreux devrait rester faible après les congés, mais avec un soutien à la baisse.
(Les prix suivants sont ceux relevés à 12 h 00 le 8 octobre)
[Minerai de fer]
Minerai importé :
Pendant les congés de la fête nationale, le marché à terme chinois était fermé. Le contrat de swap sur minerai de fer de Singapour le plus traité est resté atone, touchant un plus bas de 90,95 $/t et clôturant à 91,56 $/t le 7 octobre, en baisse de 1,94 $/t par rapport au cours de clôture avant les congés, soit un repli de plus de 2 %.
Sur le marché au comptant, les aciéries ayant déjà reconstitué leurs stocks avant les congés, les négociants sont restés pour la plupart en retrait pendant cette période, et les transactions sur les cargaisons au comptant dans les ports chinois se sont pratiquement arrêtées. Le premier jour de cotation après les congés, le contrat à terme sur minerai de fer le plus traité a continué de se consolider dans le calme, et les prix au comptant ont reculé de 6 à 10 yuans/t. Prix spot des fines de minerai de fer aux ports du Shandong principalement cotés à 658 yuans/t, tandis que ceux des ports du Hebei étaient cotés à 672-676 yuans/t.
D'un point de vue fondamental, les expéditions mondiales de minerai de fer sont encore dans un cycle de croissance, et les arrivages portuaires restent également élevés. Bien que les tarifs de fret maritime élevés aient quelque peu limité les expéditions de certaines mines non conventionnelles, l'offre globale de minerai de fer conserve des attentes de croissance. Du côté de la demande, la performance est faible. La demande chinoise ne s'est pas améliorée, et la production de fonte des aciéries devrait diminuer. Le schéma d'une offre forte et d'une demande faible pèse sur les prix du minerai de fer. Cependant, la demande finale n'est pas encore entrée en basse saison, et la demande hors de Chine s'est quelque peu améliorée. Après la baisse des prix du coke, les bénéfices des aciéries se sont redressés dans une certaine mesure, et la baisse de la production de fonte est limitée à l'avenir. La demande de minerai de fer conserve encore un certain soutien. Par conséquent, les prix du minerai de fer devraient rester principalement baissiers à court terme, mais la baisse est relativement limitée.
Minerai domestique :
Par rapport aux niveaux d'avant les vacances, le prix global des concentrés de minerai de fer domestiques a légèrement reculé pendant les vacances. Par région, l'est de la Chine était dominé par le Shandong et l'Anhui, où les prix des concentrés de minerai de fer ont baissé de 20 à 25 yuans/t en raison de la baisse des indices Platts ; le nord de la Chine était dominé par le Hebei, avec des prix en baisse de 5 à 10 yuans/t ; les prix dans le nord-est de la Chine étaient relativement stables.
Sur les fondamentaux, l'offre domestique de minerai de fer en Chine est restée tendue ; cependant, les aciéries étaient clairement déficitaires, et les concentrés de minerai de fer domestiques manquaient toujours d'un avantage de coût évident, de sorte que les aciéries avaient globalement un fort désir de négocier les prix à la baisse. Après les vacances, les aciéries étant toujours déficitaires, la production de fonte devrait poursuivre sa tendance à la baisse dans l'ensemble, offrant un faible soutien à la demande de concentrés de minerai de fer ; combiné au fait que les prix du minerai de fer importé montrent peu de signes d'amélioration récemment, les prix des concentrés de minerai de fer domestiques devraient continuer à baisser légèrement.
[Charbon à coke et coke]
Charbon à coke :
La circulation au comptant s'est arrêtée pendant les vacances de la fête nationale, le marché étant globalement morose, bien que la croissance de l'offre des qualités de charbon à coke premium ait été limitée, offrant un certain soutien. Du côté de l'offre, la production nationale des mines de charbon a été libérée modestement dans le cadre des politiques de garantie d'approvisionnement, mais la croissance a été limitée par les contraintes de surveillance de la sécurité ; les passages frontaliers du charbon mongol ont repris après les vacances, faisant de la croissance des importations une variable clé. Du côté de la demande, les producteurs de coke n'avaient pas encore réduit significativement leurs taux d'exploitation, maintenant une consommation rigide de charbon à coke, mais ils poussaient à la baisse des prix et achetaient selon leurs besoins, puisant principalement dans les stocks avec une faible volonté de réapprovisionnement. En résumé, la plupart des qualités de charbon font face à des attentes de baisse des prix à court terme, la rétroaction négative continuant de se transmettre, mais l'offre restreinte des qualités supérieures limitera l'ampleur des fortes baisses, entraînant une dérive globale à la baisse.
Coke :
Pendant les vacances de la fête nationale, la première série de baisses de prix a été mise en œuvre, le coke à trempe humide baissant de 100 yuans/tonne et le coke à trempe sèche de 110 yuans/tonne, et les attentes du marché concernant une deuxième série de baisses de prix du coke se sont intensifiées, une deuxième baisse étant attendue. Du côté de l'offre, la plupart des producteurs de coke restaient déficitaires, mais il n'y a pas eu de restrictions volontaires de production à grande échelle, et les stocks en usine se sont accumulés modestement à un rythme normal. Du côté de la demande, les stocks d'acier fini ont continué de s'accumuler pendant les vacances, et avec la détérioration de la rentabilité des aciéries, la production de fonte a continué de reculer, maintenant des achats de coke selon les besoins avec une volonté insuffisante de réapprovisionnement. En résumé, les prix du coke font encore face à des attentes de baisse à court terme, la rétroaction négative étant encore en développement ; l'élément clé à surveiller est l'ampleur des réductions de production des producteurs de coke — s'ils maintiennent les niveaux de production existants, la pression à la baisse s'intensifiera, tandis que s'ils renforcent proactivement les restrictions de production, la tendance baissière pourrait être atténuée.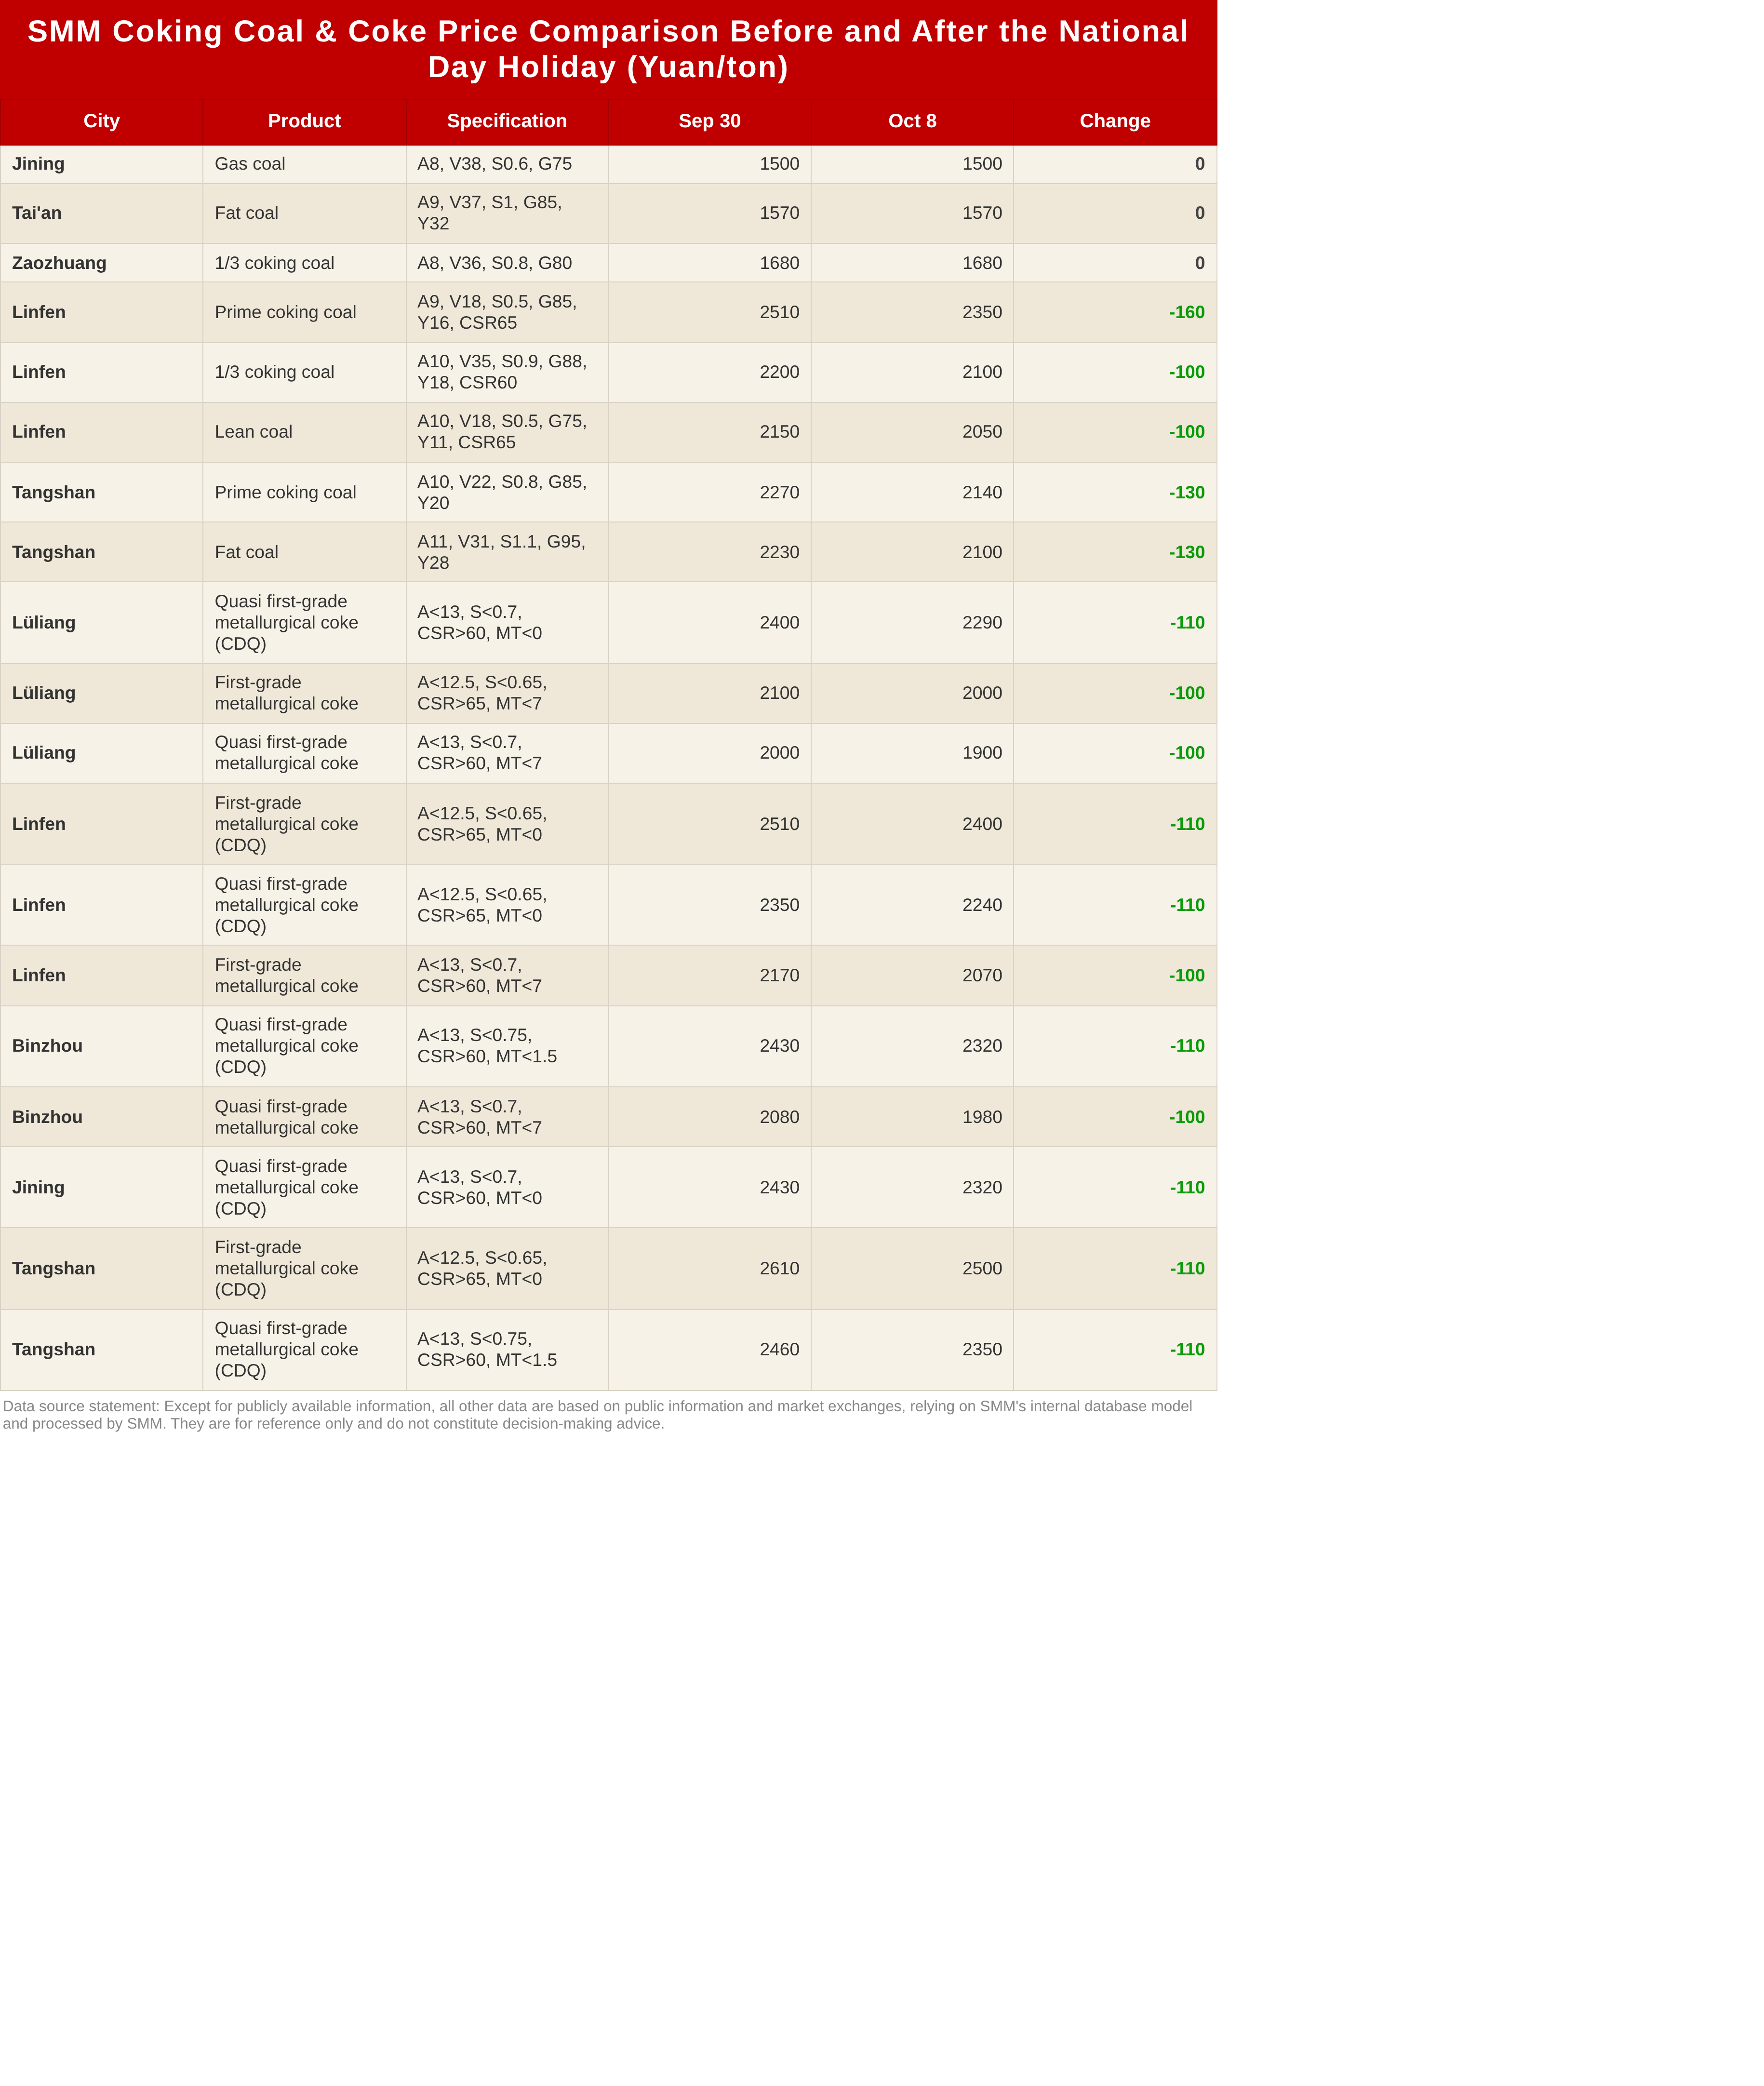
[Acier de construction]
Pendant les vacances de la fête nationale, les prix au comptant de l'acier de construction dans toute la Chine se sont consolidés, les cotations étant pour la plupart stables dans de nombreuses régions et quelques marchés fluctuant de 10 à 20 yuans/tonne. Du côté de l'offre, les aciéries à haut fourneau restaient déficitaires, avec un enthousiasme de production limité pendant les vacances, et certaines usines ont réorienté la fonte vers des produits à marge plus élevée ; de plus, une aciérie du sud-ouest de la Chine avait déjà commencé des contrôles de production en septembre, de sorte que la production globale a légèrement diminué. Pendant les vacances, les difficultés de collecte de ferraille ont persisté dans certaines régions, et les aciéries électriques ont vu leur rentabilité diminuer, certaines fonctionnant près du seuil de rentabilité, de sorte que les heures de fonctionnement globales ont été maintenues aux niveaux des tarifs hors pointe et plats. En ce qui concerne les stocks, la plupart des négociants ont pris 3 à 5 jours de congé pendant les vacances, et les autres jours fériés légaux, les commerçants ont organisé du personnel de permanence, mais les chantiers en aval étaient dans un état semi-stoppé pendant les vacances, avec un avancement des travaux relativement lent et une baisse marquée du volume d'achats ; les arrivages sur les marchés ont été généralement normaux pendant les vacances, et les stocks en usine et sociaux se sont accumulés par phases. Selon les retours du marché, la demande dans l'est de la Chine pendant les vacances de la fête nationale a été modérée, et sur le marché du Shandong, certaines usines ont produit des volumes limités d'acier de construction, entraînant des pénuries de spécifications dans l'ensemble, avec de légères hausses de prix pendant les vacances ; après les vacances, dans le Zhejiang, certains négociants en spot et contrats à terme ont accéléré les prises de bénéfices, poussant les prix planchers à la baisse ; tandis que sur le marché du nord-ouest, les facteurs météorologiques ont conduit à l'expédition progressive de certaines ressources, ce qui pourrait limiter les prix du marché à proximité à court terme.
À l'avenir, les prix du marché de l'acier de construction dans les différentes régions devraient légèrement diverger après les vacances, mais la baisse devrait être relativement limitée, les prix planchers restant fermes, principalement parce que la dynamique de production des hauts fourneaux et des fours électriques est insuffisante et que la pression du côté de l'offre est relativement faible ; de plus, à mesure que le nord de la Chine entre progressivement dans l'hiver en octobre, certains projets en aval ont encore une demande à satisfaire pour respecter les délais, tandis que dans le sud de la Chine, avec l'affaiblissement de l'impact des pluies, la demande pourrait encore connaître des libérations par phases. Dans l'ensemble, les commerçants ont été plus prudents pendant les vacances de la fête nationale de cette année, avec moins d'activité spéculative que les années précédentes, de sorte que les prix de l'acier de construction à court terme ont une marge limitée à la hausse comme à la baisse, évoluant latéralement dans une fourchette étroite, mais à moyen et long terme, il faut encore prêter attention à la concrétisation de la demande de haute saison en octobre.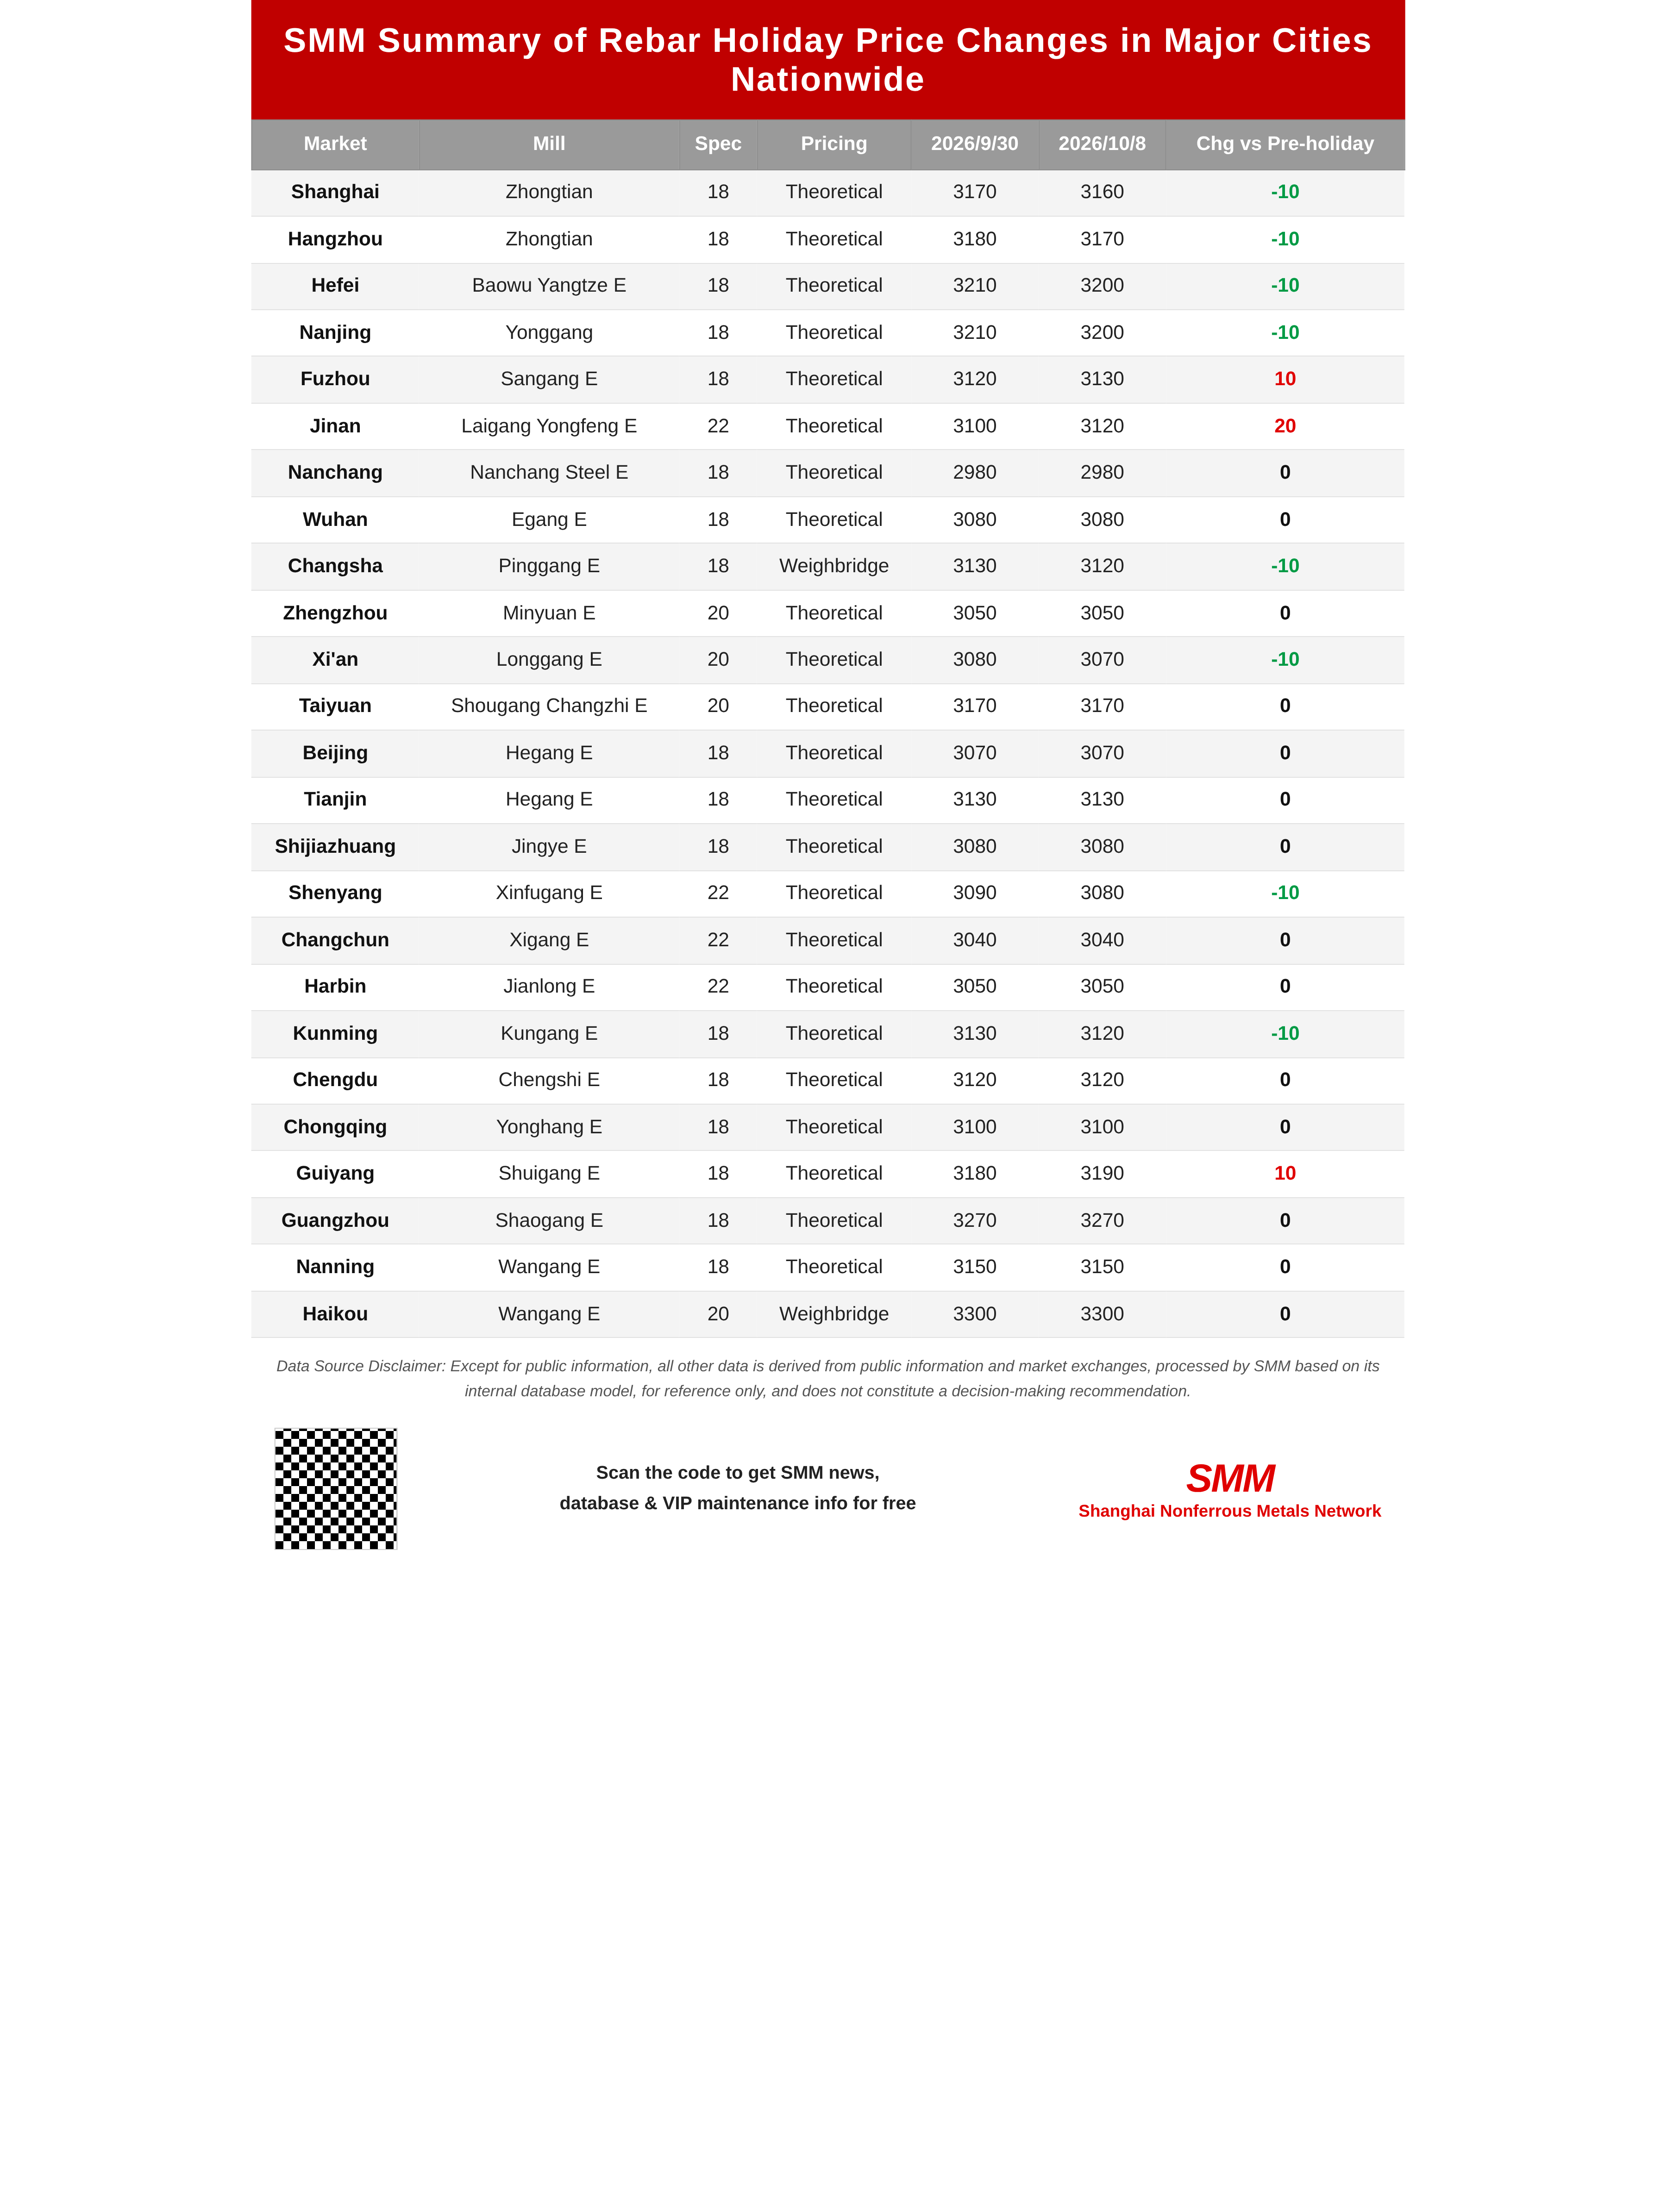
[Tôles & Plaques]
Bobines laminées à chaud :Pendant les vacances de la fête nationale, les prix des bobines laminées à chaud dans les principales villes de Chine sont restés stables.
Sur le marché de l'est de la Chine, les cotations à Shanghai ont baissé de 20 à 30 yuans/tonne par rapport aux niveaux d'avant les vacances, les cotations des ressources courantes s'établissant à 3 280-3 290 yuans/tonne, et le sentiment de demande sur le marché était moyen. Les cotations au comptant à Ningbo s'établissaient à 3 280-3 290 yuans/tonne, en baisse de 20 à 30 yuans/tonne par rapport aux niveaux d'avant les congés, le sentiment des échanges sur le marché s'améliorant légèrement, mais certains utilisateurs finaux affichaient un faible enthousiasme à l'achat et adoptaient principalement une attitude attentiste. Les cotations au comptant à Hangzhou s'établissaient à 3 300-3 310 yuans/tonne, en baisse de 20 yuans/tonne par rapport aux niveaux d'avant les congés, les négociants maintenant pour l'instant des prix fermes.
Sur le marché du sud de la Chine, les cotations à Lecong étaient en baisse de 10 à 20 yuans/tonne par rapport aux niveaux d'avant les congés, les cotations des ressources courantes s'établissant à 3 260-3 270 yuans/tonne ; les négociants se montraient relativement fermes sur les prix, le sentiment de consultation du marché était moyen et aucune libération évidente des consultations n'a été observée.
Dans le nord de la Chine, les cotations à Tangshan étaient en baisse d'environ 10 yuans/tonne par rapport aux niveaux d'avant les congés, les cotations des ressources courantes s'établissant à 3 210-3 220 yuans/tonne ; les négociants avaient des attentes faibles quant aux perspectives du marché, mais comme leurs propres stocks n'étaient pas élevés, ils avaient une certaine volonté de maintenir des prix fermes, tandis que les acheteurs en aval affichaient également un fort sentiment d'attentisme, d'où un sentiment d'échanges moyen sur le marché et un volume global de transactions relativement faible.
CRC :
Le premier jour après les congés, le CRC du groupe Bensteel sur le marché de Shanghai était coté à 3 710 yuans/tonne, en baisse de 10 yuans/tonne par rapport aux niveaux d'avant les congés ; aucun réapprovisionnement significatif n'a eu lieu après les congés, le marché étant pour l'essentiel dans un état d'attentisme et les prix s'effritant avec des baisses limitées.
Pour les perspectives à venir, les congés étant terminés, les stocks à l'échelle nationale devraient s'accumuler de manière significative, et il conviendra de prêter attention à la reprise de la demande et au rythme de déstockage dans les 1 à 2 semaines suivant les congés ; à court terme, les prix des bobines laminées à chaud devraient évoluer dans une fourchette faible, en se concentrant sur la plage de 3 230 à 3 300 pour le contrat le plus traité.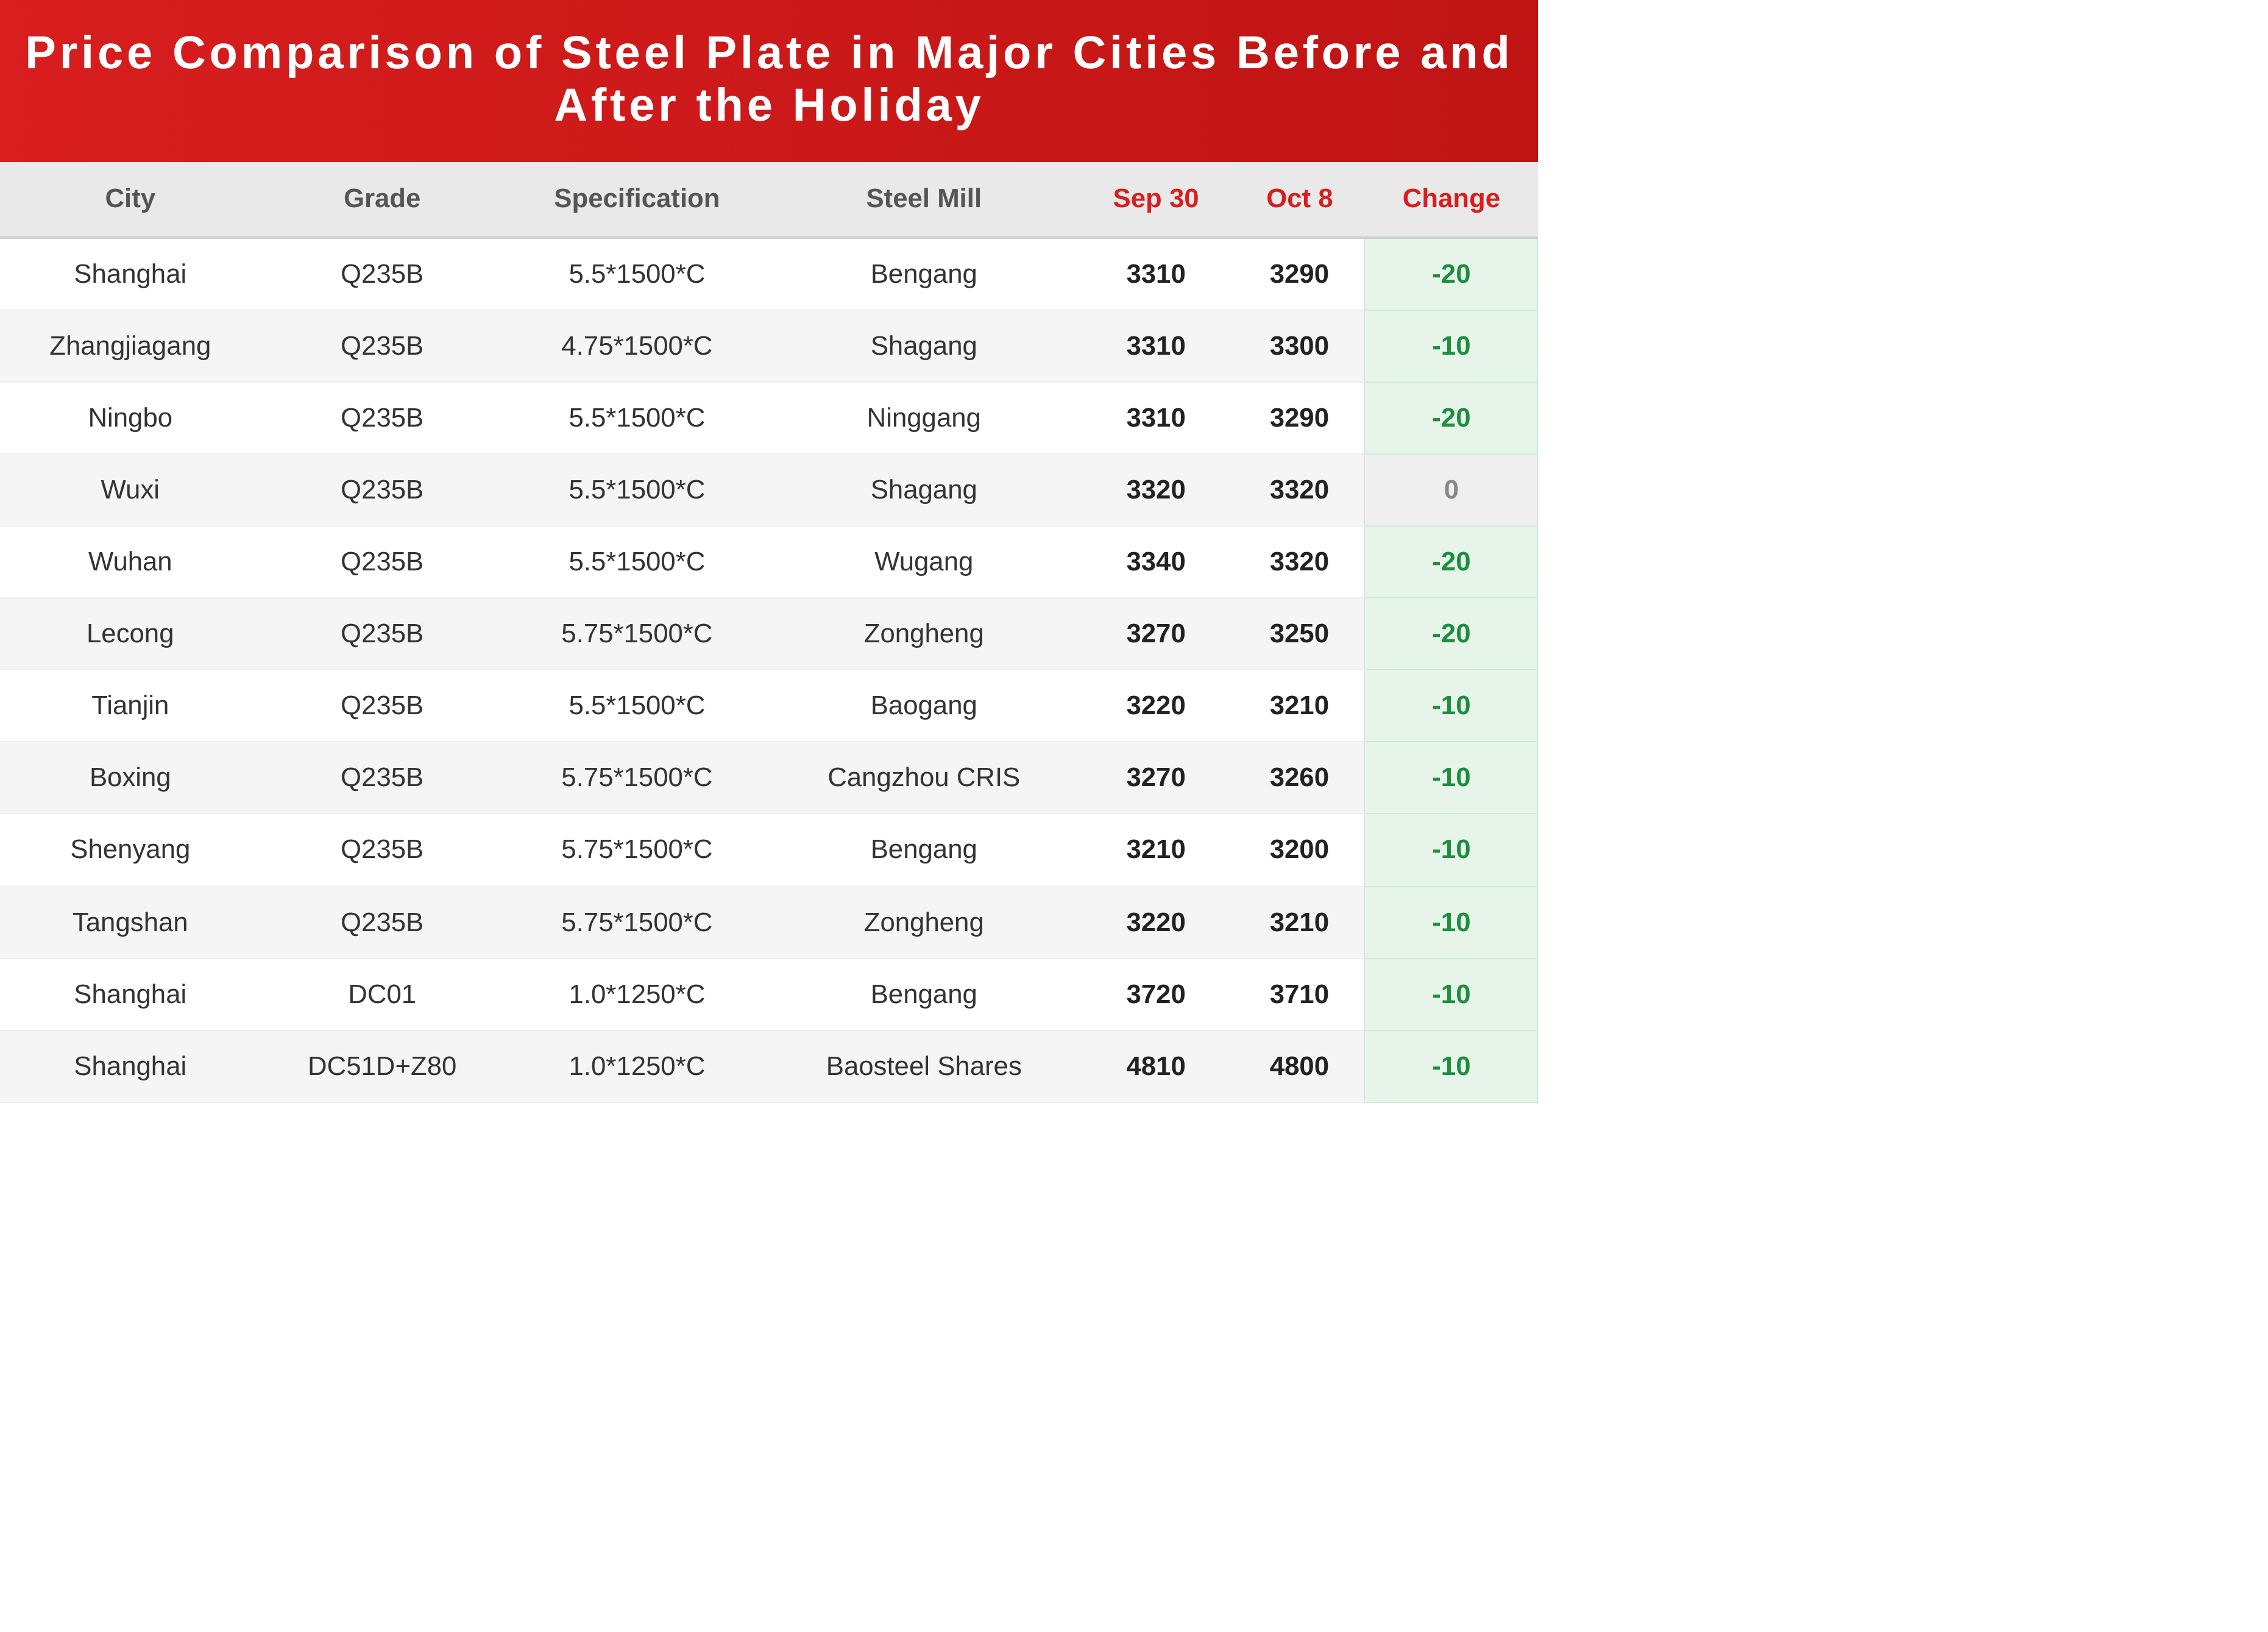
[Récapitulatif des principales actualités des congés]
[Politique macroéconomique] Les politiques budgétaire et monétaire agissent de concert alors que la croissance stable entre dans une fenêtre de mise en œuvre
Autour des congés de la fête nationale, les décideurs politiques ont intensivement émis des signaux de croissance stable, la coordination budgétaire et monétaire étant considérablement renforcée. Le 1er octobre, le ministre des Finances a publié un article dans Qiushi, précisant que les dépenses du budget public général de cette année devraient dépasser 30 000 milliards de yuans, que les nouvelles émissions d'obligations d'État de tous types atteindront 11 890 milliards de yuans, et mentionnant l'étude d'outils supplémentaires tels que l'utilisation des plafonds de dette non utilisés des collectivités locales, l'orientation des politiques passant de « l'expansion de l'échelle » à « l'amélioration ciblée de l'efficacité ».
Parallèlement, la subvention d’intérêts sur les prêts immobiliers pour l’achat de résidences principales, mise en œuvre à partir du 1er octobre, marque la première intervention directe de l’État central pour subventionner les intérêts des prêts immobiliers commerciaux aux particuliers, formant ainsi un ensemble de mesures « stimuler la consommation + stabiliser l’immobilier » avec la quatrième tranche de 62,5 milliards de yuans d’obligations spéciales d’État destinées à la reprise des biens de consommation, mise en place avant les congés. Sur le plan monétaire, la réunion ordinaire du troisième trimestre de la banque centrale a maintenu un ton modérément accommodant, le taux des prêts PSL étant ramené à 1,5 % et les domaines d’intervention élargis, tandis que les quotas de reprêt pour l’innovation technologique et la transformation technique ont été relevés simultanément. Le plancher politique pour l’année d’ouverture du « 15e plan quinquennal » est désormais clairement établi, et le rythme ainsi que l’efficacité de la mise en œuvre des mesures au quatrième trimestre deviendront le point central de l’attention du marché.
[Environnement international] Détente progressive entre la Chine et les États-Unis, mais montée des barrières commerciales mondiales sur l’acier et des pressions sur les coûts
Le paysage international présente une configuration de « coexistence de détente et de pressions ». Sur le plan des relations bilatérales, le sommet sino-américain et le huitième cycle de consultations économiques et commerciales entre la Chine et les États-Unis ont abouti à dix résultats concrets, notamment des réductions tarifaires réciproques « 30 milliards contre 30 milliards », la prolongation de la suspension des droits de douane additionnels mutuels jusqu’au 10 janvier 2027, l’importation de charbon américain par la Chine et la création d’un groupe de travail agricole, ce qui a permis une réparation progressive de la confiance du marché et une amélioration marginale des anticipations de demande intérieure de matières premières.
Cependant, l’environnement commercial mondial de l’acier s’est nettement durci : les nouvelles règles européennes sur l’acier, entrées en vigueur en juillet, ont réduit les contingents d’importation en franchise de droits d’environ 33 millions de tonnes à 18,3 millions de tonnes, relevé les droits hors contingent de 25 % à 50 % et imposé une traçabilité « fusion et coulée » à partir d’octobre ; avec le chevauchement de la phase formelle du mécanisme d’ajustement carbone aux frontières (MACF), les exportations chinoises d’acier vers l’Europe subissent une double pression « droits de douane + carbone ». En Amérique du Nord, les négociations commerciales entre les États-Unis et le Canada ont échoué, et les États-Unis ont imposé des droits de douane supplémentaires sur les produits canadiens, y compris l’aluminium, fragmentant davantage la chaîne d’approvisionnement de l’acier et de l’aluminium. Sur le plan macroéconomique, la Réserve fédérale américaine a relevé ses taux à 3,75 %-4,00 % en septembre, le dollar américain est resté fort et le rendement des obligations du Trésor américain à 10 ans a dépassé un moment 5,3 % ; le pétrole brut Brent s'est approché de 100 $/baril et les prix au comptant du charbon métallurgique ont bondi, poussant à la hausse les coûts mondiaux de la sidérurgie. worldsteel prévoit une croissance de la demande mondiale d'acier de seulement 0,3 % en 2026, et l'OCDE avertit que les capacités excédentaires pourraient atteindre 745 millions de tonnes d'ici 2028 — le resserrement extérieur, les barrières commerciales et l'offre excédentaire restent des variables que le marché mondial de l'acier doit continuer de suivre.
[La subvention des intérêts des prêts immobiliers pour l'achat d'un logement est mise en œuvre à l'échelle nationale à partir du 1er octobre]
Le ministère des Finances, la banque centrale et l'Administration nationale de régulation financière ont publié conjointement un avis selon lequel, à partir du 1er octobre, les prêts immobiliers commerciaux personnels éligibles nouvellement émis pour l'achat d'un premier logement bénéficieront d'une subvention budgétaire des intérêts de 1 point de pourcentage annualisé, pendant une durée maximale de 5 ans, avec un plafond de 1 million de yuans par ménage ; c'est la première fois que le gouvernement central subventionne les intérêts hypothécaires, la période de mise en œuvre de la politique étant provisoirement fixée à 1 an sans plafond de financement total, et les six grandes banques ont déjà mis en place la « subvention sans demande ». Impact sur le marché mondial de l'acier : la subvention se concentre sur la demande rigide de premier logement pour des logements de moins de 120 mètres carrés et d'un montant inférieur à 1,5 million de yuans, soutenant précisément les chaînes de vente et d'achèvement immobilières, ce qui constitue un léger soutien positif à la demande d'acier de construction tel que les barres d'armature et le fil machine ; toutefois, le seuil la limite à la demande rigide plutôt qu'à une couverture universelle, de sorte que l'effet sur la consommation globale d'acier est limité et peu susceptible d'inverser le déclin de long terme de l'utilisation d'acier liée à l'immobilier.
[Le PMI manufacturier de septembre revient en zone d'expansion, mais l'écart entre les nouvelles commandes et la production devient négatif]
Le PMI manufacturier s'est établi à 50,1 (août : 49,8), le non-manufacturier à 50,2 et le composite à 50,7, tous revenant en zone d'expansion ; toutefois, l'écart entre les nouvelles commandes et la production est devenu négatif, l'indice des prix d'achat des matières premières s'établissant à 60,8 et les prix départ usine à 54,0, concentrant les profits dans le milieu et l'amont. Le retour du PMI au-dessus de la barre des 50 renforce les attentes de consommation d'acier en Chine, mais la structure de « production forte, demande faible » signifie que les prix de l'acier manquent de dynamique haussière.
[La banque centrale abaisse le taux PSL à un an à 1,5 % et étend les « six réseaux », les reprêts augmentés]
Le dernier jour avant les vacances, le taux PSL a été réduit de 0,25 point de pourcentage, six types de « réseaux » d’infrastructures ont été inclus dans les domaines soutenus, et de nouveaux quotas de reprêts de 200 milliards de yuans pour l’innovation technologique et de 500 milliards de yuans pour l’agriculture et les petites entreprises ont été ajoutés, avec d’importantes prises en pension inversées fermes à suivre après les vacances. L’expansion du PSL profite directement aux investissements dans les infrastructures et les réseaux de canalisations, soutenant la demande intérieure d’acier à moyen terme ; toutefois, la transmission à l’utilisation réelle de l’acier prend du temps, et à court terme, elle apporte davantage un soutien par les anticipations qu’un véritable coup de pouce pour les métaux ferreux.