

Cinq marchés, cinq types de rupture
Les coûts ont baissé mais les prix se sont maintenus. Les coûts ont baissé et les prix ont augmenté. Les coûts ont augmenté et les prix sont restés stables. Au troisième trimestre, tous ces phénomènes se produisaient simultanément sur les marchés étrangers de l’acier inoxydable.
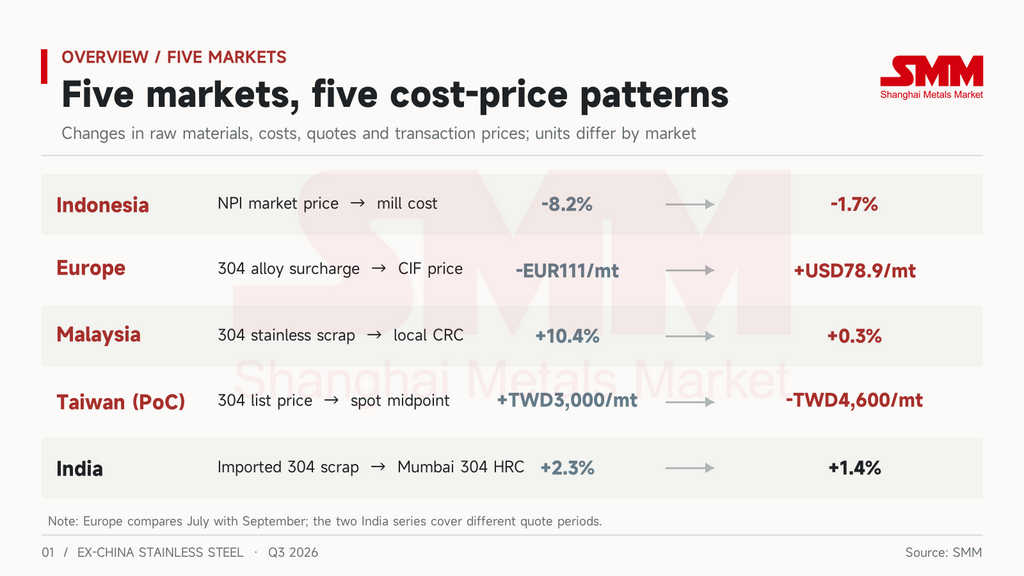
Les prix de l’inox suivent normalement les matières premières. Le nickel est le principal coût de l’inox 304. Les aciéries asiatiques utilisent de la fonte brute de nickel (NPI) indonésienne, tandis que les aciéries européennes utilisent des ferrailles d’inox et publient une surtaxe mensuelle d’alliage. Par le passé, une lecture approximative des prix dans l’une ou l’autre région pouvait être tirée du côté des coûts. Au troisième trimestre, ce lien s’est rompu sur presque tous les marchés, à un point différent dans chacun. En Indonésie, il s’est rompu entre le prix de marché de la NPI et les coûts propres des aciéries. En Europe, il s’est rompu entre les coûts et les prix à l’arrivée, en Malaisie entre les matières premières et les utilisateurs finaux, et à Taïwan (PoC) entre les prix catalogue et les transactions réelles.
L’endroit où le lien s’est rompu déterminera la direction de l’ajustement des prix au quatrième trimestre.
Indonésie : une baisse de 8 % de la NPI qui n’a jamais atteint les aciéries intégrées
La NPI indonésienne a le plus fortement baissé au cours de la première quinzaine de septembre.
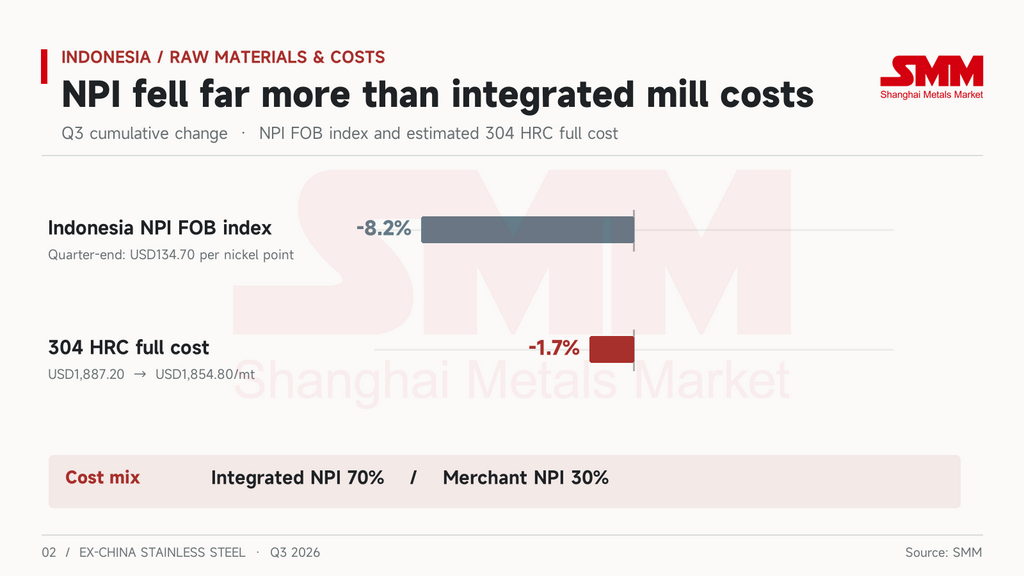
L’indice FOB de la NPI indonésienne s’est maintenu à 145–147 USD/point de nickel en juillet et en août. Entre le 1er et le 18 septembre, il est passé de 144,40 USD à 135,20 USD, et il a clôturé le trimestre à 134,70 USD/point de nickel, en baisse de 8,2 % sur le troisième trimestre.
Les coûts des aciéries indonésiennes d’inox ont à peine bougé. L’estimation de SMM suppose un mélange de 70 % de NPI intégrée et de 30 % achetée sur le marché. Sur cette base, le coût complet du coil laminé à chaud (HRC) indonésien en 304 est passé de 1 887,20 USD/t au début du trimestre à 1 854,80 USD/t à la fin. Cela représente une baisse de seulement 32,40 USD, soit 1,7 %, et le coût de trésorerie est passé de 1 774,50 USD/t à 1 741 USD/t. Le calendrier raconte l’histoire. Le plus grand mouvement de coût unique est survenu le 15 juillet, une baisse d’environ 19 USD en une journée, alors que les prix de la NPI avaient à peine bougé. Du 1er au 18 septembre, la NPI a baissé d’environ 6 % et le coût complet n’a baissé que de 3,40 USD.
Le prix de marché de la NPI n’est pas ce qu’une aciérie intégrée paie. Ces aciéries produisent 70 % de leur propre NPI, donc une baisse du prix de marché ne les atteint qu’à travers les 30 % qu’elles achètent. La baisse des prix de la NPI frappe d’abord les acheteurs de NPI marchande.
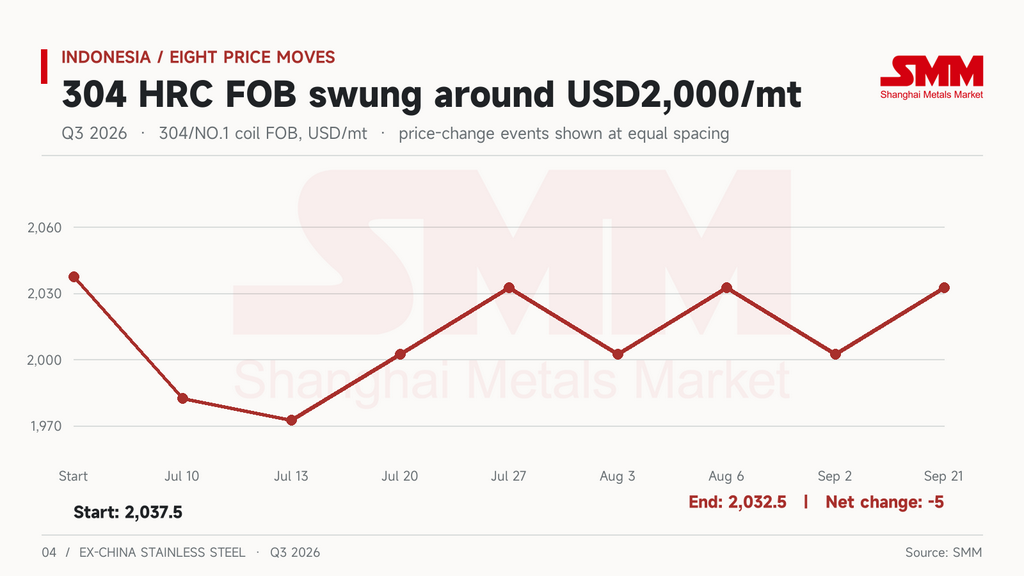
Avec des coûts stables, le profit s’est réduit à la tarification. Le FOB de la bobine indonésienne 304/NO.1 a été ajusté huit fois au troisième trimestre. Il a débuté à 2 037,50 USD/t et s'est terminé à 2 032,50 USD/t, soit seulement 5 USD de moins. Les aciéries ont fait varier les prix par paliers de 30 USD. En juillet, elles ont réduit de 55 USD le 10 et de 10 USD supplémentaires le 13, puis ont ajouté 30 USD le 20 et le 27. En août, elles ont réduit de 30 USD le 3 et réajouté 30 USD le 6. En septembre, elles ont réduit de 30 USD le 2 et l'ont relevé à nouveau le 21.
Les marges ont évolué au même rythme que les prix. Après les deux baisses de juillet, le bénéfice à coût complet est tombé à 93,30 USD/t le 13 juillet, soit une marge de 4,7 %, la plus basse du trimestre. Le 24 septembre, il avait atteint 182,60 USD/t, soit 9 %, le plus haut du trimestre. Mesurée en variations quotidiennes, plus de 90 % de la variation du bénéfice du trimestre provenait des mouvements de prix, et chaque ajustement de 30 USD déplaçait la marge d'environ 1,5 point de pourcentage.
Sur l'ensemble du trimestre, le bénéfice à coût complet est passé de 150,30 USD/t à 177,70 USD/t. La marge est passée de 7,4 % à 8,7 %, avec une moyenne de 7,8 %, et la marge au coût de trésorerie est passée de 12,9 % à 14,3 %. Les prix ne sont jamais tombés sous le coût complet au troisième trimestre. Les 27 USD de bénéfice supplémentaires provenaient d'une baisse des coûts de 32 USD, partiellement compensée par 5 USD cédés sur les prix.
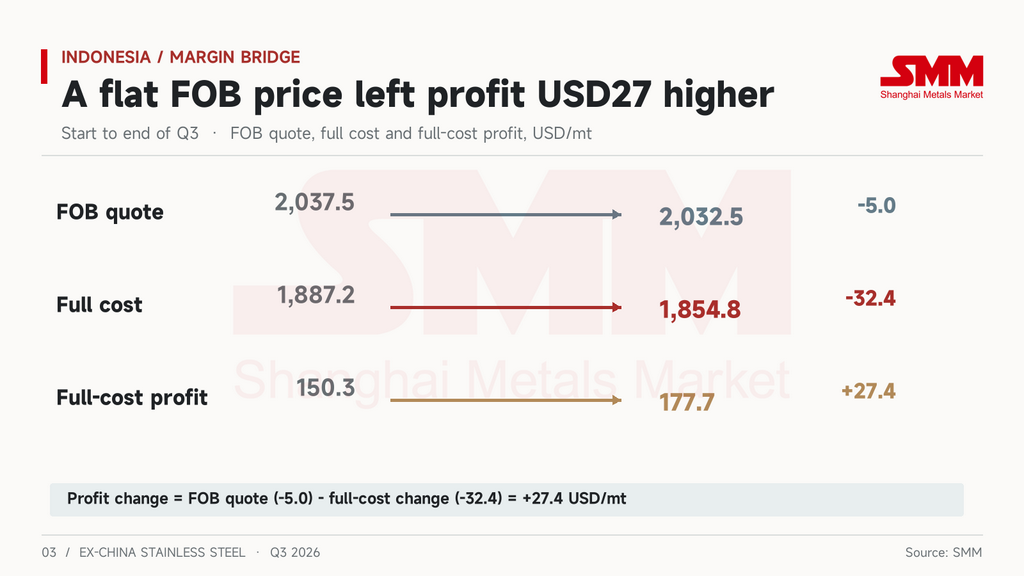
Les aciéries indonésiennes ont maintenu leurs prix au troisième trimestre, mais les coûts n'en étaient pas la raison. La hausse du 21 septembre est intervenue sous deux points de pression. À partir du 22 septembre, une pénurie d'eau dans le parc IMIP a contraint les usines de NPI RKEF à réduire leurs cadences d'environ 30 à 40 %. Les acheteurs passaient également leurs dernières commandes avant l'entrée en vigueur de la déclaration de fusion et coulée de l'UE le 1er octobre. Les échanges en aval ont été faibles tout le trimestre, et la baisse du 2 septembre était une réponse directe à une demande qui ne s'est jamais matérialisée.
À la fin du trimestre, le FOB indonésien du HRC 304 était encore d'environ 178 USD/t au-dessus du coût complet et d'environ 292 USD/t au-dessus du coût de trésorerie. Les prix ont une marge de baisse au quatrième trimestre. S'ils baissent, ce sera un choix tarifaire des aciéries plutôt qu'un mouvement dicté par les coûts.
Europe : coûts en baisse, prix débarqués en hausse
L'Europe a été le seul marché au troisième trimestre où les coûts et les prix ont évolué en sens opposés.
La surtaxe d'alliage 304 d'Outokumpu était de 2 346 EUR/t en juillet et est tombée à 2 228 EUR/t en août. Elle est remontée légèrement à 2 235 EUR/t en septembre puis a de nouveau baissé à 2 188 EUR/t pour octobre. La demande n'a offert aucun soutien. Juillet et août ont été la pause estivale. Après la reprise du travail en septembre, les expéditions et les prix des produits plats italiens sont restés faibles. Les distributeurs ont eu du mal à répercuter les coûts, et la ferraille inoxydable européenne a été sous pression tout le trimestre.
La bobine CIF Belgique 304/2B (rives brutes) a suivi le chemin inverse. Sa moyenne mensuelle est passée de 2 626,80 USD/t en juillet à 2 705,70 USD/t en septembre. À la mi-juillet, pendant la pause estivale, les prix à l'arrivée se situaient au plus bas du trimestre, à 2 600 USD. Ils ont bondi de 75 USD en une journée le 3 août, ont été relevés deux fois de plus en septembre et ont clôturé le trimestre à 2 740 USD/t.
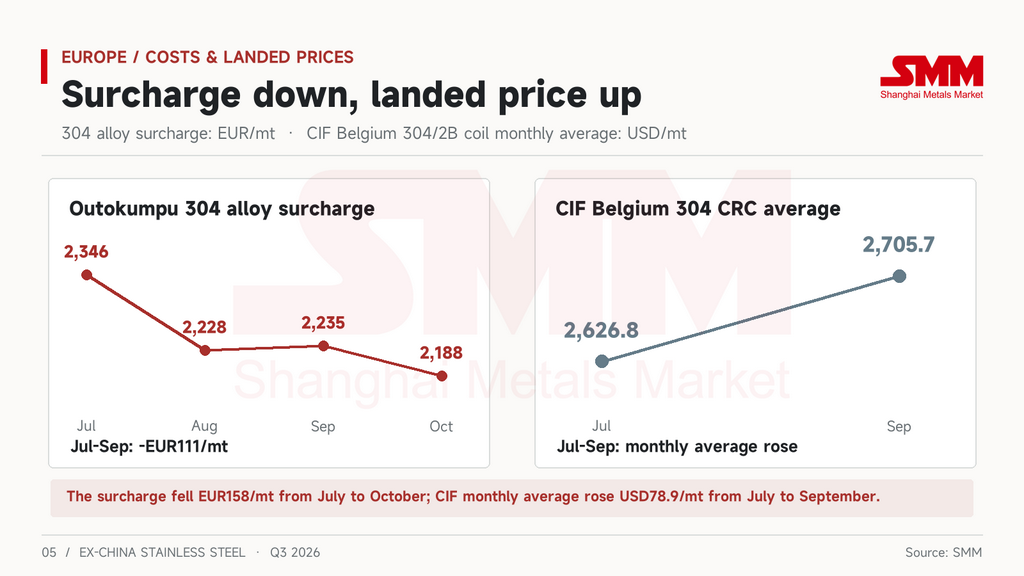
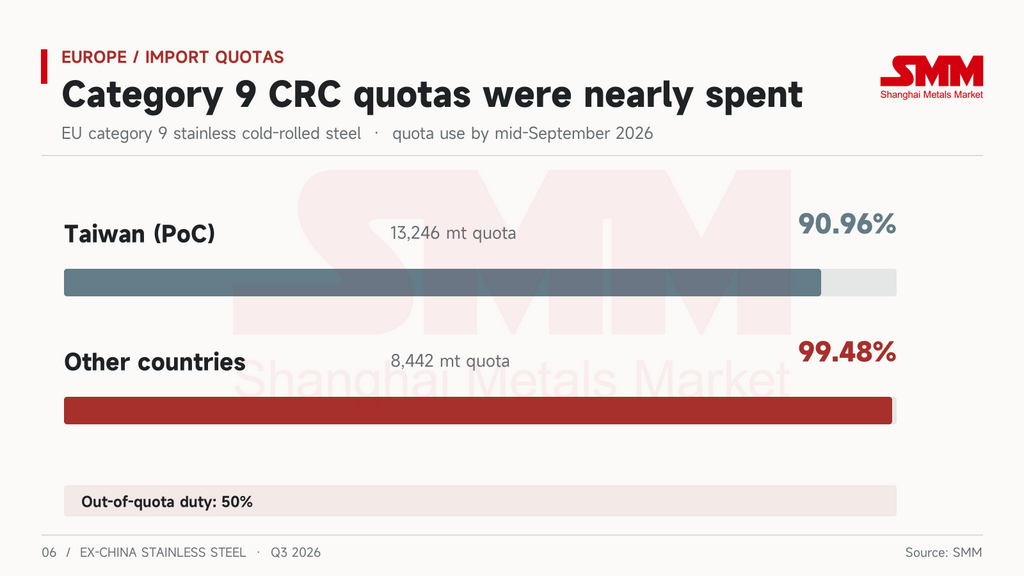
La différence, c'est le prix des quotas et des droits de douane. Le T3 a été le premier trimestre complet sous le nouveau régime d'importation de l'acier, et les quotas se sont épuisés plus vite que prévu. À la mi-septembre, Taïwan (PoC) avait utilisé 90,96 % de son quota de 13 246 t pour l'inox laminé à froid de catégorie 9. Ses exportateurs ont cessé d'expédier et ont attendu l'allocation du T4. Le quota « autres pays » de 8 442 t était utilisé à 99,48 %, et tout ce qui le dépasse est soumis à un droit hors quota de 50 %.
À la fin du trimestre, l'UE a ajouté cinq procédures de défense commerciale sur les mêmes produits laminés à froid. Elle a ouvert un réexamen au titre de l'expiration des mesures antidumping sur la Chine, Taïwan (PoC), l'Inde et l'Indonésie le 15 septembre. Elle a enchaîné avec un réexamen au titre de l'expiration des mesures compensatoires sur l'Inde et l'Indonésie le 30 septembre. Des réexamens intermédiaires des droits antidumping et compensateurs sur l'Inde ont également été ouverts. Les taux existants restent en vigueur pendant la durée des réexamens.
Les déclarations de fusion-coulée sont entrées en vigueur le 1er octobre, et une analyse antérieure de SMM en a couvert les détails. Pour le T4, le point est simple. Chaque connaissement nécessite désormais un document supplémentaire, et toute cargaison arrivant sans les documents sera refusée, ce qui ralentira les arrivées.
La facture carbone n'est pas non plus réglée. Toujours le 30 septembre, la direction générale de la fiscalité et de l'union douanière de la Commission (DG TAXUD) a publié son réexamen du seuil d'exemption du MACF. Le seuil d'importation annuel de 50 t est maintenu, mais le réexamen est arrivé avec cinq mois de retard et sans méthodologie. L'acte délégué sur la vente et la tarification des certificats manque toujours, quatre mois avant l'ouverture des ventes prévue le 1er février 2027. Quotas, réexamens commerciaux, fusion-coulée et coûts carbone changent tous au même moment, à la fin du trimestre.
Ce que les acheteurs européens paient, ce n'est pas le nickel, mais la certitude que leur cargaison passera la douane.
Malaisie: les coûts des matières premières ont augmenté, les utilisateurs finaux n'ont pas suivi
En Malaisie, la rupture est venue de l'aval.
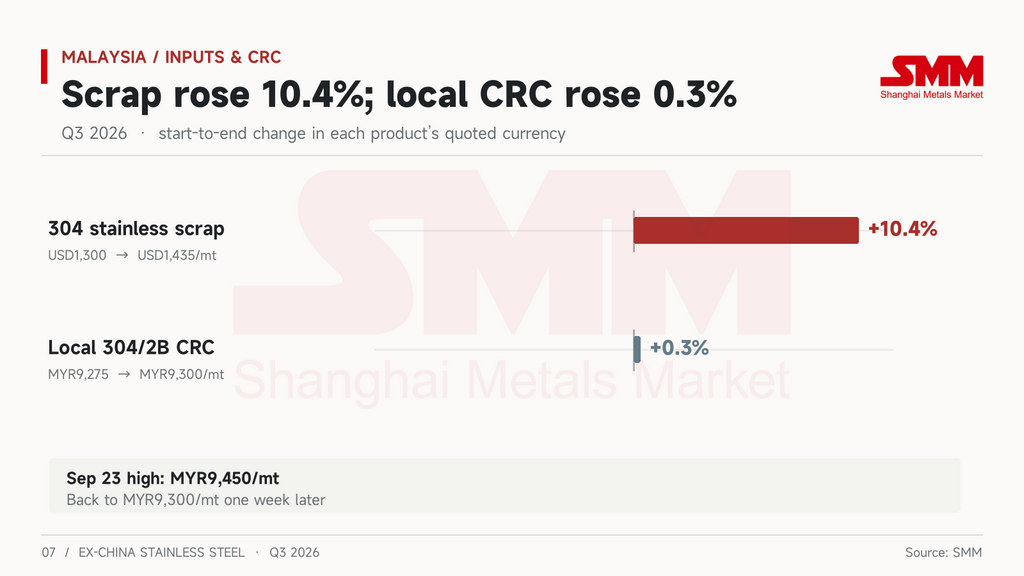
La ferraille inoxydable 304 malaisienne a commencé le trimestre à 1 300 USD/t. Elle a commencé à grimper fin juillet et a atteint 1 435 USD/t à la mi-septembre, en hausse de 10,4 %. La bobine locale 304/2B (rives brutes) est passée de 9 275 MYR/t à 9 300 MYR/t sur la même période, soit une hausse de seulement 0,3 %. Elle a suivi l'Indonésie jusqu'à un sommet trimestriel de 9 450 MYR/t le 23 septembre, puis est retombée à 9 300 MYR/t une semaine plus tard. Les acheteurs locaux n'ont acheté que ce dont ils avaient besoin tout le trimestre, et les principales usines de laminage à froid se sont appuyées principalement sur les commandes à l'exportation.
La faiblesse de la demande n'explique qu'en partie l'incapacité des prix locaux à augmenter. Des matériaux moins chers ont continué d'affluer. La bobine laminée à froid (CRC) vietnamienne a profité du droit nul pour être expédiée rapidement avant qu'un droit antidumping ne puisse s'appliquer. La CRC vietnamienne 304 était offerte à environ 2 160 USD/t CIF, soit 30 à 50 USD de moins que le matériau indonésien. Le 9 septembre, le ministère de l'Investissement, du Commerce et de l'Industrie (MITI) a ouvert une enquête antidumping sur la CRC indonésienne, à la suite d'une requête de Bahru Stainless. L'affaire en est maintenant à la phase du questionnaire de 30 jours, et le marché s'attend à un taux supérieur à 20 %.
Les exportations de la Malaisie sont également sous surveillance. POSCO prépare une plainte anti-contournement contre la CRC malaisienne. Elle vise les matériaux en provenance de Chine, d'Indonésie ou de Taïwan (PoC) qui sont transformés en Malaisie et expédiés vers la Corée. Dans l'UE, le quota de la Malaisie est environ 48 % plus petit qu'auparavant, et à partir d'octobre, chaque expédition doit prouver où son acier a été fondu.
Les coûts des matières premières augmentent, les prix locaux sont contenus par les importations et les exportations sont plafonnées. Les usines de laminage à froid malaisiennes sont prises en étau de trois côtés.
Taïwan (PoC) : les prix catalogue ont augmenté, le spot n'a pas suivi
À Taïwan (PoC), la rupture est venue entre les usines et leurs distributeurs.
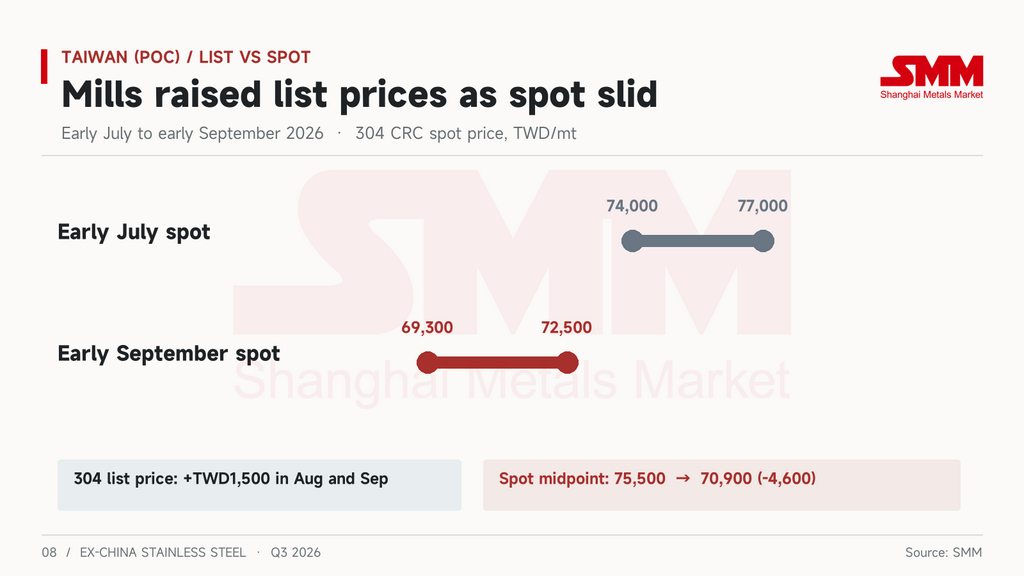
En juillet, Yieh United Steel, Tang Eng Iron Works et Walsin Lihwa ont tous maintenu leurs prix catalogue inchangés, mettant fin à sept hausses mensuelles consécutives. En août et septembre, Yieh United et Tang Eng ont chacun relevé les prix catalogue du 304 de 1 500 TWD/t et les surtaxes du 316L de 2 500 TWD/t.
Les prix spot n'ont pas suivi. La fourchette spot de la CRC 304 est passée de 74 000 à 77 000 TWD/t début juillet à 69 300 à 72 500 TWD/t début septembre, ce qui a fait baisser le point médian d'environ 4 600 TWD. Au cours de la première semaine après la hausse d'août, les transactions réelles étaient déjà revenues aux niveaux de juillet. Une vague de réapprovisionnement à la mi-août a brièvement fait remonter les volumes. En trois jours, les petits négociants et les utilisateurs finaux ont acheté plus que pendant toute la première moitié du mois, mais les achats n'ont pas duré.
La confiance des usines à continuer d'augmenter les prix venait du côté des importations. Le 14 août, Taïwan (PoC) a officiellement ouvert une affaire antidumping contre la CRC vietnamienne. Le requérant a estimé la marge de dumping à 31,36 % et a nommé 20 producteurs vietnamiens. Après l'ouverture de l'affaire, les importations d'inox d'août sont tombées à environ 92 700 t et les prix à l'importation ont atteint un sommet de trois ans. Cela a fait monter le prix des matériaux étrangers, mais n'a rien fait pour les prix de transaction locaux. Les transformateurs en aval Yuen Long et Tung Mung se sont publiquement opposés à l'affaire. Ils ont fait valoir que les usines en amont achètent des HRC indonésiens bon marché tout en excluant la CRC vietnamienne.
Les prix catalogue montrent ce que veulent les usines, et les prix spot montrent ce que pensent les distributeurs. Au T3 , les deux se sont encore éloignés.
Inde : le seul marché où les coûts et les prix ont évolué ensemble
L'Inde a été le marché étranger le plus solide au T3. C'était aussi le seul à se comporter normalement.
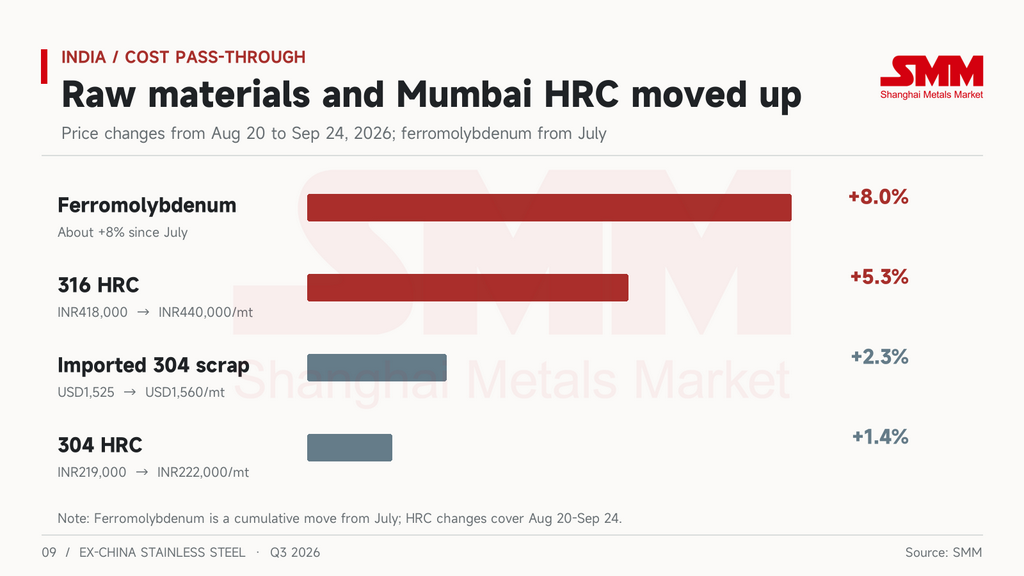
Entre le 20 août et le 24 septembre, le HRC 316 départ usine à Mumbai est passé de 418 000 INR/t à 440 000 INR/t, et le HRC 304 de 219 000 INR/t à 222 000 INR/t. Le 316 a davantage augmenté parce que le ferromolybdène a gagné environ 8 % depuis juillet. Le 304 a moins augmenté parce que son soutien en matières premières provient principalement de la ferraille. Les importations indiennes de NPI ont chuté de 62 % en glissement annuel au premier semestre, à 20 000 t, et les usines se sont tournées vers la ferraille inoxydable pour leurs unités de nickel. La ferraille 304 domestique a grimpé jusqu'à 151 000 INR/t. La ferraille 304 importée (CFR Mundra) est passée de 1 525 USD/t à 1 560 USD/t. Les principales usines ont ajusté leurs prix trois fois en août et deux fois en septembre, et chaque changement peut être attribué à un coût des matières premières.
L'Inde a pu répercuter les coûts parce que la demande intérieure était stable et que les importations ne représentaient pas une menace pour le moment. L'exemption QCO a été prolongée jusqu'au 31 mars 2027. L'enquête antidumping sur la CRC en provenance de Chine, d'Indonésie et du Vietnam court désormais jusqu'au 28 mars 2027, sans droits provisoires. Il s'agit toutefois d'une reprise tirée par la demande intérieure, et les exportations n'ont pas suivi le rythme. Le barreau brillant 304 FOB est resté stable tout le trimestre à 2 350–2 380 USD/t, les acheteurs européens s'étant abstenus en raison du MACF et des quotas.
L'Asie commence à fermer ses portes à ses voisins
L'autre nouveauté du T3 a été l'ouverture d'affaires entre marchés asiatiques.
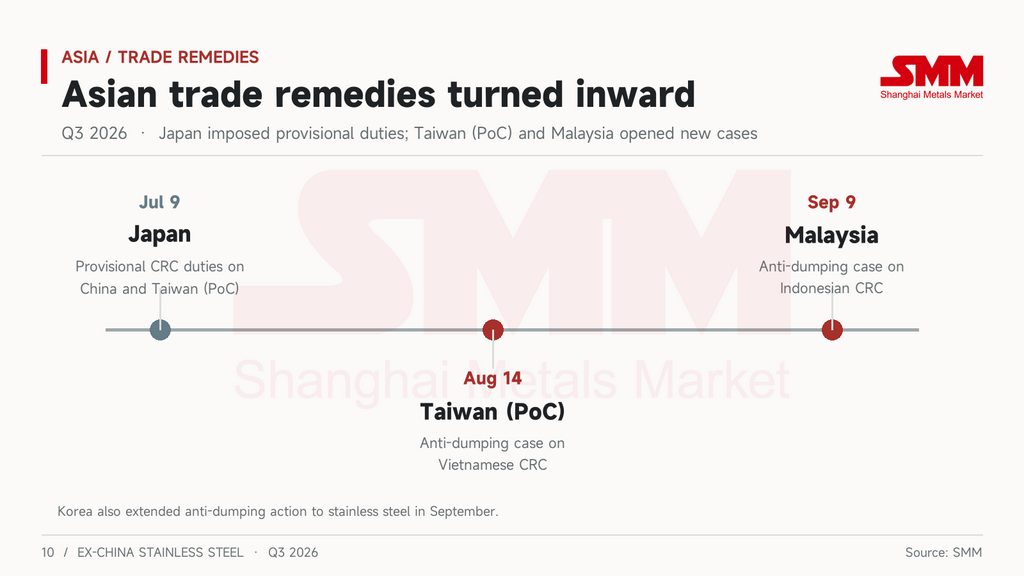
Le 9 juillet, le Japon a imposé des droits antidumping provisoires sur la CRC en provenance de Chine et de Taïwan (PoC), en vigueur jusqu'au 8 novembre. Les taux sont de 27,7 à 42,1 % pour la Chine et de 3,6 à 20,1 % pour Taïwan (PoC). Les importations japonaises de CRC ce mois-là se sont élevées à environ 18 100 t, en hausse de 7,9 % en glissement mensuel et au plus haut depuis le début de l'année. Les importations en provenance de Chine ont toutefois chuté de 62,6 % en glissement annuel et celles de Taïwan (PoC) de 71,5 %, laissant la Corée comme première source avec 8 890 t. Les prix intérieurs japonais se sont adoucis peu après. Nippon Steel a réduit ses prix contractuels de fil machine de septembre à novembre, abaissant le SUS304 de 25 000 JPY/t, sa première baisse en cinq trimestres.
Taïwan (PoC) a ouvert son affaire contre le Vietnam le 14 août, et la Malaisie a ouvert la sienne contre l'Indonésie le 9 septembre. En septembre, la Corée a étendu les mesures antidumping à l'inox, et POSCO prépare sa plainte anti-contournement contre la Malaisie. L'enquête indienne sur la Chine, l'Indonésie et le Vietnam est toujours en cours.
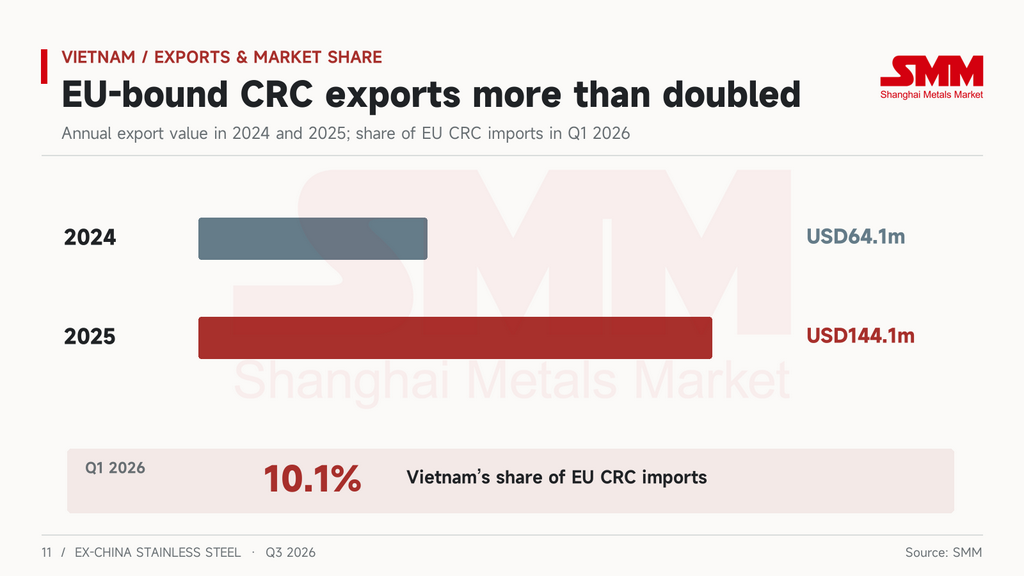
Le Vietnam a été le plus souvent cité. La majeure partie de sa CRC est laminée à partir de HRC indonésien. Ses exportations de CRC vers l'UE sont passées de 64,1 millions USD en 2024 à 144,1 millions USD en 2025, et au T1 2026, il a fourni 10,1 % des importations européennes de CRC. Au T3, Taïwan (PoC) et l'Inde ont tous deux agi contre le matériau vietnamien, et la Turquie a ouvert un réexamen au titre de l'expiration des mesures sur les tubes inoxydables vietnamiens. La Corée avait déjà imposé des droits antidumping de 11,37 à 18,81 % sur le Vietnam. Le projet de Yongjin dans la province de Ha Tinh doit démarrer début novembre, et sa deuxième phase ajoute 2 millions de t/an de billettes inoxydables. Pour une industrie d'exportation construite principalement sur le relaminage, c'est le premier pas du Vietnam vers sa propre capacité de fusion.
Avant le T3, les exportateurs asiatiques s'inquiétaient de la fermeture des portes en Europe et aux États-Unis. Désormais, la fermeture des portes chez les voisins doit aussi être intégrée dans les prix.
Autres marchés : beaucoup de mesures de défense commerciale, peu d'événements de prix
Le Royaume-Uni a décidé de nationaliser Speciality Steel UK. Ses règles comptables MACF sont définitives et entrent en vigueur le 1er janvier 2027, et son quota pour les barres et profilés légers en inox s'est épuisé le 17 août. En juillet, les États-Unis ont ouvert des enquêtes antidumping et compensatoires sur les tubes soudés en inox en provenance d'Inde, de Turquie et des Émirats arabes unis, et la décision compensatoire préliminaire sur l'Inde a été repoussée au 14 décembre. La Turquie a ouvert un réexamen au titre de l'expiration des mesures sur les tubes inoxydables vietnamiens. La Thaïlande est apparue avec la Malaisie et l'Inde sur la liste d'exclusion du projet de règlement européen sur les transferts de déchets. Aucun de ces marchés n'a connu d'événement de prix indépendant au T3.
Perspectives : quel maillon se reconnectera en premier au T4
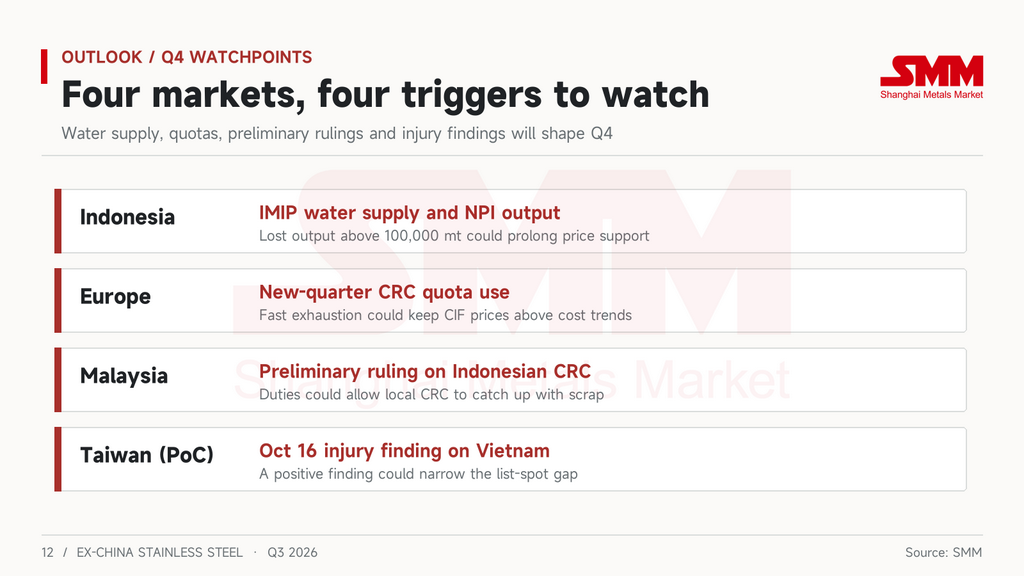
L'Indonésie est la plus susceptible de bouger en premier, mais par les prix plutôt que par les coûts. Même si l'approvisionnement en eau de l'IMIP revient et que le NPI continue de baisser, les coûts des usines intégrées ne bougeront pas beaucoup. Toute baisse FOB serait un choix des usines d'échanger de la marge contre des commandes. Sur les chiffres de fin de trimestre, les prix sont encore environ 178 USD/t au-dessus du coût complet, il y a donc une grande marge de manœuvre. Si la pénurie d'eau dure plus d'un demi-mois et que la production de NPI perdue dépasse 100 000 t, le NPI marchand se resserrera et les prix pourront se maintenir encore un moment.
L'Europe dépend de la rapidité avec laquelle les quotas du T4 seront utilisés, et le premier signal est déjà là. Cinq jours après l'ouverture de la période de quotas le 1er octobre, l'Inde avait dépassé ses quotas pour les barres et profilés légers en inox et pour les tubes sans soudure en inox, avec plus de marchandises en attente dans les ports européens que ce que tout le trimestre permet. Si les quotas de laminés à froid se remplissent au même rythme, les prix à l'arrivée continueront d'évoluer à contre-courant de la surtaxe. Si l'utilisation ralentit, cela signifie que les acheteurs ont atteint leur limite, et les prix à l'arrivée commenceront à revenir vers les coûts.
La Malaisie dépend de la décision antidumping préliminaire. Ce n'est qu'une fois que les droits s'appliqueront au matériau indonésien que les prix locaux de la CRC auront une chance de rattraper la ferraille.
Taïwan (PoC) dépend de la détermination préliminaire de préjudice sur le Vietnam, attendue le 16 octobre. Si un préjudice est constaté, l'écart entre les prix catalogue et spot devrait se réduire. Sinon, les usines auront du mal à augmenter à nouveau leurs prix en novembre.



