Pendant les vacances de la fête nationale, le marché chinois des composés de métaux du groupe du platine a poursuivi la tendance à la reprise observée depuis septembre, avec une amélioration de l’activité sur le marché au comptant. Au cours des deux dernières semaines, les prix des matières premières en amont du groupe du platine se sont progressivement stabilisés. Les entreprises en aval, qui avaient auparavant adopté une attitude attentiste, ont lancé des réapprovisionnements de stocks par phases. Combiné à la transmission de l’effet de haute saison traditionnel « septembre doré, octobre argenté », le rythme global des expéditions de composés du groupe du platine s’est nettement accéléré. Une divergence structurelle existe selon les variétés, les composés de ruthénium, de rhodium et d’iridium surpassant nettement les produits à base de platine et de palladium.
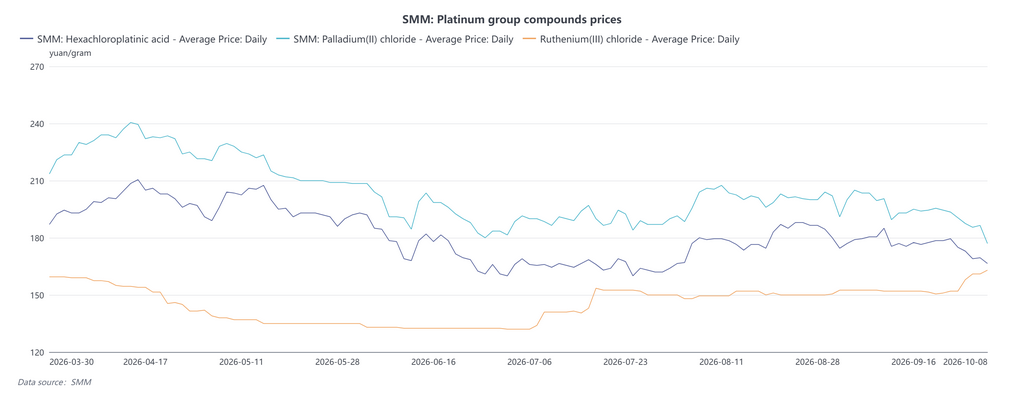
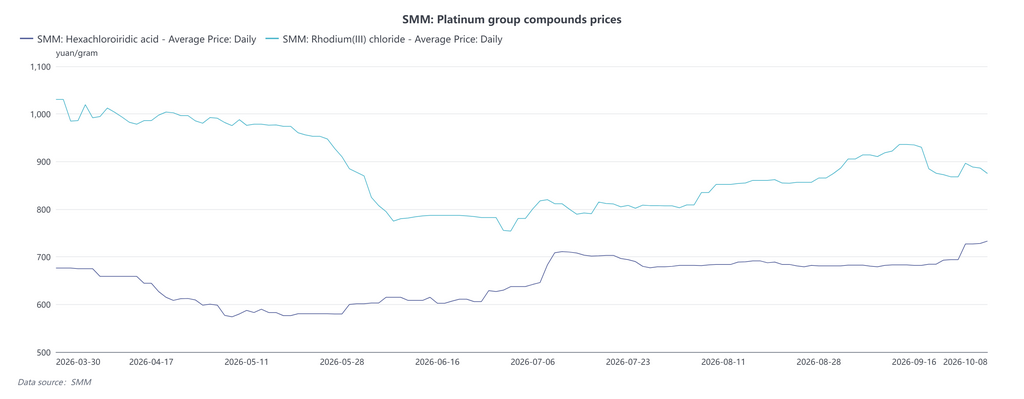
Du côté de la demande chimique, les principales unités chimiques nationales de raffinage, de PX, de PDH et autres ont achevé leur maintenance annuelle de manière concentrée de fin août à septembre et ont repris la production successivement. Le taux d’utilisation du secteur chimique n’a cessé d’augmenter, entraînant une libération concentrée de la demande d’approvisionnement en catalyseurs et stimulant directement la croissance des commandes de composés du groupe du platine. Les procédés chimiques tels que le PDH et la production d’aromatiques utilisent largement des catalyseurs à base de ruthénium, de rhodium et d’iridium. La demande de compléments et de remplacements de catalyseurs a été libérée après le redémarrage des unités, stimulant les expéditions de composés de ruthénium, de rhodium et d’iridium. Bien que la demande de composés de platine et de palladium se soit également redressée, elle a connu une amélioration régulière principalement liée à la catalyse automobile conventionnelle et aux secteurs chimiques de soutien général, avec une élasticité relativement limitée.
Du côté de la demande, le ruthénium, le rhodium et l’iridium sont portés par la double force de la demande industrielle et de la demande d’investissement. Sur le plan industriel, outre la consommation accrue de catalyseurs due au redémarrage des installations de raffinage, les secteurs émergents, notamment les semi-conducteurs, les communications optiques et l’électrochimie, continuent de générer une demande supplémentaire qui soutient la consommation rigide de composés de ruthénium, de rhodium et d’iridium. Sur le front de l’investissement, la reconnaissance par le marché de la rareté du ruthénium, du rhodium et de l’iridium s’est accrue. L’augmentation des stocks au comptant et des achats de préservation de la valeur a encore fait monter les prix des matières premières métalliques en amont. La hausse des coûts des matières premières soutient à son tour les cotations des composés, formant une boucle de rétroaction positive entre la demande et les coûts.
Les composés à base de platine et de palladium n’ont connu qu’une reprise modérée. Après la stabilisation des prix des matières premières, les fabricants de catalyseurs en aval reconstituent leurs stocks selon les besoins, mais manquent de moteurs de croissance solides. Les transactions sont dominées par des commandes de demande rigide, et leur volatilité des prix est inférieure à celle du ruthénium, du rhodium et de l’iridium. Les stocks de matières premières en amont restent généralement suffisants, les achats spéculatifs sur le marché demeurent relativement modérés, et les primes/remises au comptant évoluent dans une fourchette étroite.
Perspectives du marché : à court terme, les composés du groupe du platine devraient rester fermes, soutenus par les taux d’utilisation élevés des unités chimiques. Les principaux points de surveillance comprennent la stabilité opérationnelle des raffineries nationales et l’approvisionnement en matières premières du groupe du platine en amont. Il convient de noter que les matières premières de ruthénium, de rhodium et d’iridium présentent une faible élasticité de l’offre. Les prix des composés concernés sont exposés à des risques de correction si les achats d’investissement s’estompent rapidement ou si les taux d’utilisation chimiques diminuent. Les prix des composés de platine et de palladium sont davantage soumis aux anticipations macroéconomiques et à la demande de catalyseurs automobiles, et devraient évoluer latéralement.