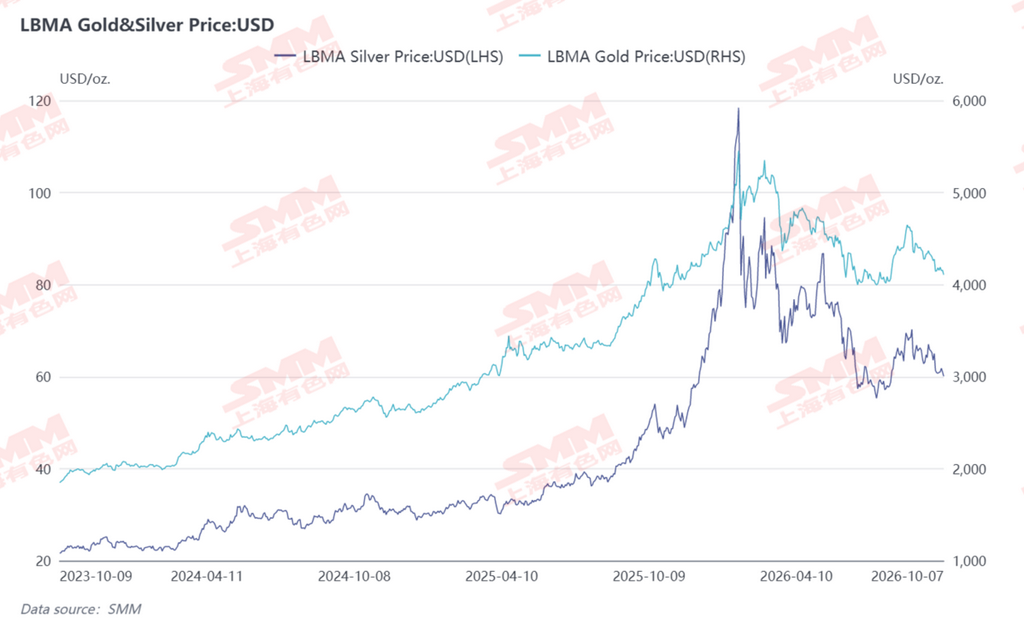
Pendant les vacances de la fête nationale, l'argent international a évolué latéralement dans une fourchette après avoir d'abord augmenté puis baissé, clôturant les vacances en baisse d'environ 1,1 % au total (60,43→59,77). En début de semaine, soutenu par des anticipations d'inflation modérées et les achats de « dédollarisation » des banques centrales, l'argent a rebondi au-dessus de 61 $, et lundi et mardi, il a augmenté pendant deux jours consécutifs jusqu'à un sommet de fourchette de 61,34, aidé par un dollar américain plus faible. Cependant, mercredi, le compte rendu de la Fed a confirmé que la plupart des responsables s'attendaient à une nouvelle hausse des taux avant la fin de l'année, les anticipations d'inflation à 1 an ont atteint un plus haut de trois ans, et le dollar américain est remonté au-dessus de 102,3. L'argent a plongé de 2,54 % en une seule journée à 59,77, effaçant tous les gains de la semaine et testant le bas de la fourchette, tandis que l'or est également tombé sous le niveau de 4 100 $. La chronologie macroéconomique spécifique est la suivante :
- 10.1-10.2 : Léger rebond au début de la période post-vacances. 10.1 a clôturé à 60,98 (+0,98 %), et 10.2 a clôturé à 60,35 (-1,04 %). L'indice PCE de base américain d'août est ressorti inférieur aux attentes, et les rendements des bons du Trésor américain ont grimpé avant de brièvement reculer. En outre, la Banque de Corée a repris ses achats d'or après une interruption de 13 ans, offrant un soutien d'allocation provenant des achats des banques centrales. Cependant, l'indice du dollar américain a continué de se renforcer et s'est maintenu au-dessus de 102, et le marché attendait les données sur l'emploi non agricole. La dynamique haussière était limitée, et l'argent a de nouveau reculé après le rebond.
- 10.3-10.4 : Pas de transactions pendant le week-end, avec accumulation d'événements. Il n'y a pas eu de séance de négociation internationale pendant le week-end. Sur le plan des événements, la Malaisie a annoncé la suppression d'un droit d'importation de 10 % sur une partie de l'or en novembre, améliorant les attentes concernant la demande physique de métaux précieux. Les nouvelles géopolitiques au Moyen-Orient sont restées mitigées, ne provoquant que des fluctuations liées au sentiment sans impact direct sur les prix.
- 10.5-10.6 : Un rapport sur l'emploi non agricole étonnamment faible a entraîné une forte hausse jusqu'au sommet hebdomadaire. 10.5 a clôturé à 61,05 (+1,17 %), et 10.6 a clôturé à 61,34 (+0,47 %). Les emplois non agricoles américains de septembre n'ont augmenté que de 29 000, bien en dessous des 90 000 attendus. Le marché a immédiatement réduit la probabilité d'une hausse des taux en octobre, et le refroidissement des attentes de resserrement est devenu le moteur haussier le plus fort de la semaine. La hausse des rendements des bons du Trésor américain s'est temporairement interrompue, le dollar américain a brièvement reculé, et l'argent a grimpé jusqu'à un sommet hebdomadaire de 61,34 $. Le ministère des Finances russe a annoncé une augmentation des achats d'or, et les ETF sur l'or mondiaux ont absorbé des entrées substantielles au troisième trimestre, renforçant encore le soutien d'allocation.
- 10.7 : Le compte rendu hawkish du FOMC a effacé tous les gains, et l'argent a cassé à la baisse. 10.7 a clôturé à 59,77 (-2,54 %), avec un plus bas intrajournalier de 58,96 $. Le compte rendu de la réunion du FOMC de septembre publié dans la soirée a envoyé des signaux hawkish, la plupart des responsables s'attendant à une nouvelle hausse des taux avant la fin de l'année. Les anticipations d'inflation à 1 an de la Fed de New York ont rebondi à 3,9 %, un plus haut de trois ans. Le dollar américain a rebondi à nouveau pour se maintenir au-dessus de 102,27, et les rendements des bons du Trésor américain à long terme sont restés proches de leurs plus hauts niveaux depuis 2002. De multiples vents contraires macroéconomiques se sont intensifiés, et l'argent a fortement chuté, passant sous le niveau psychologique de 60 $ et effaçant en grande partie les gains générés par le rapport sur l'emploi non agricole précédent.
[Baissier pour les métaux précieux]
Le compte rendu du FOMC publie un ton hawkish, les attentes d'une hausse des taux en décembre se réchauffent
Le compte rendu de la réunion de politique monétaire de septembre de la Fed a montré que la plupart des responsables participants estimaient qu'il pourrait être approprié de relever davantage la fourchette cible du taux des fonds fédéraux avant la fin de l'année, le cycle de maintien de taux élevés s'étendant plus longtemps que prévu précédemment. Bien que la hausse de septembre ait été entièrement intégrée par le marché, le signal transmis dans le compte rendu selon lequel « il reste encore une hausse cette année » a dépassé les attentes accommodantes du marché, et la probabilité d'une hausse en décembre intégrée par le marché s'est progressivement rétablie. Les attentes d'assouplissement précédemment générées par les faibles données sur l'emploi ont été partiellement révisées. Le risque résiduel de resserrement de la politique reste non résolu, continuant de peser sur la valorisation des métaux précieux sans rendement.
Les rendements des bons du Trésor américain se maintiennent à des sommets de deux décennies, l'indice du dollar américain consolide sur une note forte
Pendant les vacances de la fête nationale, les rendements des bons du Trésor américain à long terme ont de nouveau grimpé, le rendement du Trésor à 10 ans touchant brièvement 5,36 %, renouvelant un plus haut de plus de deux décennies depuis avril 2002. Bien qu'il ait ensuite légèrement reculé à environ 5,28 %, le niveau absolu reste dans une fourchette historiquement élevée ; le rendement du Trésor à 2 ans a évolué latéralement dans la fourchette de 4,80 %-4,83 %, soulignant la rigidité des taux directeurs à court terme. L'indice du dollar américain a maintenu sa configuration forte en tandem, montant jusqu'à un plus haut intrajournalier de 102,11 avant de reculer à 101,84 à la clôture, toujours à un niveau élevé des six derniers mois. Les rendements réels élevés des bons du Trésor américain continuent d'augmenter le coût d'opportunité de la détention de métaux précieux, tandis qu'un dollar plus fort supprime directement les prix des métaux précieux libellés en dollars, les doubles pressions formant conjointement un plafond sur les valorisations.
Les pressions inflationnistes mondiales rebondissent marginalement, les attentes de hausse des taux de la BOJ secouent les marchés obligataires mondiaux
Les risques de rigidité de l'inflation ont refait surface, les anticipations d'inflation à 1 an de la Fed de New York rebondissant à 3,9 %, un plus haut de trois ans, soulignant la nature cahoteuse du processus de baisse des prix. Parallèlement, la Banque du Japon a publié des signaux indiquant que l'inflation sous-jacente a atteint l'objectif politique de 2 %, et les attentes du marché concernant la sortie de la BOJ de sa politique ultra-accommodante et l'initiation de hausses de taux se sont à nouveau réchauffées. La hausse des rendements des obligations japonaises pourrait déclencher une réaction en chaîne sur les marchés obligataires mondiaux, poussant à la hausse le centre mondial des taux sans risque et exerçant indirectement une pression périphérique sur les métaux précieux.
Le conflit géopolitique entre les États-Unis et l'Iran s'intensifie à nouveau, les prix du pétrole soutiennent la logique de resserrement inflationniste
Les tensions géopolitiques au Moyen-Orient persistent, la confrontation entre les États-Unis et l'Iran s'intensifie, et un conseiller principal du Corps des gardiens de la révolution islamique d'Iran a explicitement déclaré que les « voies de navigation illégales » dans le détroit d'Ormuz seront fermées, laissant les risques de sécurité du transport maritime régional en place. Bien que le conflit géopolitique lui-même comporte des attributs de valeur refuge, la logique centrale actuelle du marché reste axée sur l'inflation et la trajectoire politique - le conflit augmente le risque d'un rebond des prix de l'énergie, renforce les anticipations d'inflation rigides, et soutient en retour la logique de resserrement de la Fed américaine consistant à maintenir des taux élevés et même à procéder à des hausses ultérieures, pesant indirectement sur les valorisations des métaux précieux.
[Haussier pour les métaux précieux]
L'emploi non agricole déçoit fortement, les attentes de hausse des taux en octobre se dissipent largement
Les emplois non agricoles américains de septembre n'ont augmenté que de 29 000, bien en dessous des attentes du marché de 90 000, tandis que le taux de chômage a grimpé à 4,2 %, un plus haut de près de deux ans, et les données sur l'emploi de juillet-août ont été révisées à la baisse de 60 000 au total, envoyant un signal clair de refroidissement du marché du travail. Après la publication des données, la probabilité implicite d'une hausse des taux de la Fed en octobre est rapidement tombée d'environ 70 % à moins de 25 %, et les contrats à terme sur les taux du CME ont montré une probabilité de plus de 70 % que les taux restent inchangés en octobre. La pression de resserrement à court terme s'est considérablement atténuée, ce qui en fait le moteur haussier le plus direct pendant les vacances et alimentant un rebond rapide des métaux précieux.
Une divergence apparaît au sein de la Fed, les remarques neutres atténuent les attentes de resserrement unilatéral
Des divisions claires sont apparues parmi les responsables de la Fed : le président de la Fed de Minneapolis, Kashkari, et la présidente de la Fed de Boston, Collins, ont adopté un ton relativement neutre, arguant que la politique actuelle est déjà en territoire restrictif et qu'il faut de la patience pour évaluer les données avant de porter d'autres jugements ; la gouverneure de la Fed, Bowman, a déclaré plus explicitement qu'aucun ajustement supplémentaire des taux n'est nécessaire cette année. Contrairement au ton hawkish du compte rendu de la réunion, la divergence entre les responsables implique que la politique ne se resserre pas de manière unilatérale, préservant une marge pour que le marché imagine un pivot politique marginal et atténuant la pression sur les métaux précieux provenant des attentes de resserrement unilatéral.
La politique monétaire chinoise ajoute un assouplissement supplémentaire, les conditions de liquidité s'améliorent à la marge
La PBOC a annoncé que le 8 octobre, elle effectuerait des opérations de prise en pension inversée ferme de 1 200 milliards de yuans avec une échéance de 3 mois, soit une augmentation de 200 milliards de yuans par rapport au montant arrivant à échéance, l'injection dépassant les attentes du marché. L'assouplissement supplémentaire de la politique monétaire nationale et l'amélioration marginale des conditions de liquidité du marché contribuent à stimuler la demande d'allocation nationale de métaux précieux, tandis que des attentes stables concernant le taux de change du RMB soutiennent également les prix nationaux des métaux précieux, bénéficiant indirectement au sentiment des contrats à terme par le biais de la liaison entre les marchés nationaux et étrangers.
L'offre d'énergie s'est détendue sur plusieurs fronts, et la baisse des prix du pétrole a affaibli la chaîne inflation-hausse des taux
Le paysage de l'offre énergétique mondiale a connu de multiples assouplissements marginaux : le G7 a décidé de se coordonner par l'intermédiaire de l'AIE pour libérer jusqu'à 100 millions de barils de réserves de pétrole brut et de diesel dans un délai de quatre mois ; Trump a explicitement nié qu'une interdiction d'exportation de diesel serait mise en œuvre ; l'Arabie saoudite a progressivement repris ses exportations après avoir réparé son pipeline est-ouest, les exportations de pétrole brut du Moyen-Orient rebondissant à des niveaux proches de ceux d'avant-guerre ; l'OPEP+ a décidé de reporter l'évaluation des capacités et de maintenir la production actuelle inchangée. Sous l'effet combiné de multiples facteurs, les prix internationaux du pétrole ont reculé par étapes, et la pression inflationniste secondaire provenant de la hausse des prix de l'énergie s'est atténuée marginalement, ce qui a à son tour affaibli la logique sous-jacente des hausses de taux continues de la Fed américaine et a fourni un soutien indirect aux métaux précieux.
[Résumé macroéconomique]
Pendant les vacances de la fête nationale, les facteurs haussiers et baissiers se sont entremêlés sur le marché des métaux précieux, qui a globalement reculé après une hausse rapide. En milieu de semaine, les emplois non agricoles nettement plus faibles que prévu ont entraîné un refroidissement rapide des attentes de hausse des taux en octobre, et avec l'assouplissement de l'offre d'énergie et la liquidité abondante en Chine, ont poussé les métaux précieux à rebondir par étapes. Cependant, les signaux hawkish ultérieurs du compte rendu du FOMC, les rendements des bons du Trésor américain se maintenant à des sommets de deux décennies, l'indice du dollar américain consolidant sur une note forte, et l'escalade des conflits géopolitiques soutenant la logique de resserrement inflationniste ont conjointement poussé les contrats à terme à restituer la plupart de leurs gains.
À court terme, les attentes de hausse des taux en octobre largement dissipées fournissent un amortisseur, mais les attentes de hausse des taux en décembre demeurent, et la consolidation des rendements des bons du Trésor américain et de l'indice du dollar américain à des niveaux élevés reste la force de suppression centrale ; les fluctuations des prix de l'énergie et des situations géopolitiques continueront également de perturber les anticipations d'inflation. À moyen et long terme, la logique sous-jacente des achats d'or continus par les banques centrales mondiales, l'accumulation des risques de la dette américaine et la tendance à la dédollarisation restent inchangées, ce qui fournira toujours un soutien de fond à long terme aux métaux précieux. À l'avenir, il convient de prêter une attention particulière aux données sur l'inflation américaine, aux déclarations des responsables de la Fed américaine et aux changements marginaux de la situation au Moyen-Orient.