1. Trois mines réduisent successivement leur production en septembre
Le 29 septembre, CSN Mineração a annoncé une réduction temporaire de la production de minerai de fer à l'usine de traitement à sec du complexe de Pires à Ouro Preto, Minas Gerais, invoquant l'environnement de marché actuel, les bas prix du minerai et les tarifs de fret maritime élevés. En raison des réductions de production et de la diminution des achats de minerai auprès de tiers dans les mois à venir, l'entreprise a abaissé ses prévisions de production plus achats externes pour 2026 de 45-47 millions de tonnes à 39-41 millions de tonnes, et a relevé ses prévisions de coût cash C1 de 22,0-23,5 $/t à 25,0-26,0 $/t. L'entreprise a déclaré que les réductions de production pourraient être annulées à tout moment si les conditions du marché soutenaient des marges plus élevées pour ce type de minerai, et qu'aucun impact matériel n'est attendu.
La production plus les achats externes de CSN Mineração aux T1 et T2 étaient respectivement de 10,058 millions de tonnes et 10,88 millions de tonnes, totalisant environ 20,94 millions de tonnes au S1. Sur la base du point médian des nouvelles prévisions de 40 millions de tonnes, le S2 correspond à environ 19,06 millions de tonnes, soit environ 1,9 million de tonnes de moins qu'au S1 et environ 6 millions de tonnes de moins que le niveau du S2 impliqué par les prévisions précédentes. Ces 6 millions de tonnes incluent la réduction des achats de minerai externe, qui ne proviennent pas tous de mines en propriété. Selon la société mère de CSN, les réductions concernent du minerai à faible teneur.
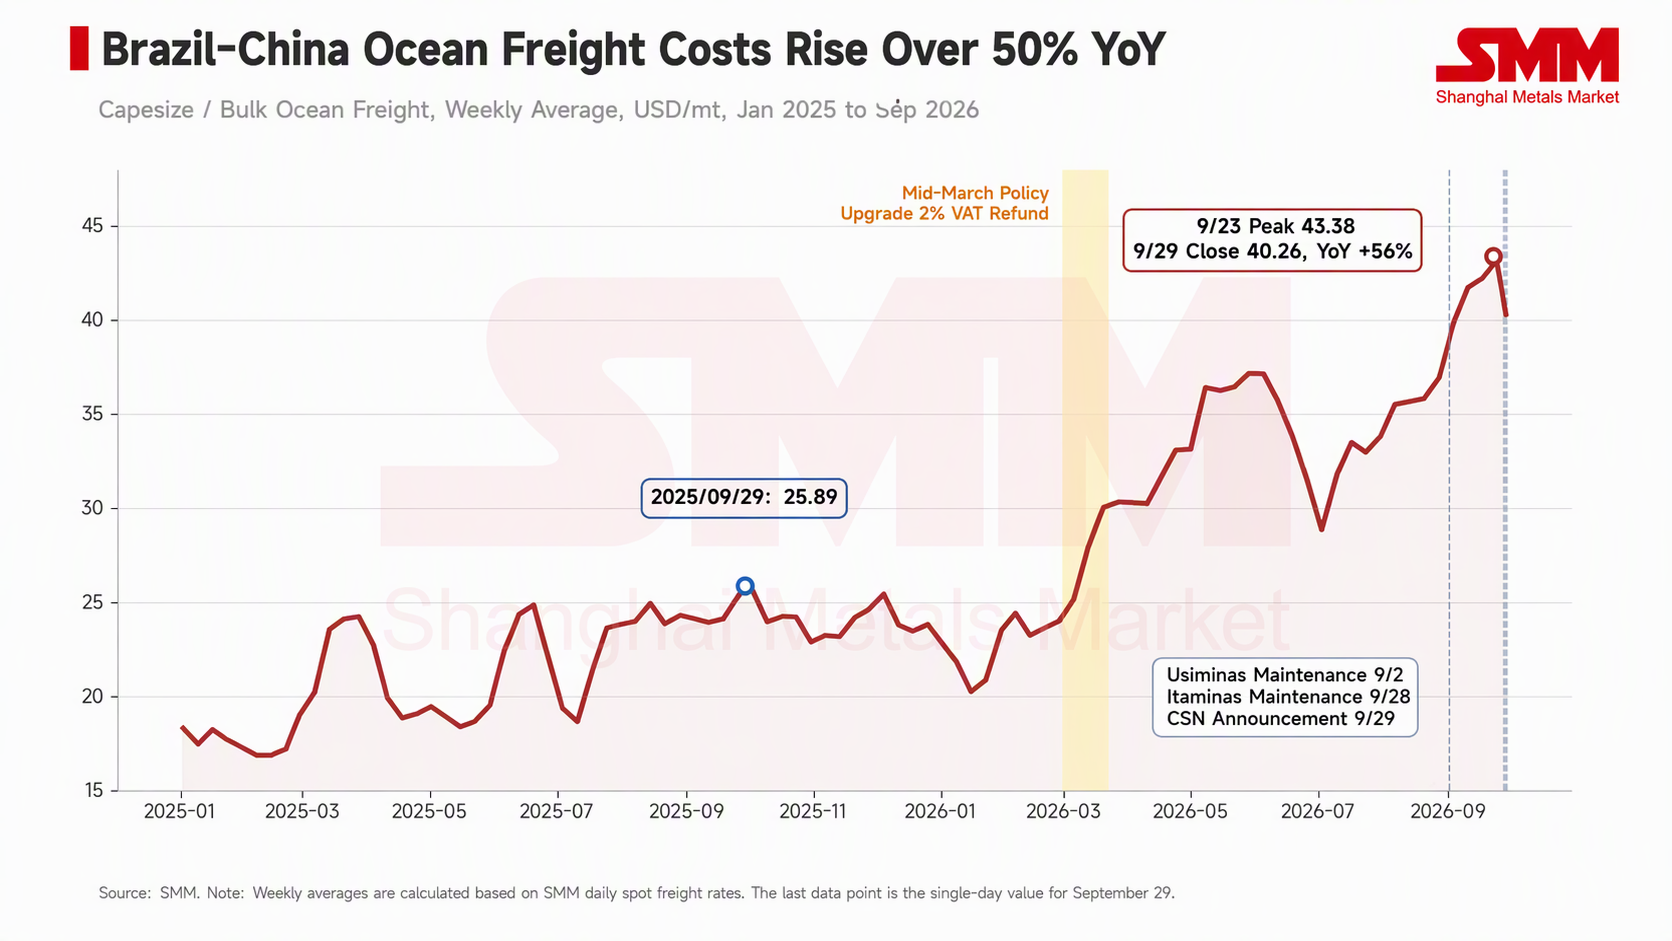
Mineração Usiminas (Musa) a été la première mine à agir. L'entreprise a suspendu indéfiniment les opérations de l'usine de Samambaia à Itatiaiuçu depuis le 2 septembre ; l'usine représente environ 30 % de la capacité annuelle de Musa de 9 millions de tonnes. L'entreprise a déclaré que depuis l'escalade du conflit au Moyen-Orient fin février, les tarifs de fret du Brésil vers la Chine sont passés de 22-23 $/t à un pic de 37-38 $/t. Le mineur privé Itaminas a ensuite annoncé que son usine de traitement humide à Sarzedo arrêterait sa production en octobre, avec environ 300 employés (environ un tiers de sa main-d'œuvre directe) placés en congé collectif d'un mois à partir du 28 septembre ; environ 90 % des produits de l'entreprise sont exportés.
2. Contexte du commerce international : hausse des tarifs de fret, offre abondante
La moyenne trimestrielle du tarif de fret Tubarão-Beilun/Baoshan de SMM est passée de 24,67 $/t au T1 à 34,06 $/t au T2 et 36,26 $/t au T3, et était cotée à 43,38 $/t le 23 septembre, le niveau le plus élevé depuis le début de la série en octobre 2023. Le fioul de soute est l'un des principaux facteurs. Vale a indiqué que son coût unitaire de fret maritime au T2 a augmenté de 3,9 $/t en glissement trimestriel, dont 2,3 $/t attribuables à la hausse des coûts du fioul marin et 0,8 $/t aux fluctuations des taux au comptant.
Concernant Simandou, Rio Tinto a annoncé que son projet opéré de Simandou a expédié 1,6 million de tonnes vers la Chine au T2, pour un total de 2,2 millions de tonnes au premier semestre, avec des prévisions de ventes de 5 à 10 millions de tonnes pour 2026 et un objectif de fonctionnement à pleine capacité au second semestre 2028. À l'échelle actuelle, la demande de capacité Capesize de Simandou reste limitée ; toutefois, la liaison Guinée-Chine est une route longue distance, et à mesure que le projet monte en puissance, la demande de capacité côté Atlantique augmentera progressivement, ce qui pourrait intensifier la concurrence pour la capacité de transport à laquelle sont confrontées les mines brésiliennes.
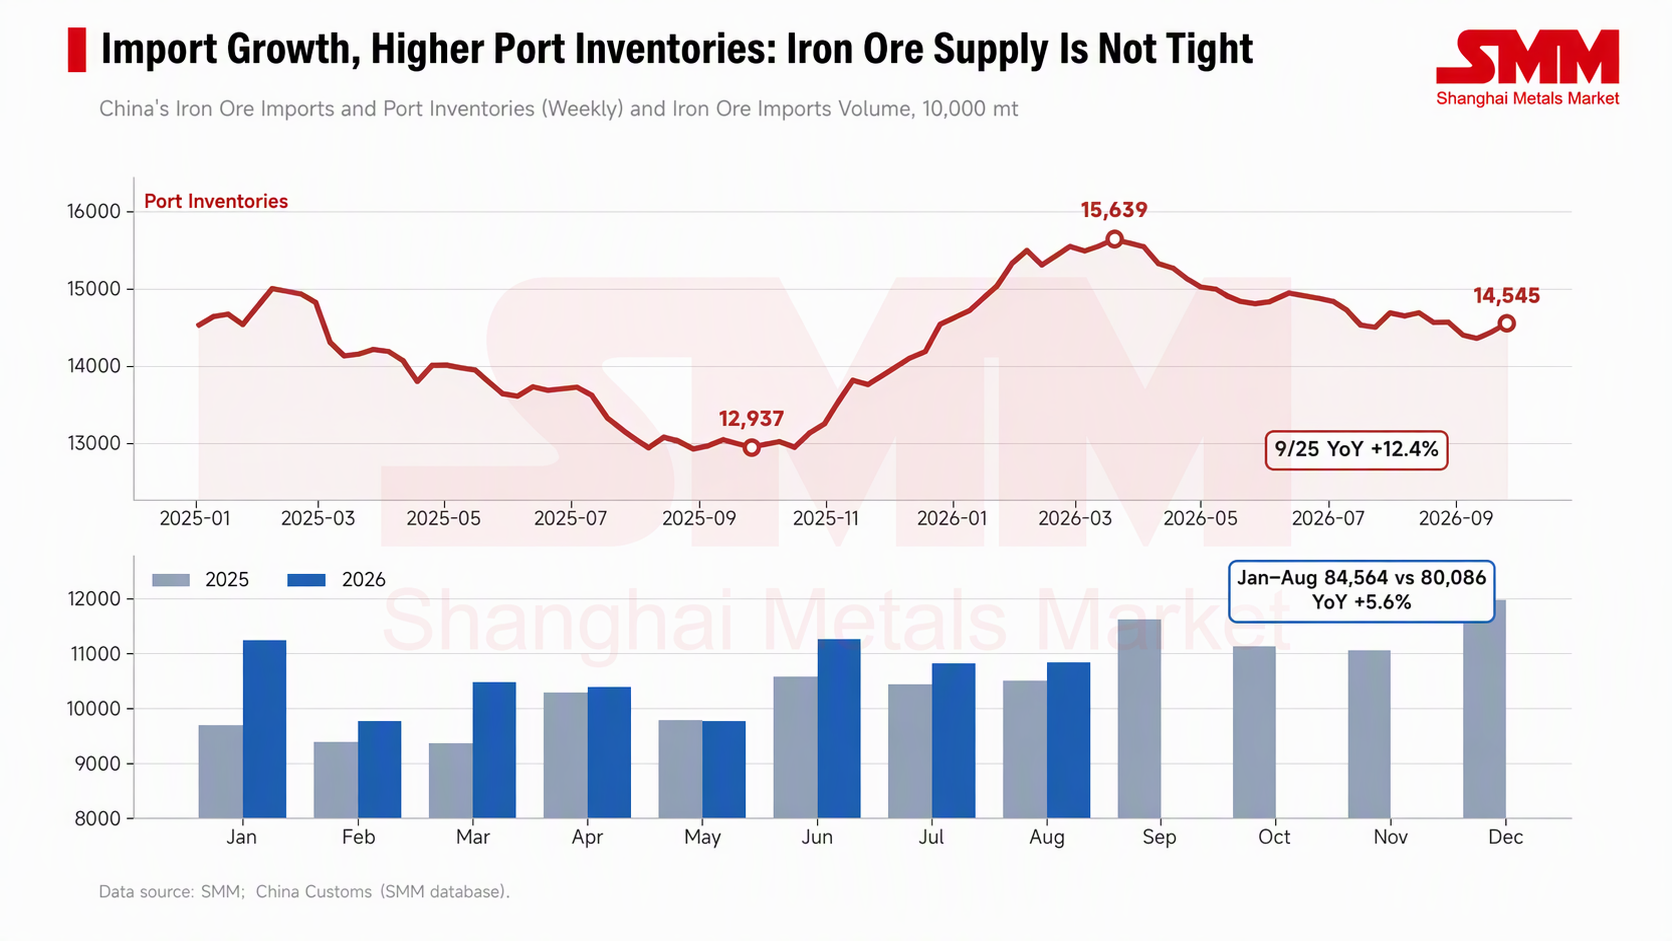
L'offre côté Chine n'est pas tendue. Selon les données douanières, les importations chinoises de minerai de fer de janvier à août se sont élevées à 845,64 millions de tonnes, en hausse de 5,6 % en glissement annuel. Les stocks portuaires de minerai de fer importé de SMM s'établissaient à 145,45 millions de tonnes au 25 septembre, en hausse de 12,4 % en glissement annuel, après un pic à 156,39 millions de tonnes le 20 mars. Avec la hausse des importations et des stocks élevés, les acheteurs disposent d'un pouvoir de négociation considérable, ce qui rend difficile pour les vendeurs de répercuter la hausse des coûts de fret dans les prix CAF.
3. Le fret érode la réalisation FOB, les minerais à faible teneur plus durement touchés
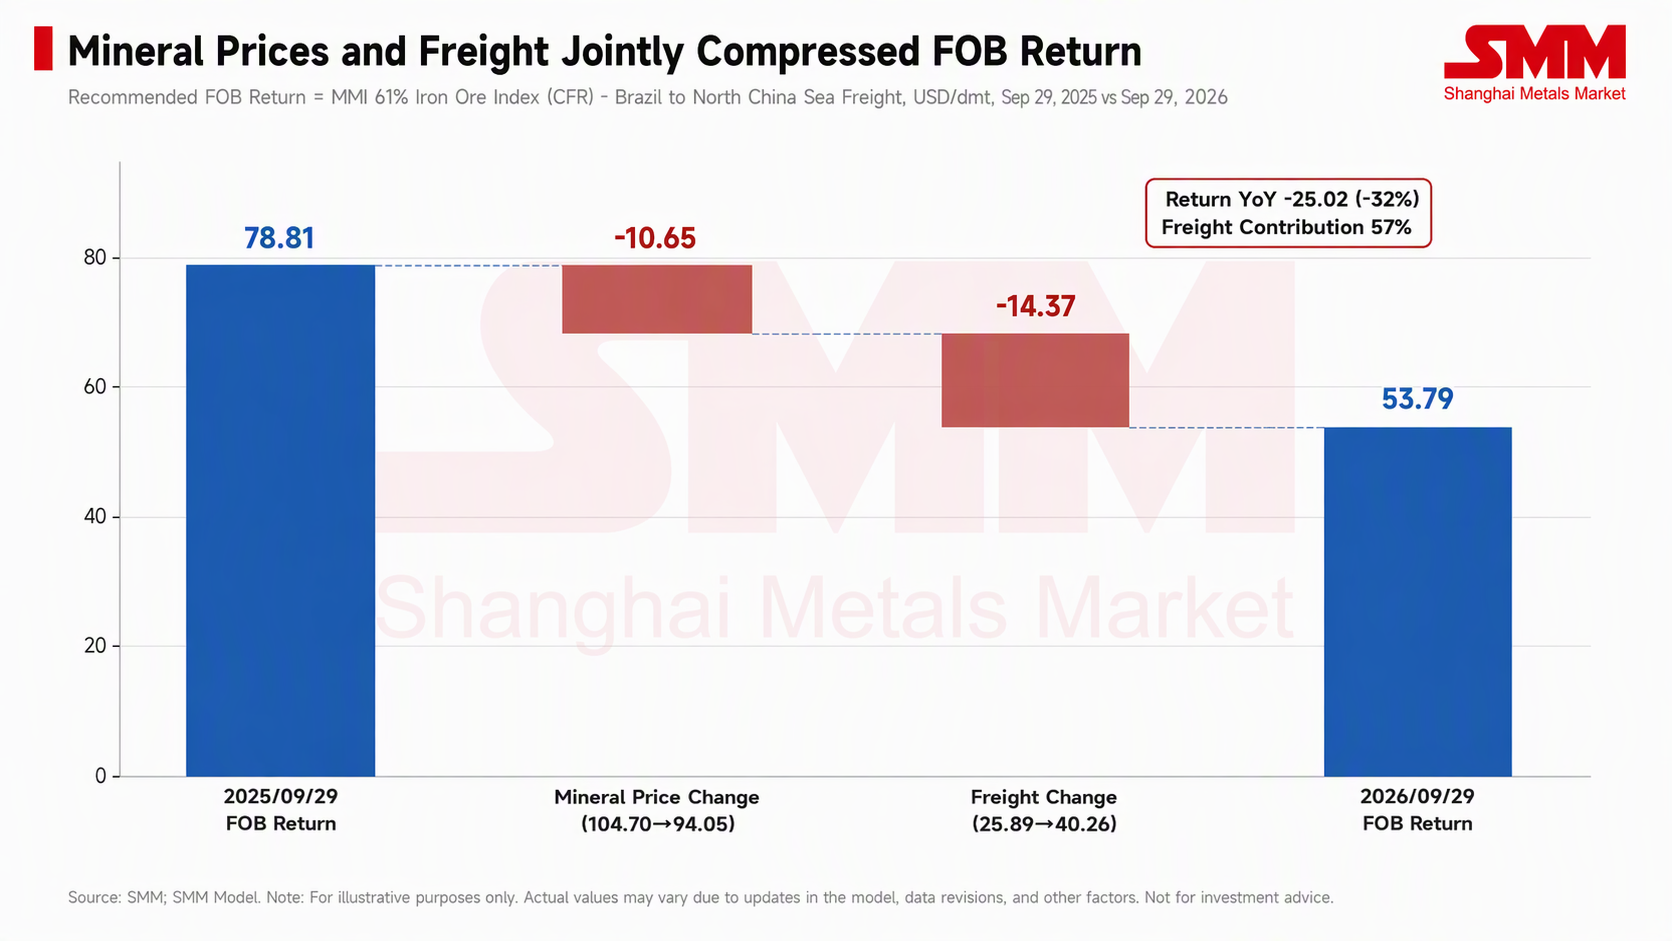
L'indice maritime SMM MMI 61 % minerai de fer était coté à 94,05 $/t le 29 septembre, en baisse de 10,65 $/t en glissement annuel ; le taux de fret le même jour était de 40,26 $/t, en hausse de 14,37 $/t en glissement annuel. En déduisant approximativement le fret de l'indice, la réalisation FOB du minerai brésilien est passée de 78,81 $/t il y a un an à 53,79 $/t, soit une baisse de 25,02 $/t, dont environ 57 % provient de la hausse des taux de fret.
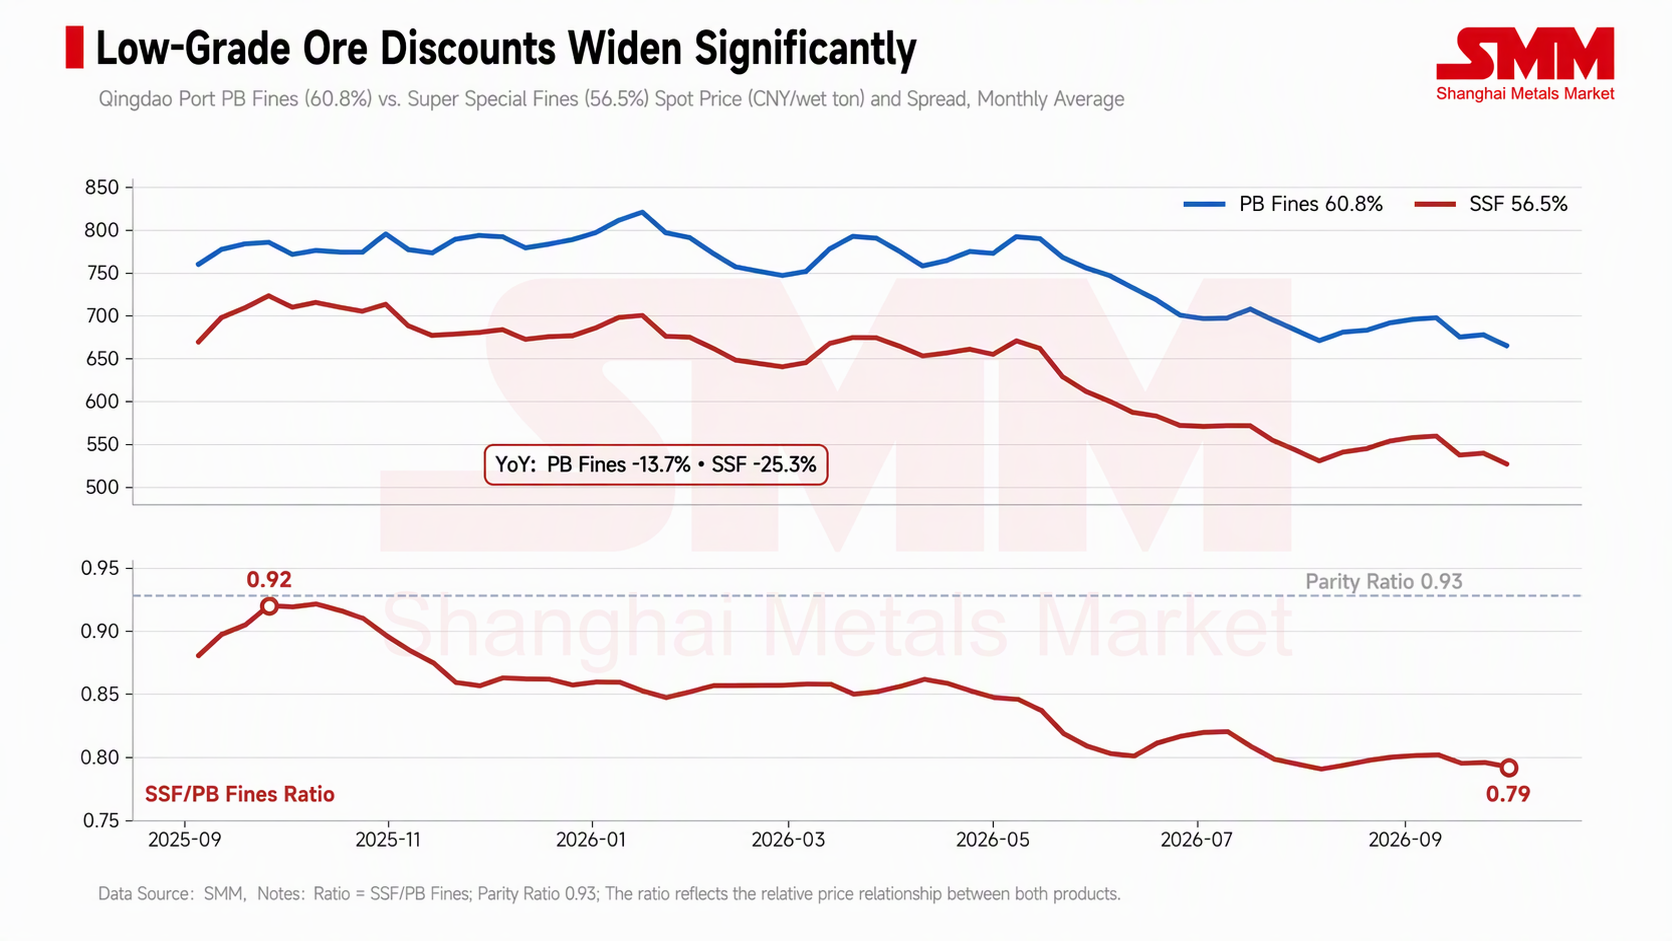
Le minerai à faible teneur de l'usine de traitement à sec de Pires et les produits d'Itaminas sont confrontés à une situation plus difficile que les fines courantes. Le fret est facturé par tonne métrique humide, donc plus la teneur est faible, plus le coût du fret par point de teneur en fer est élevé ; parallèlement, la décote du marché pour le minerai à faible teneur s'élargit également. Les données de SMM montrent que le prix moyen hebdomadaire des Super Special Fines (56,5 %) au port de Qingdao était de 539,4 yuans/tmh au cours de la semaine du 25 septembre, en baisse de 25,3 % en glissement annuel, tandis que les fines PB (60,8 %) ont reculé de 13,7 % sur la même période. Le ratio de prix des fines Super Special par rapport aux fines PB est passé de 0,92 il y a un an à 0,79, déjà nettement inférieur au ratio de teneur d'environ 0,93 entre les deux. Le segment à haute teneur a peu changé, l'écart entre les indices maritimes MMi 65 % et 61 % se situant autour de 17 $/t, pratiquement stable par rapport à environ 18 $/t il y a un an.
Le sinter feed et les petits blocs d'Itaminas ont des teneurs de 56 à 58 %, et la direction a indiqué des coûts de production de 21 à 23 $/t. Avec une réalisation au niveau de l'indice à un peu plus de 50 $ et l'aggravation des décotes pour les basses teneurs, une fois pris en compte les coûts ferroviaires et portuaires intérieurs, les marges bénéficiaires de ces produits sont déjà très minces.
4. Côté aciéries : deux hausses des prix du coke, les bénéfices deviennent négatifs
Le prix moyen national du coke métallurgique primaire selon SMM a connu deux vagues de hausse cette année. La première a fait passer le prix de 1 390 yuans/t fin mars à 1 840 yuans/t mi-juillet ; après un repli à 1 690 yuans/t entre mi-août et fin août, la deuxième vague a débuté fin août pour atteindre 2 140 yuans/t fin septembre, chaque vague ajoutant environ 450 yuans/t.
La contraction de l'offre de charbon à coke au Shanxi est un facteur clé derrière les hausses des prix du coke. Après un incident de sécurité dans une mine de charbon au Shanxi fin mai, des inspections de sécurité ont été menées dans plusieurs zones locales, et environ 130 mines de charbon à coke ont suspendu leur production après le 23 mai, représentant une capacité d'environ 125 à 147 millions de tonnes par an. Le rythme de reprise de la production a été plus lent que prévu : au 1er juin, 43 mines avaient repris leur production, correspondant à une capacité d'environ 55,2 millions de tonnes ; au 20 août, 51 mines restaient suspendues, correspondant à une capacité d'environ 55 millions de tonnes, la production moyenne des mines ayant repris se situant à environ deux tiers des niveaux antérieurs à la suspension. Les données du Bureau national des statistiques (BNS) montrent que la production nationale de charbon brut des entreprises industrielles au-dessus de la taille désignée s'élevait à 340 millions de tonnes en juillet, en baisse de 10,1 % en glissement annuel ; la production d'août était de 360 millions de tonnes, en baisse de 7,7 % en glissement annuel, le recul se réduisant de 2,4 points de pourcentage.
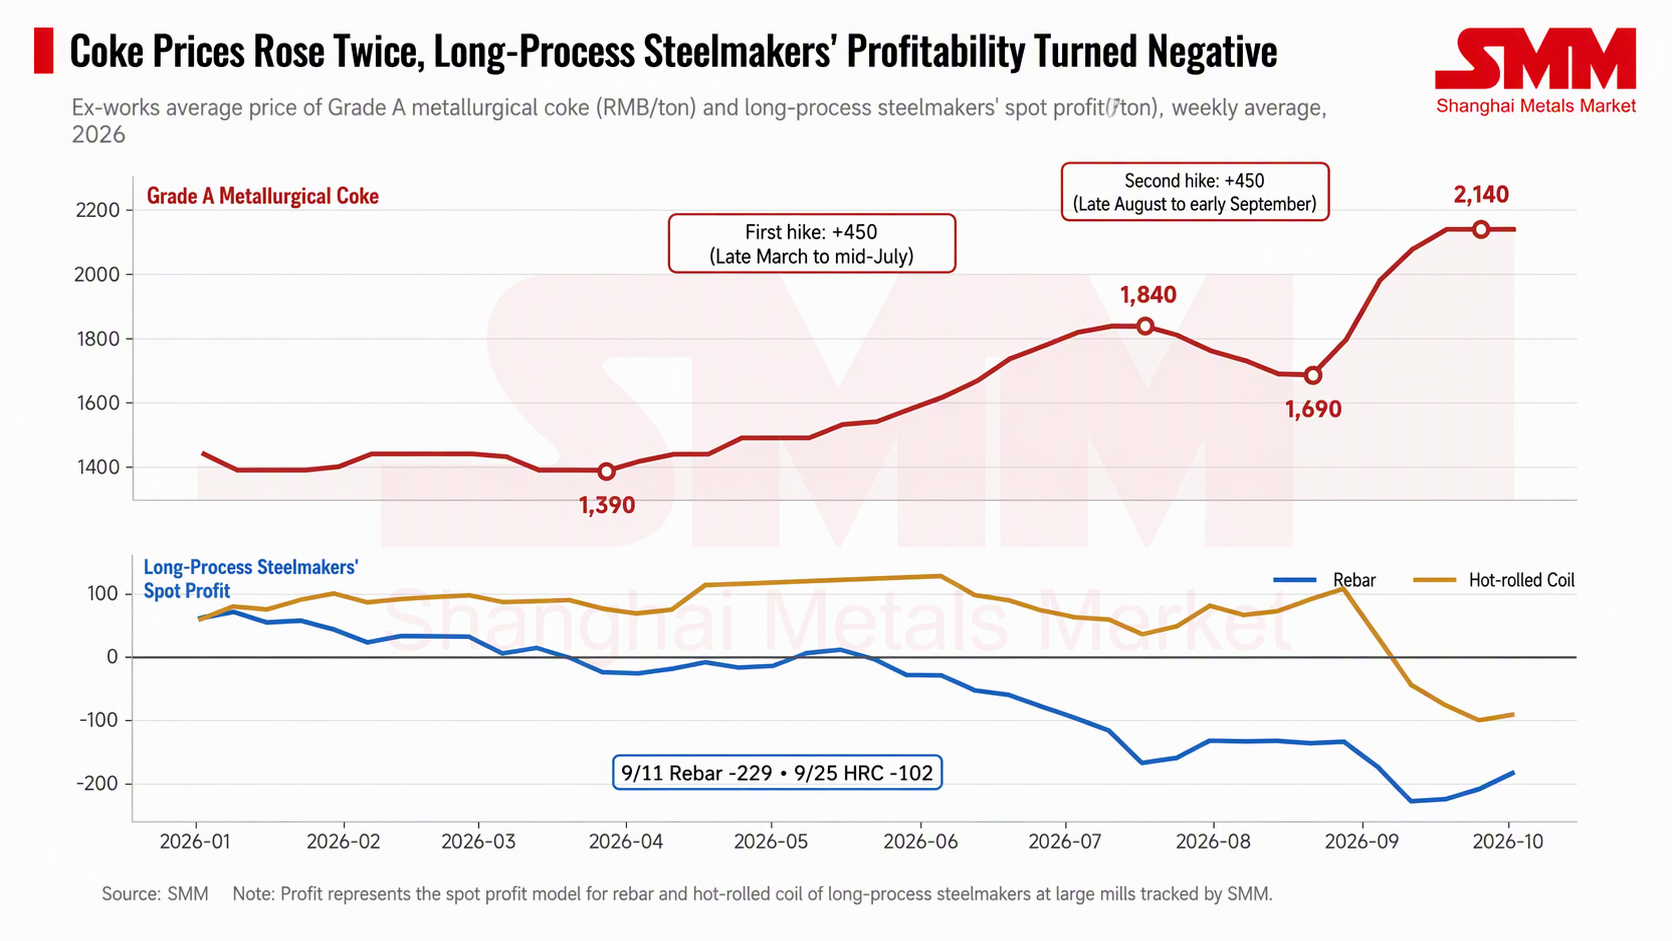
Les bénéfices au comptant sur les barres d'armature de SMM dans les grandes aciéries à haut fourneau sont restés en territoire négatif la plupart du temps depuis fin mars, les pertes se creusant à plus de 100 yuans/t après la mi-juillet et atteignant -229 yuans/t au cours de la semaine du 11 septembre. Les bénéfices des aciéries HRC se maintenaient encore autour de 108 yuans/tonne fin août, mais sont devenus négatifs en septembre, atteignant -102 yuans/tonne durant la semaine du 25 septembre. Les ajustements de production ont été relativement modérés, la production quotidienne moyenne de fonte de SMM dans 242 aciéries passant de 2,465 millions de tonnes à la mi-juin à 2,388 millions de tonnes fin septembre, soit une baisse d'environ 3 %. Le 15 septembre, l'industrie sidérurgique a publié la « Proposition pour que l'industrie sidérurgique applique pleinement l'autodiscipline en matière de contrôle de la production et de réduction des stocks », appelant à une mise en œuvre stricte de la régulation de la production et de la réduction des stocks.
Les hausses du prix du coke ont comprimé les bénéfices des aciéries, abaissant le plafond des prix du minerai que les aciéries peuvent accepter. Le volume de la demande chinoise de minerai de fer n'a pas diminué de manière significative, la production de fonte n'ayant baissé que d'environ 3 % ; le changement porte principalement sur l'acceptation des prix et les attitudes d'achat marginales. Cela explique la rupture analysée dans la section 3 : les coûts de fret plus élevés ne peuvent pas être répercutés sur les prix CFR et doivent être absorbés par les revenus FOB des mineurs. Les petites et moyennes mines brésiliennes font face aux coûts de fret d'un côté et à la pression sur les coûts exercée par les aciéries de l'autre, ce qui comprime leurs bénéfices des deux côtés.
5. Le fossé de fret de Vale
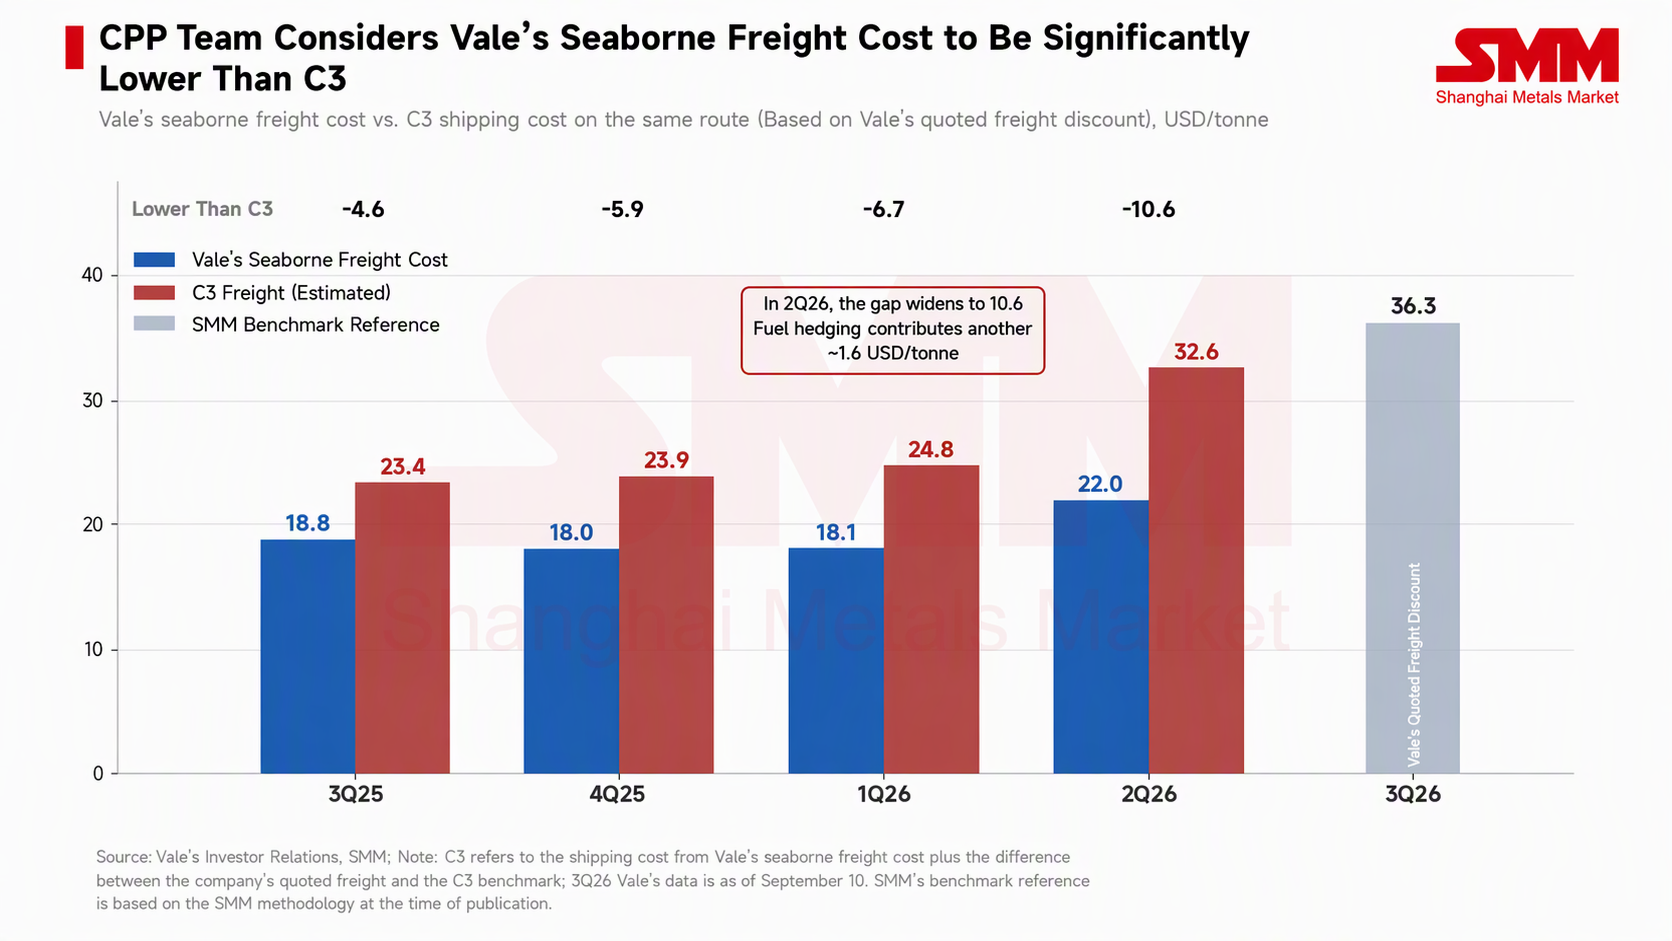
Vale n'a pas suivi avec des réductions de production. Sa production de minerai de fer au T2 s'est élevée à 84,3 millions de tonnes, le niveau le plus élevé pour la même période depuis 2018, et ses prévisions de production pour 2026, de 335 à 345 millions de tonnes, restent inchangées. Le coût unitaire du fret maritime de Vale au T2 était de 22,0 $/tonne, ce que la société a indiqué être inférieur de 10,6 $/tonne à celui de la route C3 ; cet écart était de 4,6 $/tonne au T3 2025, de 5,9 $/tonne au T4 2025 et de 6,7 $/tonne au T1 2026, se creusant trimestre après trimestre à mesure que les taux de fret au comptant augmentaient. La société a attribué cette performance à sa stratégie d'affrètement à long terme, qu'elle estime réduire les coûts et la volatilité.
La couverture du carburant offre une deuxième couche de protection. Vale a indiqué avoir couvert environ 70 % de sa consommation estimée de carburant marin pour 2026 au moyen d'options collar à coût nul, avec une protection sur le Brent au-dessus de 80 $/baril ; les gains de couverture au T2 ont été d'environ 100 millions de dollars, soit environ 1,6 $/tonne. Dans les rapports trimestriels et les supports des conférences téléphoniques de Vale, rien n'indique que la société utilise des contrats à terme de fret (FFA) pour couvrir les taux de fret au comptant ; son avantage est donc plus précisément décrit comme une capacité de transport maritime sous contrat à long terme combinée à une couverture du carburant.
La pression sur les coûts de Vale augmente également. En raison de l'appréciation du réal et de la hausse des coûts du diesel et du fret, l'entreprise a relevé ses prévisions de coût au comptant C1 pour 2026 de 20,0 à 21,5 $/t à 22,5 à 23,5 $/t, et a relevé ses prévisions de coût global à 58 à 62 $/t. Cependant, par rapport à ses pairs qui dépendent de l'affrètement au comptant, Vale paie environ 10 $/t de moins en fret, et dans un environnement de réalisation comprimée, cet écart explique en grande partie pourquoi les réductions de production sont concentrées parmi les mines de petite et moyenne taille.
6. La contraction de l'offre marginale est limitée ; les impacts structurels méritent plus d'attention
Les réductions de production annoncées par les trois entreprises sont d'une ampleur limitée. CSN a abaissé ses prévisions de 6 millions de tonnes, l'usine de Samambaia a une capacité annualisée d'environ 2,7 millions de tonnes, et l'usine de traitement humide d'Itaminas est provisoirement suspendue pour un mois, soit un volume annualisé combiné inférieur à 10 millions de tonnes, environ 2 % du niveau annualisé des expéditions brésiliennes de minerai de fer au cours des trois premiers trimestres de 2026 (environ 378 millions de tonnes). Les données de planification des navires de SMM montrent que les expéditions hebdomadaires moyennes de minerai de fer du Brésil au T3 étaient de 7,56 millions de tonnes, en baisse d'environ 10 % en glissement annuel, la baisse provenant principalement du port nord de Ponta da Madeira ; les réductions de production qui n'ont pris effet qu'en septembre ne sont pas encore pleinement reflétées dans les données d'expédition.
Les stocks de minerai de fer d'origine brésilienne dans les 10 ports chinois s'élevaient à 32,85 millions de tonnes le 24 septembre, en baisse de 23,6 % en glissement annuel, les stocks de BRBF s'élevant à 770 000 tonnes, en baisse de 61 % en glissement annuel. Le BRBF est un produit courant de Vale, et son déstockage n'est pas directement lié à cette série de réductions de production des mines de petite et moyenne taille. Les réductions de volume des mines de petite et moyenne taille sont concentrées dans les fines à faible teneur et les petits morceaux, et l'impact est plus susceptible de se manifester dans l'offre marginale de fines brésiliennes à teneur moyenne et faible, sans probablement modifier la structure globale de l'offre et de la demande.
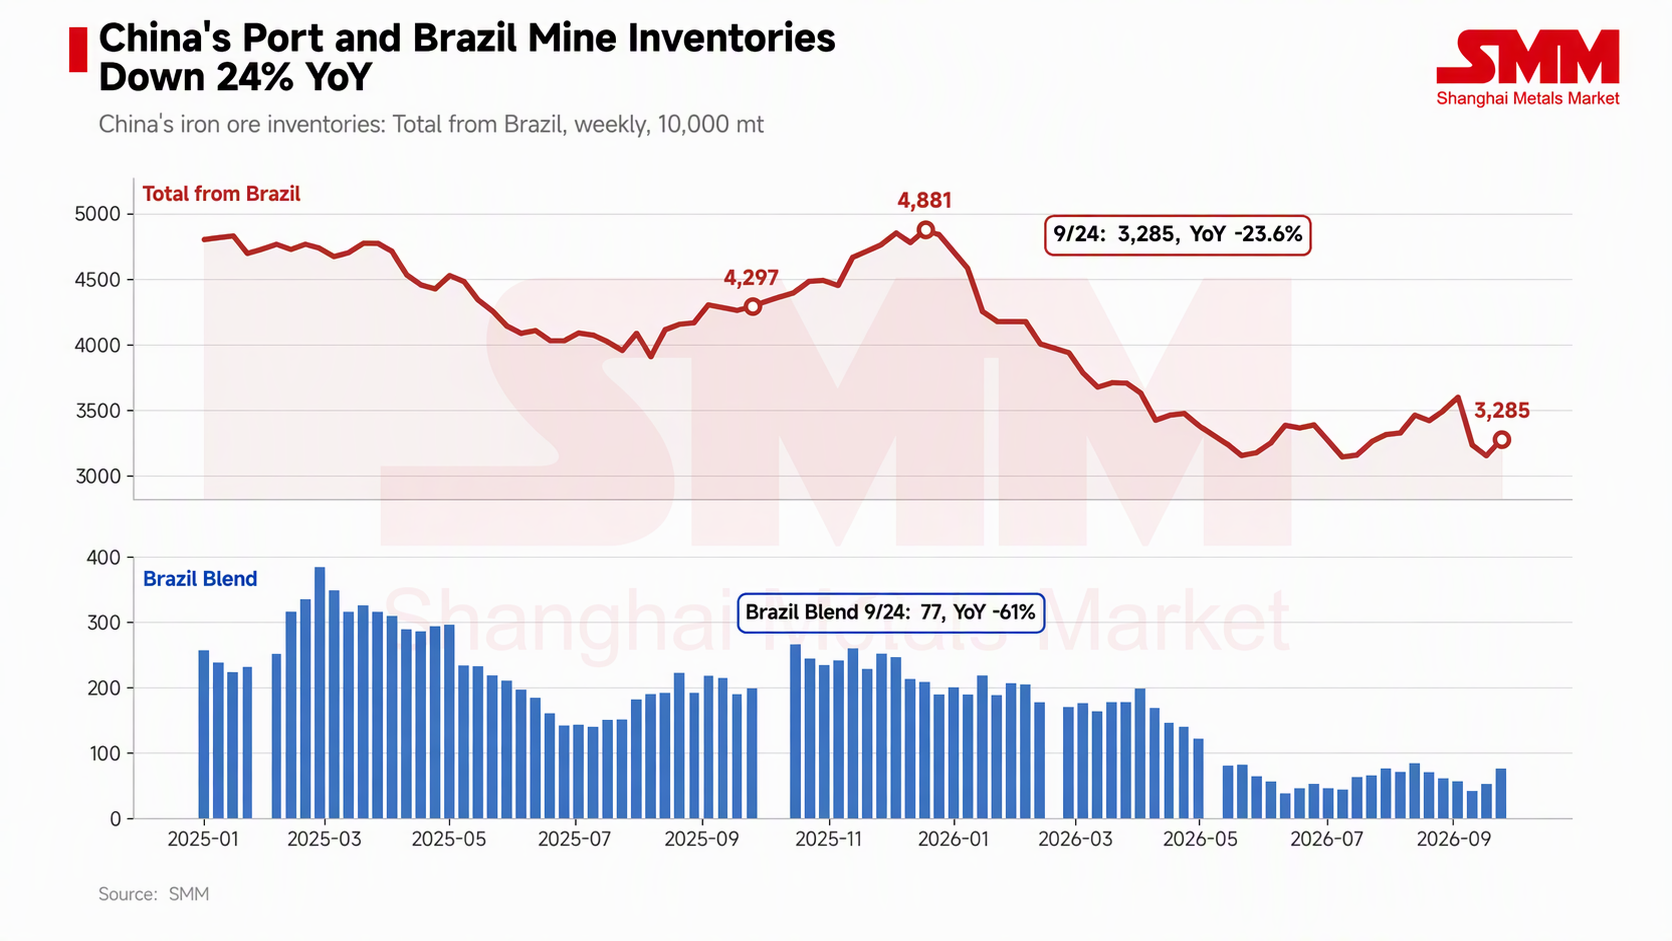
La direction d'Itaminas s'attend à un retour à la normale en novembre, et CSN a également indiqué que les mesures peuvent être annulées à tout moment. Si les taux de fret reculent, ou si les marges des aciéries se redressent et que l'acceptation de prix du minerai plus élevés s'améliore, cette offre pourrait revenir sur le marché relativement rapidement.
7. Perspectives du marché
Cette vague de réductions de production des petites et moyennes mines brésiliennes résulte de l’effet combiné des taux de fret et des marges des aciéries. Les taux de fret ont augmenté d’environ 14 $/t en glissement annuel, comprimant directement les réalisations FOB ; deux hausses du prix du coke ont fait passer les marges des aciéries au haut fourneau en territoire négatif, limitant l’acceptation par les aciéries de prix du minerai plus élevés. Combinée à la hausse des importations et aux stocks portuaires élevés, la hausse des coûts de fret est difficile à répercuter sur les prix CFR. Le calendrier des réductions de production des trois mines coïncide avec la deuxième hausse du prix du coke et le passage complet des marges des aciéries en territoire négatif en septembre — ce chevauchement temporel conforte l’hypothèse d’une compression par les deux extrémités. Reste à voir si les réductions de production s’étendront à d’autres mines non conventionnelles.
Les mines qui dépendent de l’affrètement au comptant et produisent des qualités inférieures sont les principales à supporter cette pression, tandis que la capacité de transport sous contrat à long terme et la couverture du carburant de Vale la placent dans une position plus favorable sur la courbe des coûts. Les réductions de production annoncées représentent moins de 10 millions de tonnes en rythme annualisé, avec un impact limité sur l’offre et la demande mondiales totales ; l’impact se reflète principalement dans l’offre marginale et les décotes du minerai à faible teneur.
Si les taux de fret restent proches de 40 $/t, tandis que l’autodiscipline des aciéries en matière de contrôle de la production se poursuit et que les marges ne montrent aucun redressement, le potentiel de hausse des prix CFR au T4 pourrait être relativement limité, et la pression continuera de se transmettre aux réalisations FOB du minerai à faible teneur, les mines non conventionnelles pouvant ajuster davantage leur production. À l’inverse, si les taux de fret reculent ou si les prix du coke s’assouplissent, l’élasticité de la reprise de la production dans les mines ayant réduit leur production est considérable. À l’avenir, les principaux éléments à surveiller incluent le rapport de production et de ventes de Vale pour le T3 en octobre, le rythme de reprise de la production de charbon à coke dans le Shanxi et l’évolution du ratio de prix entre les fines Super Special et les fines PB.