

Trois mineurs réduisent leur production en septembre
Le 29 septembre, CSN Mineração a publié un fait pertinent annonçant une réduction temporaire de la production de minerai de fer à l'usine de traitement à sec de son complexe de Pires à Ouro Preto, Minas Gerais, invoquant les conditions actuelles du marché, les bas prix du minerai et le fret maritime élevé. En raison de cette réduction et de la baisse des achats auprès de tiers attendue dans les mois à venir, elle a abaissé ses prévisions pour 2026 concernant la production propre plus les achats de 45,0–47,0 Mt à 39,0–41,0 Mt, et a relevé ses prévisions de coût cash C1 de 22,0–23,5 USD/t à 25,0–26,0 USD/t. CSN a déclaré que cette mesure peut être annulée à tout moment si les marges pour ce minerai s'améliorent, et ne prévoit pas d'impact significatif.
CSN Mineração a produit et acheté 10,058 Mt au 1T26 et 10,880 Mt au 2T26, soit environ 20,94 Mt au premier semestre. Au nouveau point médian de 40 Mt, le second semestre s'élève à environ 19,06 Mt : soit environ 1,9 Mt de moins que le premier semestre et environ 6 Mt de moins que le volume du second semestre impliqué par les anciennes prévisions. Une partie de ces 6 Mt correspond à une baisse des achats auprès de tiers plutôt qu'aux mines propres de CSN. Selon sa société mère, le minerai concerné par la réduction est de qualité inférieure.
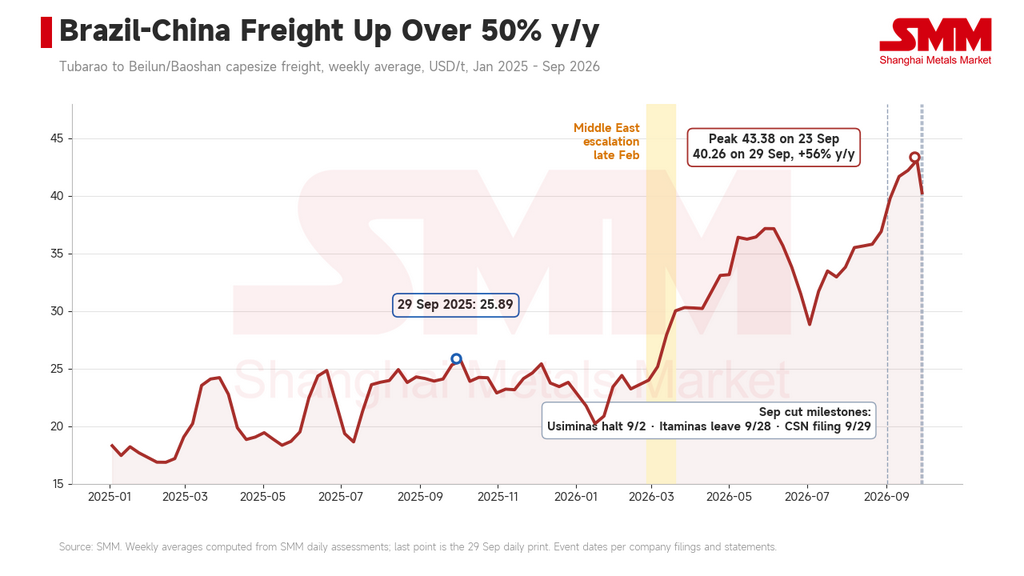
Le fret a augmenté après l'escalade au Moyen-Orient fin février et a atteint 43,38 USD/t le 23 septembre ; les trois réductions se situent près de ce pic.
Mineração Usiminas (Musa) a agi en premier. Elle a suspendu indéfiniment son usine de Samambaia à Itatiaiuçu à partir du 2 septembre ; l'usine représente environ 30 % de la capacité de 9 Mt/an de Musa. L'entreprise a déclaré que le fret Brésil-Chine était passé de 22–23 USD/t à des pics de 37–38 USD/t depuis l'escalade du conflit au Moyen-Orient fin février. Le mineur privé Itaminas a ensuite annoncé que son usine de traitement par voie humide à Sarzedo s'arrêtera en octobre, avec environ 300 employés, soit environ un tiers de sa main-d'œuvre directe, en congé collectif d'un mois à partir du 28 septembre. Itaminas exporte environ 90 % de sa production.
Contexte commercial : fret en hausse, offre abondante
Le fret SMM Tubarao-Beilun/Baoshan a été en moyenne de 24,67 USD/t au premier trimestre, 34,06 USD/t au deuxième et 36,26 USD/t au troisième, et a atteint 43,38 USD/t le 23 septembre, son plus haut niveau depuis le début de la série en octobre 2023. Le carburant est l'un des principaux facteurs. Vale a indiqué que son coût unitaire de fret maritime a augmenté de 3,9 USD/t en glissement trimestriel au 2T26, la hausse des coûts de soute contribuant à hauteur de 2,3 USD/t et la volatilité du fret spot à hauteur de 0,8 USD/t.
Simandou est un autre dossier à suivre. Rio Tinto a indiqué que son opération de Simandou a expédié 1,6 Mt vers la Chine au deuxième trimestre et 2,2 Mt au premier semestre, avec des prévisions de ventes de 5 à 10 Mt pour 2026 et des cadences de pleine production visées au second semestre 2028. Aux volumes actuels, Simandou mobilise peu de capacité de capesize. La liaison Guinée-Chine est toutefois un trafic longue distance et, à mesure que le projet monte en puissance, la demande de tonnage atlantique augmentera, si bien que les mineurs brésiliens pourraient faire face à une concurrence accrue pour les navires.
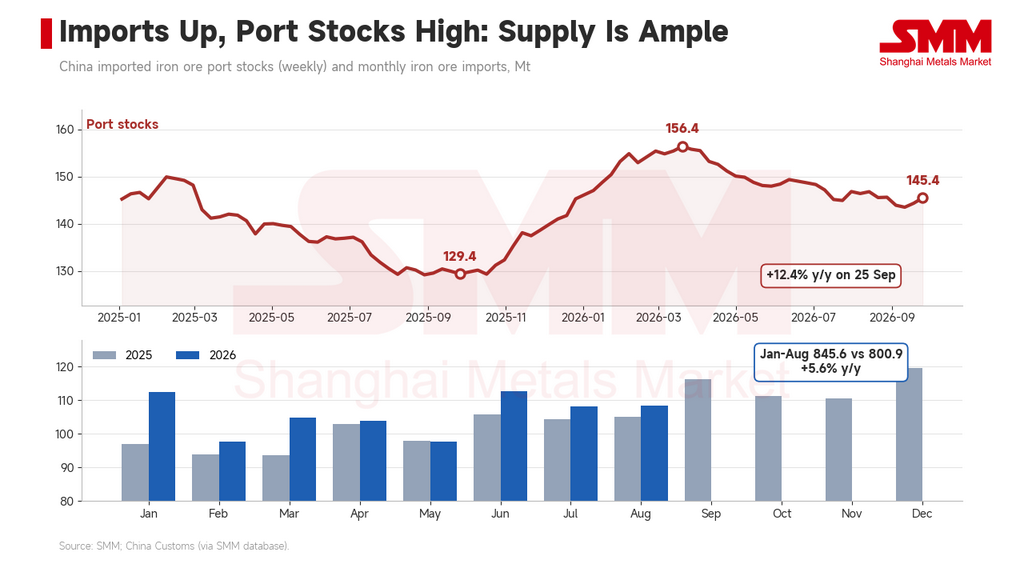
L'offre côté chinois n'est pas tendue. Les données douanières montrent que la Chine a importé 845,6 Mt de minerai de fer de janvier à août, en hausse de 5,6 % sur un an. Le décompte SMM des stocks de minerai importé dans les ports chinois s'établissait à 145,5 Mt au 25 septembre, en hausse de 12,4 % sur un an, après un pic à 156,4 Mt le 20 mars. Avec des importations en hausse et des stocks élevés, les acheteurs ont l'avantage et les vendeurs peinent à répercuter un fret plus élevé dans le prix rendu.
Le fret érode le netback FOB, les basses teneurs sont les plus touchées
L'indice maritime SMM MMI 61 % Fe s'établissait à 94,05 USD/t le 29 septembre, en baisse de 10,65 USD/t sur un an ; le fret le même jour était de 40,26 USD/t, en hausse de 14,37 USD/t. En prenant l'indice moins le fret comme repère approximatif, le netback FOB du Brésil est passé de 78,81 USD/t à 53,79 USD/t, soit une baisse de 25,02 USD/t, dont environ 57 % imputable à la hausse du fret.
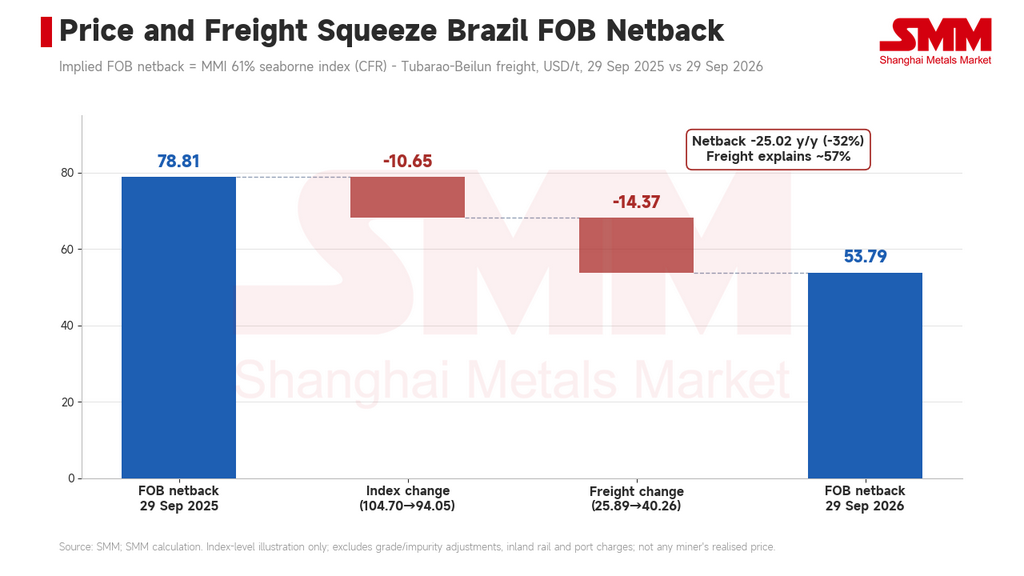
Le minerai à basse teneur de l'usine sèche de Pires et les produits d'Itaminas se trouvent dans une situation plus difficile que les fines courantes. Le fret est facturé par tonne humide, donc plus la teneur est basse, plus le fret par unité de Fe est élevé, et la décote de marché sur les basses teneurs s'élargit. Les données SMM montrent que les Super Special Fines (56,5 %) à Qingdao se sont établies en moyenne à 539,4 yuans/tmh au cours de la semaine du 25 septembre, en baisse de 25,3 % sur un an, tandis que les fines PB (60,8 %) ont reculé de 13,7 %. Le ratio de prix SSF/PB est passé de 0,92 un an plus tôt à 0,79, bien en dessous du ratio de teneur en Fe d'environ 0,93. Le haut de gamme n'a pratiquement pas bougé : l'écart entre les indices maritimes SMM MMi 65 % et 61 % est d'environ 17 USD/t, globalement conforme aux quelque 18 USD/t d'il y a un an.
Aciéries : deux reprises du coke, marges négatives
La moyenne nationale SMM du coke métallurgique de première qualité a connu deux reprises cette année. La première l'a portée de 1 390 yuans/t fin mars à 1 840 yuans/t mi-juillet. Après un repli à 1 690 yuans/t de mi à fin août, une seconde reprise a débuté fin août et l'a hissée à 2 140 yuans/t fin septembre. Chaque reprise a ajouté environ 450 yuans/t.
Le resserrement de l'offre de charbon à coke au Shanxi a été un facteur déterminant. Après un incident de sécurité dans une mine de charbon du Shanxi fin mai, des inspections de sécurité ont été menées dans toute la province, et environ 130 mines de charbon à coke représentant 125 à 147 Mt/an de capacité se sont arrêtées après le 23 mai. Les redémarrages ont été plus lents que prévu : 43 mines représentant environ 55,2 Mt/an de capacité avaient repris au 1er juin, tandis que 51 mines représentant environ 55 Mt/an étaient encore à l'arrêt le 20 août, et les mines redémarrées produisaient en moyenne environ les deux tiers de leur production antérieure. Le Bureau national des statistiques a fait état d'une production de charbon brut de 340 Mt en juillet, en baisse de 10,1 % sur un an, et de 360 Mt en août, en baisse de 7,7 %, soit un recul réduit de 2,4 points de pourcentage.
La marge au comptant SMM pour le rond à béton BF-BOF des grandes aciéries est négative la plupart du temps depuis fin mars, la perte s'est creusée au-delà de 100 yuans/t après la mi-juillet, et la semaine du 11 septembre s'est établie en moyenne à moins 229 yuans/t. Les marges des bobines laminées à chaud étaient encore d'environ 108 yuans/t fin août mais sont devenues négatives en septembre, à moins 102 yuans/t au cours de la semaine du 25 septembre. La production ne s'est ajustée que modestement : la fonte quotidienne moyenne des 242 aciéries de l'échantillon SMM est passée de 2,465 Mt/jour mi-juin à 2,388 Mt/jour fin septembre, en baisse d'environ 3 %. Le 15 septembre, l'industrie sidérurgique a publié une initiative sur l'autodiscipline en matière de contrôle de la production et de réduction des stocks, appelant à une application stricte des contrôles de production et à une baisse des stocks.
La hausse des prix du coke a comprimé les marges des aciéries et abaissé le prix du minerai qu'elles peuvent accepter. La demande chinoise de minerai en volume n'a pas beaucoup diminué, la fonte ne reculant que d'environ 3 % ; ce qui change, c'est la tolérance aux prix et la prudence avec laquelle les aciéries achètent à la marge. Cela explique la décomposition de la section 3 : le fret plus élevé ne peut pas être répercuté dans les prix CFR, il pèse donc sur le netback FOB des mineurs. Les petits mineurs brésiliens font face au fret d'un côté et à des aciéries sous pression de coûts de l'autre.
Le fossé de fret de Vale
Vale n'a pas suivi. Sa production de minerai de fer au deuxième trimestre s'est établie à 84,3 Mt, le niveau le plus élevé pour un deuxième trimestre depuis 2018, et ses prévisions de production 2026 de 335 à 345 Mt sont inchangées. Le coût unitaire de fret maritime de Vale était de 22,0 USD/t au 2T26, ce que l'entreprise a indiqué être 10,6 USD/t en dessous de la route C3. Cet écart était de 4,6 USD/t au 3T25, 5,9 USD/t au 4T25 et 6,7 USD/t au 1T26, se creusant chaque trimestre à mesure que le fret au comptant augmentait. Vale attribue cela à sa stratégie d'affrètement à long terme, qui, selon elle, réduit à la fois les coûts et la volatilité.
Une couverture de carburant ajoute une seconde protection. Vale a couvert environ 70 % de sa consommation attendue de soutes pour 2026 avec des tunnels à coût nul qui protègent au-dessus de 80 USD/baril de Brent ; la couverture a contribué à hauteur d'environ 100 millions USD, soit environ 1,6 USD/t, au 2T26. Les rapports trimestriels et les documents de conférence de Vale que nous avons examinés ne montrent pas de couverture du fret au comptant par des contrats à terme de fret (FFA), son avantage se décrit donc mieux comme du tonnage à long terme plus une couverture de carburant.
Les coûts propres de Vale augmentent. Face à un real plus fort et à des coûts de diesel et de fret plus élevés, elle a relevé ses prévisions de coût cash C1 2026 de 20,0 à 21,5 USD/t à 22,5 à 23,5 USD/t et ses prévisions de coût global à 58 à 62 USD/t. Comparée à ses pairs qui affrètent sur le marché au comptant, Vale paie toutefois environ 10 USD/t de moins pour le fret, et avec des netbacks aussi comprimés, cet écart explique en grande partie pourquoi les réductions se concentrent chez les petits mineurs.
Perte d'offre limitée ; surveiller le mix produits
Les réductions annoncées sont modestes en volume. Les prévisions de CSN baissent de 6 Mt, Samambaia a environ 2,7 Mt/an de capacité, et l'usine humide d'Itaminas est arrêtée pour un mois pour l'instant. Au total, cela représente moins de 10 Mt en rythme annualisé, soit environ 2 % des chargements annualisés de minerai de fer du Brésil sur janvier-septembre 2026 (environ 378 Mt). Les données de suivi des navires de SMM montrent que les chargements brésiliens ont atteint en moyenne 7,56 Mt par semaine au troisième trimestre, en baisse d'environ 10 % sur un an, principalement au port nord de Ponta da Madeira. Les réductions qui n'ont commencé qu'en septembre ne sont pas encore pleinement visibles dans les données de chargement.
Les stocks de minerai d'origine brésilienne dans les dix principaux ports chinois s'établissaient à 32,85 Mt le 24 septembre, en baisse de 23,6 % sur un an, et les stocks de BRBF à 0,77 Mt, en baisse de 61 %. Le BRBF est le mélange phare de Vale, sa diminution n'a donc aucun lien direct avec les réductions des petits mineurs. Ces réductions se concentrent sur les fines à basse teneur et le petit lump, l'effet est donc plus susceptible de se manifester dans l'offre marginale de fines brésiliennes à basse et moyenne teneur que dans l'équilibre global.
Les stocks portuaires d'origine brésilienne sont en baisse de 23,6 % sur un an et le BRBF davantage encore, mais cela reflète surtout l'offre phare de Vale et n'a guère de rapport avec les réductions des petits mineurs.
La direction d'Itaminas prévoit un retour à la normale en novembre, et CSN indique que sa mesure peut être levée à tout moment. Si le fret se détend, ou si les marges des aciéries se redressent et que les aciéries acceptent des prix de minerai plus élevés, cette offre pourrait revenir rapidement.
SMM estime que cette vague de réductions chez les petits mineurs brésiliens reflète l'action conjointe du fret et des marges des aciéries. Un fret en hausse d'environ 14 USD/t sur un an a directement comprimé le netback FOB ; deux reprises du coke ont rendu les marges BF-BOF négatives et limité ce que les aciéries sont prêtes à payer pour le minerai ; et avec des importations en hausse et des stocks portuaires élevés, le fret ne peut pas être répercuté dans les prix CFR. Les trois réductions sont intervenues le même mois que la seconde reprise du coke et le passage à des marges négatives, ce qui conforte la lecture d'une compression des deux côtés. Reste à voir si les réductions s'étendront à d'autres mineurs non conventionnels.
Les mineurs qui affrètent sur le marché au comptant et vendent des produits à basse teneur supportent l'essentiel de cette pression, tandis que le tonnage à long terme et la couverture de carburant de Vale la placent dans une position plus solide sur la courbe des coûts. Les réductions annoncées totalisent moins de 10 Mt en rythme annualisé et ont un effet limité sur l'équilibre mondial ; l'impact porte principalement sur l'offre marginale à basse teneur et les décotes.
Si le fret reste proche de 40 USD/t tandis que les aciéries maintiennent la discipline de production et que les marges ne se redressent pas, le potentiel de hausse des prix CFR au quatrième trimestre pourrait être limité, la pression pourrait continuer de se reporter sur les netbacks FOB des basses teneurs, et les mineurs non conventionnels pourraient ajuster davantage leur production. Si le fret se détend ou si les prix du coke s'assouplissent, les mines réduites pourraient redémarrer rapidement. Les éléments clés à surveiller sont le rapport de production et de ventes du troisième trimestre de Vale en octobre, le rythme des redémarrages de charbon à coke au Shanxi et le ratio de prix SSF/PB.



