Bilan du marché du zinc pendant les vacances
Pendant les vacances de la fête nationale en Chine, les échanges de zinc au SHFE ont été suspendus, tandis que le zinc au LME a suivi une trajectoire globale de « baisse puis hausse ».
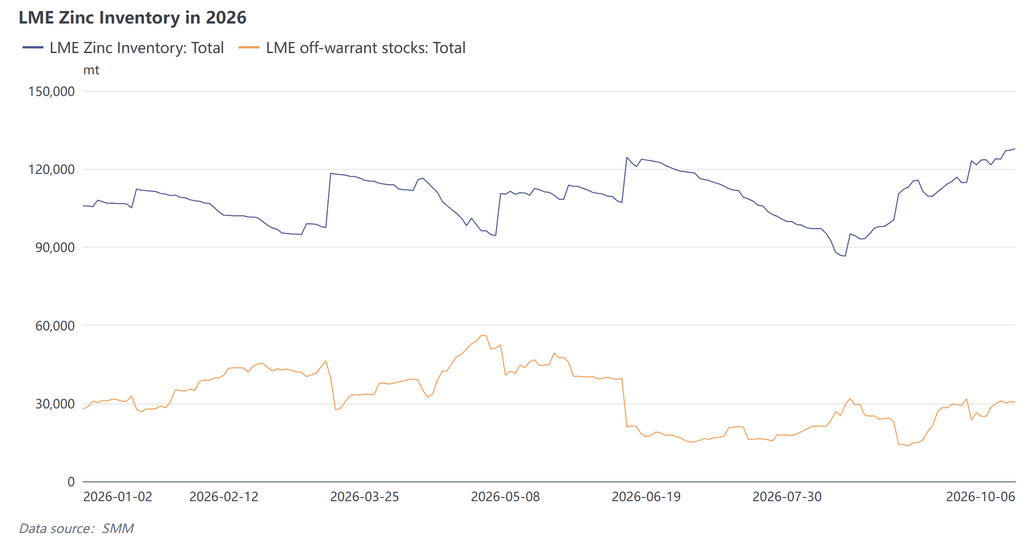
Le 1er octobre, le zinc au LME a ouvert à 3 820 $/t et a chuté fortement de 2,28 % pour atteindre 3 728,5 $/t, son plus bas niveau depuis fin août. La baisse s'est poursuivie le 2 octobre, lorsque le contrat électronique a brièvement enfoncé le support de 3 700 $/t et a touché environ 3 693 $/t avant de clôturer à 3 701,5 $/t.
Après la publication des données NFP le soir du 2 octobre, le zinc au LME est remonté au-dessus de 3 700 $/t et a clôturé à 3 740,5 $/t le 5 octobre, avant de prolonger son rebond à 3 772,5 $/t le 6 octobre.
Pendant les heures de négociation asiatiques du 7 octobre, le zinc au LME a ouvert à 3 777 $/t et a d'abord chuté à un plus bas intraday de 3 735 $/t avant de se redresser dans des échanges volatils. Le contrat est repassé au-dessus de 3 740 $/t et s'établissait à 3 763 $/t à 18h00, heure de Pékin. Après sa correction et sa reprise modeste, le prix s'est progressivement stabilisé en attendant la direction donnée par la réouverture du marché du SHFE. Le zinc au LME a enregistré une baisse cumulée de 2,7 % pendant les vacances de la fête nationale de cette année.
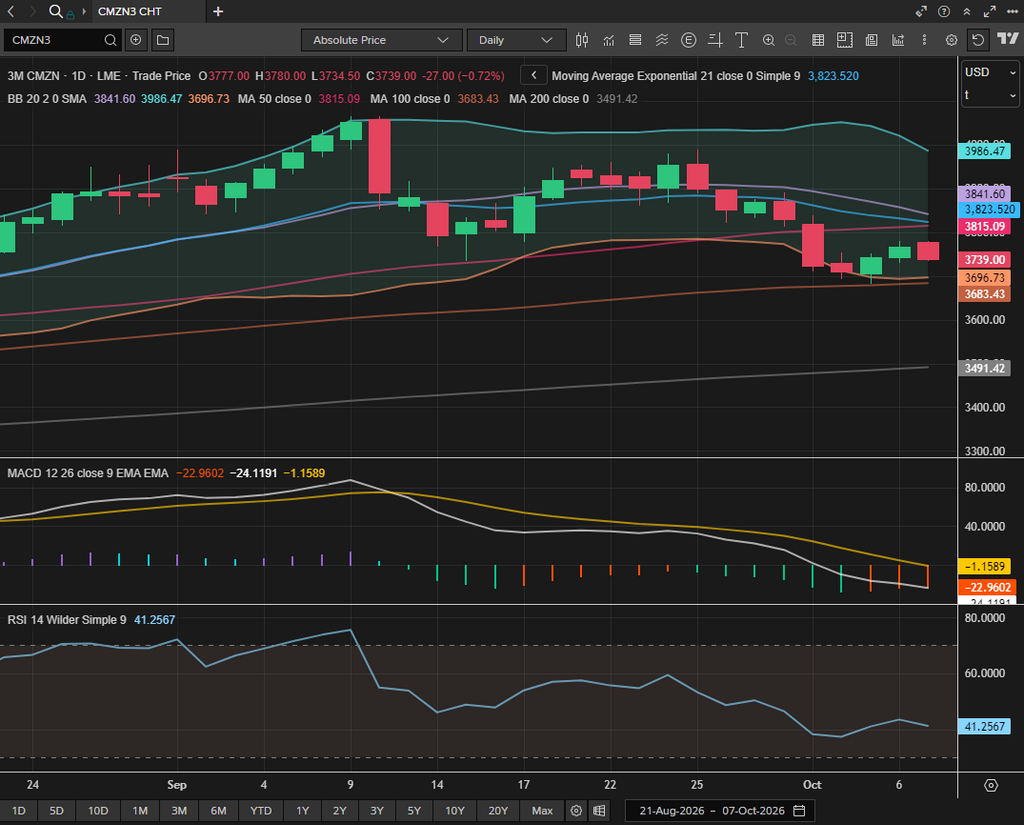
En ce qui concerne la structure du marché et les stocks du LME, l'écart C-3M est resté en déport mais s'est nettement resserré. Le 30 septembre, le zinc au comptant du LME se négociait avec une prime d'environ 85,77 $/t par rapport au contrat à trois mois. Le déport s'est resserré tout au long des vacances et était tombé brusquement à 39,10 $/t le 6 octobre.
Les stocks de zinc du LME ont également continué d'augmenter, passant progressivement de 124 000 t le 30 septembre à 127 800 t le 6 octobre, soit un gain net de 3 800 t. L'augmentation a été principalement enregistrée dans les entrepôts de Hong Kong, en Chine, et de Kaohsiung, à Taïwan, en Chine. Les stocks hors warrant sont restés globalement inchangés sur la même période.
La hausse des stocks et le resserrement du déport indiquent que la tension sur le marché physique à l'étranger s'est atténuée à la marge. Cependant, les niveaux absolus des stocks restent faibles, tandis que le rythme d'accumulation a nettement ralenti. La dernière fenêtre d'exportation de zinc de la Chine est désormais fermée, mais le soutien de la structure actuelle des stocks n'a pas disparu.
Sur le front macroéconomique, une série de développements autour des anticipations de taux d’intérêt a dominé les mouvements des prix du LME pendant les vacances.
Fin septembre, juste avant les vacances, le sentiment du marché était fortement restrictif. L’indice PMI américain a atteint son plus haut niveau depuis plusieurs années, tandis que les responsables de la Réserve fédérale ont multiplié les commentaires restrictifs. Williams a déclaré qu’une nouvelle hausse des taux pourrait être nécessaire cette année, bien qu’il n’y ait aucune urgence à agir.
Le rendement des obligations du Trésor américain à cinq ans a dépassé 5 % pour la première fois depuis 2007, tandis que le rendement à dix ans a grimpé jusqu’à 5,344 %, son plus haut niveau depuis 2002. L’indice du dollar américain s’est également renforcé pour atteindre un sommet de 17 mois. Les métaux de base ont subi une pression généralisée, et le zinc du LME a clôturé à 3 701,5 $/t le 2 octobre, son niveau le plus bas depuis environ six semaines.
Par la suite, les données étonnamment faibles sur les emplois non agricoles ont inversé les anticipations du marché et sont devenues le principal catalyseur d’un large rebond des métaux de base. Les données publiées dans la soirée du 2 octobre, heure de Pékin, ont montré que l’économie américaine n’avait créé que 29 000 emplois en septembre, contre 90 000 attendus et 133 000 lors de la lecture précédente. La hausse a représenté moins d’un tiers des prévisions du marché, tandis que le taux de chômage est monté à 4,2 %.
Le chiffre de juillet a été révisé à la baisse, affichant une contraction de 10 000, tandis que celui d’août a été ramené de 162 000 à 133 000. Les deux mois ont été révisés à la baisse de 60 000 au total. Le salaire horaire moyen n’a augmenté que de 0,1 % en glissement mensuel et de 3,0 % en glissement annuel.
Selon les données du CME, la probabilité d’une hausse des taux en octobre a chuté à 15–28 %, après avoir approché 70–80 % une semaine plus tôt. Le dollar américain a reculé par rapport à son sommet de 17 mois, tandis que les rendements obligataires ont baissé.
À la réouverture des marchés le lundi 5 octobre, les métaux de base du LME ont rebondi sur tous les fronts. L’or a également brièvement grimpé au-dessus de 4 220 $/oz avant de reculer. Bien que les anticipations de hausse des taux se soient nettement refroidies, le marché a continué d’intégrer la possibilité d’une hausse en décembre, l’opinion dominante s’orientant vers un report de l’action et une réévaluation des conditions en décembre. L’indice du dollar américain est resté élevé, indiquant que la pression macroéconomique ne s’était pas fondamentalement inversée.
En ce qui concerne les positions, le COTR du LME publié le 6 octobre a montré que le zinc du LME avait chuté de plus de 4,9 % au cours de la semaine terminée le 2 octobre. Au cours de la même période, les fonds d’investissement ont réduit leurs positions longues d’environ 4 900 lots et ajouté environ 2 500 lots de positions courtes. Leur position nette longue en pourcentage de l’intérêt ouvert est passée de 13,4 % à environ 11,4 %, tandis que l’intérêt ouvert total n’a montré aucun changement significatif.
Cet alignement suggère que la baisse au cours des deux premiers jours de congé a été en partie motivée par des fonds suiveurs de tendance et de momentum vendant lors de la cassure technique, plutôt que uniquement par des évolutions macroéconomiques défavorables.
Examen des fondamentaux intérieurs de la Chine
Du côté de l’offre, la tension sur le marché des concentrés de zinc a persisté mais s’est légèrement atténuée, tandis que l’élargissement des pertes des fonderies a continué de limiter la croissance de la production de zinc raffiné.
Au cours de la semaine précédant les congés, la moyenne hebdomadaire du TC national SMM Zn50 pour le concentré de zinc a baissé de 250 yuans à -2 350 yuans/tonne métal. L’indice du concentré de zinc importé a reculé de 5,32 $ à -135,72 $/tms. Les deux indicateurs sont restés faibles, bien que le rythme de la baisse se soit progressivement ralenti.
Avec l’arrivée de concentré importé supplémentaire sur le marché, les stocks de matières premières des fonderies se sont légèrement redressés à plus de 18 jours. Le potentiel de baisse des frais de traitement devrait donc être limité à l’avenir.
Cependant, la combinaison de faibles TC et de prix d’acide sulfurique déprimés a creusé les pertes de fonderie et freiné la volonté des producteurs de fonctionner. La production chinoise de zinc raffiné ne devrait augmenter que modestement pour atteindre environ 564 000 tonnes en octobre, restant inférieure aux attentes précédentes.
Du côté de la demande, les commandes du secteur des pylônes de transmission et des fabricants haut de gamme de petite quincaillerie se sont légèrement améliorées, tandis que la plupart des autres catégories de commandes sont restées modérées. La faiblesse des prix des métaux ferreux et les prix élevés du zinc ont limité les achats en aval, tandis que les commandes à l’exportation ont diminué en glissement annuel.
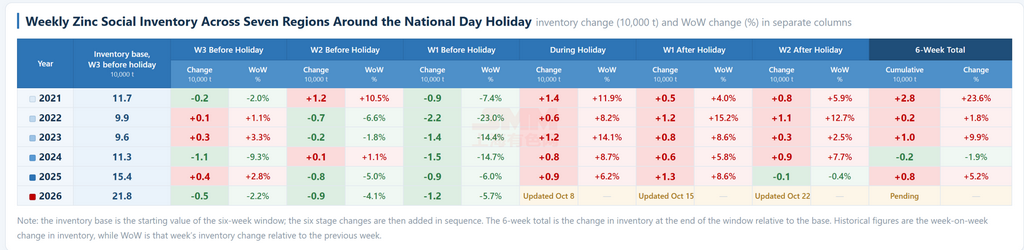
En ce qui concerne les stocks, les utilisateurs en aval ont procédé à un réapprovisionnement avant les congés relativement actif, faisant encore baisser les stocks sociaux de lingots de zinc à 193 100 tonnes. Les faibles stocks continuent d’apporter un soutien à la baisse, bien qu’une certaine pression d’accumulation soit attendue après les congés.
Le ratio des prix du zinc SHFE/LME est resté autour de 6,8, les fenêtres d’importation et d’exportation du zinc étant toutes deux fermées.
Perspectives après les vacances
D'un point de vue macroéconomique, la volatilité des marchés étrangers devrait rester élevée, les anticipations de nouvelles hausses de taux continuant de fluctuer. Le rebond du 5 octobre a principalement représenté une reprise de valorisation après la baisse précédente. L'indice du dollar américain se maintenant au-dessus de 102 et le marché intégrant toujours la possibilité d'une hausse des taux en décembre, la marge de progression du zinc au LME reste limitée.
À l'avenir, les résultats préliminaires d'octobre de l'enquête de l'Université du Michigan auprès des consommateurs, ainsi que l'anticipation d'inflation à un an préliminaire d'octobre, seront publiés à 22h00, heure de Pékin, le vendredi 9 octobre. Les données de l'IPC américain de septembre suivront le 14 octobre, fournissant le prochain ensemble de preuves du côté de l'inflation.
Les risques associés à la structure du marché du LME se sont légèrement atténués pendant les vacances. Les stocks se sont accumulés pour atteindre environ 128 000 tonnes, tandis que le déport du comptant sur le trois mois s'est progressivement resserré à environ 40 $/t. Cependant, la base absolue des stocks reste faible, ce qui signifie que la tension structurelle n'est pas entièrement résolue. Les variations des stocks du LME et des warrants annulés nécessitent donc une surveillance continue.
La fenêtre d'exportation de la Chine est temporairement fermée. Dans le contexte actuel de pénurie d'énergie à l'étranger, toute réduction de production des fonderies étrangères en raison de coûts énergétiques élevés pourrait entraîner un nouvel élargissement du déport.
Sur le plan intérieur, le réapprovisionnement actif en aval avant les vacances a anticipé une partie de la demande post-vacances, créant une certaine pression d'accumulation des stocks après la réouverture du marché. Cependant, dans un contexte de pertes croissantes des fonderies, la production de zinc raffiné ne devrait augmenter que d'environ 564 000 tonnes en octobre, en deçà des attentes précédentes.
L'ampleur de l'accumulation des stocks après les vacances sera un facteur clé à surveiller. Si les stocks augmentent moins que prévu, le zinc au SHFE pourrait faire preuve d'une résilience relative, tandis que le ratio des prix SHFE/LME pourrait continuer de se redresser.
Avant les vacances, une réunion du Conseil des affaires d'État a discuté des mesures politiques visant à stabiliser le marché immobilier, à soutenir l'emploi et à augmenter les revenus des ménages. L'orientation politique reste axée sur la stimulation de la consommation et la stabilisation du secteur immobilier. Pour le zinc, les principaux canaux de transmission sont la demande d'acier galvanisé associée à l'électroménager, à l'automobile et à la construction immobilière. Il convient donc de prêter attention à la réponse politique après les fêtes et à la mesure dans laquelle ces dispositions se traduisent par une consommation réelle.
Les informations ci-dessus sont fondées sur des données de marché recueillies et évaluées par l’équipe de recherche du Shanghai Metals Market et sont fournies à titre indicatif uniquement. Cet article ne constitue pas un conseil d’investissement direct. Les clients doivent faire preuve de prudence et prendre leurs décisions de manière indépendante. Shanghai Metals Market décline toute responsabilité quant aux décisions prises sur la base de ces informations.