Revue du marché du plomb pendant les vacances
Le marché du plomb au SHFE était fermé pendant les vacances de la fête nationale chinoise, tandis que le plomb au LME a fluctué selon un schéma de baisse puis de hausse, à mesure que le contexte macroéconomique évoluait.
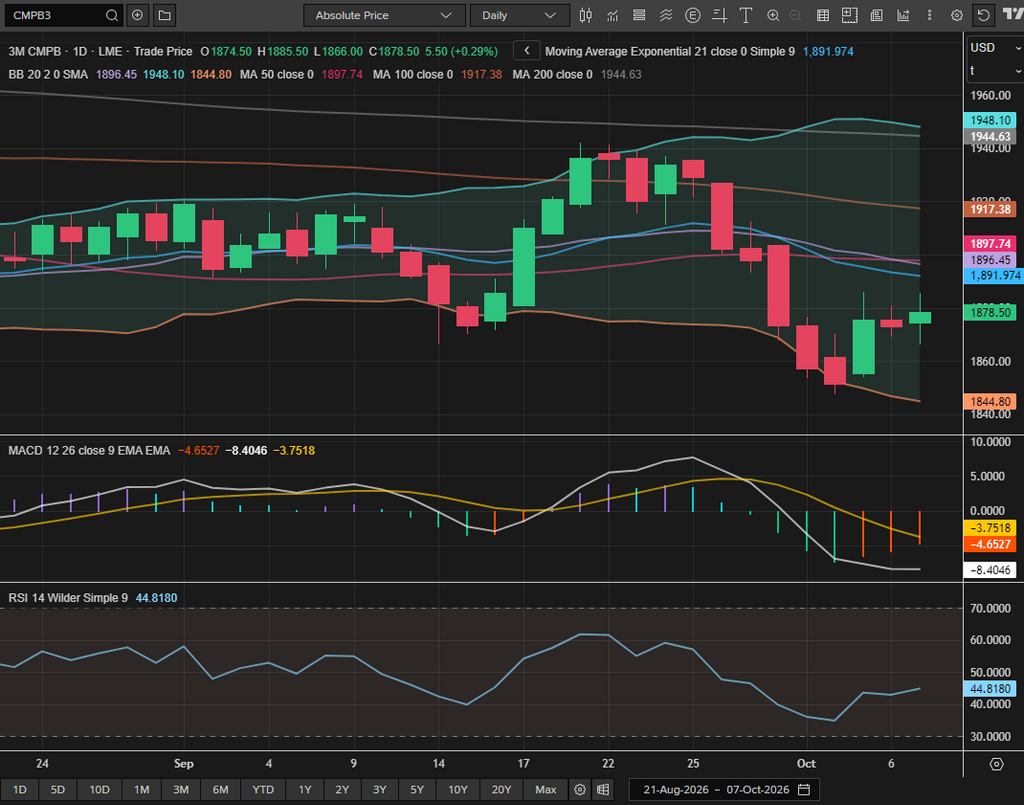
Après avoir clôturé à 1 871,5 $/t le 30 septembre, le plomb au LME a encore reculé à 1 860 $/t le 1er octobre, son plus bas niveau depuis la mi-juillet. Après la publication des données NFP américaines le 2 octobre, les prix du plomb se sont progressivement stabilisés et ont clôturé autour de 1 853,5 $/t. Après la réouverture du marché le 5 octobre, le plomb au LME a rapidement rebondi à 1 869,5 $/t avant de progresser encore à 1 871,5 $/t le 6 octobre.
Pendant les heures de négociation asiatiques du 7 octobre, le plomb au LME a ouvert à 1 874,5 $/t et a d'abord chuté à un plus bas intrajournalier de 1 866 $/t avant de s'orienter à la hausse. À 18h00, heure de Pékin, le contrat était remonté à 1 881,5 $/t. Dans l'ensemble, le plomb au LME n'a enregistré qu'une baisse marginale de 0,5 % pendant la période des vacances.
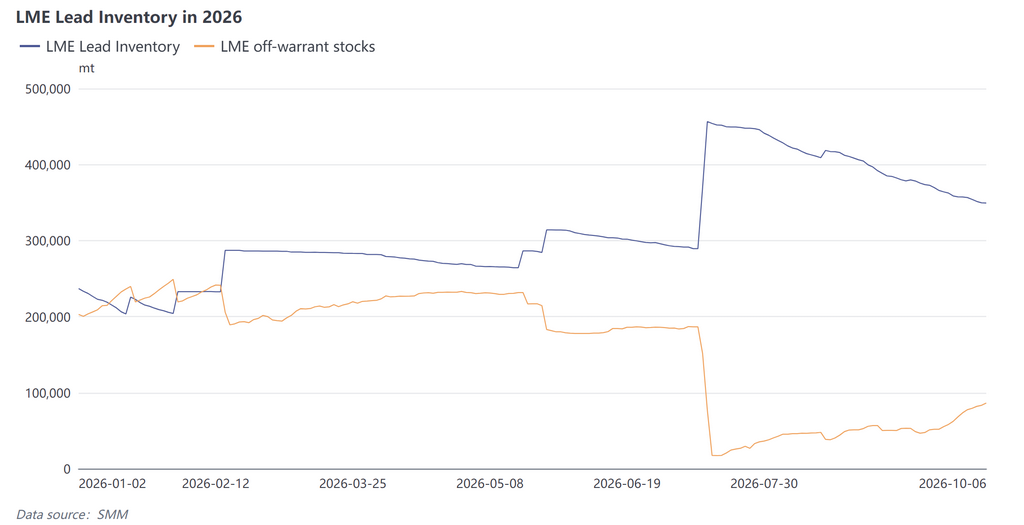
Les stocks de plomb au LME ont poursuivi leur tendance baissière antérieure, passant progressivement de 356 600 t le 30 septembre à 349 400 t le 6 octobre, soit une baisse de 7 200 t. Parallèlement, les warrants annulés ont augmenté d'environ 8 600 t le 6 octobre, portant le ratio de warrants annulés à 10,3 %. Les stocks hors warrants ont également augmenté, passant de 77 500 t à 86 300 t, soit une hausse nette de 8 800 t. La plupart des hausses et des baisses étaient concentrées dans les entrepôts de Singapour.
La récente baisse des stocks au LME s'est constamment accompagnée d'une augmentation des stocks hors warrants. Une grande partie du métal sous warrants annulés n'a en réalité pas quitté le système d'entreposage, mais est simplement passée d'un stock enregistré à un stock hors warrant. Compte tenu du niveau absolu actuellement élevé des stocks au LME, la baisse des stocks globaux ne suffit pas à étayer les attentes d'un resserrement de l'offre à l'étranger. Sur le marché à terme, le report du comptant à trois mois s'est élargi, passant de 36,49 $/t le 30 septembre à 40,91 $/t le 6 octobre, confirmant encore que le marché étranger ne connaît pas actuellement de pénurie physique.
Sur le plan macroéconomique, le thème principal des marchés étrangers pendant les vacances a été le retournement des attentes concernant une hausse des taux de la Réserve fédérale américaine. Le plomb au LME a par conséquent suivi une trajectoire de « correction – stabilisation – rebond ».
Les solides données économiques américaines de fin septembre, notamment la hausse de l’indice PMI à un plus haut pluriannuel, conjuguées aux commentaires restrictifs des responsables de la Réserve fédérale, ont brièvement porté la probabilité implicite d’une hausse des taux en octobre à 70–80 %. Les rendements des emprunts du Trésor américain ont progressé sur l’ensemble de la courbe, le rendement à cinq ans dépassant 5 % pour la première fois depuis 2007 et celui à dix ans atteignant 5,344 %, son plus haut niveau depuis 2002. L’indice du dollar américain a également grimpé à un sommet de 17 mois. Sous la pression conjuguée d’un dollar plus fort et de la hausse des rendements des emprunts du Trésor, les métaux de base se sont globalement affaiblis. Le plomb au LME a reculé pendant plusieurs séances consécutives et a clôturé autour de 1 853,5 $/t le 2 octobre, son plus bas niveau en près de trois mois.
Le sentiment a changé au milieu des congés après que les données américaines sur l’emploi non agricole ont réservé une nette surprise à la baisse, refroidissant rapidement les anticipations d’un nouveau resserrement monétaire. Les données publiées le soir du 2 octobre, heure de Pékin, ont montré que l’économie américaine n’avait créé que 29 000 emplois en septembre, soit moins d’un tiers des attentes du marché. Le chiffre du mois précédent a été révisé à la baisse, de 162 000 à 133 000, tandis que celui de juillet a été révisé en contraction de 10 000. La révision cumulée à la baisse sur les deux mois a atteint 60 000. Le taux de chômage est monté à 4,2 %, alors que le salaire horaire moyen n’a progressé que de 0,1 % en glissement mensuel.
Après ce rapport sur l’emploi décevant, la probabilité implicite d’une hausse des taux en octobre a chuté de 70–80 % une semaine plus tôt à 15–28 %. Le dollar américain a reculé par rapport à son sommet de 17 mois, tandis que les rendements des emprunts du Trésor ont également baissé. Les métaux de base au LME ont rebondi sur l’ensemble du marché après la reprise des échanges le 5 octobre, le plomb au LME gagnant 0,86 % pour clôturer à 1 869,5 $/t.
Bien que les données décevantes sur l’emploi aient atténué la pression de resserrement à court terme, le marché continuait d’intégrer une probabilité d’environ 60 % d’une hausse des taux en décembre. « Attendre décembre pour réévaluer » est devenu l’anticipation dominante du marché. L’indice du dollar américain a tout de même clôturé à 102,29 le 5 octobre, indiquant que la pression macroéconomique ne s’était atténuée qu’à la marge plutôt que de s’inverser fondamentalement.
En ce qui concerne les positions, le COTR du LME publié le 6 octobre a montré que les prix du plomb au LME avaient baissé d’environ 4,0 % au cours de la semaine close le 2 octobre. Sur la même période, les fonds d’investissement ont réduit leurs positions longues d’environ 4 600 lots et ajouté environ 7 000 lots de positions courtes, contribuant à la baisse des prix pendant les congés. Les fonds étaient déjà passés en position nette vendeuse sur le plomb au LME, leur position nette acheteuse en pourcentage de l'intérêt ouvert reculant encore de -8,22 % la semaine précédente à -12,42 %.
Bien que le plomb ait surperformé le zinc pendant les congés et ait ensuite fortement rebondi, les fonds spéculatifs restaient relativement baissiers sur le plomb d'un point de vue fondamental.
Revue des fondamentaux intérieurs chinois
L'offre intérieure devrait augmenter en octobre, même si la libération initiale pourrait être relativement progressive.
Sur le marché du plomb primaire, les fonderies du centre et du nord de la Chine ont repris leurs activités fin septembre après maintenance. Toutefois, la production est restée instable durant la phase initiale de redémarrage, laissant une marge de croissance supplémentaire une fois les opérations stabilisées en octobre.
Sur le marché du plomb secondaire, certains producteurs prévoyaient de réduire leur production pendant les congés de la fête nationale, ce qui pourrait entraîner une légère baisse des taux d'exploitation. Cependant, les échanges étant largement suspendus, les stocks de produits finis devaient augmenter modestement.
Dans l'ensemble, le redémarrage des fonderies de plomb primaire après maintenance et la reprise post-congés de la production de plomb secondaire constitueront les deux principales sources d'offre supplémentaire en octobre. Le rythme réel de croissance de la production après les congés dépendra de l'avancement des redémarrages de chaque fonderie.
Du côté de la demande, la consommation s'est temporairement affaiblie pendant les congés après la fin du stockage pré-congés. Les congés de la fête de la mi-automne et de la fête nationale étant rapprochés, le taux d'exploitation hebdomadaire combiné des producteurs de batteries au plomb-acide dans cinq grandes provinces a chuté de 13,98 points de pourcentage en glissement hebdomadaire entre le 25 septembre et le 1er octobre.
Les producteurs de batteries au plomb-acide avaient déjà terminé leur réapprovisionnement pré-congés en lingots de plomb. Au cours de la dernière semaine avant les congés, les entreprises n'ont acheté qu'en fonction des besoins immédiats de production, tandis que les transactions sur le marché au comptant se sont encore affaiblies. Certains distributeurs prévoyaient des ventes promotionnelles pendant les congés de la fête nationale. Au début de la période post-congés, les consommateurs en aval sont donc susceptibles de privilégier l'écoulement de leurs propres stocks, entraînant une reprise relativement lente de la demande d'achat.
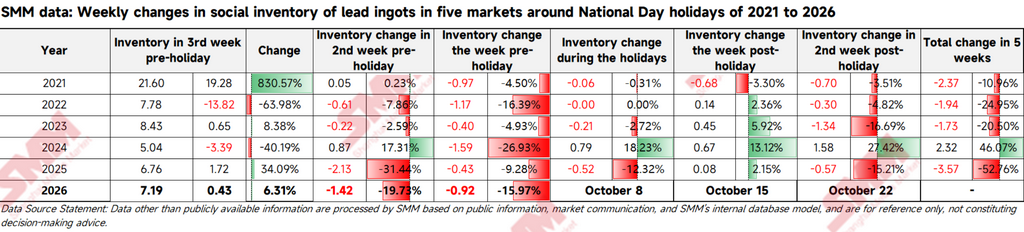
En ce qui concerne les stocks, les fonderies de plomb primaire et secondaire détenaient des stocks de produits finis relativement faibles après avoir activement prévendu les cargaisons d'octobre et terminé les livraisons pré-congés aux acheteurs en aval. Au cours de la dernière semaine précédant les vacances de la fête nationale, les stocks sociaux de lingots de plomb de SMM dans cinq grandes régions ont diminué d'environ 9 200 tonnes. Au 30 septembre, les stocks sociaux des cinq régions étaient tombés à 48 600 tonnes. Bien qu'une certaine accumulation des stocks soit attendue après les vacances, la hausse devrait rester limitée.
Perspectives après les vacances
À l'avenir, l'incertitude externe entourant le marché du plomb demeure élevée. Bien que le rapport étonnamment faible sur l'emploi non agricole de septembre ait fortement réduit la probabilité d'une hausse des taux en octobre et provoqué un rebond du plomb au LME le 5 octobre, le marché n'a pas complètement abandonné les attentes d'une hausse des taux en décembre. L'indice du dollar américain et les rendements des obligations du Trésor restent à des niveaux élevés, ce qui maintient les marchés étrangers sous pression et limite la hausse du rebond du plomb au LME.
Les résultats des enquêtes de consommation de l'Université du Michigan sont attendus le vendredi 9 octobre, et la publication des données de l'IPC américain de septembre le 14 octobre permettra de vérifier si le refroidissement du marché du travail peut modifier de manière significative les anticipations d'inflation. Ce seront les principaux événements macroéconomiques à surveiller au cours de la première semaine après les vacances.
Les stocks de plomb au LME restent sur une tendance à la baisse et étaient tombés à environ 349 000 tonnes au 6 octobre. Cependant, l'écart reste en report, s'élargissant progressivement à environ 40 $/t, ce qui indique que le marché physique à l'étranger n'est pas tendu.
Le plomb au LME a baissé de 0,5 % pendant la période des vacances. Alors que la pression macroéconomique poussait les prix à l'étranger à la baisse, la fenêtre d'importation de plomb de la Chine s'est rouverte. Les acteurs du marché devraient surveiller de près le rythme auquel les lingots de plomb étrangers sont transférés vers le marché chinois après les vacances.
Sur le plan intérieur, l'augmentation attendue de la production de plomb primaire et les arrivées de plomb importé devraient entraîner une certaine accumulation des stocks de lingots de plomb, exerçant une pression à la baisse sur les prix. Cependant, la base actuelle des stocks intérieurs reste faible. Les stocks sociaux dans cinq grandes régions, ainsi que les stocks de produits finis chez les fonderies de plomb primaire et secondaire, sont tous à des niveaux relativement bas. Les fonderies ont également prévendu une partie de leur production d'octobre, limitant l'ampleur potentielle de l'accumulation des stocks à court terme.
Du côté de la demande, les producteurs de batteries au plomb-acide en aval devraient privilégier la consommation des stocks existants après les vacances, ce qui se traduira par une demande d'approvisionnement limitée. Du côté de l'offre, le rythme de reprise de la production des fonderies de plomb primaire restera un facteur clé à surveiller.
La fourchette de négociation du prix du plomb pourrait s'élargir après les vacances. Les prix devraient rester volatils à des niveaux élevés dans un premier temps, avant de subir des pressions à mesure que l'augmentation attendue de l'offre se concrétisera progressivement.
Les informations ci-dessus sont basées sur des données de marché collectées et évaluées par l'équipe de recherche de Shanghai Metals Market et sont fournies à titre indicatif uniquement. Cet article ne constitue pas un conseil d'investissement direct. Les clients doivent faire preuve de prudence et prendre des décisions indépendantes. Shanghai Metals Market décline toute responsabilité pour les décisions prises sur la base de ces informations.