L'origine fixe la facture, pas le produit
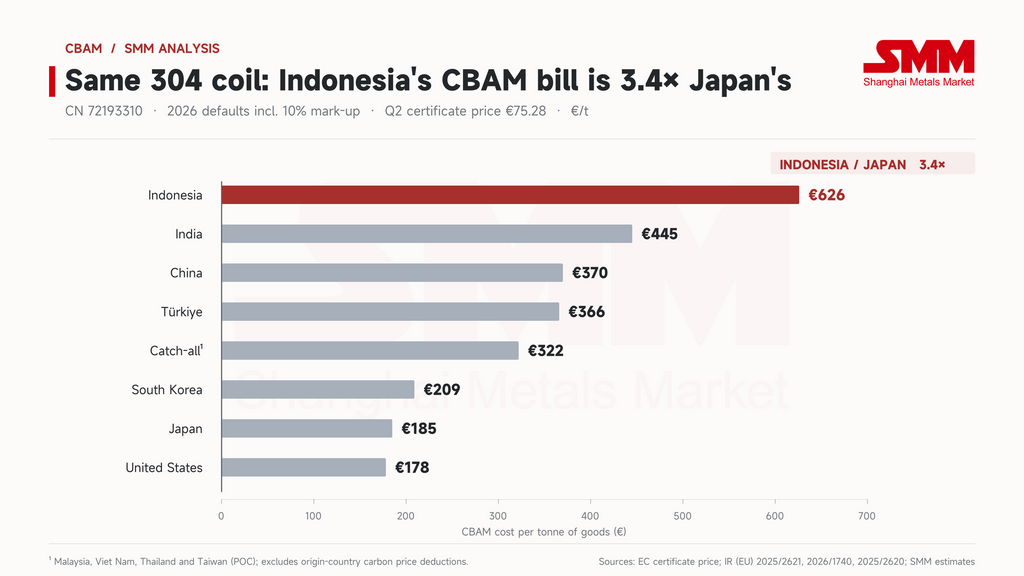
SMM a utilisé le code NC de l'UE 7219 3310, qui couvre les largeurs et épaisseurs les plus courantes de CRC 304, avec les valeurs par défaut de 2026, la majoration de 10 % et le prix du T2 de 75,28 EUR. Sur cette base, le matériau indonésien porte des émissions incorporées de 9,559 tCO2e/mt. Après déduction d'un référentiel applicable d'environ 1,238 tCO2e, il faut environ 8,32 certificats par tonne, soit environ 626 EUR/mt.
Sous le même code, l'Inde se situe à environ 445 EUR/mt, la Chine à 370 EUR/mt, la Turquie à 366 EUR/mt, la Corée du Sud à 209 EUR/mt, le Japon à 185 EUR/mt et les États-Unis à 178 EUR/mt. L'écart entre l'Indonésie et la Chine à lui seul est d'environ 257 EUR/mt. Ces différences proviennent des valeurs par défaut spécifiques à chaque pays fixées dans le droit de l'UE, et non du prix du certificat, qui est le même pour toutes les origines.
Au sein d'une même origine, la forme du produit importe peu. Les valeurs par défaut brutes de l'Indonésie pour les produits semi-finis, les bobines laminées à chaud (HRC) et les CRC sont d'environ 8,67, 8,67 et 8,69 tCO2e/mt. Celles de la Chine se situent entre 5,58 et 5,59. Lorsque les importateurs déclarent sur la base des valeurs par défaut, l'intensité des émissions de l'aciérie, et la colonne d'origine sous laquelle elle tombe, importe bien plus que toute étape de laminage en aval.
L'Asie du Sud-Est se divise en deux
L'Indonésie dispose de ses propres valeurs par défaut dans l'annexe du règlement. La Malaisie n'a aucune entrée pour l'acier inoxydable, tandis que les codes inox pour le Vietnam, la Thaïlande et Taïwan (province de Chine) sont indiqués par « – ». Ces quatre pays relèvent donc de la colonne fourre-tout « Autres pays et territoires ».
Selon les mêmes hypothèses, le CRC 304 dans la colonne fourre-tout coûte environ 322 EUR/mt, soit environ 304 EUR/mt de moins que le matériau indonésien.
Le traitement de Taïwan (POC) a changé fin juillet. Le règlement d'exécution (UE) 2026/1740 a corrigé les valeurs par défaut de plusieurs codes inox de Taïwan (POC) en « – », les déplaçant vers la colonne fourre-tout, avec effet rétroactif au 1er janvier 2026. Le même règlement a également ajusté certaines valeurs fourre-tout ; par exemple, les codes 7219 31 à 7219 90 et 7220 20/90 sont passés de 4,94 à 5,02 tCO2e/mt. Pour les marchandises importées en 2026, vérifier les codes et les origines par rapport aux tableaux corrigés importe plus que de s'appuyer sur des données plus anciennes.
Pour les utilisateurs des valeurs par défaut, la forte hausse se termine en 2028
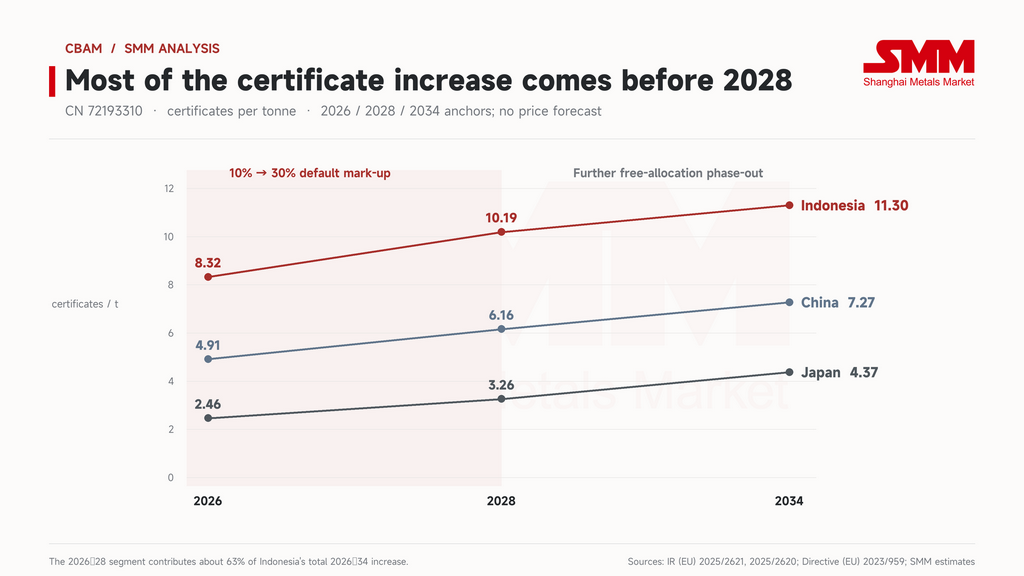
Le marché a tendance à considérer 2034, lorsque l'allocation gratuite sera totalement supprimée, comme le point où les coûts du MACF culminent. Pour l'acier inoxydable à fortes émissions déclaré sur les valeurs par défaut, le changement de la majoration au cours des deux prochaines années arrive bien plus tôt.
La déduction du référentiel est faible. Pour le CRC 304 en 2026, le référentiel de la valeur par défaut (colonne B) est de 1,270 tCO2e/mt. Multiplié par le facteur MACF de cette année-là de 97,5 %, il retire environ 1,238 tCO2e. Cela ne représente qu'environ 13 % des émissions incorporées majorées de l'Indonésie de 9,559 tCO2e. La majoration de la valeur par défaut pour les produits sidérurgiques, en revanche, passe de 10 % en 2026 à 20 % en 2027 et 30 % à partir de 2028.
Selon les paramètres actuels, le matériau indonésien nécessite 8,32 certificats par tonne en 2026, passant à 10,19 d'ici 2028, soit une augmentation d'environ 22 % en deux ans. De 2028 à 2034, il grimpe encore de 11 %, à 11,30. Plus de 60 % de l'augmentation des certificats de l'Indonésie sur 2026-2034 se produit au cours des deux premières années. Pour la Chine, la trajectoire est d'environ 4,91 à 6,16 puis 7,27, les deux premières années représentant environ 53 % de la hausse totale. Pour le Japon, elle est de 2,46 à 3,26 puis 4,37, et les deux premières années représentent environ 42 %.
Cela ne rend pas la suppression de l'allocation gratuite sans importance. Plus l'intensité des émissions d'une origine est faible, plus la déduction du référentiel est importante en part de sa facture, et plus le déclin ultérieur du facteur MACF pèsera. Pour l'Indonésie et les autres origines à valeurs par défaut élevées, cependant, la pression sur les prix arrive tôt. Les contrats pour 2027 et 2028 doivent en tenir compte dès maintenant.
Les valeurs réelles vérifiées peuvent réduire la facture, mais vérifiez le seuil de rentabilité
L'utilisation des émissions réelles vérifiées est le principal moyen pour un producteur de réduire son nombre de certificats. Le calendrier compte. Selon les règles de la Commission, les vérificateurs accrédités doivent s'enregistrer dans le registre MACF dans les deux mois suivant l'accréditation, et au plus tôt le 1er septembre 2026. Les premiers rapports de vérification peuvent être émis à partir de janvier 2027. Cela laisse encore la possibilité pour les importations de 2026 d'utiliser les valeurs réelles dans la première déclaration annuelle en 2027. Qu'une usine donnée respecte cette fenêtre dépend de ses progrès en matière de surveillance, de documentation et de vérification.
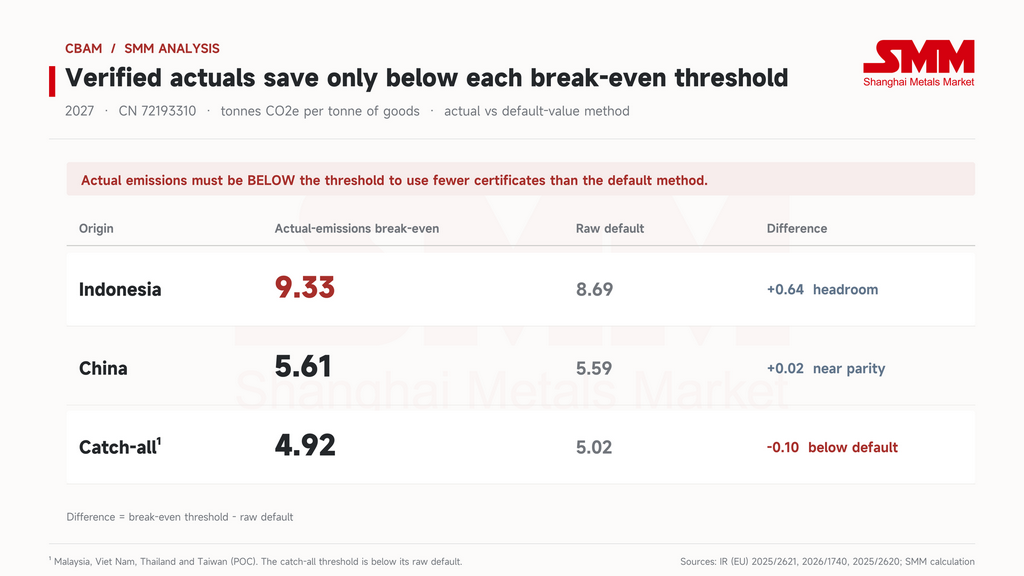
Les valeurs réelles ne sont pas automatiquement moins chères. Une déclaration sur les émissions réelles pour le CRC 304 utilise la colonne A du référentiel, qui n'est que de 0,109. Une déclaration sur les valeurs par défaut utilise la colonne B, à 1,270. Au facteur MACF de 95 % en 2027, cela signifie des déductions d'environ 0,104 et 1,207 tCO2e respectivement. La voie par défaut obtient la déduction la plus importante, mais seulement après que ses émissions ont été majorées de 20 %.
En compensant les deux, on obtient des intensités de rentabilité pour 2027 pour le CRC 304 d'environ 9,33 tCO2e/mt pour l'Indonésie, 5,61 pour la Chine et 4,92 pour la colonne fourre-tout. En dessous de ces niveaux, la voie des valeurs réelles nécessite moins de certificats. Au-dessus, les valeurs par défaut peuvent s'avérer moins chères.
Il y a une exception facile à manquer. Le seuil de rentabilité de l'Indonésie se situe au-dessus de sa valeur par défaut brute de 8,69, et celui de la Chine se situe juste au-dessus de sa valeur par défaut brute de 5,59. Le seuil de rentabilité de la colonne fourre-tout de 4,92, cependant, tombe en dessous de sa valeur par défaut brute de 5,02.
Les producteurs ne peuvent pas supposer que toute valeur vérifiée égale ou inférieure à la valeur par défaut brute sera rentable ; la comparaison doit être effectuée code par code, origine par origine et année par année.
Le MACF est l'une des quatre couches de coûts sur les CRC à destination de l'UE
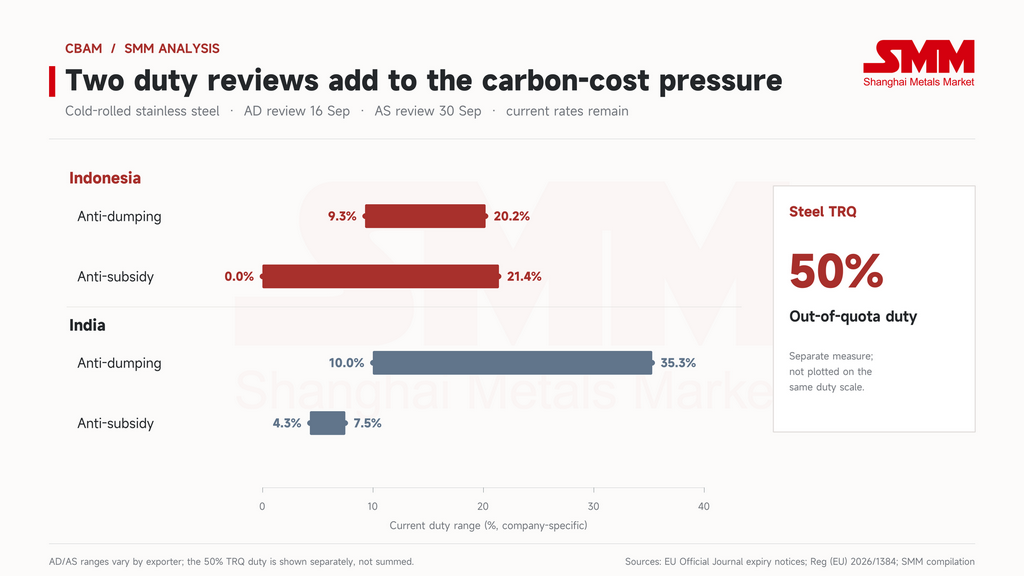
Le 15 septembre, le Journal officiel de l'UE a publié un avis de réexamen au titre de l'expiration des mesures antidumping sur les produits plats laminés à froid en acier inoxydable originaires d'Inde et d'Indonésie. L'association européenne de l'acier EUROFER avait déposé la demande le 29 juin. Un réexamen parallèle au titre de l'expiration des mesures antisubventions sur les mêmes produits aurait été ouvert le 30 septembre. Les mesures existantes restent en vigueur pendant la durée des réexamens.
Les droits antidumping actuels vont de 9,3 % à 20,2 % pour l'Indonésie et de 10,0 % à 35,3 % pour l'Inde. Les droits antisubventions vont de 0 % à 21,4 % pour l'Indonésie et de 4,3 % à 7,5 % pour l'Inde. Dans le scénario de prix du T2, le CRC indonésien supporte également un coût de certificat MACF d'environ 626 EUR/mt en plus de tout droit de défense commerciale, et le CRC indien d'environ 445 EUR/mt. Étant donné que les taux de droits, les entreprises couvertes et les assiettes fiscales diffèrent tous, les pourcentages et les montants en euros par tonne ne peuvent pas simplement être additionnés.
Le nouveau système de contingents tarifaires (CT) de l'UE pour l'acier, en vigueur depuis le 1er juillet, fixe un contingent annuel en franchise de droits d'environ 18,346 millions de tonnes. Les volumes au-delà du contingent paient un droit de 50 %, et les importateurs doivent désormais déclarer où l'acier a été fondu et coulé. Il s'agit d'un ensemble de règles distinct du MACF et des mesures de défense commerciale.
Un calcul complet du coût à l'arrivée pour toute expédition doit vérifier l'exposition antidumping, antisubventions, aux contingents et au MACF une par une.
Le champ d'application des produits du MACF pourrait également s'élargir. Le 15 septembre, le Parlement européen a adopté sa position de négociation sur l'extension du MACF à davantage de produits sidérurgiques et d'aluminium en aval, par 464 voix contre 50 avec 159 abstentions. La liste couvre les fixations, les fils, les ressorts et les articles ménagers, entre autres. Il s'agit de la position du Parlement, pas de la loi, et les négociations interinstitutionnelles doivent encore suivre. La direction est claire, cependant : transformer les bobines en produits finis avant l'exportation pourrait ne pas tenir les coûts carbone à distance longtemps.
Comment fonctionne le calculateur SMM
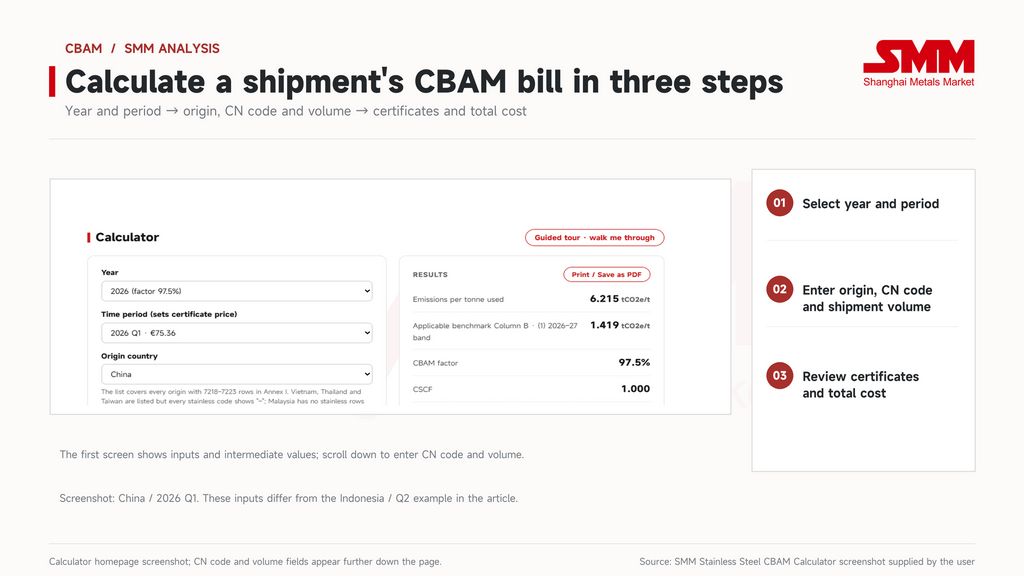
Le calculateur MACF pour l'acier inoxydable de SMM couvre les 67 codes NC à huit chiffres de l'acier inoxydable sous les positions 7218 à 7223. Il propose toutes les origines listées dans l'annexe plus la colonne fourre-tout applicable. Les valeurs par défaut et les référentiels sont saisis code par code à partir des règlements d'exécution pertinents de l'UE, y compris les corrections de 2026. L'outil utilise uniquement les prix des certificats déjà publiés par la Commission et ne prévoit pas les trimestres non publiés.
Les utilisateurs sélectionnent l'année et le trimestre d'importation, puis saisissent l'origine, le code NC et le tonnage. La page de résultats montre les émissions incorporées utilisées, le référentiel applicable, le facteur MACF, les certificats par tonne et le coût total. Les exportateurs, les acheteurs européens et les agents en douane peuvent rapprocher chaque chiffre ligne par ligne. Le résultat peut être imprimé ou enregistré sous forme de fiche de coût PDF d'une page.
Au 1er octobre, la Commission n'avait pas encore publié le prix du certificat du T3 2026, prévu pour le 5 octobre. Sélectionner le T3 renverra les volumes de certificats, le coût suivant une fois le prix publié. À partir de 2027, les prix des certificats passent à une publication hebdomadaire, de sorte que la date d'importation et sa période de tarification compteront davantage lors de l'établissement des devis.
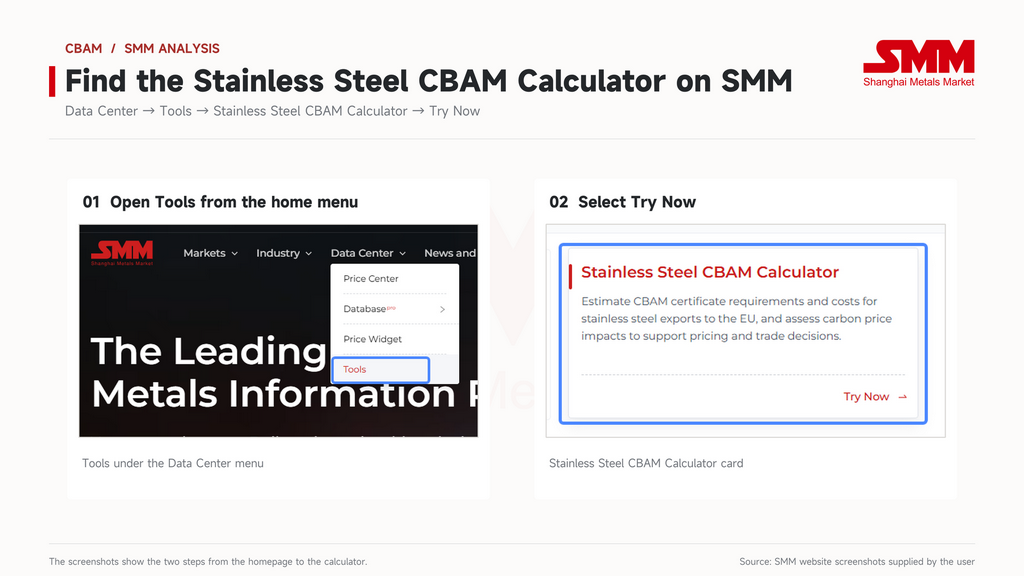
Pour accéder au calculateur, connectez-vous à SMM, ouvrez « Outils sectoriels » depuis la navigation supérieure (https://www.smm.cn/industry-tools?page=1), sélectionnez « Calculateur MACF pour l'acier inoxydable » et cliquez sur « Utiliser maintenant ».
Perspectives
La première facture MACF annuelle pour les importations de 2026 arrive à échéance le 30 septembre 2027, date limite pour la première déclaration et la restitution des certificats. Les certificats seront mis en vente sur la plateforme centrale commune de l'UE à partir de février 2027. L'obligation s'accumule dès maintenant, mais les liquidités sortent plus tard. Cet écart est la fenêtre pour les exportateurs et les acheteurs européens de renégocier les prix et de convenir qui supporte le coût carbone.
Pour le CRC 304 sous un seul code NC, l'origine seule fait varier le coût carbone entre environ 185 EUR/mt et 626 EUR/mt. La manière dont cet écart est inscrit dans les contrats façonnera les décisions d'approvisionnement européennes plus directement que l'évolution future du prix du carbone.