Réduisez le communiqué de la Maison Blanche du 28 septembre à ce qui est réellement nouveau et il ne reste que deux choses : une aciérie DRI-EAF et une mine de boulettes de qualité DR. Tout le reste n’est qu’un tableau de bord de deux années de politique tarifaire et d’autorisations. Notre lecture est que le marché américain de l’acier est déjà devenu une forteresse, mais jusqu’en 2028, le reste du monde le ressent à travers les prix et les détournements de flux commerciaux plutôt qu’à travers de nouveaux volumes. Les années 2029 à 2031 sont celles où la capacité américaine se matérialise réellement, et l’usine de l’Iowa en est à la fois la pièce maîtresse et la plus susceptible de prendre du retard. Pour les exportateurs chinois et asiatiques, l’exposition directe est faible. Ce qui compte, c’est l’acier des pays tiers évincé des États-Unis, les barrières désormais imitées ailleurs, et une structure de prix à trois niveaux entre les États-Unis, l’Europe et l’Asie qui se durcit.
Ce qui est réellement nouveau : une usine et une mine
Laissons la politique de côté et l’essentiel tient dans un seul tableau.
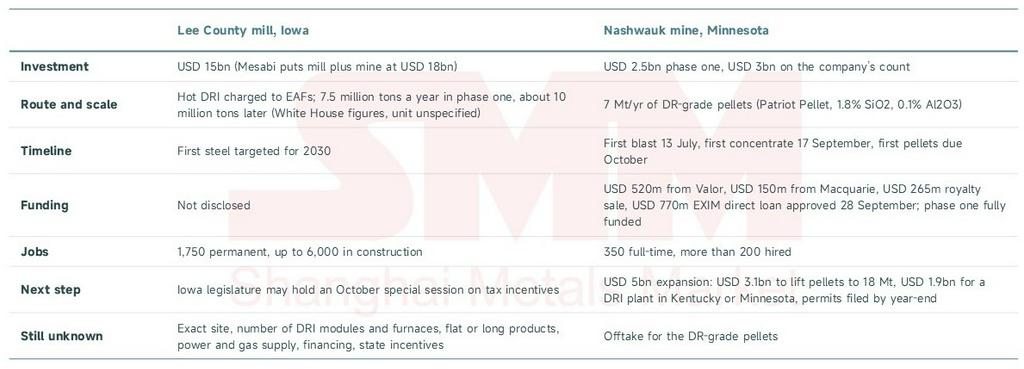
Une réserve avant d’aller plus loin. L’affirmation de la première nouvelle mine de minerai de fer américaine en 50 ans ne vaut que pour la taconite du Minnesota. Nashwauk se trouve sur le site de Butler Taconite, fermé en 1985 ; le groupe indien Essar a proposé le projet il y a environ 20 ans, son prédécesseur Essar Steel Minnesota a fait faillite en 2016, l’État a retiré ses baux miniers en 2021, une partie du terrain est revenue à Cleveland-Cliffs en 2023, et le procès antitrust de Mesabi contre Cliffs est toujours en cours. C’est un ancien projet qui a redémarré avant la hausse des droits de douane de 2025. Les droits de douane ont amélioré la rentabilité ; ils n’ont pas éliminé le risque d’exécution.
Quelles parties du tableau de bord résistent à une vérification des faits ?
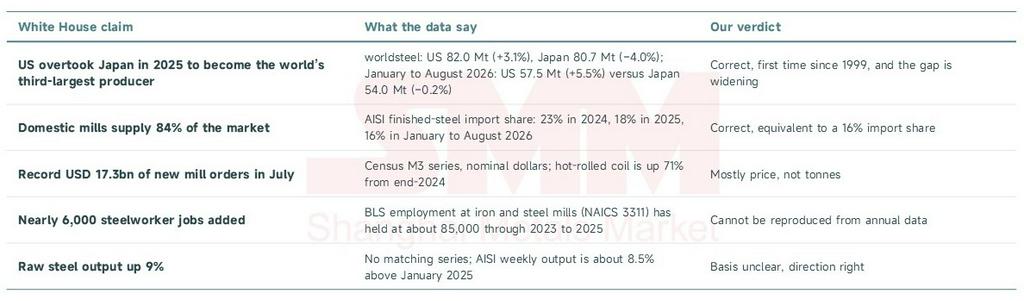
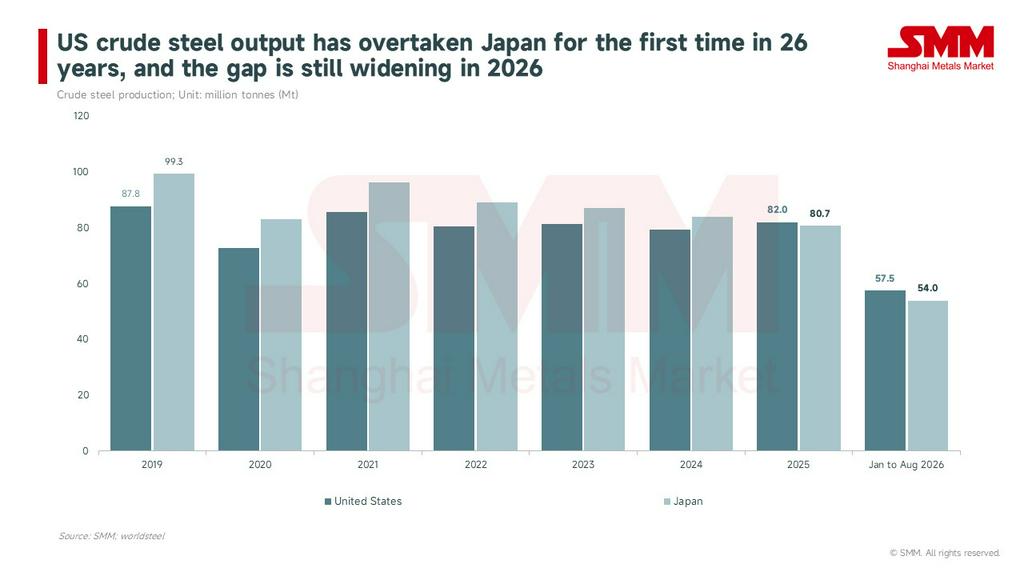
Nous avons vérifié chaque chiffre du communiqué. La production et la part des importations tiennent ; les commandes et les emplois doivent être pris avec des réserves.
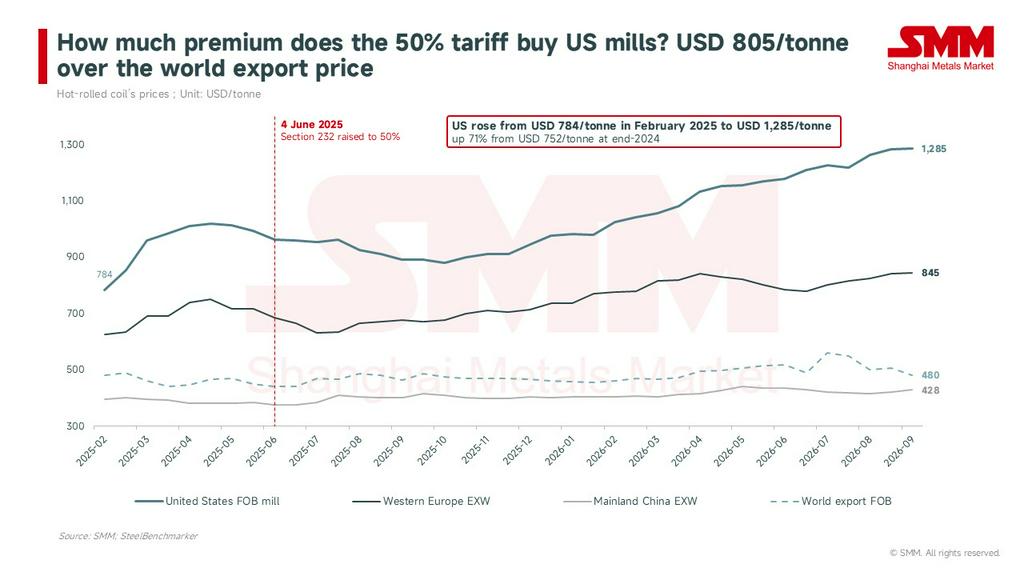
Le chiffre qui compte vraiment, c’est le prix. Le prix américain des bobines laminées à chaud de SteelBenchmarker, départ usine, était de 1 285 USD/tonne (1 166 USD/tonne courte) le 14 septembre, soit 71 % de plus qu’à la fin 2024 et 32 % de plus qu’à la fin 2025 ; le prix publié de Nucor a atteint 1 210 USD/tonne courte (environ 1 334 USD/tonne) fin septembre. Le même jour, l’Europe occidentale se situait à 845 USD/tonne départ usine, la Chine à 428 USD/tonne départ usine et le prix mondial à l’exportation à 480 USD/tonne FOB port d’exportation. Les États-Unis se situent 805 USD/tonne au-dessus du prix mondial à l’exportation. C’est la prime que le droit de douane de 50 % offre aux aciéries américaines, et c’est de là que vient la valeur « record » des commandes.
Les États-Unis ne manquent pas de minerai ; ils manquent de boulettes de qualité DR et de DRI
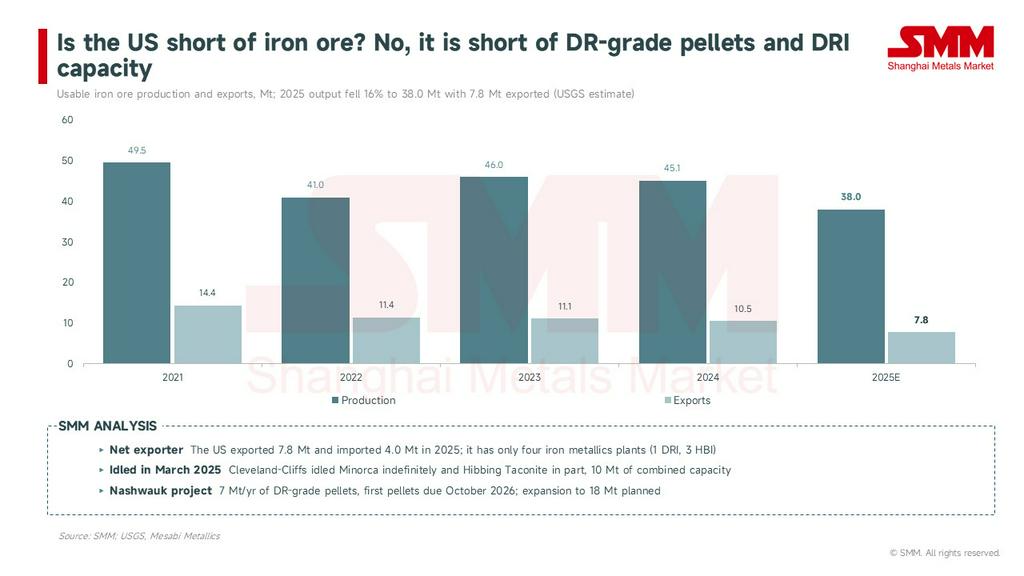
Sept dixièmes de l’acier brut américain proviennent de fours à arc électrique, de sorte que la contrainte à la relocalisation n’a jamais été la capacité de fusion. Il s'agit d'unités de fer. Côté ferraille, les exportations américaines sont tombées à 11,7 millions de tonnes en 2025, leur plus bas niveau depuis 2016, tandis que les importations ont augmenté à 4,1 millions de tonnes ; avec l'expansion des fours électriques et l'arrêt des hauts-fourneaux, la ferraille de première qualité reste rare, pourtant les prix de septembre n'ont progressé que modestement et les aciéries elles-mêmes jugent exceptionnel l'écart entre acier fini et ferraille. Côté minerai, les données de l'USGS indiquent une production utilisable en baisse de 16 % en 2025, à 38 millions de tonnes, après que Cleveland-Cliffs a mis Minorca à l'arrêt pour une durée indéterminée et partiellement Hibbing Taconite à partir de mars, retirant 10 millions de tonnes de capacité, et le pays a tout de même exporté 7,8 millions de tonnes. Les États-Unis sont exportateurs nets de minerai de fer. Ce qui leur manque, ce sont des boulettes pouvant alimenter directement une tour de réduction directe et la capacité de les transformer en fer préréduit : le pays ne compte que quatre usines de produits ferreux métallisés, une usine de réduction directe en Louisiane et des usines de briquettes de fer chaud dans l'Indiana, l'Ohio et le Texas.
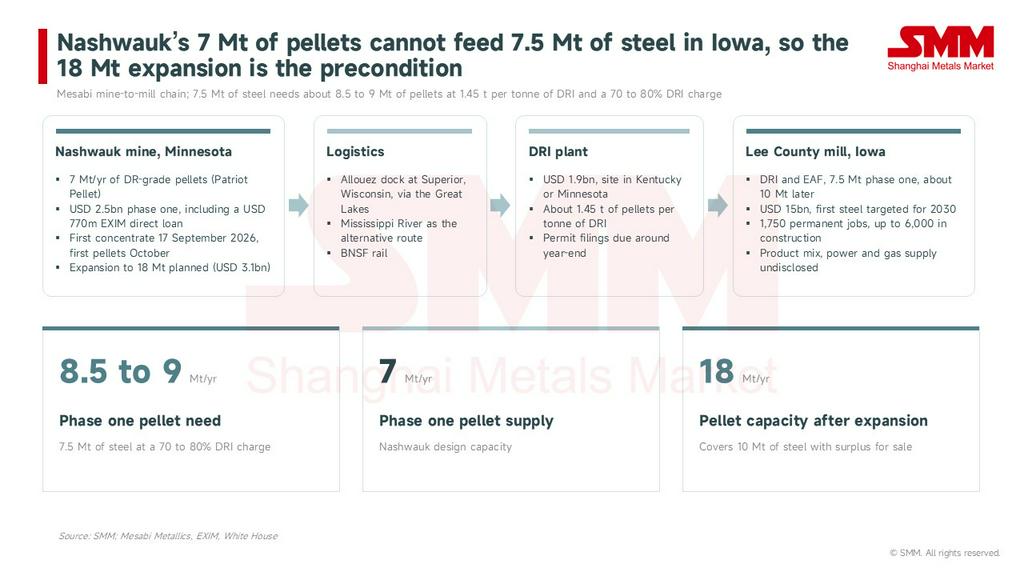
C'est précisément dans cette lacune que s'investit l'argent frais. U.S. Steel a annoncé en avril une usine de réduction directe de 1,9 milliard de dollars à Big River, alimentée par des boulettes de qualité réduction directe de Keetac ; le projet de 5,8 milliards de dollars de Hyundai Steel et POSCO en Louisiane, combinant réduction directe et four électrique, a posé sa première pierre en septembre pour un démarrage en 2029 ; et Mesabi veut gérer toute la chaîne, de la mine à l'aciérie. Un rapide calcul s'impose ici. À raison d'environ 1,45 tonne de boulettes par tonne de fer préréduit et d'une charge de 70 à 80 % de fer préréduit, la première phase de 7,5 millions de tonnes dans l'Iowa consommerait de 8,5 à 9 millions de tonnes de boulettes de qualité réduction directe par an, soit plus que les 7 millions de tonnes de Nashwauk. C'est pourquoi l'extension de 18 millions de tonnes de boulettes a dû être annoncée en même temps que l'aciérie. Le charbon est le maillon faible de ce scénario : la filière réduction directe-four électrique n'utilise pas de coke, le parc américain de hauts-fourneaux ne cesse de se réduire, et le charbon métallurgique « extrait en Amérique » est surtout destiné à l'exportation, tandis que les exportations totales de charbon des États-Unis sont tombées à 93 millions de tonnes courtes (environ 84 millions de tonnes) en 2025, le charbon métallurgique reculant de 11 %.
Quelle capacité va réellement voir le jour ?
En classant les projets annoncés par statut, la réponse est à peu près la suivante : environ 8,9 millions de tonnes sont engagées, et les 10,5 millions de tonnes seulement annoncées arriveront après 2030.
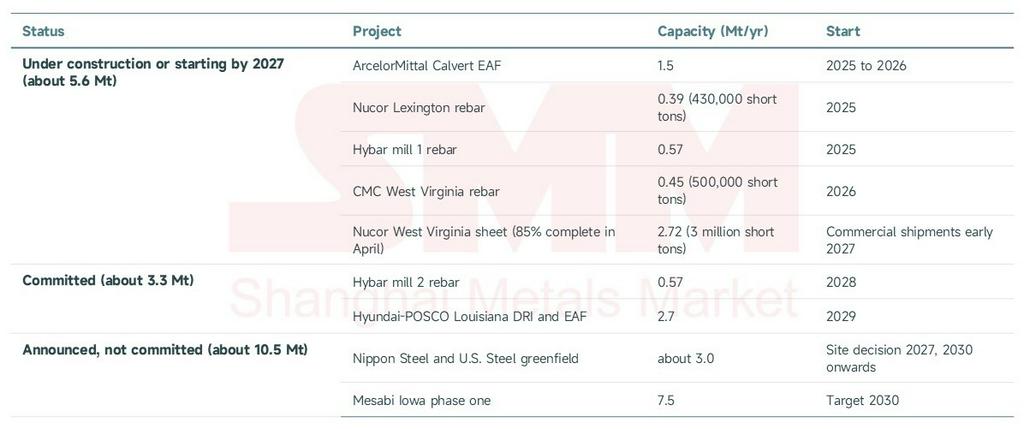
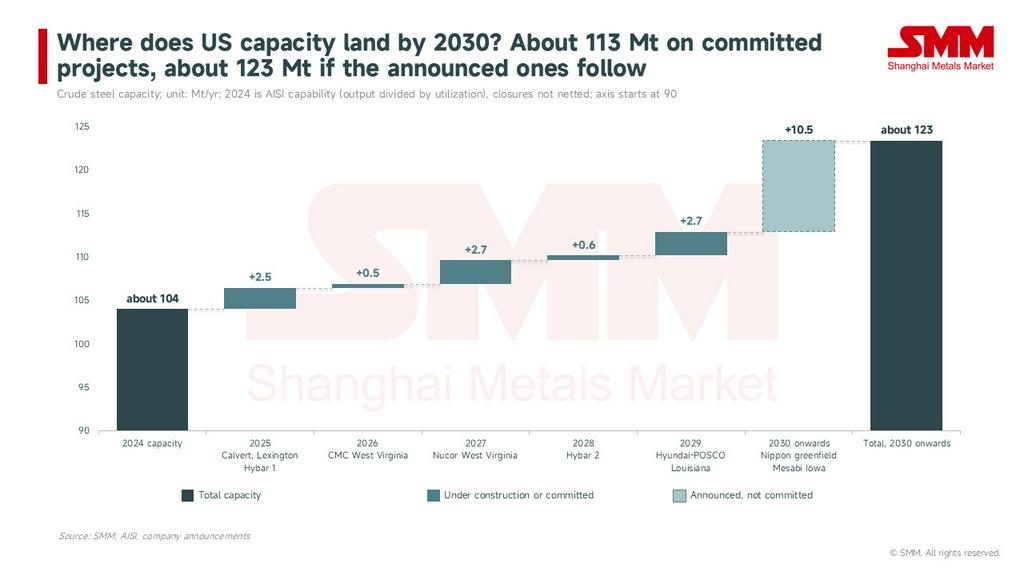
Les trois strates totalisent près de 20 millions de tonnes, soit plus de 80 % des importations américaines totales d'acier de 22,9 millions de tonnes en 2025 selon les données du recensement. Considérée comme un stock plutôt qu’un flux : à partir d’une capacité AISI d’environ 104 millions de tonnes en 2024 (production divisée par le taux d’utilisation), les projets certains d’ici 2030 portent la capacité à environ 113 millions de tonnes, et si l’usine greenfield de Nippon et Mesabi sont également livrés, elle approche 123 millions de tonnes, avant déduction des fermetures comme celle de Steelton de Cleveland-Cliffs. En regard, les perspectives d’avril de worldsteel ne prévoient qu’une croissance de la demande américaine de 1,7 % en 2026 et de 2,0 % en 2027. La logique des nouvelles capacités est donc la substitution aux importations, pas la demande, et les brames sont en première ligne : les États-Unis ont importé 5,96 millions de tonnes de produits semi-finis en 2025, principalement pour les relamineurs de Californie et d’Alabama, et une fois que la production nationale de brames par DRI-EAF montera en puissance, les brames brésiliennes seront les premières à être évincées.
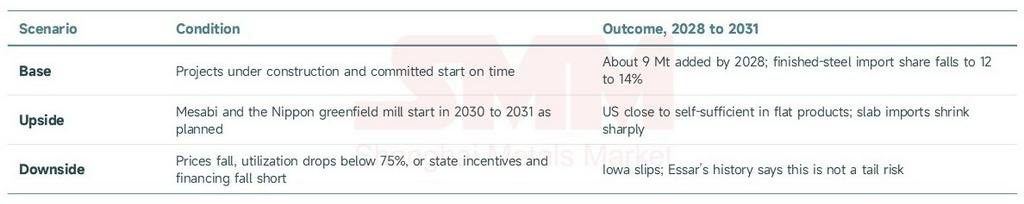
Pour les prix, cela joue dans les deux sens. Les nouvelles capacités à partir de 2027 réduiront progressivement la prime de 800 USD/tonne, mais tant que le droit de douane de 50 % subsiste, la parité d’importation reste fixée à environ 1,5 fois le prix mondial à l’exportation plus le fret, soit 800 à 850 USD/tonne. Le centre des prix américains baissera par rapport à 1 285 USD/tonne ; il ne reviendra pas aux niveaux mondiaux. Nous voyons trois scénarios :
Premier effet de débordement : qui le droit de douane de 50 % a-t-il tenu à l’écart ?
La réponse est un peu contre-intuitive : le Canada, le Brésil et le Mexique, pas la Corée ni le Japon. Le droit de douane de 50 % en vigueur depuis juin 2025 a mis fin à toutes les exemptions et quotas par pays, et les données du recensement pour le premier semestre 2026 montrent que les importations américaines en provenance du Canada, du Brésil, du Mexique et d’Allemagne ont toutes baissé d’environ 40 %, tandis que les importations en provenance de Corée du Sud ont augmenté de 37,4 % et celles du Japon de 9,8 % ; les volumes des deux périodes figurent dans le graphique 6. Sur le cumul de 12 mois de l’AISI jusqu’en août, la Corée a expédié 3,32 millions de tonnes (3,66 millions de tonnes courtes, +32 %) et le Vietnam 1,19 million de tonnes (+22 %).
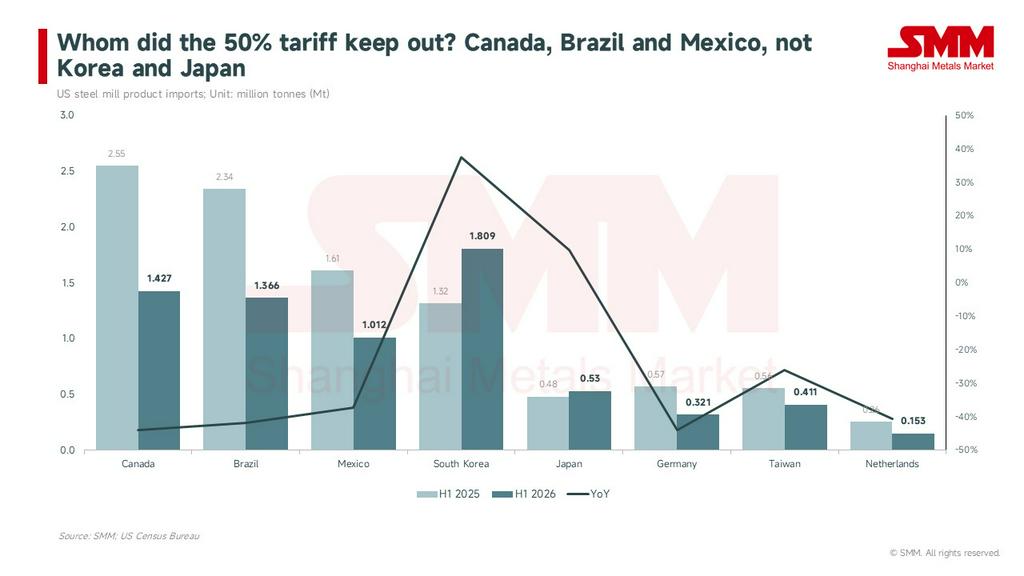
Le mécanisme est simple. Avec un taux unique, le coût FOB le plus bas franchit l’obstacle des 50 %. Les bobines laminées à chaud asiatiques à environ 500 USD/tonne FOB arrivent encore en dessous du prix intérieur américain après application du droit de douane, tandis que les aciéries canadiennes et mexicaines qui dépendaient de l’accès à l’AEUMC et les aciéries européennes à coûts élevés perdent. L’AISI a écrit au département du Commerce et à l’USTR le 28 septembre pour demander des mesures face à la poussée coréenne (145 300 tonnes de produits longs coréens en juillet, soit 6,6 fois le niveau de juillet 2024), et des affaires antidumping ciblées ou des quotas sont probablement la prochaine étape.
Les voisins nord-américains s’adaptent déjà. Stelco a annoncé le 28 septembre la mise à l'arrêt pour une durée indéterminée de ses lignes de finition à Hamilton et la suppression de 350 emplois, concentrant la production à Lake Erie Works ; Algoma a enregistré une perte nette de 96 millions CAD au deuxième trimestre après 1 000 licenciements en mars et a adopté une stratégie « Canada d'abord » et « tôles fortes d'abord » ; la Banque du Canada estime que les exportations canadiennes d'acier vers les États-Unis ont diminué de moitié. Les exportations brésiliennes de brames, à 4,435 millions de tonnes de janvier à août, sont stables par rapport à l'année dernière, mais les destinations se sont diversifiées, ArcelorMittal acheminant des brames vers ses usines européennes et commençant des ventes vers la Turquie.
Effet d'entraînement n° 2 : une chaîne de barrières et un prix à trois niveaux
L'acier évincé des États-Unis s'est d'abord dirigé vers l'UE, où les importations ont atteint un niveau record de 29 % du marché au troisième trimestre 2025, ce qui a conduit au Règlement européen sur la surcapacité sidérurgique (UE) 2026/1384, en vigueur depuis le 1er juillet. Depuis lors, les principaux marchés ont relevé leurs barrières presque en relais :
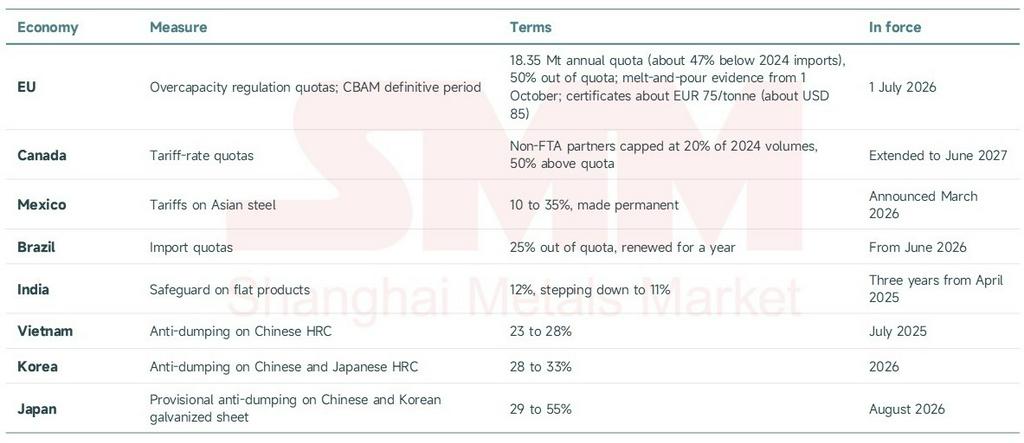
Le commerce mondial de l'acier se cloisonne sur le modèle américain tandis que l'OCDE évalue la surcapacité mondiale à 640 millions de tonnes en 2025, pour atteindre 745 millions de tonnes d'ici 2028. Il en résulte un prix à trois niveaux : les bobines laminées à chaud américaines à 1 285 USD/tonne FOB départ usine, l'Europe occidentale à 845 USD/tonne départ usine et le prix mondial à l'exportation à 480 USD/tonne FOB, et à mesure que les barrières de chaque région deviennent permanentes, la structure devient plus difficile à briser.
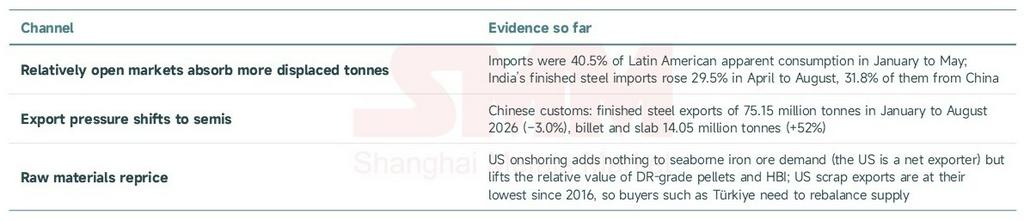
Pour les exportateurs chinois, l'effet direct est faible, avec 0,41 million de tonnes expédiées vers les États-Unis en 2025. Les effets indirects suivent trois axes :
Perspectives
« Extrait, fondu et coulé en Amérique » est une orientation, pas un événement. Le dividende de la forteresse américaine s'est déjà pleinement manifesté dans les prix : la prime de 805 USD/tonne est le rendement de la politique et la facture pour les utilisateurs américains en aval, et l'enquête d'août de l'ISM a indiqué que l'acier était en hausse de prix pour un dixième mois consécutif et en pénurie pour un deuxième. De 2026 à 2028, l'effet mondial est le détournement des échanges et une chaîne de barrières. À partir de 2029, avec le démarrage de Hyundai-POSCO, de l'usine DRI de Big River et éventuellement des usines entièrement nouvelles de Mesabi et Nippon, la dépendance américaine aux brames et tôles importées diminuera réellement ; le Brésil, la Corée, le Canada et le Mexique sont les premiers fournisseurs touchés, et les marchés asiatiques devront absorber davantage d'excédents enfermés dans la région.
La réalisation du projet de l'Iowa est la plus grande variable à partir de maintenant. Nous surveillons cinq indicateurs :
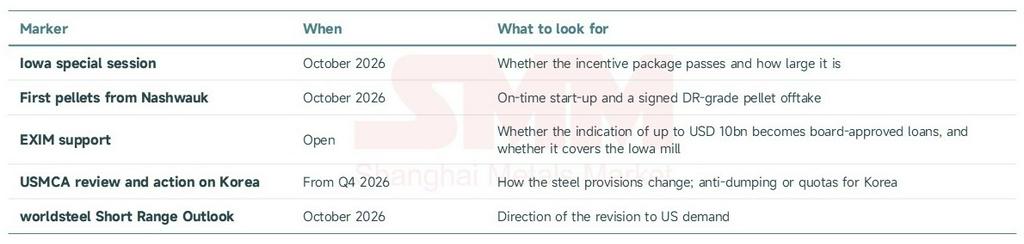
Sources : Maison-Blanche, Mesabi Metallics, EXIM, worldsteel, AISI, US Census Bureau, USGS, BLS, ISM, EUROFER, Commission européenne, OCDE, SteelBenchmarker, douanes chinoises ; compilation SMM.