SMM, 30 septembre –
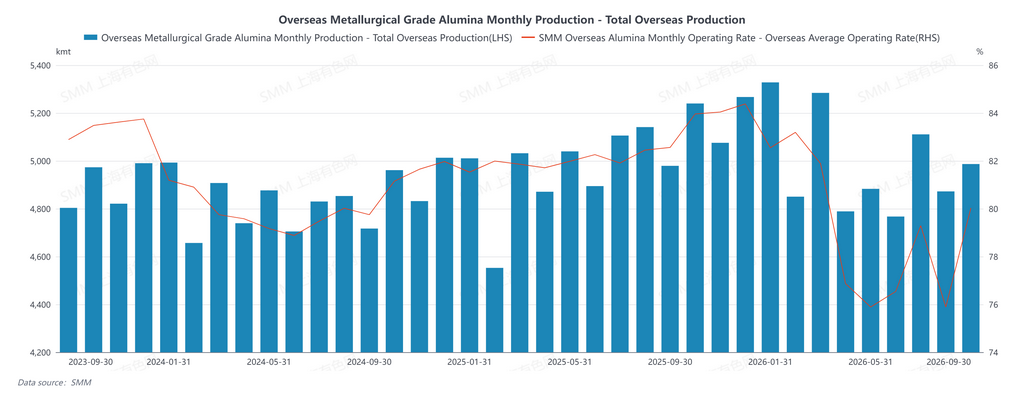
Selon les statistiques de SMM, la production totale d’alumine métallurgique à l’étranger en septembre 2026 a légèrement augmenté de 0,15 % en glissement annuel et a rebondi d’environ 2,3 % en glissement mensuel. L’offre de septembre a montré une reprise modérée, principalement portée par le retour à pleine capacité de l’usine Alunorte au Brésil en septembre après une réduction temporaire de production fin août, ainsi que par la montée en puissance continue d’Al Taweelah au Moyen-Orient. Toutefois, les perturbations régionales ne sont pas totalement éliminées : les conflits géopolitiques au Moyen-Orient se sont de nouveau intensifiés à la mi-septembre, et l’état de fonctionnement des alumineries de Bahreïn et du Qatar reste à observer. Globalement, la production de septembre a rebondi en glissement mensuel mais n’a que légèrement augmenté en glissement annuel, l’offre du marché conservant une tendance à la reprise.
Par région :
Amérique du Sud/Brésil : La raffinerie d’alumine Alunorte a continué de fonctionner à pleine capacité en septembre, contribuant à un mois complet de production. Les 100 000 à 120 000 tonnes de production temporairement réduites fin août en raison d’une interruption de l’approvisionnement en gaz naturel notifiée par le fournisseur de gaz CELBA ont été entièrement récupérées en septembre. Combinée au fonctionnement stable des autres raffineries d’alumine brésiliennes, la production sud-américaine a bondi de 28,8 % en glissement mensuel en septembre, devenant le principal moteur du rebond de la production à l’étranger. Après l’approbation par l’ANP d’Alunorte en tant qu’importateur indépendant de gaz naturel, la stabilité de son approvisionnement en matières premières a encore été renforcée.
Moyen-Orient : L’aluminerie Al Taweelah d’Emirates Global Aluminium poursuit son redémarrage. Au 22 août, environ 25 % des 1 262 cuves d’électrolyse de l’usine avaient été redémarrées, la production devant revenir aux niveaux d’avant l’accident d’ici le premier trimestre 2027. Les dépenses d’investissement liées au redémarrage s’élèvent à environ 400 millions de dollars américains, la plupart des dépenses devant être réalisées en 2026. La nouvelle usine de recyclage fonctionne actuellement à 10 % de sa charge, visant la pleine capacité d’ici la fin du quatrième trimestre. En septembre, la production de la région Autre Asie/Moyen-Orient a rebondi de 5,0 % en glissement mensuel, mais en raison de l’effet de base de l’accident de 2024, elle restait en baisse de 16,5 % en glissement annuel par rapport à septembre 2025. En outre, les conflits géopolitiques au Moyen-Orient se sont de nouveau intensifiés à la mi-septembre, et l’état de fonctionnement des alumineries du Moyen-Orient telles qu’Alba à Bahreïn et Qatalum au Qatar reste à observer.
Afrique/Guinée : La compagnie guinéenne de bauxite CBG voit de nouvelles possibilités de financement pour son projet de raffinerie d’alumine. Le ministère guinéen des Mines a récemment indiqué que des responsables avaient tenu des discussions avec la Société américaine de financement du développement international (DFC) et la Banque d’import-export des États-Unis concernant le projet de raffinerie prévu par CBG, ajoutant un canal de financement américain à la stratégie guinéenne d’expansion de la capacité nationale de transformation de la bauxite. Auparavant, les capitaux internationaux avaient longtemps été le principal soutien de la stratégie guinéenne de transformation de la bauxite — plusieurs entreprises asiatiques et européennes ont annoncé ces derniers mois des projets de développement de nouvelles usines de transformation liées à leurs mines en Guinée, avec des investissements estimés à environ 1 milliard de dollars américains chacun. CBG avait précédemment déclaré prévoir de commencer la construction de la raffinerie avant la fin de 2026 ; le gouvernement guinéen détient une participation de 49 % dans la coentreprise, tandis qu’Alcoa et Rio Tinto détiennent également des participations partielles en tant que partenaires. En outre, la réparation de la voie ferrée de Friguia s’est poursuivie en septembre, et les expéditions de bauxite depuis les principaux ports guinéens sont restées à un niveau élevé.
Inde : L’industrie de l’aluminium de l’Odisha a obtenu une garantie clé d’approvisionnement en matières premières. Le gouvernement de l’État a tenu une réunion avec les dirigeants de Vedanta et a promis de fournir de la bauxite locale pour la raffinerie d’alumine de Vedanta à Lanjigarh, dans le district de Kalahandi, et a discuté de l’accélération du projet d’investissement de 1 000 milliards de roupies (environ 10,42 milliards de dollars américains) proposé par Vedanta dans l’industrie de l’aluminium de l’État. Pour l’activité intégrée d’aluminium de Vedanta dans l’Odisha, la sécurisation de l’approvisionnement en bauxite est cruciale, car l’usine de Lanjigarh est sa principale base de production d’alumine ; cet engagement d’approvisionnement en matières premières intervient alors que l’État prévoit d’ajouter d’importantes capacités d’aluminium et d’alumine.
Indonésie/Russie : Rusal coopère avec une entreprise indonésienne pour construire une installation intégrée bauxite-alumine. Le président indonésien a confirmé le partenariat lors du Forum économique oriental (EEF-2026). Rusal avait précédemment signé un protocole d’accord de coopération avec la société indonésienne PT Arbaya Energi. En outre, Rusal étudie la vente de son activité de bauxite et d’alumine Windalco en Jamaïque, y compris la raffinerie d’alumine d’Ewarton à Sainte-Catherine, les mines de bauxite et le terminal maritime de Port Esquivel, et pourrait également couvrir ses actifs de bauxite au Guyana. Selon le rapport annuel de Rusal, ses opérations jamaïcaines ont récemment produit 1,565 million de tonnes de bauxite et 396 000 tonnes d’alumine, la production d’alumine représentant moins de 6 % de la production totale de Rusal.
Pour octobre, les perturbations du côté de l’offre d’alumine métallurgique à l’étranger ne sont pas totalement éliminées : un producteur d’alumine en Australie a mis en œuvre des réductions de production, pesant continuellement sur la production de la région ; si les conflits géopolitiques au Moyen-Orient s’aggravent à nouveau et que le détroit d’Ormuz est bloqué, la production d’alumine du Moyen-Orient et les coûts mondiaux de transport subiront des pressions supplémentaires. Cependant, le maintien de la pleine capacité d’Alunorte au Brésil et la poursuite du redémarrage d’Al Taweelah au Moyen-Orient continueront d’apporter une offre supplémentaire stable. Globalement, la production d’alumine métallurgique à l’étranger en octobre devrait rester dans la fourchette de 4,98 à 5,02 millions de tonnes, l’offre du marché devant globalement rester abondante.