SMM, 30 septembre :
Selon les données de SMM, à mercredi de cette semaine, l'indice SMM de l'alumine s'établissait à 2 669,17 yuans/tonne, en baisse de 2,42 yuans/tonne par rapport à jeudi dernier. Dans le Shandong, les prix étaient de 2 630 à 2 710 yuans/tonne, en baisse par rapport à jeudi dernier ; dans le Henan, les prix étaient de 2 670 à 2 740 yuans/tonne, en baisse par rapport à jeudi dernier ; dans le Shanxi, les prix étaient de 2 670 à 2 720 yuans/tonne, en baisse par rapport à jeudi dernier ; dans le Guangxi, les prix étaient de 2 580 à 2 630 yuans/tonne, stables par rapport à jeudi dernier ; dans le Guizhou, les prix étaient de 2 710 à 2 760 yuans/tonne, en baisse par rapport à jeudi dernier.
Marchés hors de Chine : Au 30 septembre 2026, le prix FOB de l'alumine en Australie-Occidentale était de 355 $/tonne, avec un fret maritime de 35,95 $/tonne et un taux de vente USD/CNY d'environ 6,72. Cela correspond à un prix de vente externe d'environ 3 050,18 yuans/tonne dans les principaux ports chinois, soit 381,01 yuans/tonne au-dessus du prix de l'indice de l'alumine. Deux transactions au comptant d'alumine à l'étranger ont été signalées cette semaine, avec les détails suivants :
(1) Le 30 septembre 2026, 30 000 tonnes d'alumine ont été échangées à l'étranger à 369 $/tonne FOB Australie-Occidentale pour une expédition en novembre.
(2) Le 28 septembre 2026, 30 000 tonnes d'alumine ont été échangées à l'étranger à 363 $/tonne FOB Australie-Occidentale pour une expédition fin octobre.
Selon les données de SMM, à mercredi de cette semaine, la capacité totale de production d'alumine de qualité métallurgique en Chine était de 119,62 millions de tonnes/an, avec une capacité en exploitation de 92,44 millions de tonnes/an. Le taux d'exploitation hebdomadaire national de l'alumine de qualité métallurgique a augmenté de 0,39 point de pourcentage en glissement hebdomadaire pour atteindre 77,28 %. Parmi les régions, le taux d'exploitation hebdomadaire de l'alumine dans le Shandong a baissé de 3,76 points de pourcentage en glissement hebdomadaire pour atteindre 85,44 % ; le taux d'exploitation hebdomadaire de l'alumine dans le Shanxi a augmenté de 1,76 point de pourcentage en glissement hebdomadaire pour atteindre 74,24 % ; le taux d'exploitation hebdomadaire de l'alumine dans le Henan a baissé de 5,00 points de pourcentage en glissement hebdomadaire pour atteindre 54,83 % ; le taux d'exploitation hebdomadaire de l'alumine dans le Guangxi a augmenté de 2,65 points de pourcentage en glissement hebdomadaire pour atteindre 82,10 % ; le taux d'exploitation hebdomadaire de l'alumine dans le Guizhou a augmenté de 3,17 points de pourcentage en glissement hebdomadaire pour atteindre 84,50 %.
Sur le marché au comptant, une transaction a été conclue cette semaine. Un acheteur basé au Xinjiang a acheté 10 000 tonnes d'alumine au comptant à un prix livré de 2 960 yuans/tonne.
Cette semaine, le stock total d'alumine en Chine a augmenté de 106 000 tonnes pour atteindre 7,479 millions de tonnes, le rythme de constitution des stocks s'accélérant. Par segment : les stocks de matières premières des fonderies d'aluminium ont augmenté de 66 600 tonnes pour atteindre 3,5592 millions de tonnes, la volonté de réapprovisionnement en aval s'améliorant avant les vacances ; les stocks de produits finis des raffineries d'alumine ont augmenté de 32 200 tonnes pour atteindre 1,3157 million de tonnes, continuant de s'accumuler dans un contexte de production élevée ; les stocks portuaires ont légèrement diminué de 5 000 tonnes pour atteindre 961 000 tonnes, se stabilisant globalement ; les stocks en transit et sur plateforme ont augmenté de 11 000 tonnes pour atteindre 1,402 million de tonnes ; les stocks sous warrant ont légèrement augmenté pour atteindre 240 900 tonnes. Par secteur, la production hebdomadaire nationale d'alumine était de 1,773 million de tonnes cette semaine, en hausse de 9 000 tonnes par rapport à la semaine précédente, la croissance provenant principalement de la libération continue de nouvelles capacités au Guangxi, couplée à la reprise complète des entreprises du Shanxi précédemment affectées par des problèmes de bassins de boue rouge, tandis que les taux d'exploitation au Shandong et au Henan ont quelque peu reculé, maintenant une offre globale élevée. En septembre, la production nationale d'alumine de qualité métallurgique a augmenté de 0,7 % en glissement mensuel, intensifiant davantage l'excédent offre-demande. Les prix à terme se sont consolidés sur une note faible à des niveaux bas avec une contraction des volumes avant les vacances, tandis que les tendances des contrats à terme et du comptant ont quelque peu divergé, l'activité de négociation sur le marché a diminué, et les positions longues et courtes sont devenues prudentes et attentistes. Les fonderies d'aluminium en aval ont principalement acheté selon leurs besoins avec un léger réapprovisionnement en matières premières avant les vacances, sans stockage concentré observé. À l'avenir, SMM s'attend à ce que la capacité opérationnelle d'alumine de qualité métallurgique en octobre soit d'environ 93,44 millions de tonnes, avec une capacité existante maintenue à 119,62 millions de tonnes/an, et le taux d'exploitation hebdomadaire devrait continuer d'augmenter pour atteindre environ 78 %. Aucun plan de maintenance ou de réduction de production n'a été signalé par les entreprises jusqu'à présent, et à l'approche de l'hiver, les fonderies d'aluminium commenceront progressivement à constituer des stocks, de sorte que la pression de l'offre devrait continuer d'augmenter. Du côté des stocks, la production élevée et le stockage en aval se compenseront mutuellement, et le stock total national d'alumine devrait poursuivre sa tendance à la constitution après les vacances. Du côté des prix, l'excédent offre-demande restant inchangé et les moteurs de hausse étant limités, les prix au comptant devraient rester stables avec de légères fluctuations orientées à la baisse.
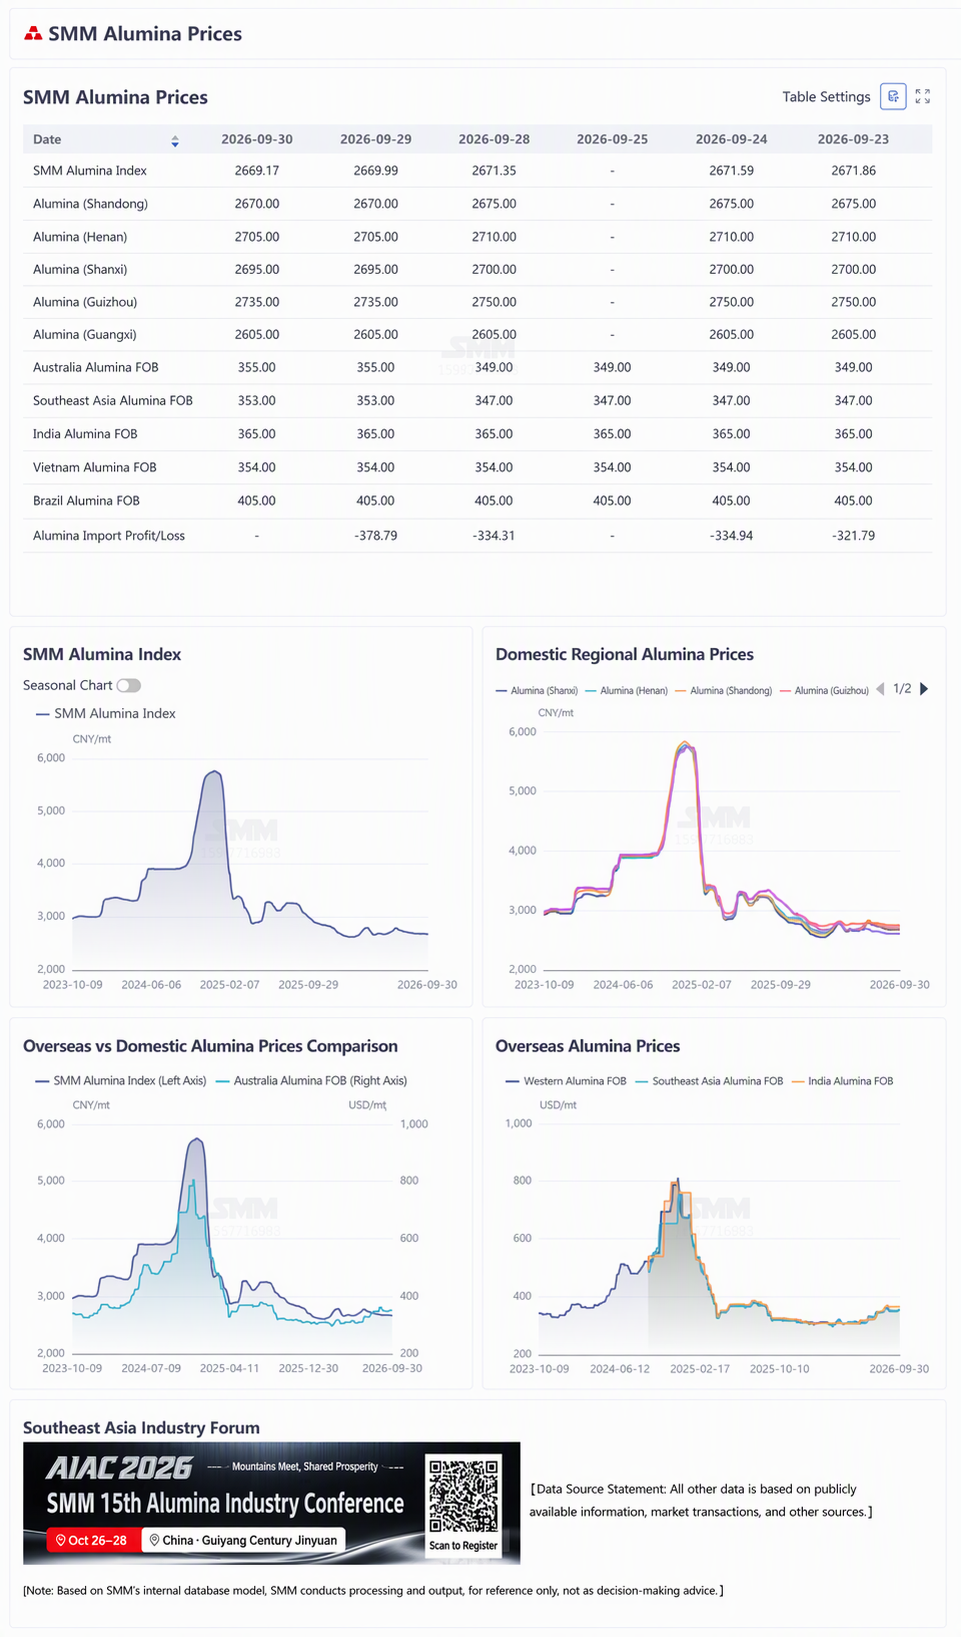
[Toutes les données autres que les informations publiques sont traitées par SMM sur la base d'informations publiques, de communications avec le marché et de modèles de base de données internes de SMM, et sont fournies à titre de référence uniquement et ne constituent pas des conseils décisionnels.]