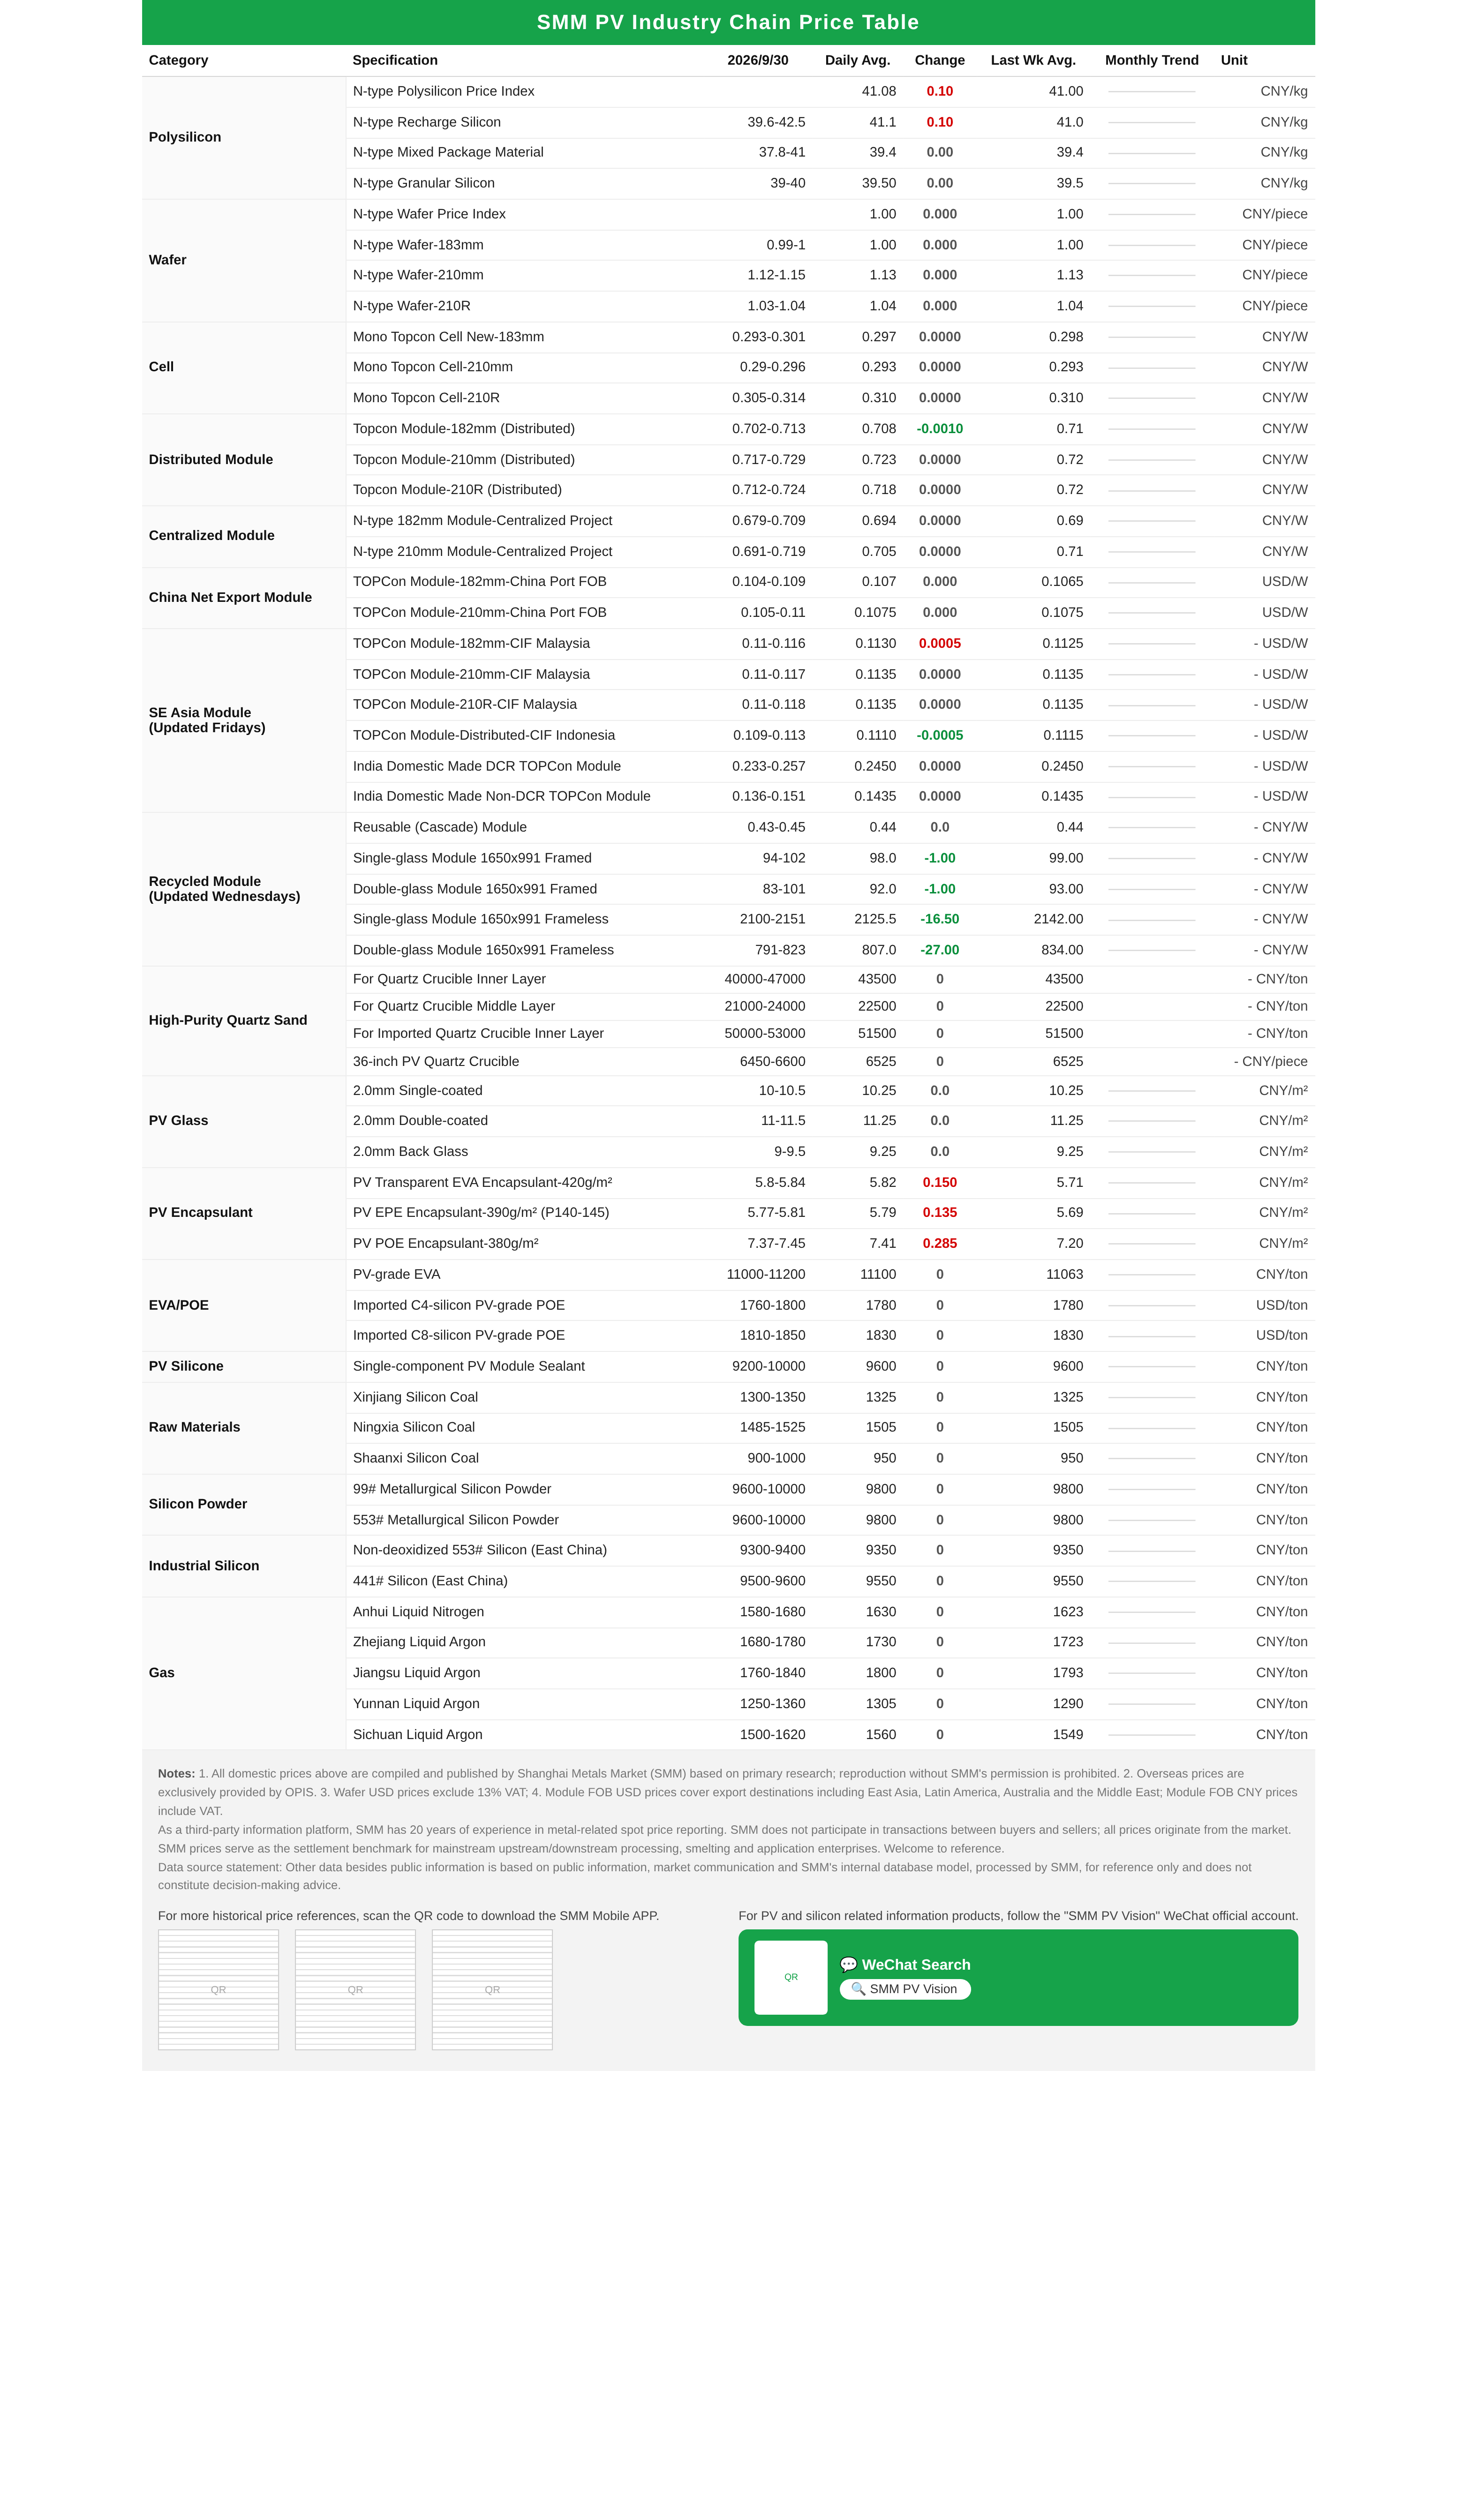
Polysilicium : Cette semaine, l'indice des prix du polysilicium s'établissait à 41,08 yuans/kg, le polysilicium de type N pour recharge étant coté entre 39,6 et 42,5 yuans/kg et le polysilicium granulaire entre 39 et 40 yuans/kg. Les cotations du marché ont légèrement progressé cette semaine, principalement portées par des transactions de gros volumes conclues par quelques acteurs de premier plan dans la seconde moitié de la semaine. Le nombre de transactions est resté faible et un sentiment d'attentisme a persisté entre l'amont et l'aval. Les attentes de réduction de la production de polysilicium en octobre sont importantes, avec une baisse attendue de près de 20 % en glissement mensuel, principalement en raison des réunions sur les réductions de production et de la saison sèche. Les réductions sont concentrées dans le Sud-Est, en Mongolie-Intérieure et au Xinjiang.
Plaquettes : Les prix des plaquettes sont restés stables cette semaine. Les plaquettes de type N 183 étaient cotées entre 0,994 et 1,002 yuan/pièce, les plaquettes 210R entre 1,026 et 1,044 yuan/pièce et les plaquettes 210 mm entre 1,119 et 1,145 yuan/pièce. À l'approche des congés, la constitution de stocks avant les fêtes s'est largement achevée, avec un fort sentiment d'attentisme des deux côtés et un recul de l'activité réelle des transactions sur le marché. Dans l'ensemble, les prix des plaquettes devraient rester stables à court terme. À l'avenir, il conviendra de suivre l'évolution des prix du polysilicium, la reprise des achats en aval après les congés et le rythme de résorption des stocks de plaquettes.
Cellules solaires : Le marché des cellules solaires a été globalement stable cette semaine. Les producteurs ont largement maintenu leurs cotations avant les congés, tandis que l'offre du secteur a continué de se contracter. Cependant, la demande du côté des modules a montré une divergence structurelle, avec une libération limitée de la demande rigide globale des modules, et le bras de fer entre l'amont et l'aval a persisté. Le marché dans son ensemble a été dominé par un sentiment de stabilité des prix avant les congés, conservant une tendance de consolidation et de stabilité à court terme, bien que les fondamentaux aient varié selon les dimensions. Le sentiment du marché avant les congés était prudent, les prix des cellules solaires de toutes dimensions étant essentiellement stables et les fluctuations minimes. Les fondamentaux par dimension ont divergé nettement : les prix des cellules 183 sont restés stables dans la fourchette de 0,293 à 0,301 yuan/W, avec une demande faible tant en Chine qu'à l'étranger et des transactions globalement atones ; les prix des cellules 210R sont restés dans la fourchette de 0,305 à 0,314 yuan/W, soutenus uniquement par les commandes à l'exportation hors de Chine, affichant une résistance des prix relativement forte, mais à ces niveaux élevés actuels, les producteurs nationaux de modules ont montré une acceptation insuffisante et des achats prudents, d'où des ventes intérieures faibles et une configuration claire de « stabilité hors de Chine, faiblesse en Chine » ; les prix des cellules 210N ont reculé dans la fourchette de 0,29 à 0,296 yuan/W, bénéficiant d'une constitution de stocks concentrée avant les congés par les producteurs de modules en aval, avec une demande nettement améliorée. À ce stade, les entreprises en aval du module ne stockent sélectivement que du 210N, tandis que la plupart restent globalement dans une attitude attentiste. Les négociations de prix entre l'amont et l'aval se poursuivent, et avec un fort sentiment de marché avant les fêtes pour maintenir la stabilité, les prix des cellules solaires de toutes tailles devraient rester stables à court terme. L'offre du secteur a continué de se contracter, la production globale de septembre ayant nettement reculé par rapport à août. Pour octobre, les calendriers de production du secteur devraient encore baisser. D'une part, plusieurs producteurs prévoient de profiter des congés de la fête nationale pour des arrêts de maintenance des lignes de production ; d'autre part, certaines entreprises poursuivent la transformation technologique et la modernisation des lignes. Avec ces deux facteurs de réduction combinés, l'offre globale du secteur poursuivra sa tendance baissière, allégeant progressivement la pression sur l'offre. Cette semaine, les stocks de cellules solaires ont continué de reculer légèrement. Le stockage avant les fêtes, associé au soutien de la demande étrangère, a entraîné une phase de déstockage à l'échelle du secteur, avec une nette divergence structurelle selon les tailles. Parmi elles, le 210R a continué de se déstocker grâce aux commandes d'exportation, les stocks des producteurs restant tendus et la pression sur les stocks étant la plus faible. Le 210N a bénéficié de la libération de la demande de réapprovisionnement avant les fêtes des modules nationaux, avec un rythme d'expéditions amélioré et de solides performances de déstockage. Le 183 a connu une demande globale médiocre en Chine et à l'étranger, avec une efficacité de vente relativement faible et une vitesse de déstockage plus lente. Dans l'ensemble, la pression sur les stocks avant les fêtes s'est allégée par phases, mais cette vague de déstockage a été portée par des effets de fêtes à court terme. Après les fêtes, la demande de réapprovisionnement en aval devrait s'estomper et les achats revenir à des niveaux médiocres, laissant un risque élevé de nouvelle accumulation des stocks du secteur, ce qui reste une variable clé du marché à suivre à l'avenir.
Modules en Chine : lors de la dernière semaine de septembre, les prix des modules en Chine ont enfin stoppé la baisse du niveau central des prix observée les semaines précédentes, les cotations de toutes les spécifications étant globalement stables. Côté distribution, les prix indicatifs des entreprises sont restés inchangés. Parmi les six spécifications, seul le 182 mm a légèrement reculé de 0,001 yuan/W à 0,7075 yuan/W, les autres restant stables. Le soutien des coûts a verrouillé la baisse des prix, une consolidation à court terme devant persister et aucun mouvement baissier tendanciel n'étant probable. Côté centralisé, après les baisses concentrées de la semaine dernière, le marché est passé à une attitude attentiste. Les cotations des trois spécifications sont restées stables cette semaine, les livraisons étant toujours dominées par l'exécution des commandes antérieures. La légère amélioration de la demande ne s'est pas encore traduite par une élasticité des prix. À ce jour, le prix moyen du module Topcon chinois de 182 mm (distribué) est de 0,7075 yuan/W ; le module Topcon de 210 mm (distribué) est à 0,723 yuan/W ; le module Topcon 210R (distribué) est à 0,718 yuan/W ; le module Topcon 210R haute puissance (distribué) est à 0,757 yuan/W ; le module BC 210R (distribué) est à 0,7635 yuan/W ; le module HJT de 210 mm (distribué) est à 0,732 yuan/W. Côté centralisé, le prix du module 182 est de 0,694 yuan/W, celui du module 210 de 0,705 yuan/W et celui du module 210R de 0,7 yuan/W. En ce qui concerne les stocks, le déstockage de fin de mois s'est quelque peu accéléré. Les stocks de produits finis des fabricants nationaux de modules sont tombés sous les 27 GW, en baisse continue depuis la mi-septembre. Les stocks devraient rebondir pendant les vacances en raison de la réduction des achats en aval, mais devraient continuer à baisser après les vacances sous l'effet des livraisons groupées centralisées.
Exportations FOB de modules :
Cette semaine, les prix FOB à l'exportation des modules sont restés globalement stables. Les demandes et les transactions sur le marché se sont encore ralenties. La plupart des fabricants n'ont pas l'intention d'ajuster leurs prix pour le moment, les commandes réelles étant principalement négociées au cas par cas avec des volumes limités. L'offre à bas prix actuelle se concentre sur les stocks de 610-625 W et certains produits de qualité non standard, avec des prix de transaction individuels tombant à 0,103-0,104 $/W, ce qui a un certain impact sur les marchés sensibles aux prix. Les modules TOPCon haute puissance ont globalement conservé leur prime, seuls quelques produits au-dessus de 645 W ayant vu leurs cotations légèrement réduites de 0,001 $/W ; les prix des modules BC sont restés stables. Pour octobre, les cotations des grands fabricants devraient rester largement stables, tandis que certains fabricants de second rang pourraient tenter de modestes hausses de prix. Toutefois, avant l'entrée en vigueur des nouvelles normes nationales en Chine, la pratique consistant à sacrifier les marges pour obtenir des commandes ne devrait pas s'atténuer complètement. À ce jour, les prix FOB à l'exportation des modules photovoltaïques sont les suivants : modules TOPCon 182 mm à 0,104–0,109 $/W, modules 210 mm à 0,105–0,110 $/W et modules 210R à 0,105–0,110 $/W ; modules TOPCon 210R haute puissance à 0,110–0,116 $/W ; modules BC 210R (66/72 cellules) à 0,115–0,126 $/W et modules BC 54 cellules à 0,131–0,142 $/W.
Module CIF Asie du Sud-Est :
Cette semaine, le marché des modules en Asie du Sud-Est a continué d'évoluer latéralement. Certains distributeurs ont continué à écouler leurs stocks de modules de 620 W et moins à bas prix, la concurrence sur les ventes de produits de faible puissance restant relativement marquée ; la demande pour les modules standard et haute puissance était relativement faible, tandis que les achats des utilisateurs finaux restaient dominés par de petites commandes à bas prix, ce qui limitait la croissance globale des volumes de transactions. À ce jour, les prix CIF des modules TOPCon sur les marchés d'Asie du Sud-Est sont les suivants :
En Malaisie, les prix CIF des modules 182 mm étaient de 0,110 à 0,116 $/W, les modules 210 mm à 0,110 à 0,117 $/W et les modules 210R à 0,110 à 0,117 $/W ;
En Indonésie, les prix CIF des modules TOPCon distribués étaient de 0,109 à 0,113 $/W ;
En Thaïlande, les prix CIF des modules 182 mm étaient de 0,109 à 0,115 $/W, les modules 210 mm à 0,109 à 0,116 $/W et les modules 210R à 0,109 à 0,116 $/W ;
Au Vietnam, les prix CIF des modules 182 mm étaient de 0,107 à 0,113 $/W, les modules 210 mm à 0,107 à 0,114 $/W et les modules 210R à 0,107 à 0,114 $/W.
Par marché, la Malaisie n'a vu conclure qu'un petit nombre de commandes à bas prix, la croissance globale des achats n'étant toujours pas évidente ; le marché indonésien a continué d'attendre la libération de la demande des projets. Selon SMM, les dernières directives des projets PLN exigent une qualification Tier 1 pour les modules, ce qui signifie que les projets concernés doivent en principe utiliser des modules fournis par des fabricants Tier 1. Il convient de prêter attention à la manière dont cette exigence est mise en œuvre dans les appels d'offres spécifiques. Le volume des transactions sur le marché thaïlandais est resté limité ; si le projet PDP 2026 est officiellement mis en œuvre, ses plans d'installation et ses dispositions de projet deviendront un moteur important de la demande locale. Le marché vietnamien a continué de fonctionner de manière stable.
Modules en Inde : Cette semaine, le marché indien des modules a connu des changements globalement limités, les modules DCR et non-DCR continuant d'évoluer sur une double voie et les prix restant stables. À ce jour, les prix des modules TOPCon DCR fabriqués en Inde sont de 0,233 à 0,257 $/W, tandis que les prix des modules TOPCon non-DCR sont de 0,136 à 0,151 $/W. Les modules DCR continuent d'être soutenus par la demande de livraison des projets locaux en fin d'année, tandis que la demande externe pour les modules non-DCR maintient un certain élan, sans changement notable du rythme des transactions sur le marché. Côté stocks, le stock de modules DCR en Inde a légèrement reculé à 13,48 GW, et le stock de cellules solaires DCR a encore diminué à 3,62 GW. Il est entendu qu’après l’entrée en vigueur de la nouvelle « politique de la section 232 » des États-Unis, son impact devrait se transmettre progressivement aux commandes et aux expéditions de modules en Inde. Avec le contrôle des volumes d’importation et un examen plus strict des libérations de volumes anormales, les entreprises pourraient devenir progressivement plus prudentes quant au rythme de constitution de stocks pour les États-Unis. Par la suite, la demande d’exportation des modules non DCR de l’Inde vers les États-Unis pourrait subir certaines pressions.
Modules Europe :
Cette semaine, le marché européen des modules a poursuivi sa tendance de reprise modérée, les transactions restant dominées par le réapprovisionnement urgent et les petites commandes de distribution, tandis que la concurrence à bas prix pour les grandes commandes centralisées ne s’est pas encore apaisée. Certains distributeurs ont continué d’écouler les stocks de 610–625 W. Dans un contexte de rentabilité médiocre des projets, les produits en stock à bas prix devraient peser sur les expéditions de certains modules conventionnels, tandis que la plupart des grands producteurs ont maintenu des prix stables. Le salon Solar & Storage Live à Birmingham, au Royaume-Uni, s’est également terminé la semaine dernière. Le salon n’a pas encore généré de commandes supplémentaires notables à grande échelle, mais, portée par les politiques, la demande du marché distribué britannique a affiché une croissance marginale cette année, et la performance des expéditions des canaux de distribution locaux a été globalement plutôt bonne. Les prix de transaction réels étaient similaires à ceux des autres grands marchés européens, n’offrant encore qu’un soutien limité aux prix globaux hors de Chine. À ce jour, les prix DDP sortie d’entrepôt à Rotterdam des modules TOPCon sont les suivants : modules distribués 210R (48 cellules) à 0,1084–0,1170 €/W, modules distribués 210R (66/72 cellules) à 0,1017–0,1117 €/W ; modules centralisés 210R (66/72 cellules) à 0,0993–0,1092 €/W, et modules centralisés 210 mm (66/72 cellules) à 0,0997–0,1096 €/W. Sur la base des prix moyens par version, les prix d’entrepôt au Portugal et en Grèce sont tous deux environ 2,2 %–2,4 % plus élevés qu’à Rotterdam.
Utilisateur final : Cette semaine, les modules photovoltaïques ont affiché une situation de baisse des prix et de recul des volumes. Selon les statistiques de SMM, du 21 au 27 septembre 2026, les entreprises nationales ont remporté des appels d’offres pour 41 projets de modules photovoltaïques, avec un prix moyen pondéré hebdomadaire de 0,71 yuan/W, en baisse de 0,02 yuan/W par rapport à la période statistique précédente ; la capacité totale d’approvisionnement attribuée s’élevait à 1 291,42 MW, soit une diminution de 4 153,02 MW par rapport à la période statistique précédente.
Selon l’analyse de SMM, la principale capacité attribuée au cours de la période statistique actuelle se situait dans la fourchette de 200 MW à 500 MW, représentant 87,50 % de la capacité totale attribuée divulguée. Les conditions spécifiques de chaque fourchette de capacité sont les suivantes :
pour la tranche de 0 MW à 1 MW, il y a eu 7 projets, représentant 0,17 % de la capacité, avec un prix moyen de 0,705 yuan/W ;
pour la tranche de 1 MW à 6 MW, il y a eu 5 projets, représentant 0,83 % de la capacité, le prix moyen n’étant pas divulgué ;
pour la tranche de 6 MW à 50 MW, il y a eu 4 projets, représentant 3,78 % de la capacité, avec un prix moyen de 0,873 yuan/W ;
pour la tranche de 50 MW à 100 MW, il y a eu 1 projet, représentant 7,73 % de la capacité, avec un prix moyen de 0,688 yuan/W ;
pour la tranche de 200 MW à 500 MW, il y a eu 4 projets, représentant 87,50 % de la capacité, le prix moyen n’étant pas divulgué.
Selon l’analyse de SMM, le prix moyen pondéré pour la période statistique actuelle était de 0,71 yuan/W, en baisse de 0,02 yuan/W par rapport à la semaine précédente.
En ce qui concerne la capacité totale d’approvisionnement attribuée, la semaine a enregistré 1 291,42 MW, soit une diminution de 4 153,02 MW par rapport à la période statistique précédente. La raison principale est que deux projets d’approvisionnement-cadre ont été ouverts au cours de la période statistique précédente : la tranche de 3 000 MW du projet « China Railway Construction Network Information Technology Co., Ltd. 2026-2027 PV Module » attribuée à TrinaSolar Co., Ltd., ainsi que la tranche 1 de 1 000 MW du projet « China South-to-North Water Diversion Group Co., Ltd. 2026-2027 PV Module » attribuée à TrinaSolar Co., Ltd. à 0,710 yuan/W, et la tranche 2 de 300 MW du même projet attribuée à LONGi Solar Technology Co., Ltd. à 0,782 yuan/W.
En termes de répartition régionale, Shanghai a enregistré la capacité attribuée la plus élevée cette semaine, représentant 68,37 % du total, suivie de la province du Jiangsu et de la province de l’Anhui, qui représentaient respectivement 19,97 % et 7,73 % du total.
Au cours de la période statistique (du 21 septembre au 27 septembre), les principales informations d’attribution étaient les suivantes :
Dans le projet « Malaysia EDRA Selangor 300MWac PV EPC Project PV Module », Tongwei Co., Ltd. s’est vu attribuer deux tranches totalisant 600 MW.
Dans le cadre du projet « Philippines Tuy 283MW PV Project PV Module », LONGi Solar Technology Co., Ltd. s'est vu attribuer 283 MW de modules photovoltaïques.
Dans le cadre du projet « Jiangsu Huadian Yizheng Chenji 100MW Fishery-Solar Hybrid Project and Jiangsu Huadian Yizheng Liuji 100MW Fishery-Solar Hybrid Project Module Procurement », Zhejiang AIKO Solar Energy Technology Co., Ltd. s'est vu attribuer 246,99 MW de modules photovoltaïques.
Verre photovoltaïque : en septembre, les prix du verre photovoltaïque n'ont pas réussi à maintenir le rythme de hausse précédent, affichant une tendance divergente sur l'ensemble du mois, « consolidation pour le 3,2 mm et légère hausse de rattrapage pour le 2,0 mm ». Au 30 septembre, le prix moyen du verre à double couche de 3,2 mm s'établissait à 17,3 yuans/m², inchangé sur tout le mois ; le prix moyen du verre à double couche de 2,0 mm s'établissait à 11,25 yuans/m², stable par rapport à la semaine précédente, tandis que les prix de transaction réels des principaux acteurs restaient compris entre 11 et 11,3 yuans/m² en raison des volumes et des politiques préférentielles. Le verre photovoltaïque conserve un potentiel de hausse en octobre, mais l'augmentation sera plus modérée qu'en août-septembre. L'offre rigide et la poursuite du déstockage dans le secteur offrent un soutien aux prix ; par conséquent, des hausses de prix sont encore attendues en octobre, mais elles se traduiront par un relèvement du niveau central et un resserrement de la fourchette plutôt que par une hausse généralisée. Les marchandises bradées à bas prix pour remporter des commandes seront progressivement éliminées, et le verre à simple couche de 2,0 mm sous 10 yuans/m² sera difficile à retrouver, tandis qu'un dépassement de 10,5 yuans/m² sera également difficile — la pression sur les coûts des modules demeure le facteur clé plafonnant les prix du verre.
Films : cette semaine, les prix des films en lot s'établissaient entre 28 600 et 28 800 yuans/tonne, et les prix mensuels négociés des films ont progressé. La plupart des entreprises ont déjà largement finalisé leur tarification mensuelle. Avec des commandes de films de fin de mois relativement bonnes récemment, le rythme d'approvisionnement en aval s'est quelque peu accéléré et, combiné à la hausse des prix de la résine EVA et aux attentes persistantes de nouvelles augmentations, cette série de tarifications des films a progressé sous le soutien conjoint du côté des coûts et du côté de la demande. À l'avenir, il conviendra de rester attentif aux prix de la résine EVA en amont et au suivi des commandes.
EVA : cette semaine, les prix au comptant de la résine EVA de qualité photovoltaïque s'établissaient entre 11 000 et 11 200 yuans/tonne, les prix de la résine EVA prolongeant leur hausse. Du côté des coûts, les prix des matières premières se sont progressivement stabilisés récemment. Le soutien des hausses de coûts antérieures demeure, mais la marge de progression supplémentaire du côté des coûts est déjà relativement limitée, et la dynamique haussière des prix de l’EVA s’est affaiblie par rapport à la période précédente. Du côté de la demande, les fabricants de films ont maintenu des achats en juste-à-temps, et un stockage modéré avant les fêtes a apporté un certain soutien au marché. Dans l’ensemble, les prix de l’EVA de qualité photovoltaïque à court terme devraient encore bien se tenir, mais le rythme de hausse pourrait nettement ralentir. L’évolution future des prix dépendra davantage des changements dans l’équilibre offre-demande de la résine EVA et du rythme d’approvisionnement en aval.
POE : Cette semaine, les prix livrés en Chine du POE se sont maintenus entre 13 000 et 13 100 yuans/tonne, et les prix du marché sont restés globalement stables. Auparavant, portés par la hausse des coûts des matières premières et le raffermissement des prix de la résine EVA, les producteurs de POE avaient relevé leurs cotations, mais l’acceptation par l’aval des cargaisons à prix élevé est restée relativement limitée. Un certain écart subsiste encore entre les cotations du marché et les prix de transaction, et la transmission de la hausse des prix rencontre encore une certaine résistance. Le marché du POE à court terme devrait se consolider.
Sable de quartz de haute pureté : Cette semaine, le marché du sable de quartz de haute pureté a continué de se consolider, les cotations de toutes les spécifications étant exactement identiques à celles de la semaine dernière — sable de couche interne entre 40 000 et 47 000 yuans/tonne, sable de couche intermédiaire entre 21 000 et 24 000 yuans/tonne, sable de couche externe entre 12 500 et 18 000 yuans/tonne, et commandes au comptant de sable importé entre 51 500 et 53 000 yuans/tonne. Pour les creusets, les creusets de 33 pouces étaient entre 5 400 et 5 700 yuans/pièce, et les creusets de 36 pouces entre 6 450 et 6 600 yuans/pièce. Après l’assouplissement du bas de la fourchette des prix des creusets la semaine dernière, ils n’ont pas prolongé leur baisse cette semaine. La raison principale de l’arrêt de la baisse des prix reste le soutien des coûts plutôt qu’une reprise de la demande. Les prix du sable trouvant un soutien près de la ligne de coût, la marge de nouvelles concessions aux acheteurs en aval a été fortement réduite, et la probabilité d’une nouvelle baisse substantielle des prix à l’avenir est relativement faible. La contraction du côté de l’offre se reflète déjà dans la production. La cause profonde de la faiblesse actuelle des prix demeure que les fabricants de creusets sont encore en situation de surcapacité. Certaines grandes entreprises de creusets adaptent l’offre à la demande, ralentissant ainsi leur rythme d’approvisionnement en sable de quartz.
Recyclage des modules : La semaine dernière, les prix sur le marché chinois du recyclage des modules photovoltaïques ont légèrement reculé.
Les premiers modules petit format avec cadres ont baissé d'environ 1 yuan/unité, les prix du verre simple de première main se situant dans la fourchette de 97 à 114 yuans/unité. Les modèles sans cadre ont chuté de 16 à 27 yuans/tonne, les prix du verre simple de première main se situant dans la fourchette de 2 100 à 2 151 yuans/unité. Outre les premiers modules de petite taille, les prix des grands formats ont également montré une tendance au repli. Les modèles avec cadres ont baissé d'environ 0,5 yuan/unité, tandis que les modèles sans cadre ont chuté d'environ 18 à 23 yuans/tonne.
Cette vague de repli des prix a été influencée par le recul des prix au comptant des principaux métaux recyclés. La semaine dernière, l'argent au comptant a légèrement baissé, tandis que les prix de l'aluminium ont continué de se consolider à des niveaux élevés. Selon SMM, le prix au comptant de l'argent n° 1 est passé de 16 161 yuans/kg le 23 septembre à 14 828 yuans/kg le 30 septembre. Les prix de l'aluminium A00 ont continué de se consolider à des niveaux élevés, fluctuant de 24 240 yuans/tonne le 23 septembre à 24 030 yuans/tonne le 30 septembre.