À la mi-août, Fortescue a annoncé que le projet Green Metal de sa mine de Christmas Creek, dans le Pilbara en Australie-Occidentale, avait produit sa première fonte brute, marquant la première opération réussie du procédé de fusion électrique du projet. Selon l'entreprise, le premier métal a été produit à partir d'une charge mélangée pendant la phase de mise en service. La mise en service se poursuivra par étapes, le procédé étant testé et optimisé avant tout passage à une production à plus grande échelle. L'entreprise n'a pas divulgué la composition du mélange, ni si de l'hydrogène vert a été utilisé comme réducteur.
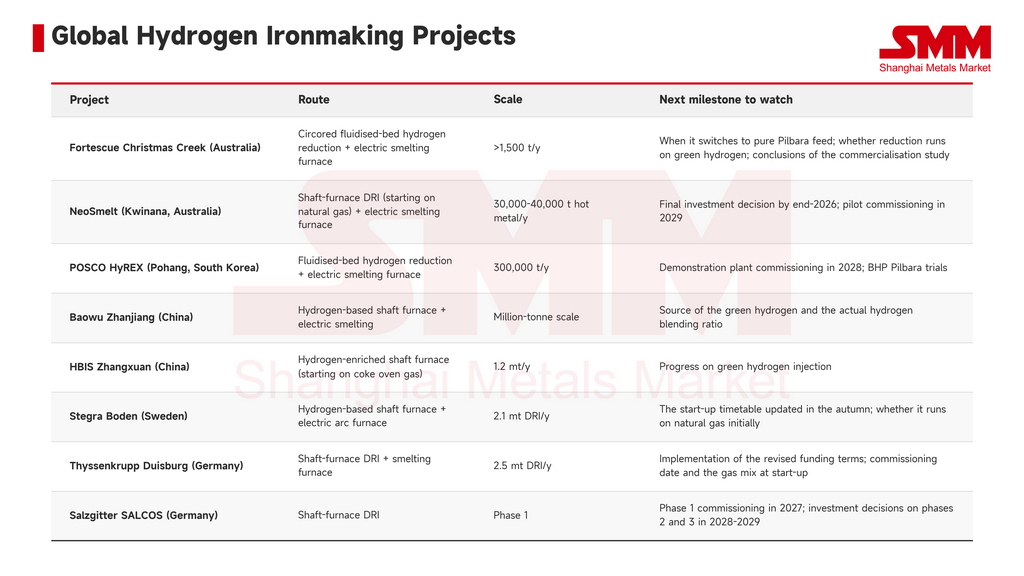
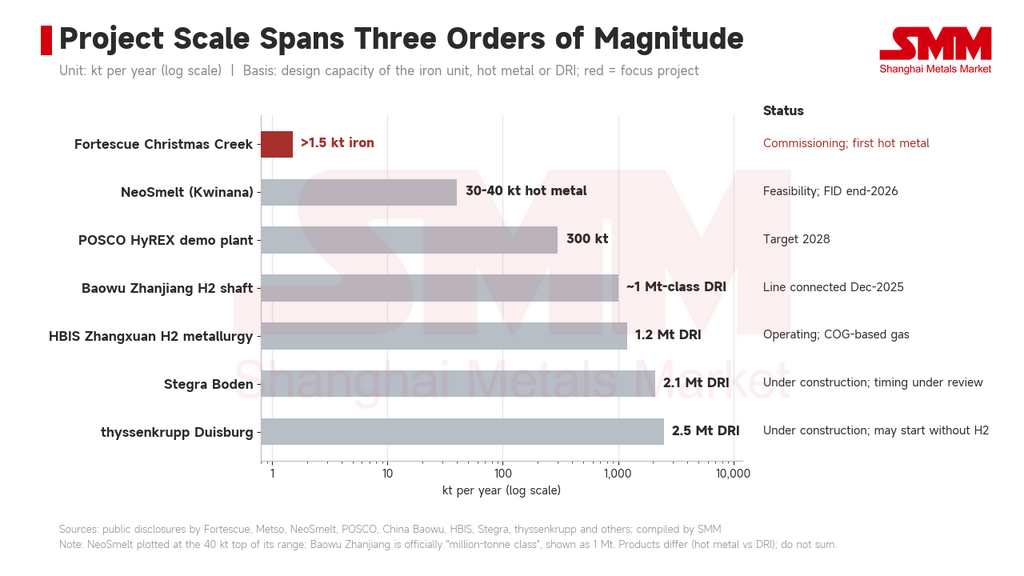
Le projet a été approuvé en novembre 2023 avec un investissement d'environ 50 millions de dollars américains. Il devait initialement entrer en production en 2025 et est conçu pour produire plus de 1 500 tonnes de fer vert par an. Metso fournit le procédé, qui comporte deux parties. Circored, une technologie de réduction directe en lit fluidisé à base d'hydrogène, peut fonctionner avec 100 % d'hydrogène vert et traite les fines du Pilbara sans pelletisation. Un four de fusion du DRI prend ensuite le DRI et réalise la fusion qu'un haut fourneau effectuerait autrement. Les premiers équipements Metso ont été installés à partir de septembre 2025. L'usine d'hydrogène vert sur site fonctionne depuis 2024, avec deux électrolyseurs de 700 kW produisant environ 530 kg d'hydrogène par jour.
Le PDG de Fortescue, Dino Otranto, a déclaré que personne n'a encore résolu la production de métal vert à partir du minerai du Pilbara à l'échelle commerciale. Cette étape montre que le procédé peut produire du métal en fusion, mais le fonctionnement stable sur le minerai cible du Pilbara reste à prouver. D'après ce qui a été divulgué, le four de fusion peut désormais produire de la fonte brute, mais l'entreprise n'a pas publié de données montrant la chaîne complète, de la réduction Circored à la fusion, fonctionnant en continu sur les fines du Pilbara. Le problème de la charge posé par les fines à forte teneur en impuretés est encore en cours de test.
Pourquoi le minerai du Pilbara peine-t-il à entrer dans la filière DRI-EAF ?
La filière DRI-EAF ne peut accepter que des matériaux de qualité DR avec plus de 66 % de Fe et moins de 3,5 % de SiO₂ et Al₂O₃ combinés, un seuil que les minerais du Pilbara, principalement à hématite et goethite, ne respectent généralement pas. Selon une note d'information de l'IEEFA de juin 2026, la raison en est que la réduction directe ne peut pas éliminer les impuretés, tandis que l'atmosphère oxydante d'un four à arc électrique limite sa capacité à réduire le minerai et à en extraire les impuretés. Le rapport de mars de l'IEEFA ajoute que les matériaux de qualité DR ne représentent qu'une petite part de l'offre mondiale de minerai de fer, citant une projection de Midrex selon laquelle le déficit de qualité DR pourrait atteindre 16,4 millions de tonnes par an d'ici 2034.
C'est le problème que le four de fusion électrique (ESF) est censé résoudre. Un ESF peut traiter une charge à forte teneur en gangue, sépare le laitier du fer pendant la fusion et produit de la fonte brute proche de la fonte de première fusion, qui est ensuite acheminée vers un convertisseur à l'oxygène. La filière adaptée au minerai de Pilbara est donc plus précisément DRI-ESF-BOF. Elle permet de conserver les convertisseurs existants d'une aciérie, ce qui convient aux sidérurgistes intégrés.
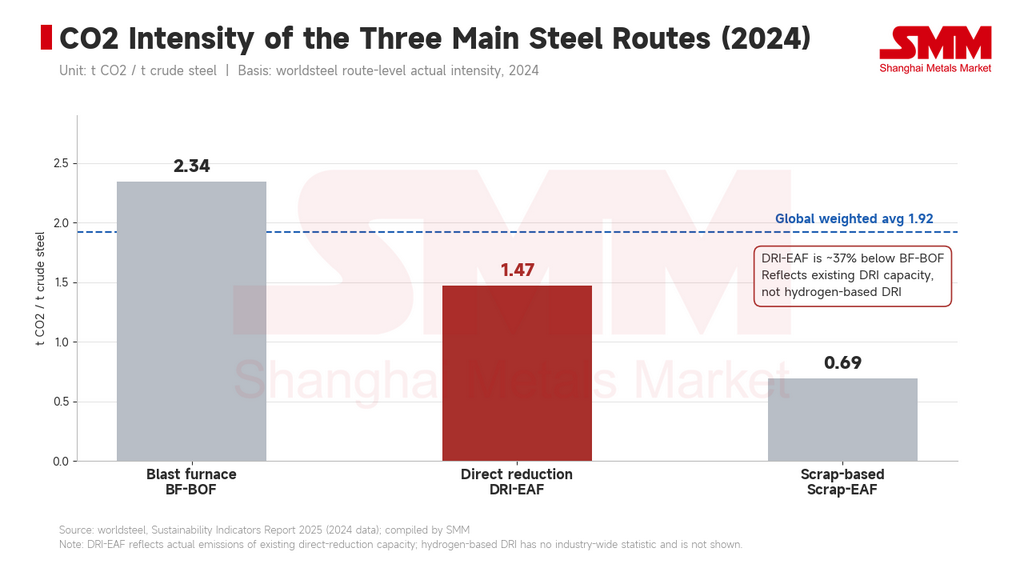
En matière d'émissions, les derniers chiffres de worldsteel situent l'intensité CO2 de 2024 à 2,34 t par tonne d'acier brut pour la filière BF-BOF et à 1,47 t pour la filière DRI-EAF, soit environ 37 % de moins. La filière ferraille-EAF s'établit à 0,69 t et la moyenne mondiale pondérée à 1,92 t. Le chiffre de 1,47 reflète les émissions réelles des capacités existantes de réduction directe, et non celles du DRI à base d'hydrogène, et il n'existe pas encore de statistique d'émissions à l'échelle de l'industrie pour la filière DRI-ESF-BOF.
Les fonderies adoptent le minerai à faible teneur alors que le passage du gaz à l'hydrogène ralentit
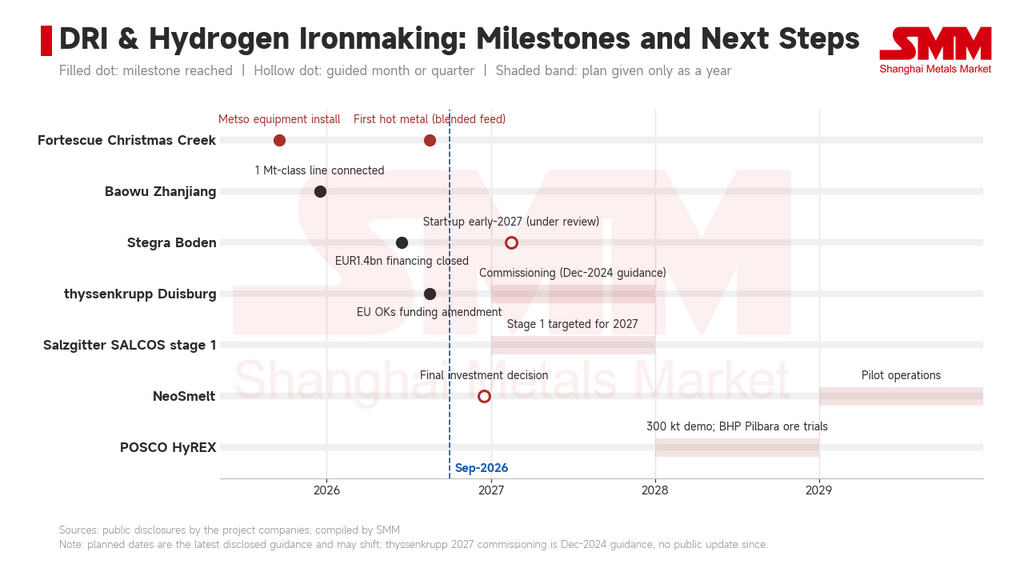
Au cours des trois dernières années, trois projets de fusion électrique directement liés au minerai de Pilbara ont été construits ou planifiés : outre Christmas Creek de Fortescue, il s'agit de NeoSmelt en Australie et de HyREX de POSCO en Corée du Sud. NeoSmelt, un consortium composé de BlueScope, BHP, Rio Tinto, Mitsui et Woodside, prévoit une installation pilote d'ESF à Kwinana produisant de 30 000 à 40 000 t de fonte brute par an, réduisant d'abord le minerai au gaz naturel puis passant à l'hydrogène une fois en exploitation. Le consortium a annoncé en avril que le démarrage est passé de 2028 à 2029, avec une décision finale d'investissement attendue d'ici fin 2026. Le procédé HyREX de POSCO associe également la réduction à l'hydrogène en lit fluidisé à un ESF et utilise directement les fines ; son usine de démonstration de 300 000 t vise une mise en service en 2028. BHP a signé un protocole d'accord avec POSCO en novembre 2025 pour tester le minerai de Pilbara dans cette usine.
En termes d'échelle, les deux projets menés par China Baowu et HBIS appartiennent tous deux à la classe du million de tonnes. Selon China Baowu, sa ligne quasi zéro carbone à Zhanjiang a été entièrement connectée en décembre 2025, utilisant un procédé de réduction à l'hydrogène et de fusion électrique qui réduit le carbone de 50 % à 80 % par rapport à la filière conventionnelle. Baowu n'a toutefois pas confirmé publiquement la source de son futur approvisionnement en hydrogène vert. L'usine de démonstration de métallurgie à l'hydrogène de HBIS Zhangxuan, d'une capacité de 1,2 million de tonnes par an, utilise du gaz de cokerie riche en hydrogène comme source de gaz initiale, le four à cuve étant conçu pour passer à l'hydrogène vert.
En Europe, les projets basés sur l'hydrogène de quatre entreprises, ArcelorMittal, thyssenkrupp, Salzgitter et Stegra, ont chacun été ajustés sur les conditions liées à l'hydrogène ou sur le calendrier de démarrage. En juin 2025, ArcelorMittal a abandonné les conversions à l'hydrogène à Brême et à Eisenhüttenstadt malgré 1,3 milliard d'euros de subventions, affirmant que même la réduction directe au gaz naturel n'était pas compétitive comme option de transition. Environ deux tiers des 3 milliards d'euros de financement pour le projet DRI de thyssenkrupp à Duisbourg proviennent du gouvernement fédéral allemand et de la Rhénanie-du-Nord-Westphalie ; l'aide était initialement liée à l'utilisation d'hydrogène, et en août, l'UE a approuvé des règles d'aide modifiées permettant à l'usine de démarrer sans hydrogène, le gouvernement allemand devant encore ajuster les décisions de financement. Salzgitter maintient l'étape 1 de SALCOS sur la bonne voie pour 2027, tandis que la décision d'investissement sur les étapes 2 et 3 a été repoussée à 2028-2029. Le financement de 1,4 milliard d'euros de Stegra a été convenu en principe en avril et finalisé en juin, mais sa date de démarrage début 2027 reste à l'examen ; l'entreprise a déclaré plus tôt qu'elle mettrait à jour le calendrier à l'automne.
Pour le marché du minerai de fer, une installation pilote de 1 500 tonnes par an à Christmas Creek n'affectera pas l'offre et la demande à court terme ; sa valeur réside dans la validation de la technologie. Structurellement, si la fusion électrique fonctionne à l'échelle commerciale, une partie de la demande de production de fer à faible émission de carbone qui nécessiterait autrement une charge de qualité DR pourrait être satisfaite par le minerai à teneur faible et moyenne de Pilbara, atténuant ainsi la contrainte de rareté sur le matériau à haute teneur. Si les performances avec une charge pure de Pilbara déçoivent, la production de fer à faible émission de carbone restera dépendante des ressources de qualité DR, et la prime structurelle pour le minerai à haute teneur trouverait un soutien plus ferme. Pour l'instant, les écarts de teneur sont généralement encore déterminés par les marges des aciéries chinoises et les choix de mélange ; la demande à faible émission de carbone est une variable à long terme avec une influence limitée sur les prix à court terme.
Ces points de contrôle à suivre sont énumérés ci-dessous.