À la mi-août, Fortescue a annoncé que son projet de métal vert sur le site de la mine de Christmas Creek, dans la région de Pilbara en Australie-Occidentale, avait produit sa première fonte liquide, marquant ainsi le premier essai réussi du procédé de fusion électrique du projet. Cette réalisation a bouclé la boucle de l'itinéraire technique complet, du fer à réduction directe (DRI) au fer fondu dans un four électrique.
Le projet a été approuvé en novembre 2023, avec un investissement d'environ 50 millions de dollars. Il était initialement prévu de démarrer la production en 2025, avec une capacité nominale de plus de 1 500 tonnes de fer vert par an. Le procédé est fourni par Metso et comprend deux parties : une unité de réduction directe en lit fluidisé à base d'hydrogène Circored et un four de fusion électrique pour DRI. La première peut utiliser 100 % d'hydrogène vert et peut traiter directement les fines de Pilbara sans bouletage ; la seconde utilise le DRI comme matière première, remplaçant le haut-fourneau pour la fusion. Les premiers équipements Metso ont commencé à être installés en septembre 2025. L'installation d'hydrogène vert sur site a été mise en service en 2024, avec deux électrolyseurs de 700 kW produisant environ 530 kg d'hydrogène par jour.
Le PDG de Fortescue, Dino Otranto, a déclaré qu'aucune entreprise n'a encore résolu le problème de la production de métal vert à partir du minerai de Pilbara à l'échelle commerciale. Cette période prouve que le procédé peut produire de la fonte liquide, mais la question de savoir s'il peut fonctionner de manière stable avec le minerai cible de Pilbara nécessite encore des vérifications supplémentaires. Sur la base des informations divulguées jusqu'à présent, le four de fusion électrique a pu produire de la fonte liquide, mais l'entreprise n'a pas encore fourni de données indiquant si le procédé complet, de la réduction Circored à la fusion au four électrique, peut fonctionner en continu avec les fines de Pilbara. La question des matières premières à fines à forte teneur en impuretés reste au stade de la vérification.
Pourquoi le minerai de Pilbara est-il difficile à introduire dans la filière DRI-EAF
La filière conventionnelle DRI-EAF impose des exigences strictes en matière de matières premières. La filière DRI-EAF ne peut consommer que des matières premières de qualité réduction (qualité DR) avec des teneurs en fer supérieures à 66 % et des teneurs combinées en SiO₂ et Al₂O₃ inférieures à 3,5 %, alors que le minerai de Pilbara est principalement constitué d'hématite et de goethite, qui ne répondent généralement pas à ce seuil. Selon une note d'information de l'IEEFA de juin 2026, la raison en est que l'étape de réduction directe ne peut pas éliminer les impuretés, et que l'atmosphère oxydante du four à arc électrique limite ses capacités de réduction et d'élimination des impuretés. Un rapport de l’IEEFA publié en mars montre que les matières premières de qualité DR ne représentent qu’une très faible part de l’offre mondiale de minerai de fer. Citant les prévisions de Midrex, il indique que le déficit de matières premières de qualité DR pourrait atteindre 16,4 millions de tonnes par an d’ici 2034.
Le four électrique de fusion (ESF) est précisément conçu pour résoudre ce problème. L’ESF peut traiter des matières premières à forte teneur en gangue, en réalisant la séparation laitier-fer pendant la fusion pour produire une fonte proche de la fonte brute, ensuite envoyée au convertisseur pour l’élaboration de l’acier. Par conséquent, le nom exact de la filière adaptée au minerai de Pilbara devrait être DRI-ESF-convertisseur. Cette filière préserve les actifs existants des aciéries en convertisseurs et convient mieux aux aciéries utilisant principalement la filière intégrée.
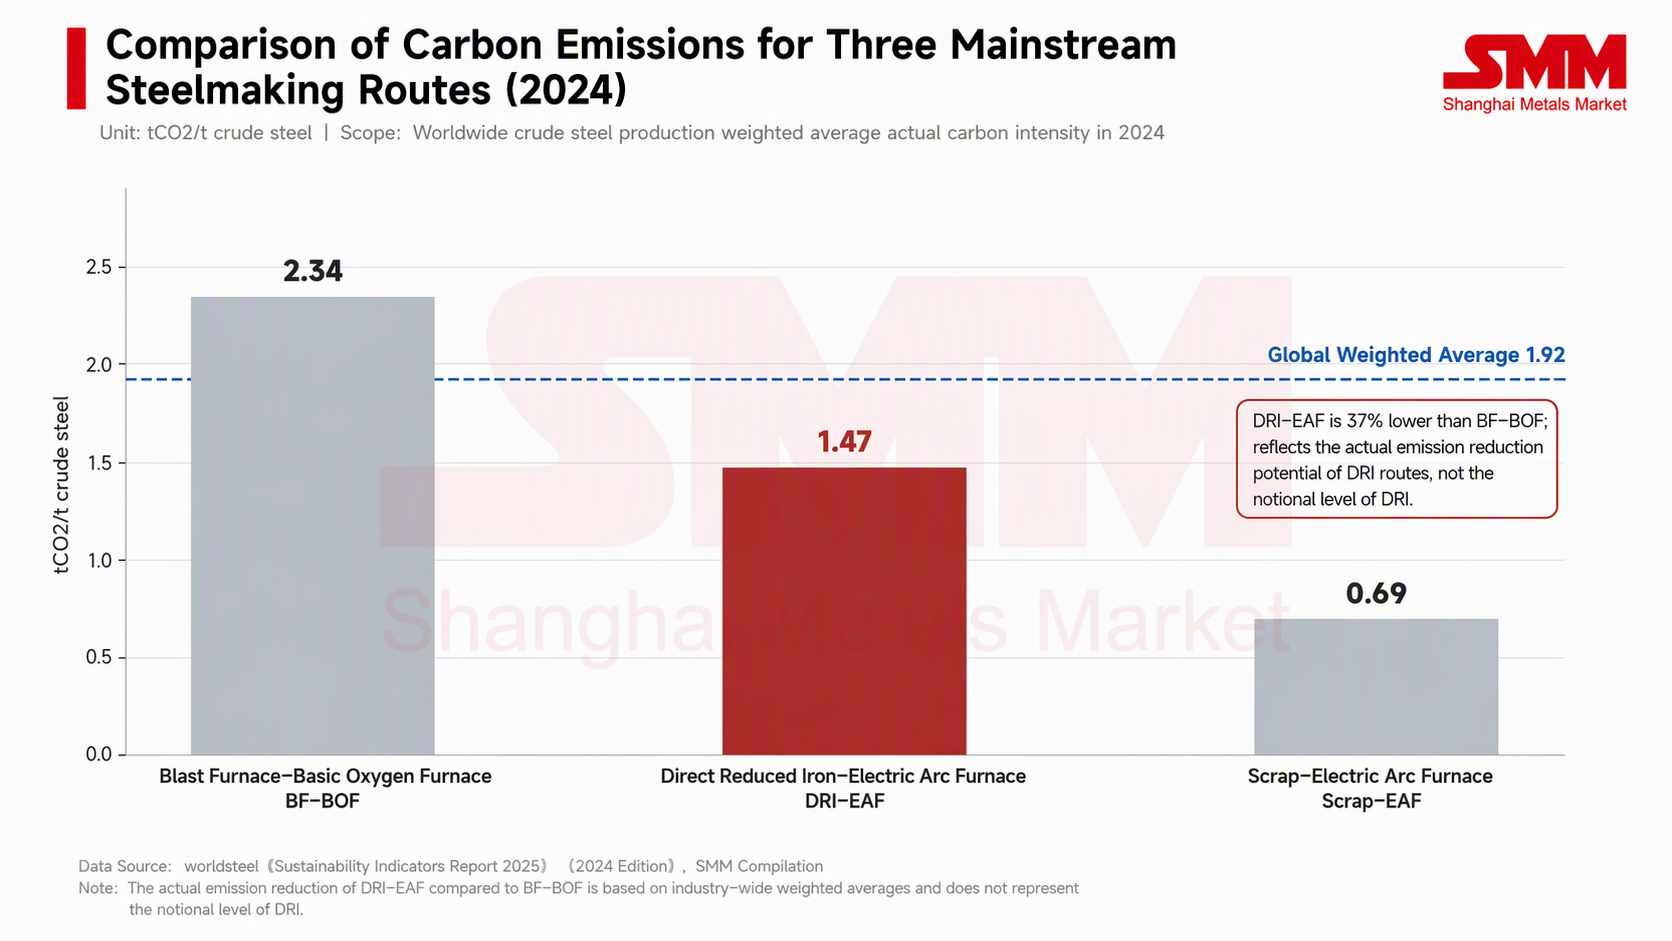
En matière de potentiel de réduction des émissions, selon les dernières statistiques de Worldsteel, en 2024, les émissions de carbone par tonne d’acier via la filière BF-BOF étaient de 2,34 tonnes, tandis que la filière DRI-EAF émettait 1,47 tonne, soit environ 37 % de moins que la première. La filière ferraille-EAF émettait 0,69 tonne, et la moyenne mondiale pondérée s’établissait à 1,92 tonne. Il convient de noter que le chiffre de 1,47 tonne reflète les émissions réelles des capacités existantes de réduction directe et ne représente pas le niveau du DRI à base d’hydrogène ; il n’existe pas encore non plus de statistiques d’émissions unifiées à l’échelle de l’industrie pour la filière DRI-ESF-BOF.
Le four électrique de fusion (ESF) prend en charge les minerais à teneur faible et moyenne, tandis que la transition du gaz naturel vers l’hydrogène ralentit généralement.
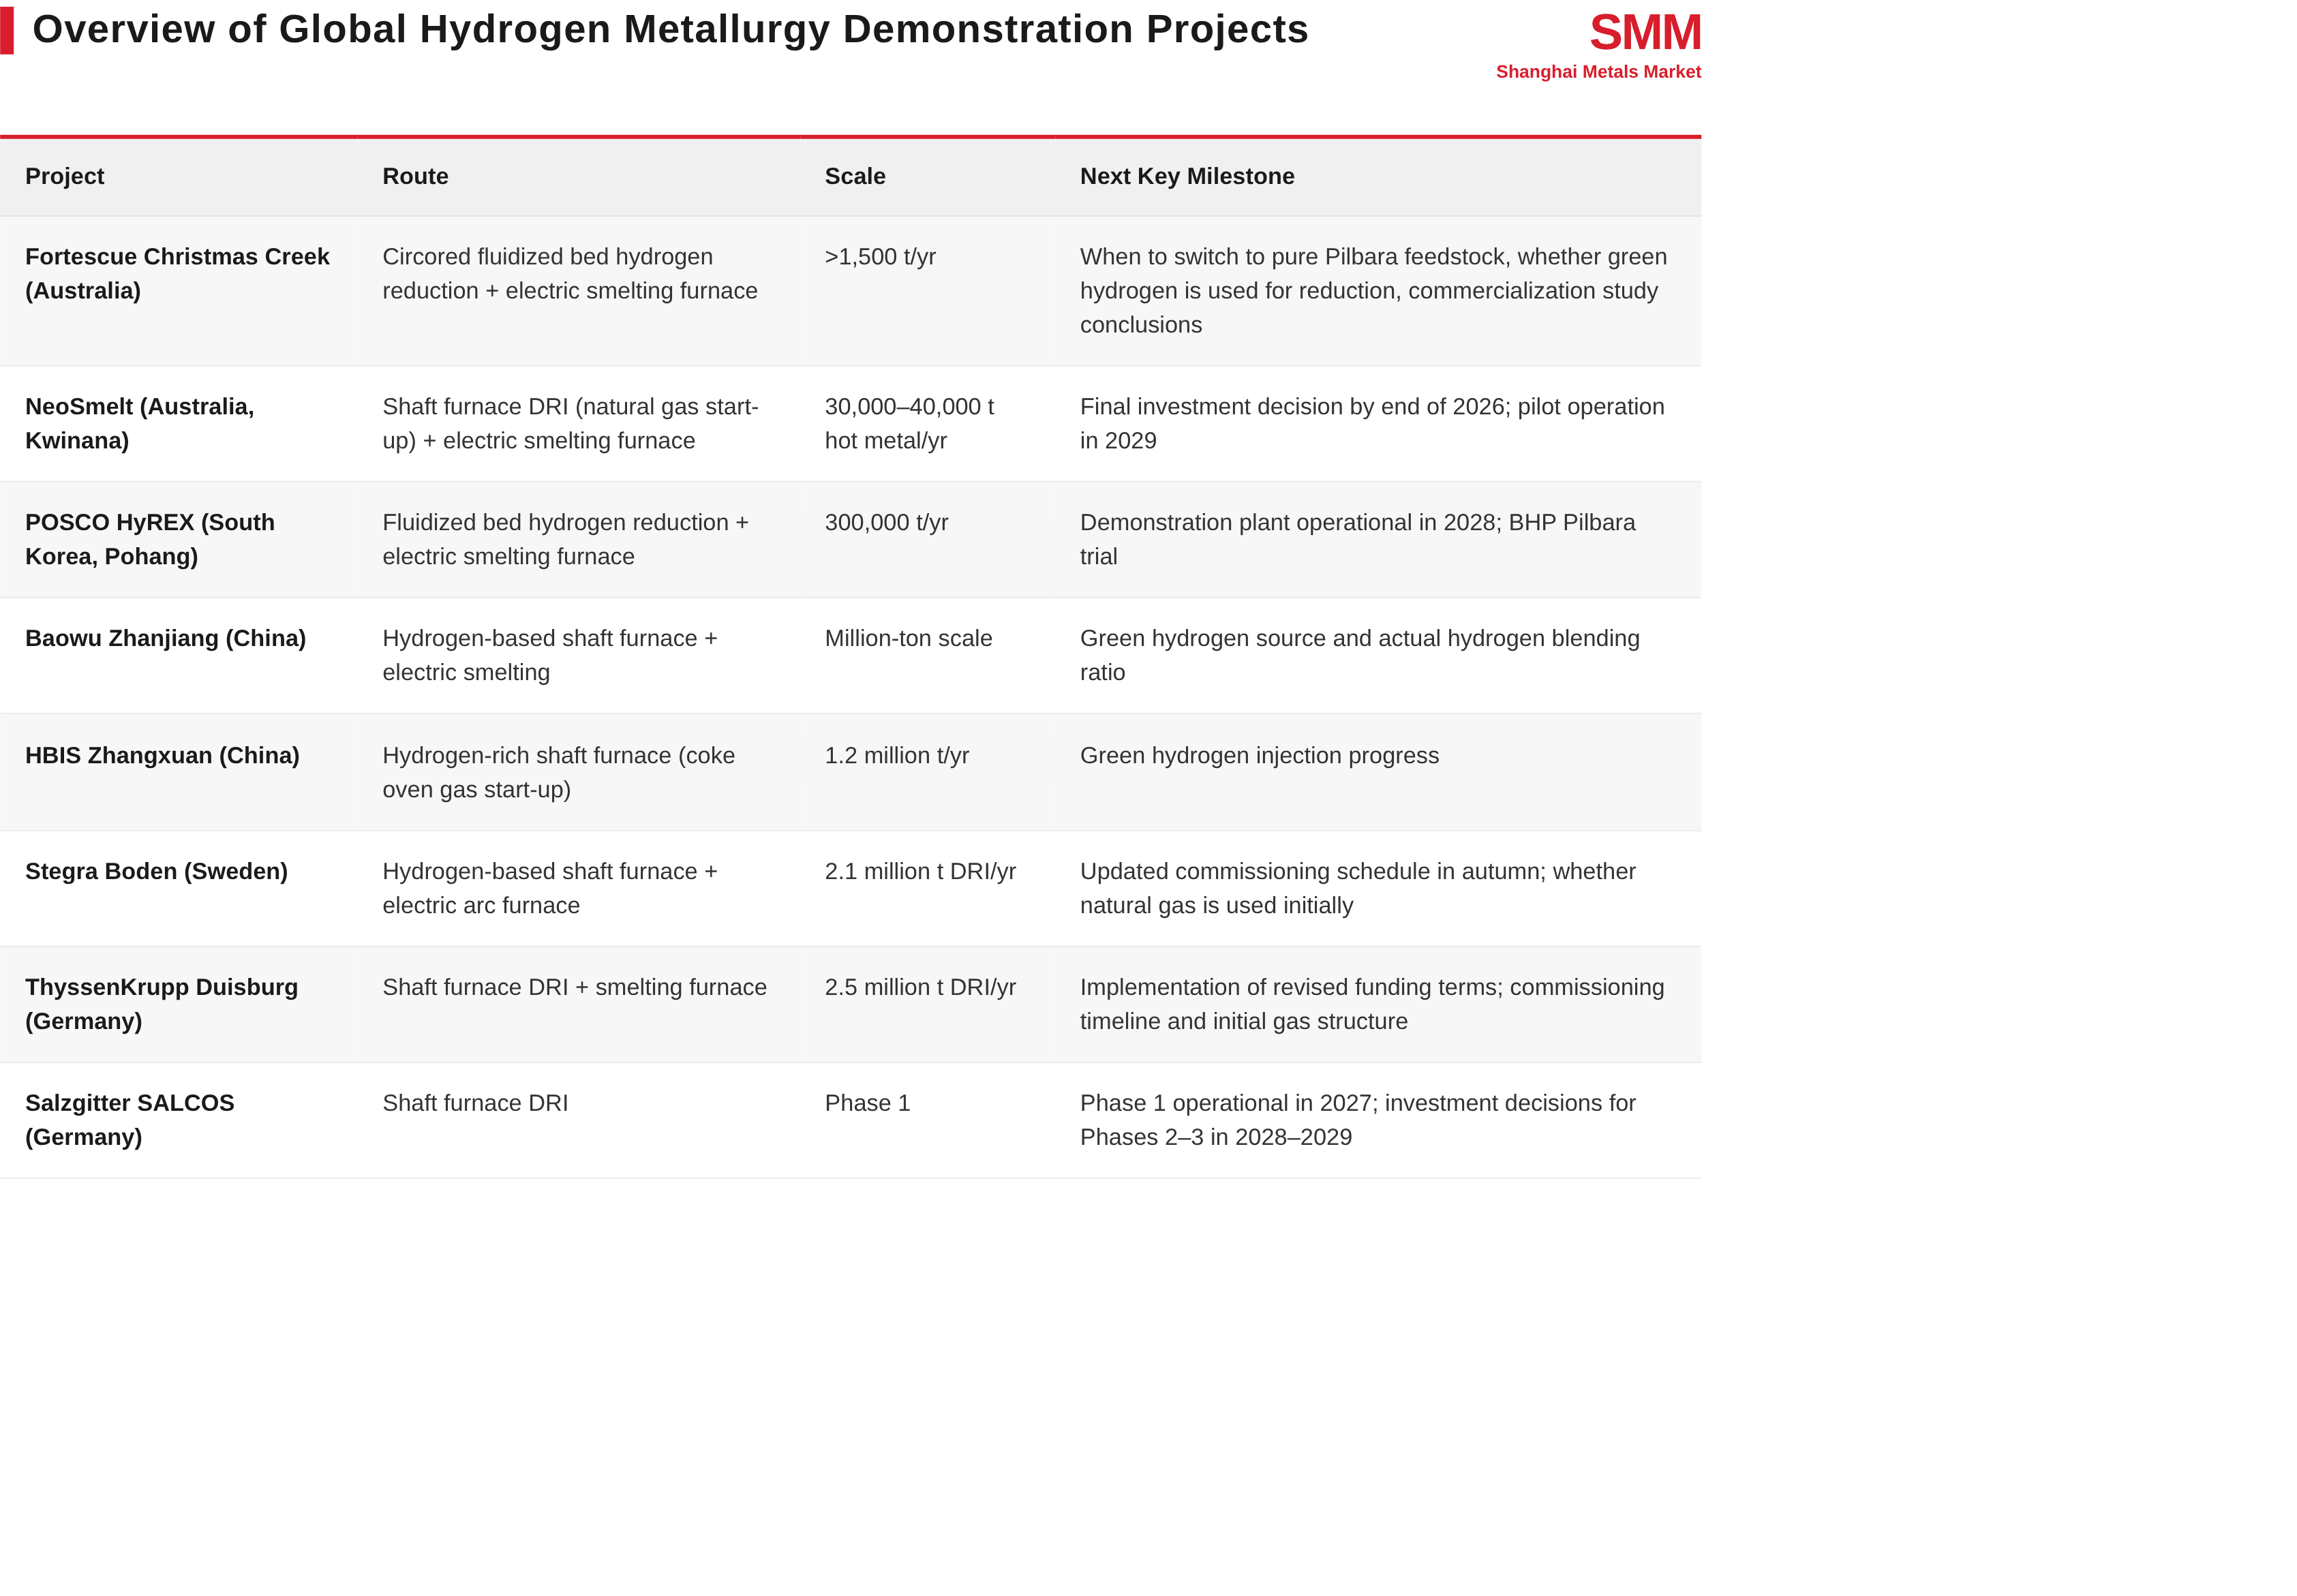
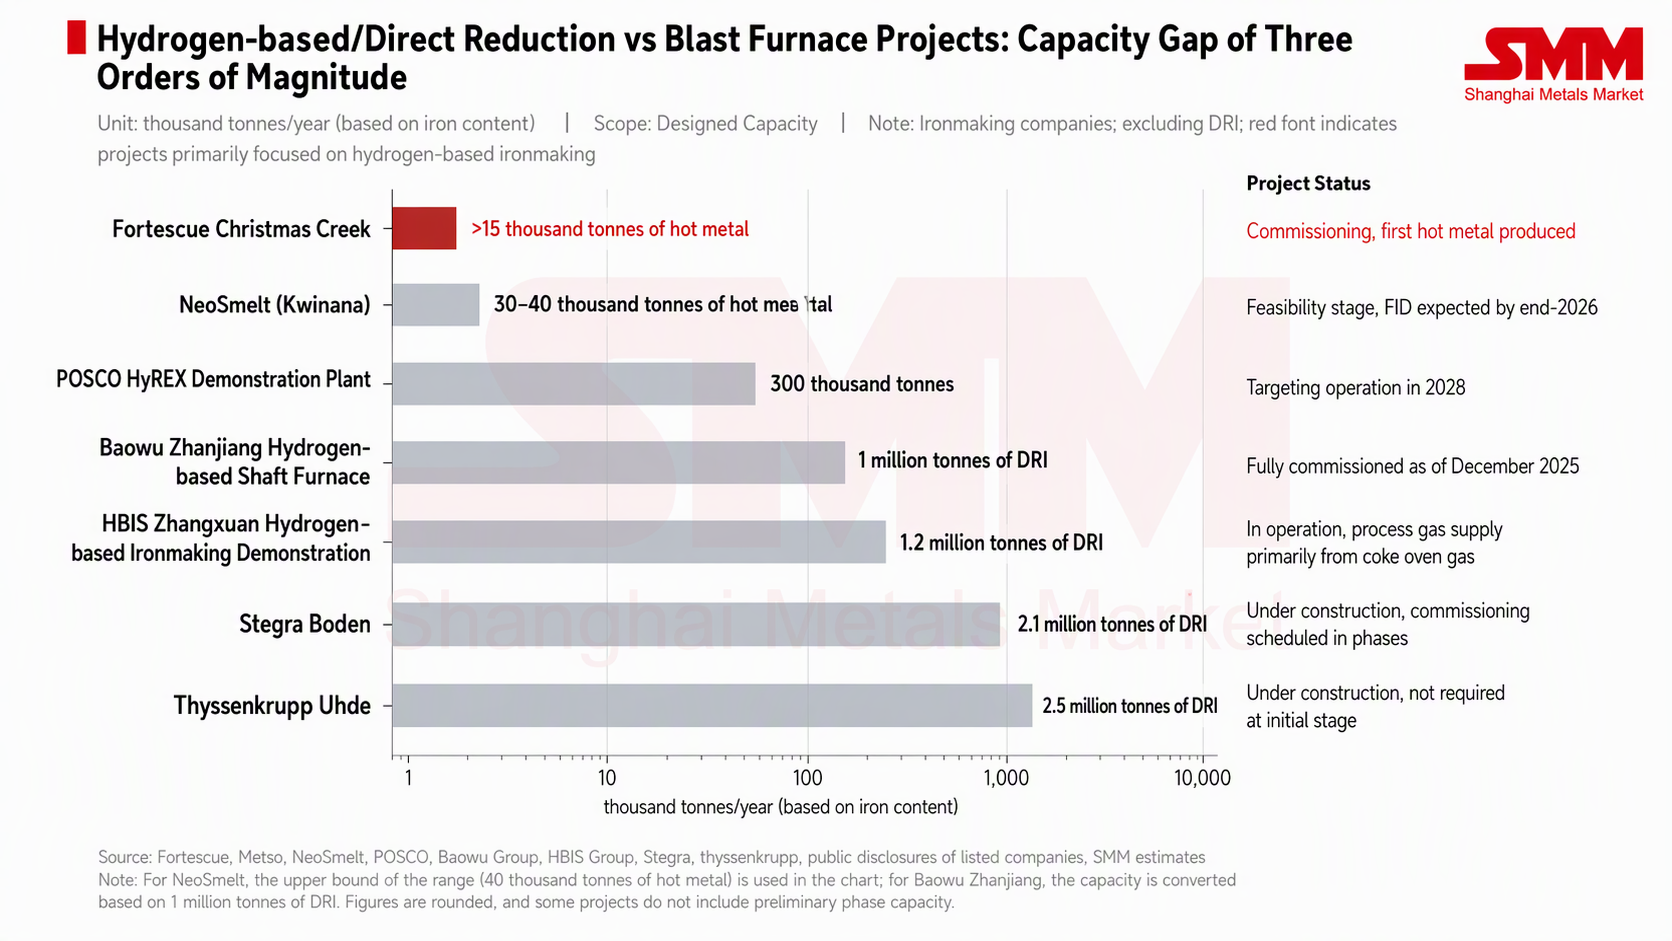
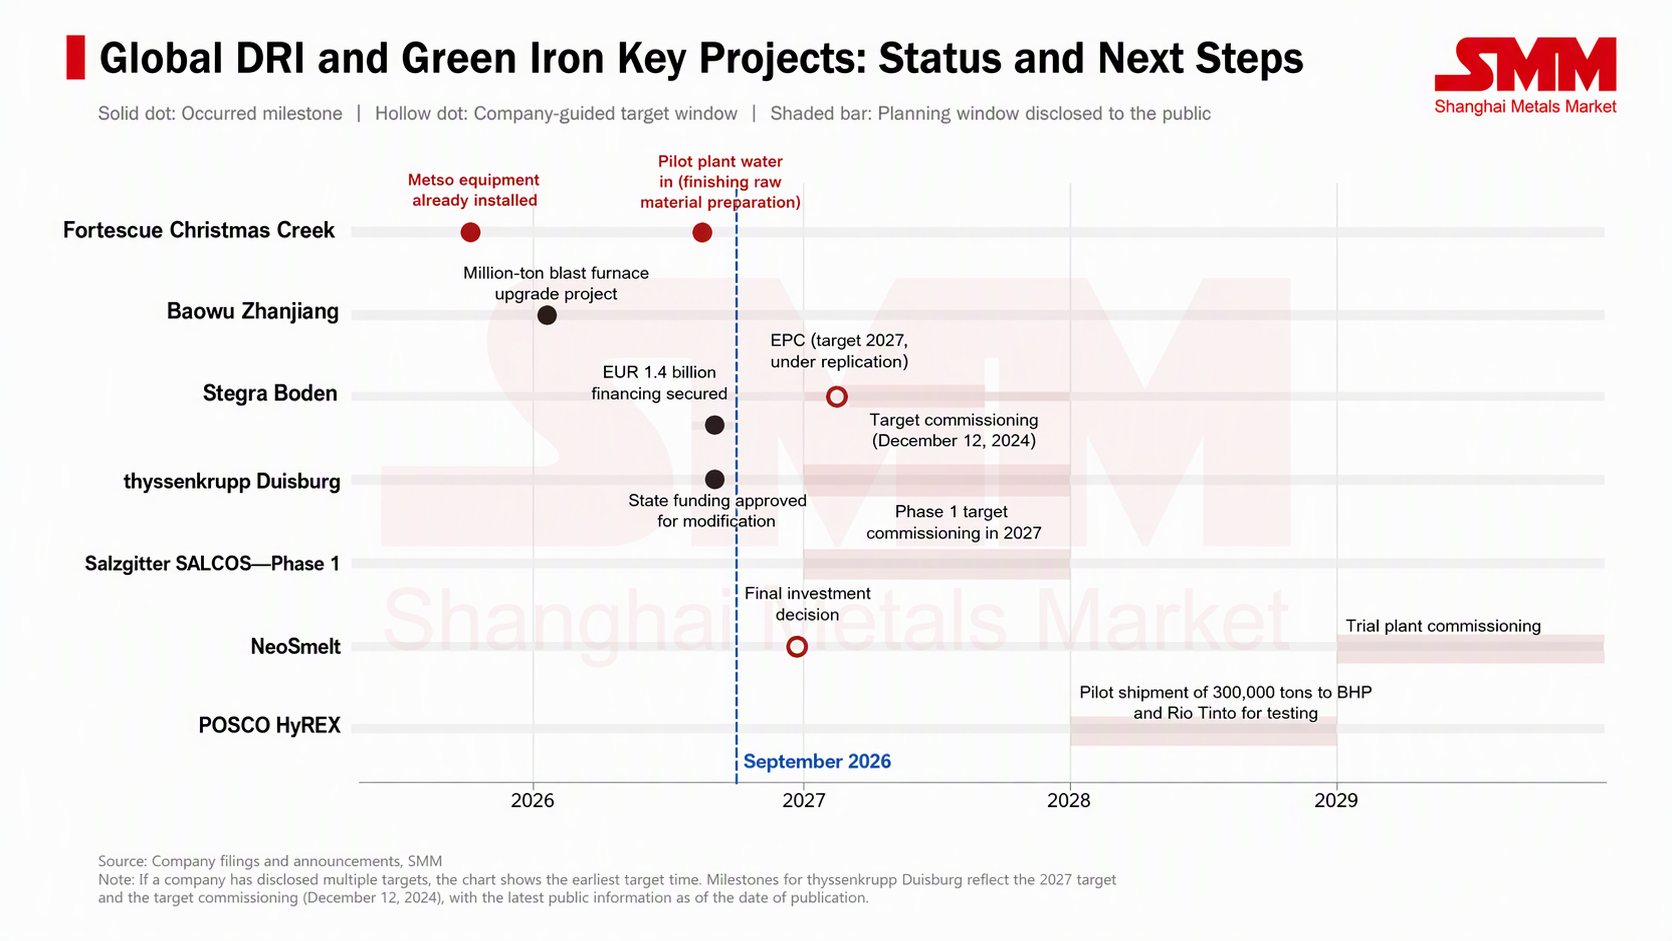
Au cours des trois dernières années, trois projets ESF directement liés au minerai de Pilbara ont été lancés ou sont entrés en phase de planification : outre Christmas Creek de Fortescue, les deux autres sont NeoSmelt en Australie et POSCO HyREX en Corée du Sud. NeoSmelt, regroupant BlueScope, BHP, Rio Tinto, Mitsui et Woodside, prévoit de construire une usine pilote ESF à Kwinana avec une production annuelle de 30 000 à 40 000 tonnes de fonte, utilisant initialement le gaz naturel pour la réduction puis passant à l’hydrogène après la mise en service ; le consortium a annoncé en avril que la mise en service du projet a été reportée de 2028 à 2029, la décision finale d’investissement devant être prise d’ici fin 2026. Le procédé HyREX de POSCO utilise également la réduction à l’hydrogène en lit fluidisé associée à un ESF, peut traiter directement le minerai fin, et son usine de démonstration de 300 000 tonnes vise une mise en service en 2028 ; BHP a signé un protocole d’accord avec POSCO en novembre 2025 pour tester le minerai de Pilbara dans l’usine de démonstration.
En termes d’échelle, les deux projets de China Baowu et de HBIS atteignent tous deux le million de tonnes. Selon China Baowu, sa ligne de production d’acier quasi neutre en carbone de Zhanjiang a été entièrement connectée en décembre 2025, utilisant la technologie de réduction par l’hydrogène et de fusion électrique, réduisant les émissions de carbone de 50 % à 80 % par rapport aux procédés conventionnels ; toutefois, Baowu n’a pas confirmé publiquement la source ultérieure d’approvisionnement en hydrogène vert. Le projet de démonstration de métallurgie à l’hydrogène de Zhangxuan de HBIS, d’une capacité annuelle de 1,2 million de tonnes, utilise le gaz de cokerie riche en hydrogène comme source de gaz initiale, et le système de four à cuve a réservé la fonction de passage à l’hydrogène vert.
En Europe, ArcelorMittal, thyssenkrupp, Salzgitter et Stegra ont successivement ajusté leurs projets à base d’hydrogène en termes de disponibilité d’hydrogène ou de calendriers de mise en service. ArcelorMittal a abandonné les modernisations à base d’hydrogène sur ses sites de Brême et d’Eisenhüttenstadt en Allemagne en juin 2025, après avoir déjà reçu 1,3 milliard d’euros de subventions, l’entreprise déclarant que même un plan de transition au DRI au gaz naturel ne serait pas compétitif. Environ deux tiers des quelque 3 milliards d’euros de financement du projet DRI de Duisburg de thyssenkrupp proviennent du gouvernement fédéral et du Land de Rhénanie-du-Nord-Westphalie, les conditions de financement étant initialement liées à l’utilisation d’hydrogène ; en août, l’UE a approuvé des modifications des règles de financement, permettant au projet de fonctionner initialement sans hydrogène, tandis que la décision de financement spécifique attend encore l’ajustement du gouvernement allemand. La phase 1 de SALCOS de Salzgitter avance toujours pour une mise en service en 2027, tandis que les décisions d’investissement pour les phases 2 et 3 ont été reportées à 2028-2029. Stegra a conclu un accord de principe sur son financement de 1,4 milliard d’euros en avril et a finalisé la clôture en juin, mais la date de mise en service initialement prévue début 2027 est toujours en cours d’examen, et l’entreprise a précédemment indiqué qu’elle mettrait à jour le calendrier à l’automne.
Implications pour l’industrie et projets clés à surveiller
Pour en revenir au marché du minerai de fer lui-même, la capacité à l’échelle pilote de Christmas Creek de 1 500 tonnes par an n’affectera pas l’offre et la demande à court terme ; sa valeur réside dans la validation technologique. D’un point de vue structurel à long terme, si la filière du four de fusion électrique s’avère viable à l’échelle commerciale, une partie de la demande de production de fer à faible teneur en carbone qui nécessitait à l’origine des matières premières de qualité DR pourrait être satisfaite par du minerai de qualité moyenne à basse du Pilbara, atténuant ainsi la contrainte de rareté sur les matières premières de haute qualité. Si les performances opérationnelles utilisant uniquement les matières premières de Pilbara ne sont pas idéales, la dépendance de la fusion à faible émission de carbone aux ressources de qualité DR persistera, offrant un soutien plus solide à la prime structurelle sur le minerai à haute teneur. Dans le paysage actuel, cependant, les écarts de prix par teneur sont encore généralement déterminés par les marges des aciéries chinoises et la structure de mélange du minerai, tandis que la demande de fusion à faible émission de carbone est une variable à long terme avec un impact limité sur les prix à court terme.
Les périodes à surveiller à l’avenir sont présentées dans le tableau ci-dessous.