29 septembre 2026 Actualités :
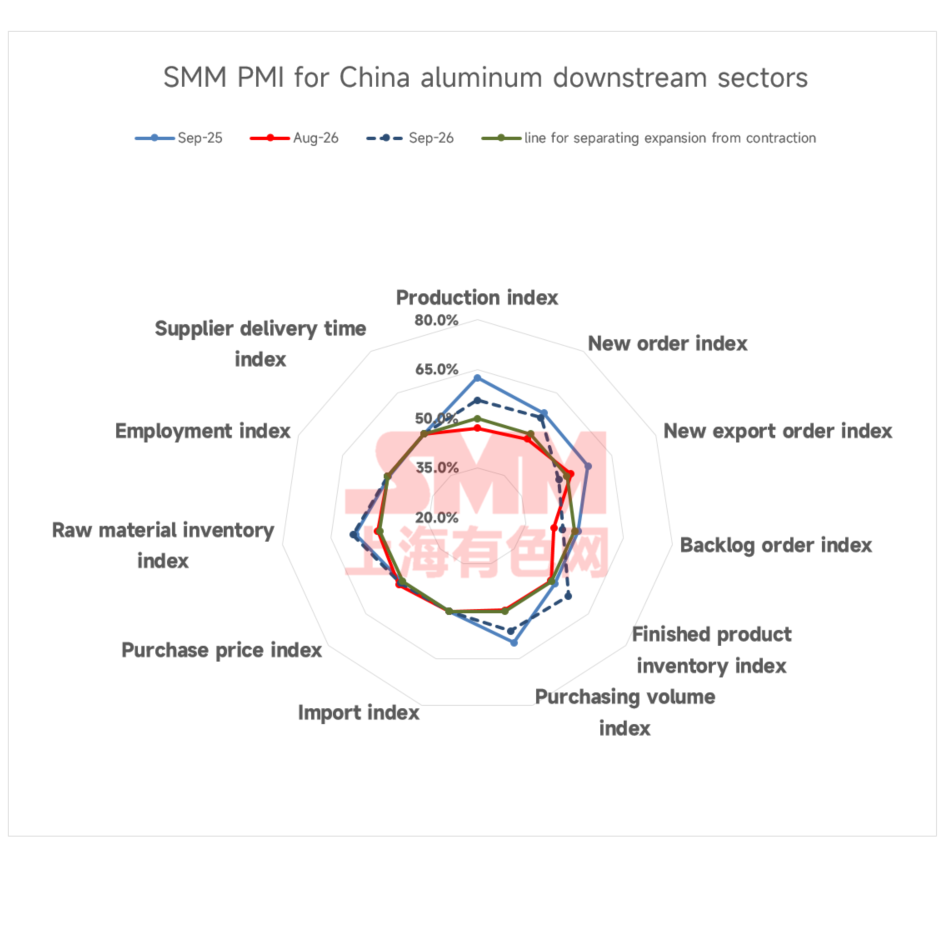
En septembre, l'indice PMI composite de l'industrie chinoise de transformation de l'aluminium s'est établi à 53,9 %, en nette hausse par rapport aux 48,7 % d'août, repassant au-dessus de la barre des 50 après deux mois. Le secteur est passé d'une « reprise fragile » à une « expansion structurelle », bien que les divergences entre les branches se soient encore accentuées. Parmi les sept principaux secteurs en aval, le PMI de l'alliage d'aluminium primaire s'est établi à 61,6 %, avec une volonté de production plus forte en haute saison et un déstockage continu des produits finis ; le PMI de l'alliage d'aluminium secondaire s'est établi à 60,1 %, en forte hausse de 13,4 points de pourcentage en glissement mensuel, l'amélioration des commandes automobiles et de motos ayant stimulé le moral ; le PMI des plaques, tôles et bandes d'aluminium s'est établi à 56,7 %, avec un indice de production et un indice des nouvelles commandes à 58,9 %, mais l'indice des nouvelles commandes à l'exportation a plongé à 39,7 % et l'indice des stocks de produits finis a bondi à 69,2 %, mettant en évidence une double pression liée aux exportations et aux stocks ; le PMI des profilés industriels en aluminium s'est établi à 53,7 %, soutenu par de fortes commandes de composants pour véhicules à énergie nouvelle et de stockage d'énergie, bien que de faibles frais de transformation et de longs délais de recouvrement aient limité la prise de commandes ; le PMI de la feuille d'aluminium s'est établi à 52,6 %, les plannings de production de feuilles pour batteries étant déjà réservés jusqu'en décembre et les commandes de feuilles d'emballage de haute saison étant complètes, compensant efficacement la faiblesse des feuilles pour climatiseurs ; le PMI des fils et câbles en aluminium s'est établi à 51,8 %, toujours en zone d'expansion, mais l'indice des nouvelles commandes a chuté de 12,7 points de pourcentage par rapport à août, indiquant un net affaiblissement de la dynamique des commandes ; le PMI des profilés en aluminium pour la construction s'est établi à 48,9 %, restant le seul secteur sous la barre des 50, la croissance fortement négative des mises en chantier et des achèvements de logements neufs ayant pesé sur la demande finale, l'effet du « septembre doré » étant relativement modéré.
Par catégorie de produits :
Plaques, tôles et bandes d'aluminium : L'indice PMI composite de l'industrie des plaques, tôles et bandes d'aluminium s'est établi à 56,7 % en septembre, revenant dans une zone de forte expansion. Par sous-indice, l'indice de production et l'indice des nouvelles commandes se sont tous deux établis à 58,9 %, indiquant une reprise progressive de la charge de production et des prises de commandes pendant la haute saison traditionnelle du « septembre doré et octobre d'argent », certaines plaques épaisses des séries 5xxx et 6xxx affichant même des pénuries d'approvisionnement. L’indice du volume des achats (62,4 %) et l’indice des stocks de matières premières (67,8 %) ont tous deux fortement progressé, une hausse simultanée rare, traduisant un stockage concentré des entreprises en prévision de la haute saison et des congés de la fête nationale, laissant temporairement des stocks de matières premières abondants dans les usines. Toutefois, les contradictions structurelles étaient également très marquées : l’indice des nouvelles commandes à l’exportation a plongé à 39,7 %, en pleine zone de contraction, car l’écart de prix intérieur-international a continué de se réduire en septembre, les exportations ont perdu leur viabilité économique essentielle et certains produits principaux ont même subi des pertes ; certaines commandes expédiées par anticipation ont aussi avancé la demande ultérieure, refroidissant les nouvelles commandes à l’exportation. L’indice des stocks de produits finis a grimpé à un niveau élevé de 69,2 %, les prix de l’aluminium restant au-dessus de 24 000 yuans/tonne en septembre, la forte aversion des utilisateurs finaux pour les prix a bloqué les expéditions et certaines entreprises ont été contraintes d’accumuler des stocks de produits finis. Globalement, bien que le secteur soit dans un canal d’expansion, les prix élevés de l’aluminium et la chute rapide des exportations ont limité la marge de progression, et l’indice PMI des plaques, tôles et bandes d’aluminium devrait revenir autour de la barre des 50 en octobre, la durabilité de la dynamique de haute saison étant incertaine.
Feuille d’aluminium : L’indice PMI composite du secteur de la feuille d’aluminium s’est établi à 52,6 % en septembre, les principaux moteurs étant l’expansion régulière de l’indice de production (53,7 %) et de l’indice des nouvelles commandes (53,7 %), grâce à une forte divergence structurelle au sein du secteur qui a fourni un effet de compensation : d’une part, la demande de feuille d’aluminium pour batteries est restée soutenue, certaines entreprises réorientant continuellement leurs capacités vers la feuille pour batteries et les calendriers de production étant réservés jusqu’en décembre, offrant une base solide à l’activité globale ; d’autre part, la feuille d’emballage est entrée dans une fenêtre d’exécution des commandes de haute saison, avec des commandes pleines pour la feuille simple zéro, la feuille double zéro et l’emballage aseptique, compensant efficacement la faiblesse persistante du segment de la feuille pour climatiseurs. L’indice des nouvelles commandes à l’exportation a atteint 59,5 %, la demande rigide d’emballages à l’étranger au quatrième trimestre soutenant la production de commandes à l’exportation. Concernant les stocks, l’indice des stocks de produits finis s’est établi à 58,4 %, semblable à la difficulté rencontrée dans les plaques, tôles et bandes d’aluminium, car les prix élevés de l’aluminium ont également ralenti l’enlèvement en aval et bloqué les expéditions, contraignant certaines entreprises à accepter une accumulation des stocks. L'indice du volume des achats et l'indice des stocks de matières premières ont progressé simultanément, les entreprises maintenant de manière proactive des stocks de matières premières relativement abondants. Dans l'ensemble, la performance robuste de l'IME de la feuille d'aluminium en septembre a été soutenue conjointement par la vigueur de la feuille pour batteries et l'exécution des commandes de haute saison pour la feuille d'emballage. Pour l'avenir, soutenues par les effets de haute saison, les principales entreprises de feuille d'aluminium peuvent encore maintenir des carnets de commandes relativement pleins, mais la croissance s'est discrètement ralentie.
Profilés d'aluminium pour la construction : L'IME des profilés d'aluminium pour la construction s'est établi à 48,9 % en septembre, toujours sous la barre des 50. Par sous-indice, l'indice de production nouvelle était de 47,7 %, l'indice des nouvelles commandes de 48,1 % et l'indice du volume des achats de 49,1 %, tous en reprise sur un mois, le sentiment s'améliorant quelque peu par rapport au mois dernier. La structure des commandes a continué de diverger : certaines grandes entreprises des régions de production traditionnelles comme le Guangdong et le Shandong se concentraient encore sur l'exécution de grandes commandes d'ingénierie telles que des sièges sociaux d'entreprises et des constructions scolaires, avec une base relativement stable ; tandis que les volumes finaux des canaux de distribution de portes et fenêtres et de vente au détail de décoration intérieure restaient inférieurs aux attentes. Concernant les stocks, les entreprises adhéraient au principe d'« achat selon les commandes » pour les matières premières et planifiaient strictement la production et livraient à temps pour les produits finis, poursuivant une stratégie proactive de maintien de stocks de produits finis bas. Dans l'ensemble, dans un contexte de croissance fortement négative des mises en chantier et des achèvements de logements neufs, la haute saison du « septembre doré » n'a fourni qu'un léger coup de pouce à la demande de profilés d'aluminium pour la construction, sans inversion de tendance attendue de la demande des utilisateurs finaux, et l'IME des profilés d'aluminium pour la construction devrait rester faiblement sous la barre des 50 en octobre.
Profilés industriels : L'IME composite du secteur des profilés d'aluminium industriels s'est établi à 53,7 % en septembre, repassant au-dessus de la barre des 50. Par sous-indice, l'indice de production était de 57,4 %, l'indice des nouvelles commandes de 56,3 % et l'indice du volume des achats de 55,8 %, tous revenant simultanément en territoire d'expansion. La demande a montré un schéma de soutien de haute saison avec une divergence terminale. Portées par la haute saison de consommation traditionnelle, certains fabricants ont signalé une nette augmentation des commandes de profilés d'aluminium pour composants de véhicules à énergie nouvelle début septembre, tirant la production mensuelle à la hausse ; les profilés d'aluminium pour composants de stockage d'énergie ont poursuivi une croissance régulière de la demande dans un contexte d'expansion du secteur. Pour les cadres photovoltaïques en aluminium, sous la pression des livraisons de commandes début octobre, certains grands fabricants de cadres ont maintenu une production relativement complète depuis le mois dernier, mais certaines entreprises ont fait état d'anticipations selon lesquelles les fabricants de modules en aval réduiraient leurs calendriers de production, portant un regard prudent sur la production à venir. À l'exportation, l'indice des exportations d'août s'est établi à 50,8 %, au-dessus du seuil de 50 ; certaines entreprises de l'Anhui ont signalé une hausse des commandes à l'exportation en septembre pour les échelles en aluminium, les pièces de machines textiles et les tubes et barres industriels, et les exportations de profilés industriels devraient rester globalement stables. Concernant l'approvisionnement en matières premières, le rebond de l'indice du volume d'achats a principalement suivi la hausse des nouvelles commandes, les entreprises continuant de constituer des stocks en fonction de la demande. Dans l'ensemble, les profilés industriels en aluminium sont repassés en zone d'expansion en septembre, la demande de profilés en aluminium de soutien se comportant bien sur l'ensemble des secteurs d'utilisation finale dans un contexte de consommation traditionnelle. Toutefois, bien que les commandes de composants pour le stockage d'énergie et les véhicules à énergie nouvelle progressent bien, elles sont confrontées à des contraintes de faibles frais de transformation et de longs délais de recouvrement, et certaines entreprises prévoient de contrôler modérément l'ampleur des commandes acceptées ; combiné au fait que les cadres photovoltaïques sont pénalisés par les anticipations de baisse des calendriers de production des modules, le sentiment du secteur des profilés industriels devrait quelque peu fléchir en octobre tout en restant au-dessus du seuil de 50.
Fils et câbles en aluminium : L'indice PMI du secteur national des fils et câbles en aluminium s'est établi à 51,8 % en septembre, en baisse de 2,7 points de pourcentage en glissement mensuel. Bien qu'il demeure au-dessus du seuil de 50, la dynamique d'expansion s'est nettement affaiblie et la reprise du sentiment du secteur n'a pas été à la hauteur des attentes. Par segment, l'indice de production s'est établi à 52,33 %, en hausse de 4,58 points de pourcentage par rapport aux 47,75 % d'août, repassant au-dessus du seuil de 50, les calendriers de production des entreprises revenant à la normale et l'activité du secteur se redressant légèrement, mais avec des prix de l'aluminium durablement élevés, les entreprises se sont surtout concentrées sur une production juste à temps et un approvisionnement à la demande, et l'enthousiasme de production ne s'est amélioré que de façon limitée. L'indice des nouvelles commandes s'est établi à 52,25 %, en baisse de 12,7 points de pourcentage par rapport aux 64,95 % d'août ; bien que les projets de réseau soient progressivement entrés en phase d'exécution, le rythme réel d'enlèvement n'a pas encore accéléré. L'indice des nouvelles commandes à l'exportation s'est établi à 47,67 %, en baisse de 5,36 points de pourcentage par rapport aux 53,03 % d'août, retombant en zone de contraction, les niveaux de nouvelles commandes à l'étranger restant fragmentés et incapables d'apporter un soutien efficace. L'indice du carnet de commandes s'est établi à 54,20 %, en baisse de 4,86 points de pourcentage par rapport aux 59,06 % d'août, les commandes en attente étant continuellement résorbées et les entreprises planifiant leur production en fonction des commandes existantes. L'indice du volume d'achats s'est établi à 59,06 %, en hausse de 2,14 points de pourcentage par rapport aux 56,92 % d'août, et l'indice des stocks de matières premières s'est établi à 63,59 %, en hausse de 5,7 points de pourcentage par rapport aux 57,89 % d'août, la constitution de stocks avant les congés étant pratiquement achevée. Dans l'ensemble, le volet opérationnel du secteur des fils et câbles en aluminium s'est quelque peu amélioré en septembre par rapport à août, mais la reprise a été plus faible que prévu, la performance côté commandes est restée atone et l'enthousiasme de production ne s'est amélioré que de façon limitée ; à l'approche des congés de la fête de la Mi-Automne et de la fête nationale, les lignes de production des principales entreprises de fils et câbles en aluminium continueront pour l'essentiel de fonctionner normalement pendant les congés, mais certaines entreprises ont signalé des projets de maintenance des lignes de production pendant les congés, ce qui pourrait réduire la charge de production durant cette période. Combiné aux faibles anticipations de livraison des réseaux cette année et à la baisse des commandes en main en glissement annuel, l'indice PMI du secteur des fils et câbles en aluminium devrait afficher une reprise modérée en octobre.
Alliage primaire : L'indice PMI du secteur de l'alliage primaire d'aluminium s'est établi à 61,6 % en septembre, repassant au-dessus du seuil de 50, soit une nette amélioration par rapport à la période précédente, indiquant une reprise du sentiment du secteur et un réchauffement de l'humeur du marché. Par sous-indice, l'indice de production de septembre a atteint 70,48 %, la production globale étant supérieure à celle d'août, ce qui montre que les entreprises ont accru leur volonté de produire dans le contexte de la haute saison traditionnelle du « septembre d'or et octobre d'argent », l'activité côté production progressant nettement. Dans le même temps, les volumes globaux de commandes se sont progressivement élargis, l'offre comme la demande affichant des signes positifs et l'activité du secteur se redressant quelque peu par rapport à la période précédente. Côté stocks, certaines entreprises ont maintenu des calendriers de production normaux tandis que la demande augmentait légèrement, favorisant un certain déstockage des produits finis dans les usines, l'indice des stocks de produits finis s'établissant à 43,47 %, sous le seuil de 50, indiquant que les stocks ne se sont pas accumulés mais ont au contraire légèrement diminué. Pendant la fête de la Mi-Automne, les entreprises en aval des principaux producteurs d'alliage primaire d'aluminium n'ont pas pris de congés et les produits ont continué d'être expédiés, de sorte que les stocks ne se sont pas notablement accumulés, maintenant un rythme de déstockage relativement fluide. Toutefois, la reprise de la demande est restée dans une certaine mesure contrainte. En septembre, les prix de l'aluminium ont été globalement supérieurs à ceux d'août, les prix continuant d'évoluer à des niveaux élevés, ce qui a dans une certaine mesure freiné les commandes en gros et empêché les nouvelles commandes de connaître une croissance significative. Parallèlement, la demande automobile a reculé en glissement annuel, la demande globale étant quelque peu inférieure, mais en hausse en glissement mensuel, montrant des signes d'amélioration marginale, bien que la vigueur de la reprise demeure limitée. Pour octobre, le secteur reste dans la haute saison traditionnelle et le sentiment général devrait se maintenir au-dessus du seuil de 50. Les niveaux centraux des prix de l'aluminium devraient quelque peu baisser, ce qui contribuera dans une certaine mesure à atténuer la pression sur les coûts en aval et à améliorer encore l'humeur du marché. Il convient toutefois de noter que l'offre globale de cette année dépasse celle de l'année dernière alors que la croissance de la demande est inférieure à celle de l'offre, et que la pression sur l'équilibre offre-demande du marché persiste. En résumé, l'indice PMI du secteur de l'alliage primaire d'aluminium devrait se situer autour de 59,4 % en octobre, en baisse par rapport à septembre mais toujours au-dessus du seuil de 50, le secteur se trouvant globalement dans une fourchette d'expansion modérée.
Alliage secondaire : L'indice PMI du secteur de l'aluminium secondaire s'est établi à 60,1 % en septembre, en hausse de 13,4 points de pourcentage en glissement mensuel, repassant au-dessus du seuil de 50, avec une amélioration du sentiment du secteur. Côté demande, avec le démarrage progressif de la haute saison traditionnelle de consommation, les commandes des principaux secteurs en aval tels que l'automobile et les deux-roues se sont quelque peu améliorées par rapport à la période précédente, les entreprises accélérant la prise de commandes et le rythme d'approvisionnement, ce qui a soutenu la reprise de la demande, bien que la libération de la demande de haute saison soit restée relativement modérée et que l'enthousiasme d'achat en aval n'ait pas notablement augmenté. Côté production, l'amélioration de la demande a entraîné un rebond des taux d'utilisation des entreprises, mais l'offre restreinte de déchets d'aluminium conformes et les coûts d'approvisionnement élevés ont encore limité dans une certaine mesure la libération de la production. Fin septembre, pendant la fête de la Mi-Automne, la plupart des entreprises ont pour l'essentiel maintenu une production normale ; pendant les congés de la fête nationale, les grandes entreprises ou les entreprises de fourniture directe d'aluminium liquide, compte tenu de la continuité de la production et de la demande de soutien en aval, n'ont généralement pas arrêté la production, bien que certaines aient modérément réduit la charge de production ; les autres entreprises ont principalement pris 3 à 5 jours de congé, quelques-unes étant davantage affectées par l'insuffisance des commandes ou les restrictions de facturation fiscale et pouvant prolonger les congés jusqu'à environ 7 jours. Côté stocks, avec la reprise de l'activité des entreprises, les stocks de produits finis en usine ont quelque peu augmenté ; côté matières premières, pour garantir la production et la livraison des commandes de haute saison, les entreprises ont globalement accru leur enthousiasme pour la collecte de déchets, mais en raison de l'offre restreinte de déchets d'aluminium conformes et de la difficulté accrue d'approvisionnement, les hausses de stocks de matières premières ont été limitées et les entreprises restent confrontées à des pressions de constitution de stocks. Pour octobre, les congés de la fête nationale entraîneront une perturbation ponctuelle de la production du secteur et, bien que les entreprises devraient reprendre progressivement une production normale après les congés, le sentiment du secteur devrait quelque peu fléchir par rapport à septembre en raison de l'impact des congés ; dans le même temps, la capacité de la demande de haute saison à continuer de se libérer et l'impact des politiques de facturation fiscale sur l'offre de déchets d'aluminium conformes restent des points d'attention clés du marché à l'avenir.
Perspectives :
Pour octobre, l'effet de haute saison du « septembre d'or et octobre d'argent » s'atténuera à la marge et, combiné à la perturbation ponctuelle de certaines lignes de production due aux congés de la fête nationale, le sentiment du secteur de la transformation de l'aluminium devrait refluer par rapport à ses sommets, l'indice PMI composite revenant probablement vers le seuil de 50. Par secteur : l'indice PMI de l'alliage primaire d'aluminium devrait retomber autour de 59,4 %, restant en expansion modérée ; le sentiment de l'aluminium secondaire devrait quelque peu fléchir par rapport à septembre en raison de la perturbation de la production liée aux congés et de l'offre restreinte de déchets d'aluminium conformes ; l'indice PMI des plaques, tôles et bandes d'aluminium devrait osciller autour du seuil de 50 sous la double contrainte d'une chute rapide des exportations et de stocks élevés de produits finis, la soutenabilité de la dynamique de haute saison étant incertaine ; les grandes entreprises de feuilles d'aluminium peuvent encore maintenir des carnets de commandes relativement pleins, mais la croissance s'est discrètement ralentie ; le sentiment des profilés industriels en aluminium devrait quelque peu fléchir tout en restant au-dessus du seuil de 50 ; les fils et câbles en aluminium devraient afficher une reprise modérée dans un contexte de faibles anticipations de livraison des réseaux et de baisse des commandes en main en glissement annuel ; les profilés en aluminium pour la construction resteront faiblement sous le seuil de 50, sans inversion de tendance attendue de la demande des utilisateurs finaux. Dans l'ensemble, la configuration de divergence sectorielle se poursuivra en octobre, les prix élevés de l'aluminium et la faiblesse des exportations continuant de limiter le potentiel de hausse.