SMM, 29 septembre :
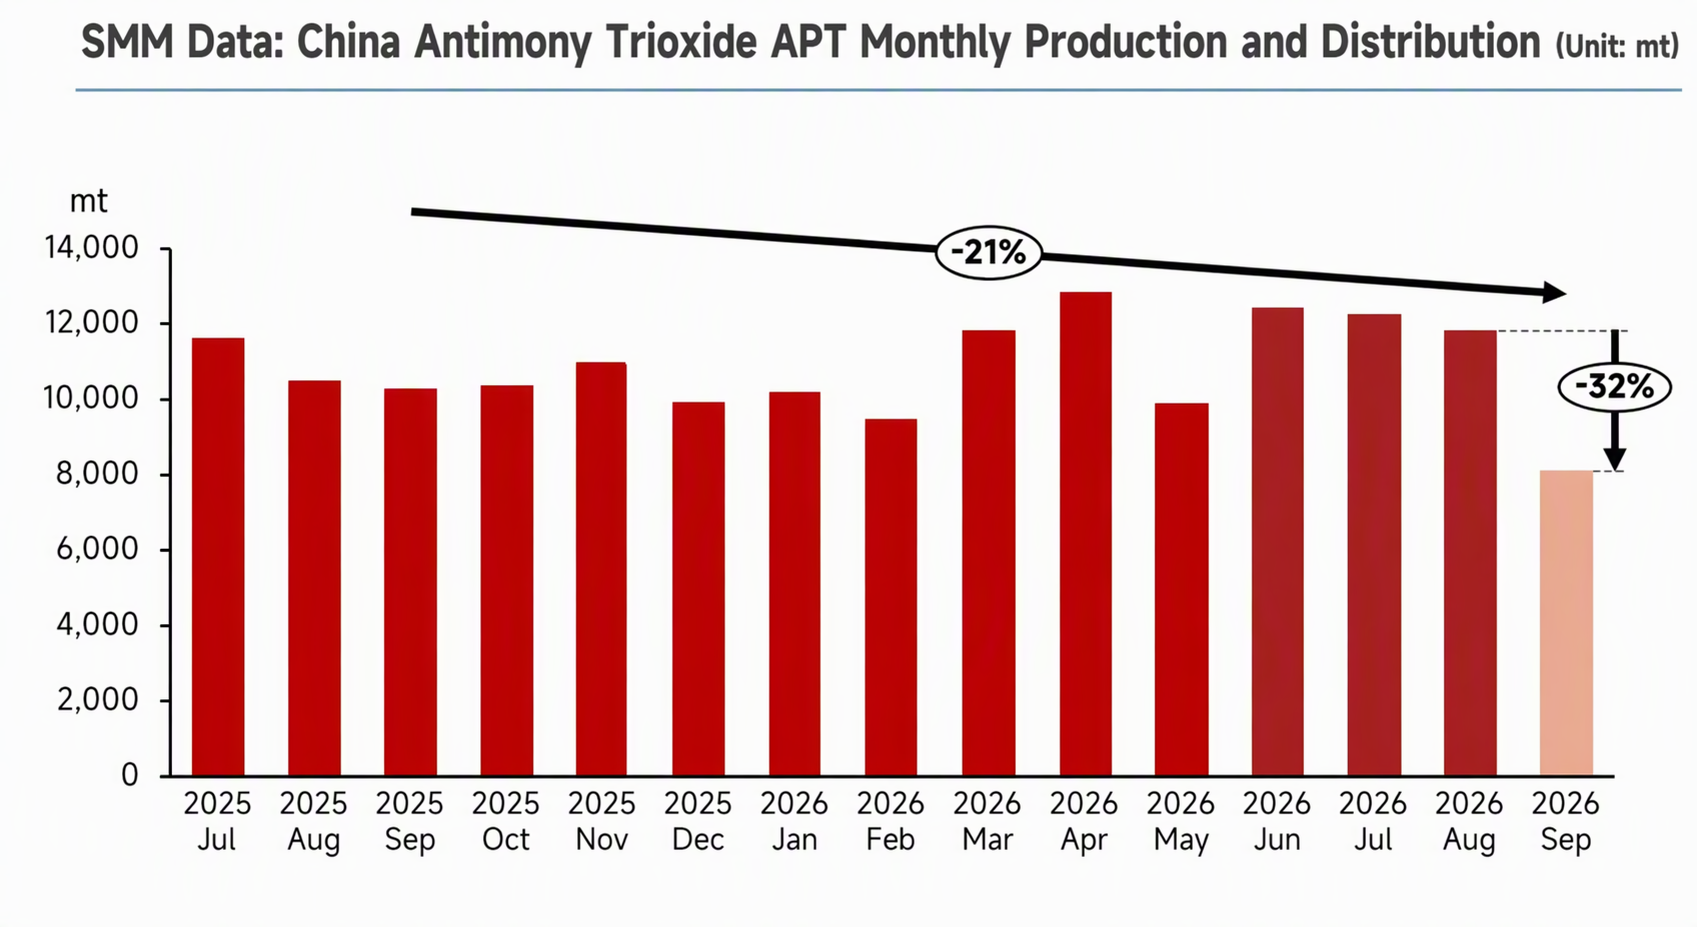
En septembre 2026, le marché chinois de l'APT a affiché de fortes réductions de production et des taux d'exploitation au plus bas, la contraction de l'offre atteignant un nouveau plancher de phase. Selon les données d'échantillonnage de l'enquête SMM, la production d'APT a chuté de 32 % en glissement mensuel ce mois-ci, tandis que le taux d'exploitation du secteur a plongé de 21,2 points de pourcentage en glissement mensuel pour s'établir autour de 49 %, un plus bas historique. De janvier à septembre 2026, la production totale d'APT en Chine s'est élevée à environ 100 000 tonnes, en baisse de 2 % en glissement annuel. Cette vague de fortes réductions de production n'était pas un ajustement mineur d'entreprises individuelles, mais une combinaison à l'échelle du secteur de réductions de charge et d'arrêts de production. Les fonderies de premier plan de la principale zone de production du Jiangxi se sont concentrées sur la transformation technologique et la maintenance, tandis que les fonderies de petite et moyenne taille ont proactivement suspendu leurs fours et limité leur production en raison des pressions d'exploitation.
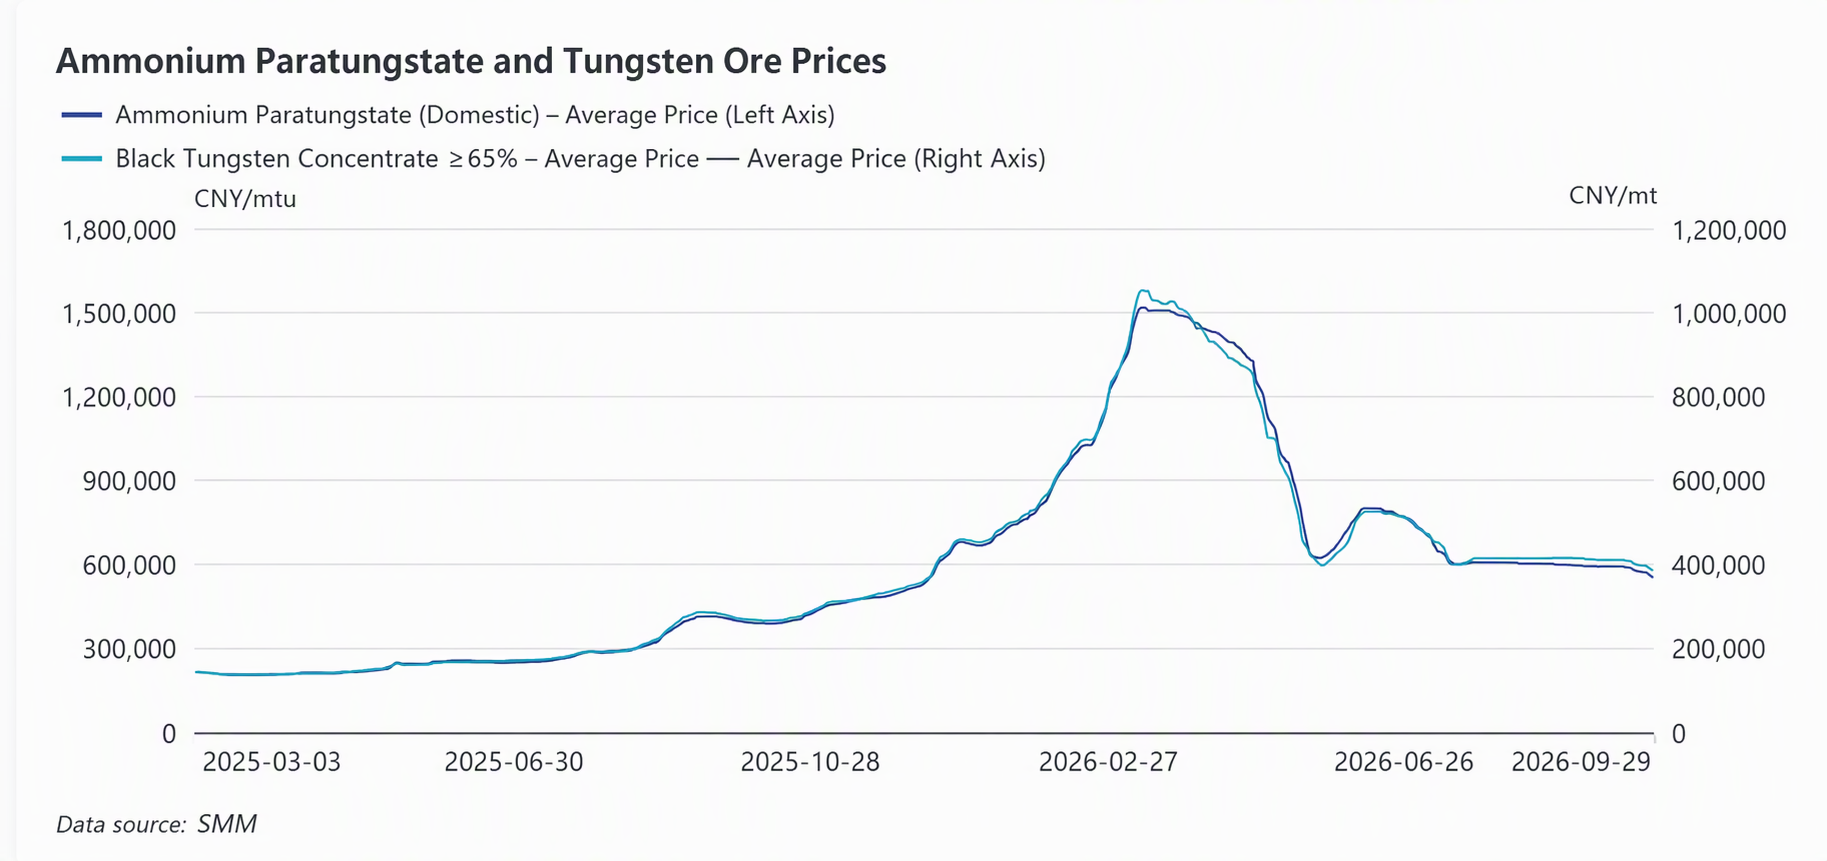
En septembre, les prix des matières premières de concentré de tungstène sont restés faibles, les fournisseurs vendant généralement à prix réduit pour obtenir des liquidités. Cependant, les coûts des matières premières formaient toujours une inversion significative par rapport aux prix de vente de l'APT, laissant les fonderies dans un état de pertes persistantes. Pour éviter les risques de dépréciation des stocks liés à la baisse des prix et atténuer les pressions de trésorerie, les entreprises ont généralement pris l'initiative de réduire les achats de matières premières et de baisser les charges de production, abandonnant complètement le modèle d'exploitation antérieur consistant à fonctionner à pleine capacité pour augmenter les volumes. En conséquence, la demande d'utilisation finale en amont pour les concentrés de tungstène s'est affaiblie en parallèle, les transactions côté mines ont été atones, et le sentiment général de production et de négoce sur l'ensemble de la chaîne industrielle en amont et en aval est resté modéré.
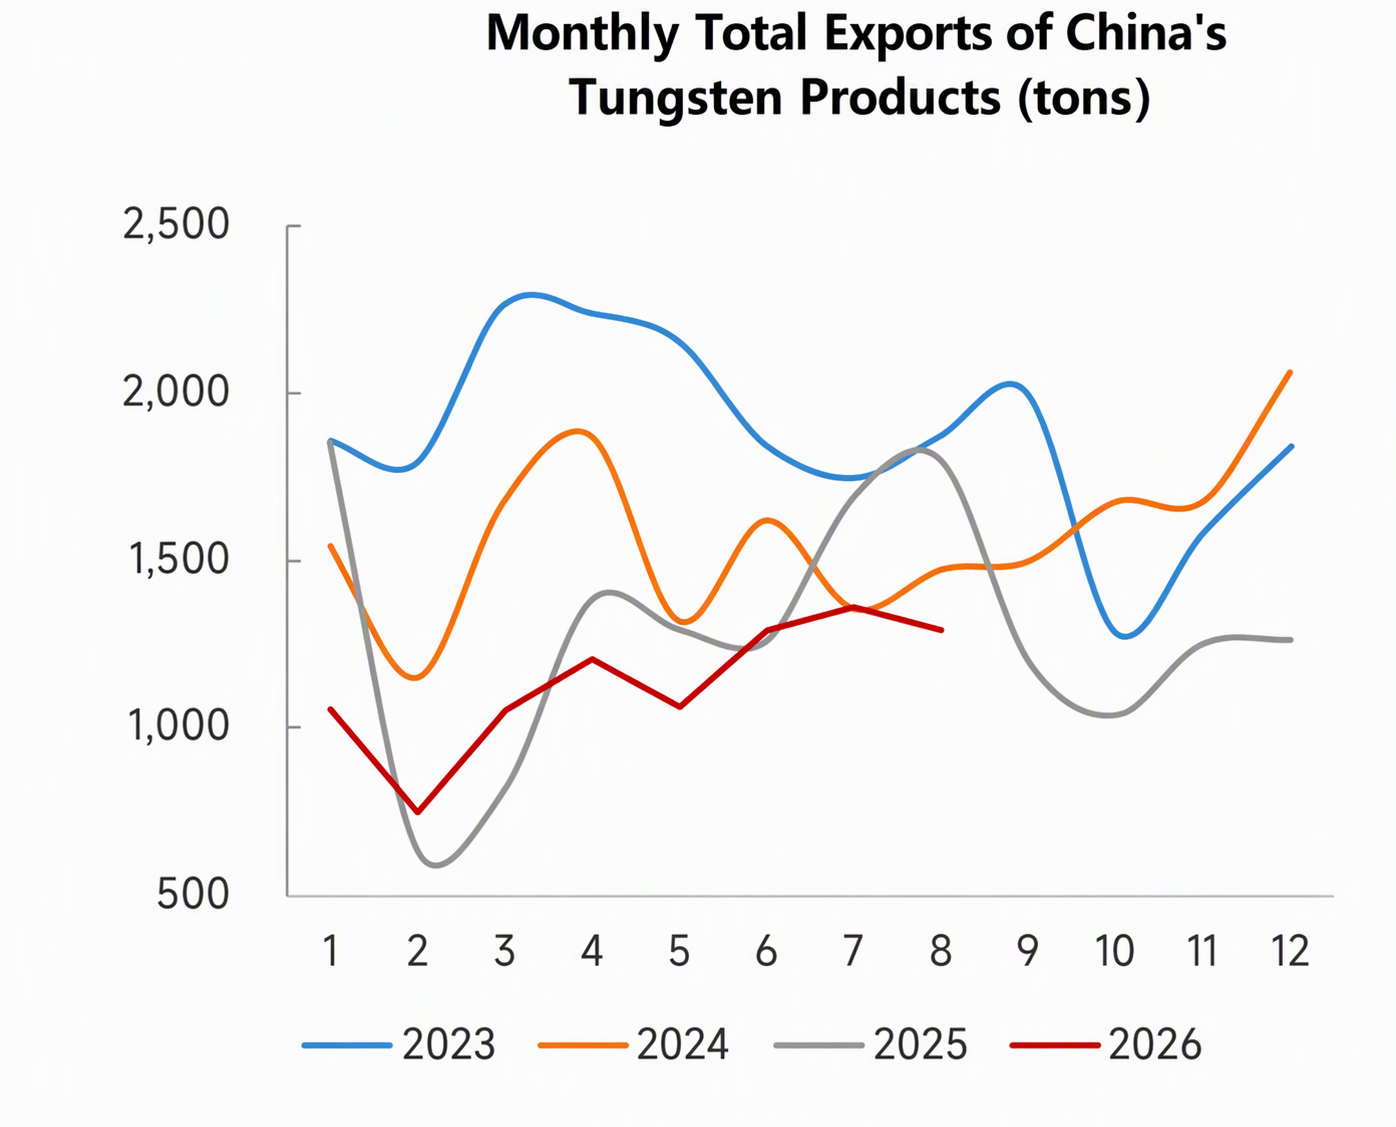
Face à la forte contraction de l'offre, la demande d'utilisation finale est restée durablement faible, ce qui a complètement anéanti les attentes traditionnelles de « haute saison de septembre » et créé une configuration de marché où l'offre et la demande sont toutes deux faibles. Les secteurs du carbure cémenté et des outils de coupe, en tant que secteurs essentiels en aval de l'APT, ont été affectés par la lente reprise manufacturière, avec des commandes d'utilisation finale insuffisantes. Les entreprises ont maintenu un modèle d'exploitation à faibles stocks tout au long de la période, effectuant des achats juste-à-temps selon les besoins, sans constitution de stocks concentrée avant les congés. Parallèlement, le secteur du fil de tungstène photovoltaïque, qui avait auparavant stimulé la croissance de la demande du secteur, a vu son dividende de demande s'estomper rapidement alors que la vague de réductions de production de l'industrie des plaquettes de silicium se poursuivait, comprimant davantage l'espace de demande global de l'APT. Dans les applications traditionnelles du carbure cémenté, certains secteurs d'utilisation finale sont remplacés par des matériaux cermet. Dans un contexte de prix élevés du tungstène, l'industrie de l'usinage cherche à réduire les coûts et à améliorer l'efficacité par divers moyens tels que le réaffûtage des outils et l'optimisation de la structure des produits d'outillage afin de réduire l'utilisation du tungstène. Parallèlement, le marché à l'exportation des outils de coupe nationaux n'a pas progressé entre janvier et août de cette année, et le taux croissant de substitution des outils de coupe nationaux reste dans une période de transition. La baisse des exportations de produits de fusion du tungstène et d'outils de coupe a également, dans une certaine mesure, contribué à l'affaiblissement de la demande intérieure de tungstène. Fin septembre, le sentiment attentiste du marché, marqué par des achats précipités lors de la hausse continue des prix et par la retenue lors de la baisse, combiné à un sentiment de transaction extrêmement froid avant les congés de la fête de la Mi-Automne et de la fête nationale, a entraîné une liquidité au comptant extrêmement faible. Les transactions du marché tout au long du mois ont été essentiellement soutenues par des contrats à long terme réguliers.
Le déséquilibre entre l'offre et la demande et les déséquilibres fondamentaux du secteur ont poussé les prix de l'APT à s'éroder tout au long du mois de septembre, mettant en évidence les contradictions centrales du secteur. Les cotations de l'APT ont continué de baisser au cours du mois, les acteurs de premier plan maintenant les prix des contrats à long terme à 600 000 yuans/tonne au cours de la première quinzaine avant de les réduire à 580 000-560 000 yuans/tonne au cours de la seconde quinzaine. À la fin du mois, les prix des transactions au comptant étaient revenus dans la fourchette de 540 000 à 560 000 yuans/tonne, les transactions réelles se situant pour la plupart près du bas de la fourchette et la marge de négociation sur le marché continuant de s'élargir. La production mensuelle moyenne d'APT en Chine s'est établie à 11 000 tonnes de juin à août, mais le marché au comptant est resté atone tout au long de la période, laissant le secteur dans un état d'accumulation passive de stocks. Des stocks de produits finis élevés, combinés à des coûts élevés issus des stocks antérieurs, ont plongé l'industrie de l'APT dans une crise de trésorerie, obligeant certaines entreprises à mettre en gage des marchandises pour améliorer la rotation de leur trésorerie. La haute saison de la demande en septembre ne s'est pas concrétisée, les volumes des contrats à long terme se contractant et les entreprises se concentrant sur la réduction de la production et l'écoulement des stocks.
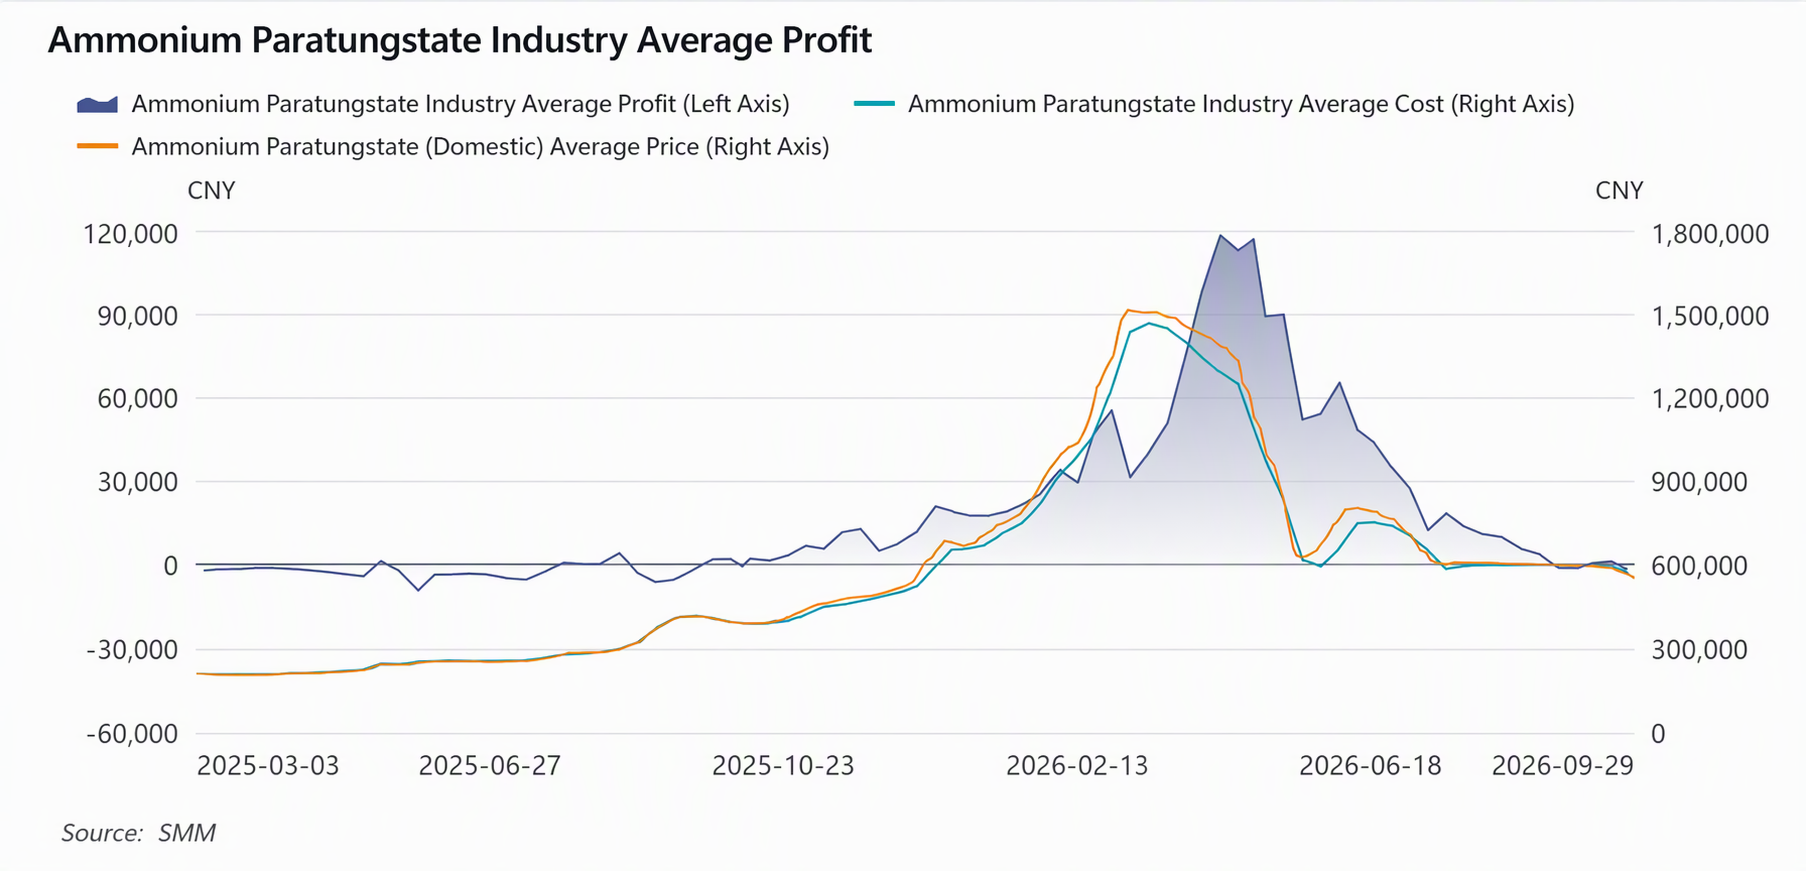
À court terme, le marché de l'APT devrait probablement continuer à se consolider sur une note de faiblesse, et toute reprise dépend encore d'un rebond de la demande finale. L'offre dispose actuellement de peu de marge pour une nouvelle contraction significative, car des taux d'exploitation extrêmement bas offrent un plancher naturel des prix, limitant le risque de fortes baisses, mais les prix manquent d'un moteur central pour un rebond. Pendant ce temps, la réduction concentrée de la production de fusion du tungstène, lorsqu’on remonte en amont, entraînera des expéditions de minerai et une accumulation des stocks. Bien que le quota minier total de tungstène de la Chine pour 2026 reste en baisse annuelle, le complément provenant des ressources nationales de rebuts de tungstène, combiné à une augmentation substantielle des importations totales, a effectivement compensé le déficit de production des mines nationales. Le centre des prix du concentré de tungstène est revenu à 370 000 yuans/tonne standard (base 65 % WO3), mais les profits miniers restent substantiels. Les mines détenant encore des quotas d’extraction restants au quatrième trimestre, la probabilité de réductions volontaires de production dans les mines est faible. Cependant, les taux d’exploitation des fonderies d’APT ne devraient pas revenir rapidement à des niveaux élevés à court terme, et les mines pourraient encore subir des pressions à la vente, limitant les attentes de hausse des prix des matières premières. Le point d’ancrage clé des tendances futures du marché se concentrera sur l’intensité du réapprovisionnement des commandes de carbure cémenté en aval et des exportations de tungstène au quatrième trimestre, ainsi que sur les cotations des contrats à long terme des principaux acteurs du tungstène, le rythme des reprises de production dans les installations à l’arrêt, les variations du recyclage des rebuts de tungstène comme source d’approvisionnement alternative, et l’orientation des politiques, qui sera également un facteur critique façonnant les perspectives du marché.