Le marché du coke a maintenu en septembre un blocage à un niveau élevé, avec un ralentissement de la hausse des prix. Le conflit central résidait dans l’interaction entre le soutien des coûts du charbon à coke et la contrainte découlant des pertes des aciéries. Après plusieurs séries de hausses de prix mises en œuvre début septembre, les pertes des entreprises de cokéfaction se sont réduites et les taux d’exploitation de la cokéfaction ont légèrement augmenté. Côté offre, la surveillance continue de la sécurité dans les mines de charbon des principales régions productrices a maintenu une relative tension sur le charbon à coke primaire de haute qualité, constituant un soutien plancher pour le coke. Les entreprises de cokéfaction détenaient des stocks faibles au début de la période et affichaient une forte volonté de défendre les prix. Côté demande, la production de fonte est restée élevée, couplée à un réapprovisionnement rigide des aciéries avant les congés de la fête nationale, ce qui a soutenu temporairement les prix au comptant. Néanmoins, la demande finale d’acier fini dans le cadre du traditionnel « septembre doré » n’a pas répondu aux attentes. La rentabilité des aciéries a continué de se détériorer, renforçant la résistance à un coke à prix élevé. La sixième série de hausses de prix proposée n’a pas abouti. De la mi-septembre à la fin septembre, le marché est passé d’une phase de hausse des prix à une consolidation latérale, avec une marge limitée pour de nouvelles avancées des prix. Vers la fin du mois, le réapprovisionnement avant les congés s’est essoufflé, les expéditions des entreprises de cokéfaction ont ralenti et les stocks de la chaîne industrielle se sont légèrement accumulés. Le marché a commencé à intégrer la maintenance des hauts-fourneaux dans les aciéries et les attentes d’une première série de baisses du prix du coke. Globalement, les niveaux de prix du coke ont progressé en septembre, mais la dynamique haussière s’est progressivement essoufflée. La reprise des bénéfices des entreprises de cokéfaction a entraîné une libération marginale de l’offre, tandis que les aciéries en aval ont subi une pression croissante des pertes. L’équilibre offre-demande tendu s’est légèrement relâché, et la logique du marché est passée d’une contraction de l’offre à une validation par la demande.
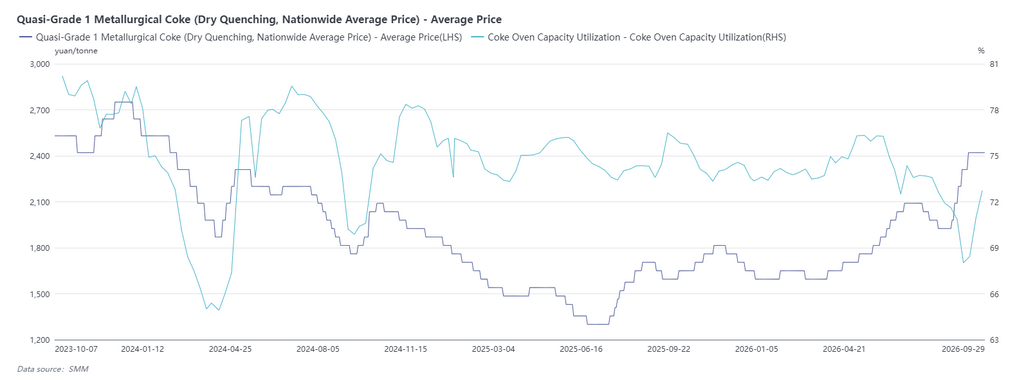
Pour octobre, le coke évoluera très probablement dans une tendance latérale à baissière, avec des risques de corrections périodiques. Côté offre, les entreprises de cokéfaction conservent des taux d’exploitation flexibles après l’amélioration des bénéfices en septembre. Si les prix restent élevés, la production de coke pourrait encore augmenter. Sur le front du charbon à coke, les mines précédemment contraintes reprennent leur production de manière ordonnée, atténuant la tension sur l’offre de charbon à coke et affaiblissant le soutien des coûts. La demande constituera le moteur central de la performance du marché. En octobre, si la demande finale d’acier du traditionnel « octobre d’argent » continue de décevoir, les pertes des aciéries persisteront, l’ampleur de la maintenance des hauts-fourneaux pourrait s’étendre, la production de fonte diminuera et la demande rigide de coke refluera. Après les congés de la fête nationale, le réapprovisionnement avant congés des aciéries sera achevé. Le sentiment d’achat proactif se refroidira, les aciéries seront davantage enclines à faire baisser les prix du coke et elles gagneront en pouvoir de fixation des prix. Du point de vue des stocks, les stocks de la chaîne industrielle devraient s’accumuler après le réapprovisionnement avant congés, ajoutant une pression baissière supplémentaire sur les prix au comptant. Cela dit, des incertitudes subsistent autour des inspections de sécurité dans les mines de charbon. Si la surveillance de la sécurité se resserre à nouveau, les prix du charbon à coke et du coke bénéficieront d’un soutien périodique, limitant l’ampleur de fortes baisses.