[Analyse SMM] L'élan haussier du coke s'essouffle, une baisse des prix attendue en octobre

Publié: Sep 29, 2026 16:49 (GMT+8)

Le marché du coke a maintenu en septembre un blocage à un niveau élevé, avec un ralentissement de la hausse des prix. Le conflit central résidait dans l’interaction entre le soutien des coûts du charbon à coke et la contrainte découlant des pertes des aciéries. Après plusieurs séries de hausses de prix mises en œuvre début septembre, les pertes des entreprises de cokéfaction se sont réduites et les taux d’exploitation de la cokéfaction ont légèrement augmenté. Côté offre, la surveillance continue de la sécurité dans les mines de charbon des principales régions productrices a maintenu une relative tension sur le charbon à coke primaire de haute qualité, constituant un soutien plancher pour le coke. Les entreprises de cokéfaction détenaient des stocks faibles au début de la période et affichaient une forte volonté de défendre les prix. Côté demande, la production de fonte est restée élevée, couplée à un réapprovisionnement rigide des aciéries avant les congés de la fête nationale, ce qui a soutenu temporairement les prix au comptant. Néanmoins, la demande finale d’acier fini dans le cadre du traditionnel « septembre doré » n’a pas répondu aux attentes. La rentabilité des aciéries a continué de se détériorer, renforçant la résistance à un coke à prix élevé. La sixième série de hausses de prix proposée n’a pas abouti. De la mi-septembre à la fin septembre, le marché est passé d’une phase de hausse des prix à une consolidation latérale, avec une marge limitée pour de nouvelles avancées des prix. Vers la fin du mois, le réapprovisionnement avant les congés s’est essoufflé, les expéditions des entreprises de cokéfaction ont ralenti et les stocks de la chaîne industrielle se sont légèrement accumulés. Le marché a commencé à intégrer la maintenance des hauts-fourneaux dans les aciéries et les attentes d’une première série de baisses du prix du coke. Globalement, les niveaux de prix du coke ont progressé en septembre, mais la dynamique haussière s’est progressivement essoufflée. La reprise des bénéfices des entreprises de cokéfaction a entraîné une libération marginale de l’offre, tandis que les aciéries en aval ont subi une pression croissante des pertes. L’équilibre offre-demande tendu s’est légèrement relâché, et la logique du marché est passée d’une contraction de l’offre à une validation par la demande.
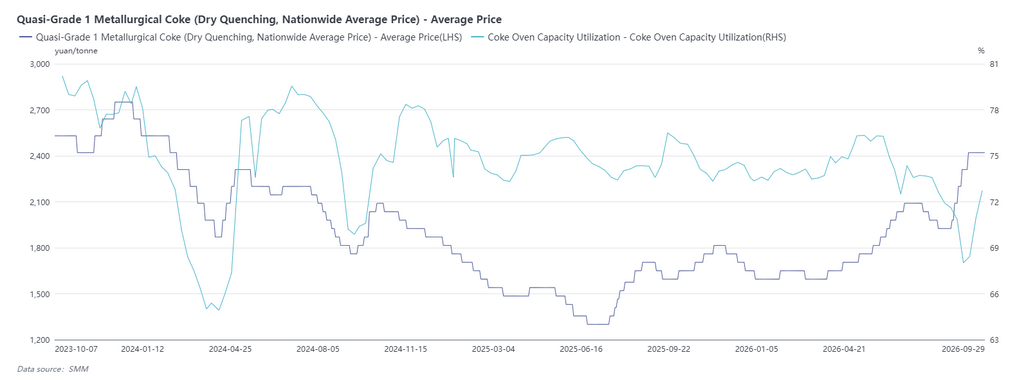
Pour octobre, le coke évoluera très probablement dans une tendance latérale à baissière, avec des risques de corrections périodiques. Côté offre, les entreprises de cokéfaction conservent des taux d’exploitation flexibles après l’amélioration des bénéfices en septembre. Si les prix restent élevés, la production de coke pourrait encore augmenter. Sur le front du charbon à coke, les mines précédemment contraintes reprennent leur production de manière ordonnée, atténuant la tension sur l’offre de charbon à coke et affaiblissant le soutien des coûts. La demande constituera le moteur central de la performance du marché. En octobre, si la demande finale d’acier du traditionnel « octobre d’argent » continue de décevoir, les pertes des aciéries persisteront, l’ampleur de la maintenance des hauts-fourneaux pourrait s’étendre, la production de fonte diminuera et la demande rigide de coke refluera. Après les congés de la fête nationale, le réapprovisionnement avant congés des aciéries sera achevé. Le sentiment d’achat proactif se refroidira, les aciéries seront davantage enclines à faire baisser les prix du coke et elles gagneront en pouvoir de fixation des prix. Du point de vue des stocks, les stocks de la chaîne industrielle devraient s’accumuler après le réapprovisionnement avant congés, ajoutant une pression baissière supplémentaire sur les prix au comptant. Cela dit, des incertitudes subsistent autour des inspections de sécurité dans les mines de charbon. Si la surveillance de la sécurité se resserre à nouveau, les prix du charbon à coke et du coke bénéficieront d’un soutien périodique, limitant l’ampleur de fortes baisses.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[Stelco mettra fin à ses activités de finition à Hamilton et supprimera jusqu'à 500 emplois en raison des tarifs douaniers américains]
il y a 2 minutes
[Stelco mettra fin à ses activités de finition à Hamilton et supprimera jusqu'à 500 emplois en raison des tarifs douaniers américains]
Lire la suite
[Stelco mettra fin à ses activités de finition à Hamilton et supprimera jusqu'à 500 emplois en raison des tarifs douaniers américains]
[Stelco mettra fin à ses activités de finition à Hamilton et supprimera jusqu'à 500 emplois en raison des tarifs douaniers américains]
Stelco Holdings Inc. mettra fin pour une durée indéterminée aux activités de finition de son usine de Hamilton, en Ontario, ce qui touchera jusqu'à 500 travailleurs à Hamilton et à Lake Erie. L'entreprise a qualifié cette décision de « malheureuse mais nécessaire », invoquant les tarifs douaniers américains qui ont réduit la demande pour ses produits laminés à froid et galvanisés. La demande sur ses marchés traditionnels a chuté de près de 25 % au deuxième trimestre 2026 par rapport à la moyenne trimestrielle de 2024, le Canada enregistrant une baisse de 10 %. Les restrictions à l'importation imposées par Ottawa ont réduit les volumes, mais pas suffisamment pour combler l'écart. La production sera concentrée à l'usine de Lake Erie Works à Nanticoke, en Ontario. La société mère Cleveland-Cliffs a indiqué que la gamme de produits changera, mais pas le tonnage d'acier, et proposera au personnel de Hamilton des postes à Lake Erie. Le concurrent Algoma Steel a annoncé plus de 1 000 licenciements ; ArcelorMittal Produits longs Canada a fermé son usine de tréfilage de Hamilton.
il y a 2 minutes
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
il y a 2 minutes
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Lire la suite
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Italy's steel association Federacciai warned that soaring energy costs are threatening the continuity of domestic steel production and urged the EU to suspend its Emissions Trading System (ETS). It said the combined burden of high electricity prices and carbon costs has left Italian mills, particularly electric arc furnace operators, facing unsustainable pressure, with some lines at risk of shutdown. Federacciai called on the EU and the Italian government to take emergency measures, including halting ETS allowance auctions and adjusting carbon cost pass-through rules, to protect steel supply and jobs. Spanish peer Unesid also warned of a 658 million EUR energy cost overrun (about 710 million USD) and sought an emergency plan. Source: Federacciai.
il y a 2 minutes
[L'UE propose de couper l'Égypte de la ferraille d'acier d'origine européenne à partir de 2027]
il y a 3 minutes
[L'UE propose de couper l'Égypte de la ferraille d'acier d'origine européenne à partir de 2027]
Lire la suite
[L'UE propose de couper l'Égypte de la ferraille d'acier d'origine européenne à partir de 2027]
[L'UE propose de couper l'Égypte de la ferraille d'acier d'origine européenne à partir de 2027]
La Commission européenne propose d'interdire à l'Égypte d'importer des ferrailles ferreuses et non ferreuses originaires de l'UE une fois que le règlement révisé sur les transferts de déchets sera pleinement entré en vigueur le 21 mai 2027. L'Égypte, avec l'Inde, le Pakistan, le Maroc, le Bangladesh et l'Arabie saoudite, n'a pas prouvé une gestion des déchets écologiquement rationnelle. L'Égypte a importé 1,86 million de tonnes de ferraille de l'UE en 2025 et 2,12 millions de tonnes au premier semestre 2026, en hausse de 59,7 % en glissement annuel, se classant troisième au niveau mondial ; environ la moitié de son approvisionnement en ferraille ferreuse provient de l'UE. Les aciéries devraient trouver d'autres ferrailles ou davantage de DRI : le fret européen est de 20 à 25 USD/tonne contre 35 à 40 USD/tonne depuis la Chine ou les États-Unis. L'Égypte a également perdu 213 millions USD d'exportations d'acier en raison des mesures antidumping de l'UE et des États-Unis. La période de consultation se termine le 16 octobre ; l'adoption est prévue pour le quatrième trimestre 2026.
il y a 3 minutes