Les marchés avaient identifié midi, heure de Pékin, le 29 septembre, comme un point de contrôle clé pour une éventuelle taxe américaine sur le cuivre affiné. Cette date découlait d’une mise à jour du marché du cuivre soumise par le département du Commerce des États-Unis le 30 juin : l’application du délai de 90 jours prévu par la section 232 aurait repoussé la fenêtre de décision présidentielle au 28 septembre, heure américaine.
Toutefois, cette mise à jour était exigée par la proclamation tarifaire existante sur le cuivre et n’avait pas été explicitement désignée comme un nouveau rapport formel d’enquête au titre de la section 232. L’explication écrite du président peut également être publiée après qu’une décision a été prise. L’absence d’annonce à midi ne doit donc pas être interprétée comme la confirmation que la proposition tarifaire a été abandonnée.
Les États-Unis avaient auparavant envisagé une taxe de 15 % sur les importations de cuivre affiné en 2027, portée à 30 % en 2028. Si la Maison-Blanche maintient ce calendrier tarifaire progressif sans en finaliser les détails, le seul risque politique pourrait continuer d’attirer le cuivre mondial vers les États-Unis jusqu’en 2027.
Les négociants cherchant à tirer parti des futures distorsions entre les prix du COMEX et du LME continueraient d’acheminer des cathodes vers les entrepôts agréés américains, les installations sous douane et les stockages commerciaux. Cela permettrait aux États-Unis de constituer un stock de cuivre considérable sans financement public direct : les négociants privés absorberaient les coûts d’approvisionnement, de financement et de stockage. En pratique, les anticipations tarifaires pourraient transformer le cuivre détenu par le secteur privé en une réserve stratégique de fait.
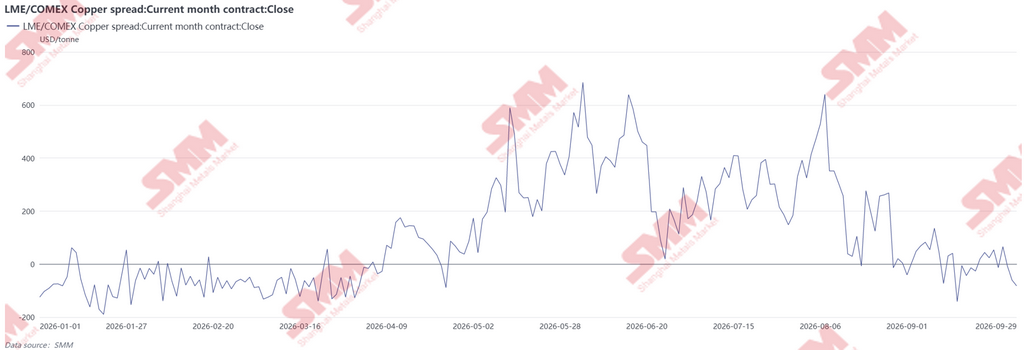
Pour l’instant, cependant, la structure du marché indique un affaiblissement de l’attraction à court terme. Le COMEX reste en contango, ce qui correspond à une offre disponible abondante aux États-Unis, tandis que le cuivre du LME demeure en déport, signe d’une disponibilité immédiate plus restreinte ailleurs. Les écarts entre marchés se sont régulièrement resserrés depuis fin août. Le contrat COMEX d’octobre 2026 se négociait avec une décote de 46,94 $/t par rapport au cuivre à trois mois du LME, tandis que le contrat de novembre 2026 affichait une prime de seulement 38,99 $/t. Aucun de ces écarts ne suffit à couvrir les coûts de fret, de financement, de stockage et de livraison en bourse, ce qui ferme de fait la fenêtre d’arbitrage pour de nouvelles expéditions physiques vers les États-Unis. Si le marché avait reçu un signal ferme d’imminence des droits de douane, les primes des contrats COMEX à plus longue échéance se seraient probablement fortement élargies. Cela ne s’est pas produit. La structure actuelle des écarts suggère que l’attraction exercée par les États-Unis sur le cuivre mondial perd de son élan et que les négociants restent sceptiques quant à l’importance de l’échéance de fin septembre.
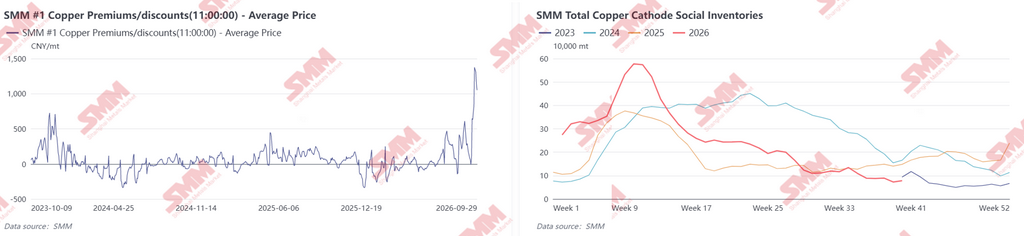
Le déséquilibre régional qui en résulte est déjà visible sur le marché physique chinois. La prime de la cathode de cuivre SMM #1 a récemment approché environ 205 $/t (1 400 RMB/t), son plus haut niveau depuis octobre 2023. Cette hausse ne peut être attribuée à la seule vigueur de la consommation. Les anticipations liées aux droits de douane de la section 232 ont réorienté le cuivre vers les États-Unis, réduisant les stocks du LME en Asie et limitant le volume de cathodes importées disponible pour la Chine. L’offre intérieure s’est resserrée en conséquence, les stocks sociaux suivis par SMM tombant à un plus bas pluriannuel de 78 300 t. Les matières premières recyclables de cuivre négociables se sont également raréfiées, affaiblissant leur capacité à se substituer au cuivre affiné. Dans le même temps, les transformateurs chinois ont accéléré leurs achats et la reconstitution de leurs stocks avant les congés de la fête de la Mi-Automne et de la fête nationale. Le détournement mondial du cuivre vers les États-Unis a fourni le soutien de fond à la hausse des primes au comptant, tandis que les achats précédant les congés ont agi comme catalyseur immédiat.
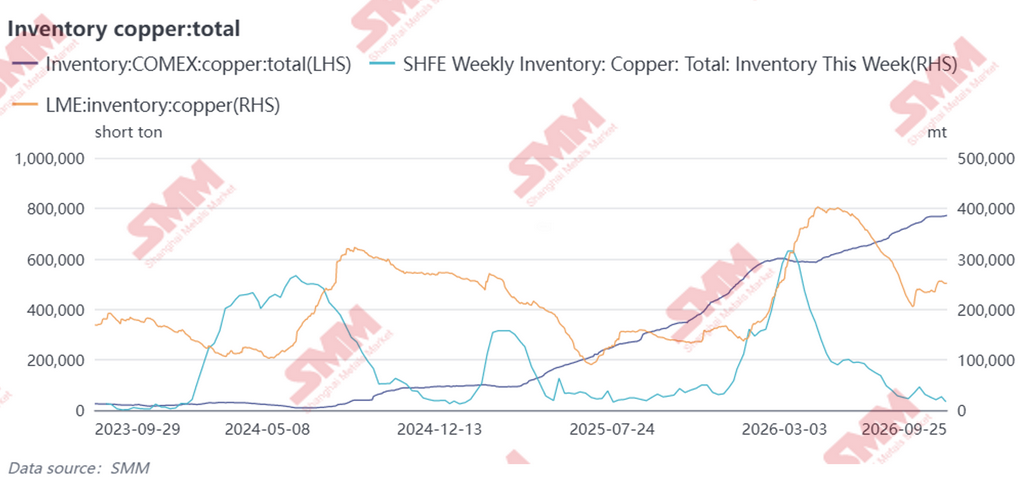
Les mouvements de stocks illustrent l’ampleur du basculement. Entre septembre 2025 et septembre 2026, les stocks de cuivre du COMEX sont passés d’environ 320 000 tonnes courtes à près de 770 000 tonnes courtes, plus que doublant en un an. Sur la même période, les stocks du LME ont reculé d’un pic intermédiaire d’environ 400 000 t en avril 2026 à environ 250 000 t. Les stocks du SHFE ont baissé encore plus nettement, de 359 100 t fin mars à 47 100 t le 24 septembre. Le sens de l’évolution est clair. Les anticipations tarifaires et les primes antérieures du COMEX ont attiré les cathodes d’Amérique du Sud, d’Afrique et d’autres régions productrices vers les États-Unis, réduisant l’offre librement disponible ailleurs. La combinaison d’une accumulation continue de stocks aux États-Unis et de prélèvements soutenus en Chine et sur l’ensemble du marché asiatique a été un moteur majeur de la récente flambée des primes au comptant chinoises.
Pour le marché mondial du cuivre, retarder une décision tarifaire définitive risque de prolonger la dislocation régionale plutôt que de la résorber. Même si les expéditions supplémentaires vers les États-Unis ont ralenti, le cuivre déjà accumulé sur place a peu de chances de repartir rapidement, compte tenu du coût de financement, de manutention et de réexportation du métal. Tant que la Maison-Blanche ne renoncera pas clairement aux droits de douane sur le cuivre affiné, l’incertitude politique maintiendra ces stocks ancrés aux États-Unis et préservera la perspective de nouvelles entrées si les primes à terme du COMEX s’élargissent de nouveau. Cela resserrerait davantage l’offre disponible hors des États-Unis et continuerait de soutenir les prix mondiaux du cuivre.
La conversion des devises est basée sur le taux central du CFETS au 29 septembre 2026 : 1 USD = 6,8166 RMB.