À 12h00, heure de Beijing, le 29 septembre, le marché considérait cette période comme une fenêtre d'observation clé pour les droits de douane américains sur le cuivre affiné. Le calcul du marché reposait sur la soumission par le Département du Commerce américain d'une mise à jour sur le marché du cuivre le 30 juin ; si le délai de 90 jours prévu par la section 232 s'appliquait, la fenêtre de décision du président expirerait le 28 septembre, heure américaine. Cependant, ce document est une mise à jour du marché exigée par l'annonce tarifaire initiale et n'a pas été explicitement défini comme un nouveau rapport formel d'enquête au titre de la section 232 ; après la décision du président, une explication écrite pourrait également être publiée ultérieurement. Par conséquent, l'absence de nouvelles à midi ne signifie pas que les droits de douane ont été annulés.
Les États-Unis avaient précédemment envisagé d'imposer un droit de douane de 15 % sur les importations de cathodes de cuivre en 2027, porté à 30 % en 2028. Si la Maison-Blanche maintient cette perspective de hausse tarifaire mais retarde la publication des détails finaux, les États-Unis pourraient continuer à aspirer les ressources mondiales en cuivre en 2027.
Pour verrouiller les futurs écarts de prix COMEX-LME, les négociants continueront d'expédier des cathodes de cuivre vers les États-Unis et de les placer dans les entrepôts des bourses, les entrepôts sous douane et les stocks commerciaux. Le gouvernement américain n'a pas besoin d'allouer directement des fonds pour constituer une réserve nationale ; il lui suffit de maintenir l'anticipation de droits de douane futurs de 15 % à 30 %, et les négociants assumeront eux-mêmes les coûts d'approvisionnement, de financement et de stockage, déplaçant continuellement les ressources mondiales en cuivre vers les États-Unis. Les anticipations tarifaires ont de fait converti les stocks privés en une « réserve quasi stratégique » pour les États-Unis.
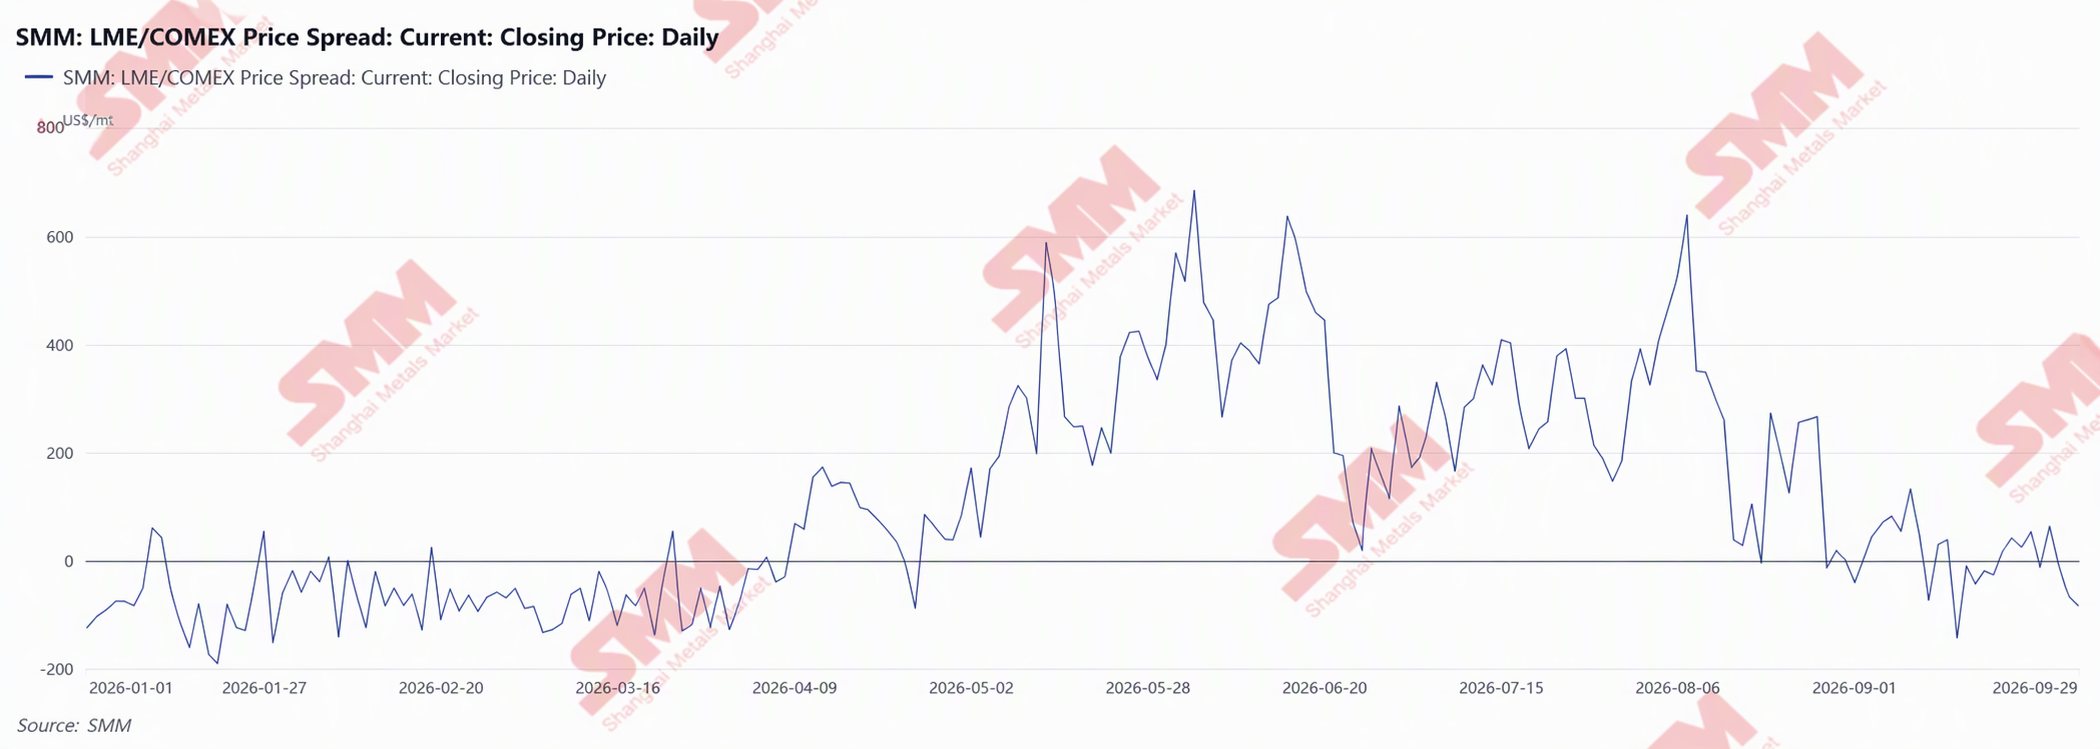
Du point de vue de la structure inter-marchés, le COMEX reste en report, reflétant des stocks américains à court terme relativement abondants ; le LME reste en déport, indiquant une offre au comptant tendue sur les marchés hors États-Unis. Depuis fin août, l'écart de prix LME/COMEX n'a cessé de se resserrer : le contrat COMEX 2610 affiche une décote de 46,94 $/t par rapport au LME 3M, et la prime du contrat 2611 n'est que de 38,99 $/t, tous deux insuffisants pour couvrir les coûts de transport, de financement, d'entreposage et de conversion de livraison, laissant la fenêtre d'arbitrage pour l'expédition de nouvelles cargaisons physiques vers les États-Unis pratiquement fermée. Si le marché recevait un signal clair indiquant que les droits de douane sont sur le point d'entrer en vigueur, les primes des échéances lointaines du COMEX devraient s'élargir rapidement ; or, l'écart de prix actuel n'a pas montré un tel changement, ce qui indique que l'effet d'aspiration des États-Unis sur les ressources mondiales en cuivre s'affaiblit, et le marché reste largement dans une position attentiste à l'approche de la fin septembre.
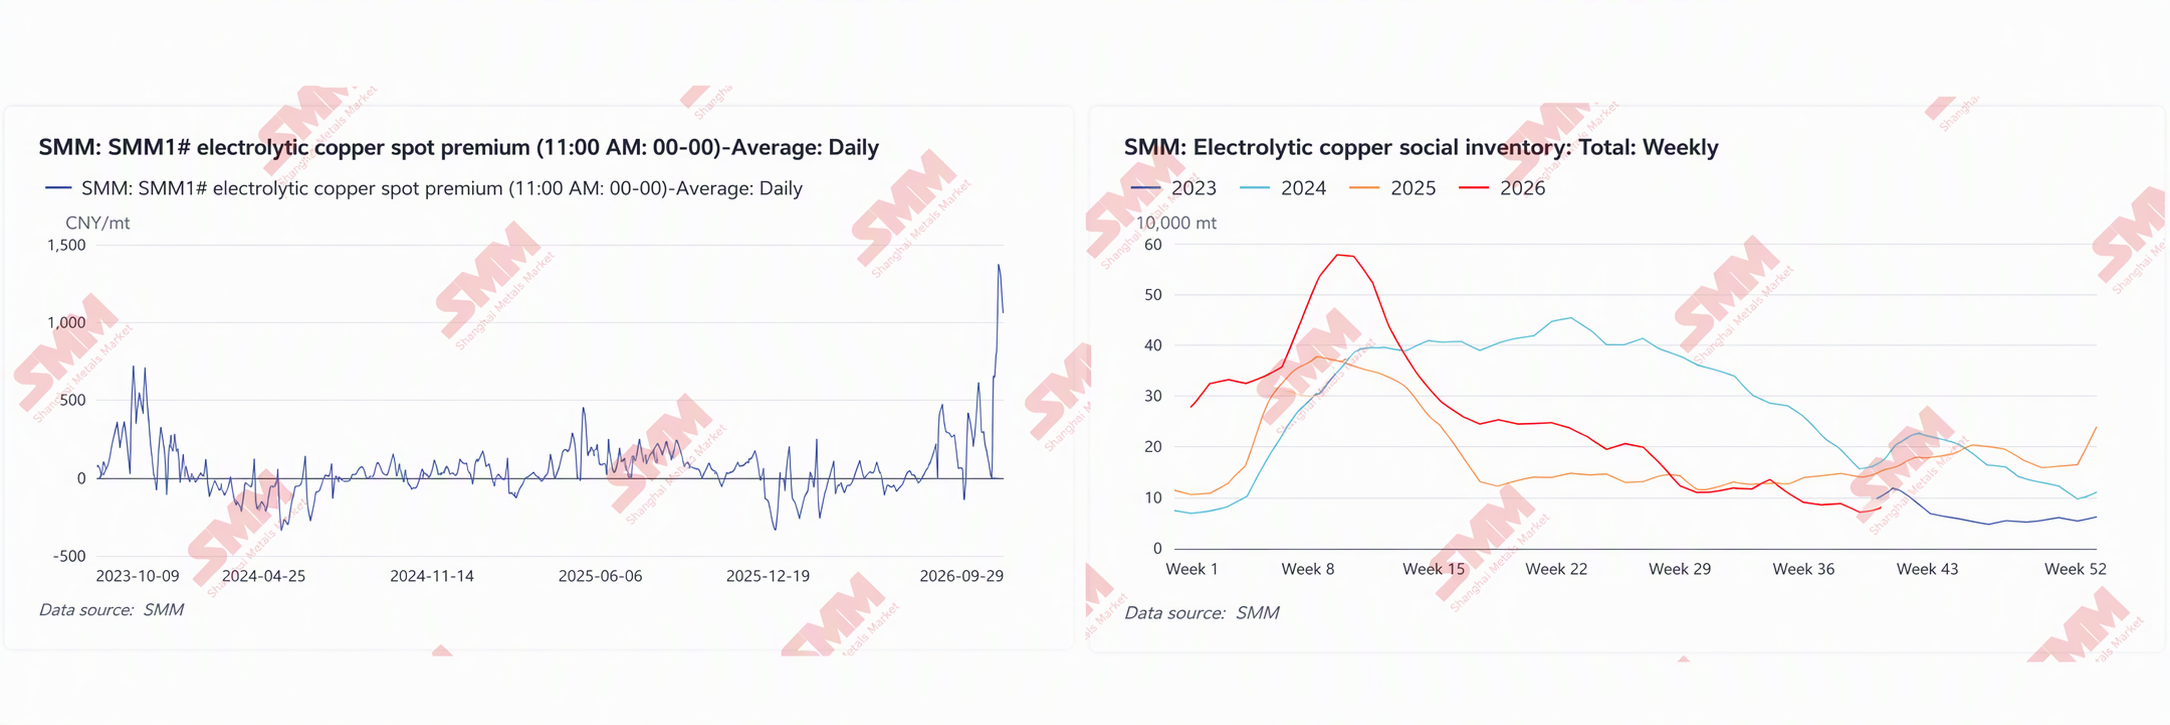
Pour la Chine, la mauvaise allocation des ressources se reflète déjà sur le marché au comptant. Les primes de la cathode de cuivre SMM #1 ont récemment approché 1 400 yuans/tonne, leur plus haut niveau depuis octobre 2023. Cette prime élevée n’était pas entièrement due à une consommation plus forte : les anticipations de droits de douane au titre de la section 232 aux États-Unis ont continué d’attirer les ressources en cuivre vers les États-Unis, réduisant les stocks asiatiques du LME et les cargaisons d’importation disponibles pour la Chine, resserrant l’offre au comptant domestique et ramenant le stock social total à un récent plus bas de 78 300 tonnes. En outre, le cuivre de récupération disponible sur le marché intérieur était également limité, affaiblissant le rôle de substitution et de complément du cuivre secondaire par rapport à la cathode de cuivre. Parallèlement, en septembre, les utilisateurs en aval ont concentré leurs achats avant les congés de la fête de la Mi-Automne et de la fête nationale, et la demande d’approvisionnement juste-à-temps et de reconstitution des stocks a encore amplifié la tension de l’offre. La mauvaise allocation mondiale des ressources causée par l’absorption de cuivre par les États-Unis constitue le contexte central de la hausse des primes, tandis que les achats avant les deux fêtes ont servi de catalyseur direct à l’augmentation rapide des primes lors de cette phase.
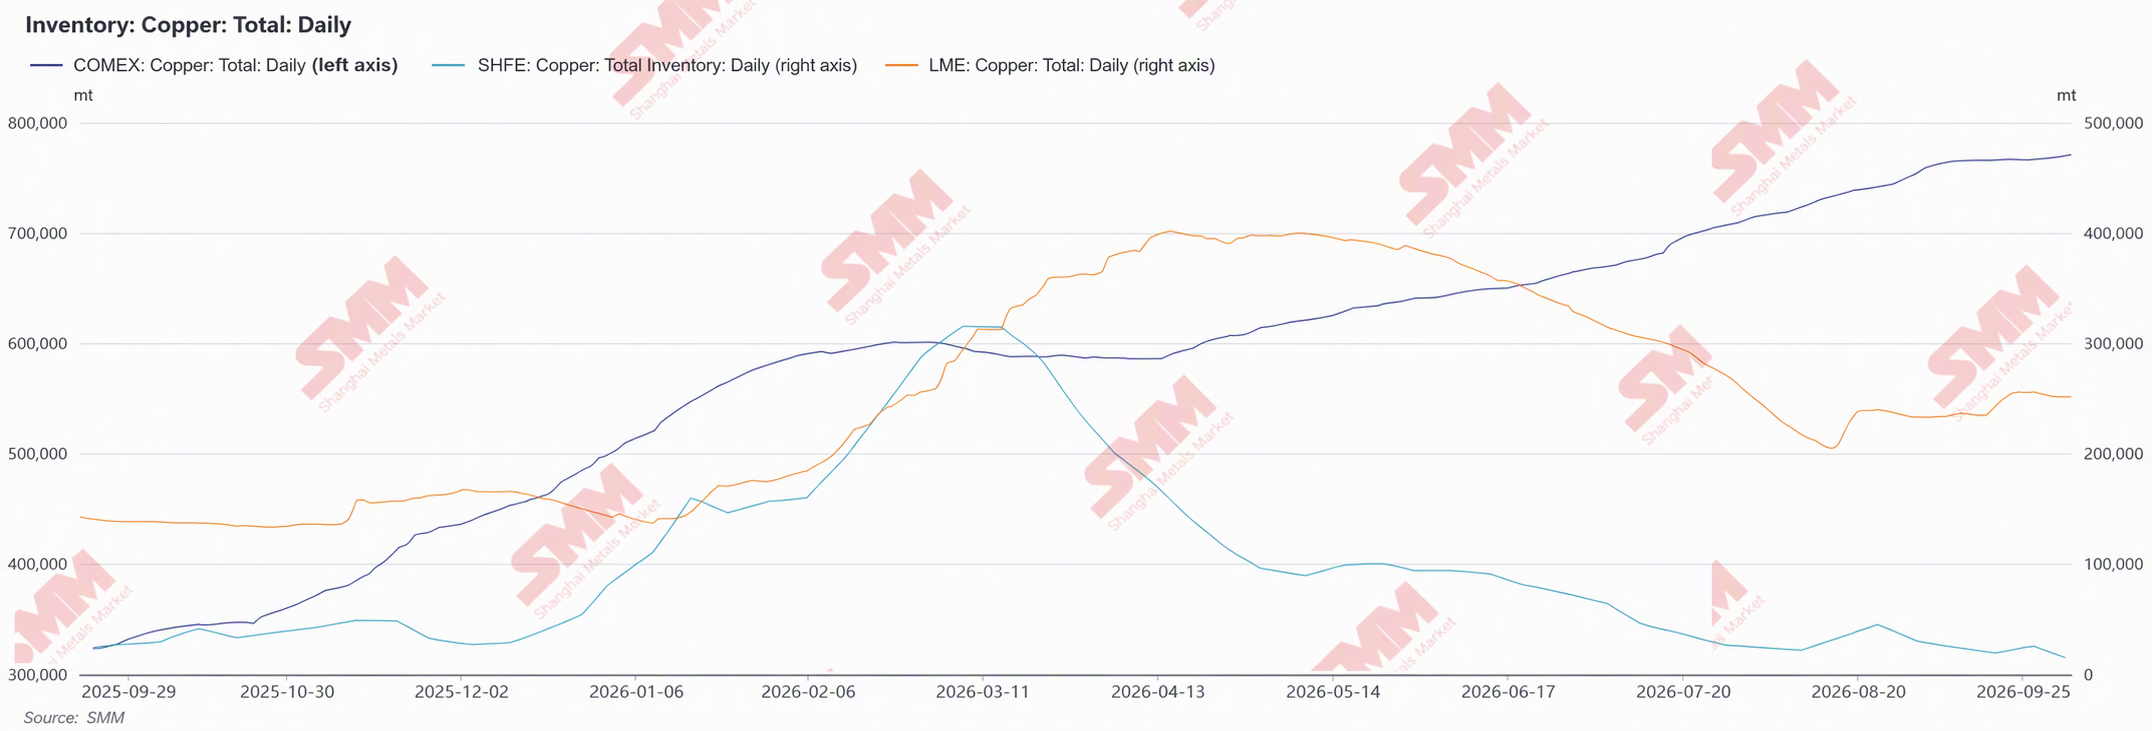
De septembre 2025 à septembre 2026, les stocks de cuivre du COMEX sont passés d’environ 320 000 tonnes courtes à près de 770 000 tonnes courtes, soit plus du double ; sur la même période, les stocks du LME ont reculé d’un sommet de phase d’environ 400 000 tonnes en avril 2026 à environ 250 000 tonnes, tandis que les stocks du SHFE sont tombés de 359 100 tonnes annoncées fin mars à 47 100 tonnes le 24 septembre. Le flux global est clair : les anticipations de droits de douane et les primes du COMEX ont continué d’attirer la cathode de cuivre d’Amérique du Sud, d’Afrique et d’autres régions vers les États-Unis, tandis que les stocks disponibles hors des États-Unis ont diminué en parallèle. L’accumulation continue des stocks aux États-Unis et le déstockage persistant en Chine et sur les marchés asiatiques constituent le contexte clé de la montée rapide des primes au comptant domestiques récemment.
Pour le marché mondial du cuivre, une incertitude tarifaire prolongée accentuera la mauvaise allocation régionale. Les stocks américains continuent d’augmenter, le cuivre disponible hors des États-Unis ne cesse de se resserrer, et les stocks asiatiques du LME ainsi que l’offre d’importation chinoise subiront des pressions. Tant que la Maison-Blanche n’aura pas explicitement minimisé les droits de douane sur la cathode de cuivre, l’incertitude politique elle-même continuera de soutenir l’absorption de cuivre par les États-Unis et de soutenir les prix mondiaux du cuivre.