

I. Aperçu des données clés : la croissance de la production à l’étranger ralentit mais reste positive
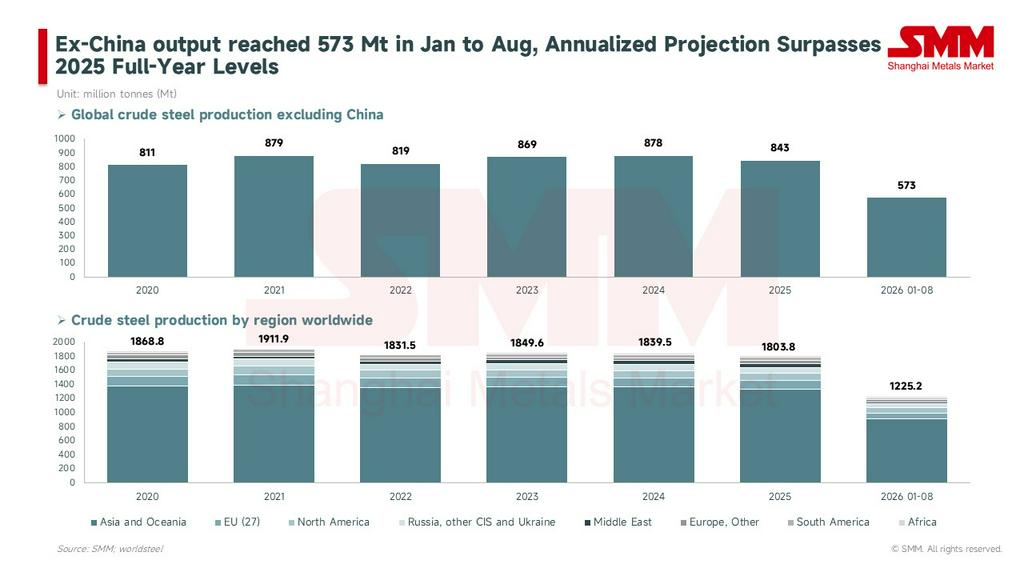
Dans l’ensemble, la production cumulée d’acier brut hors de Chine (à l’étranger) a atteint 573 millions de tonnes entre janvier et août 2026. Selon les données de la World Steel Association (WSA), la croissance en glissement annuel à l’étranger a été d’environ +2,2 %, soit une production annualisée d’environ 860 millions de tonnes, restant au-dessus du niveau de 843 millions de tonnes de l’année 2025. La production mondiale cumulée des huit premiers mois s’est établie à 1,225 milliard de tonnes, en baisse de 0,7 % en glissement annuel, l’intégralité du repli étant toujours imputable au marché chinois (en baisse de 3,1 % en glissement annuel).
Il convient de noter que la croissance de l’offre à l’étranger a montré des signes de ralentissement : la production d’août à l’étranger s’est élevée à environ 69,6 millions de tonnes, la croissance en glissement annuel se resserrant à +1,6 % (contre +3,5 % en juillet) et reculant de 3,7 % en glissement mensuel. Les principales raisons de ce ralentissement ont été la contraction en glissement annuel de la production de l’UE et la nouvelle faiblesse de la région de la CEI.
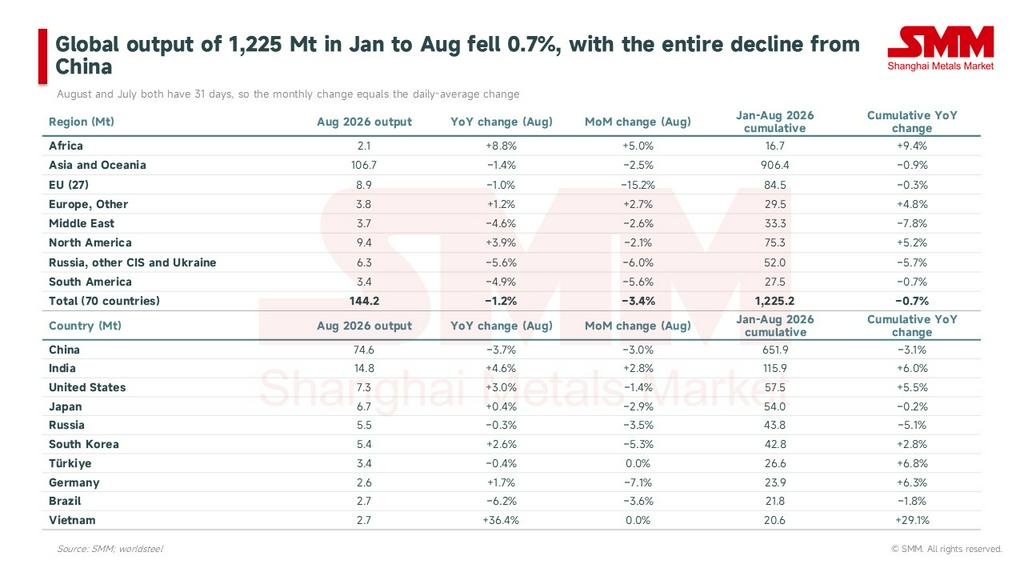
La production mondiale d’acier brut en août s’est établie à 144,2 millions de tonnes, en baisse de 1,2 % en glissement annuel. Comme juillet et août comptent tous deux 31 jours calendaires, la variation mensuelle absolue de la production mensuelle reflète directement la variation mensuelle de la moyenne journalière, offrant une vision intuitive des ajustements réels de l’offre et de la demande pour le mois.
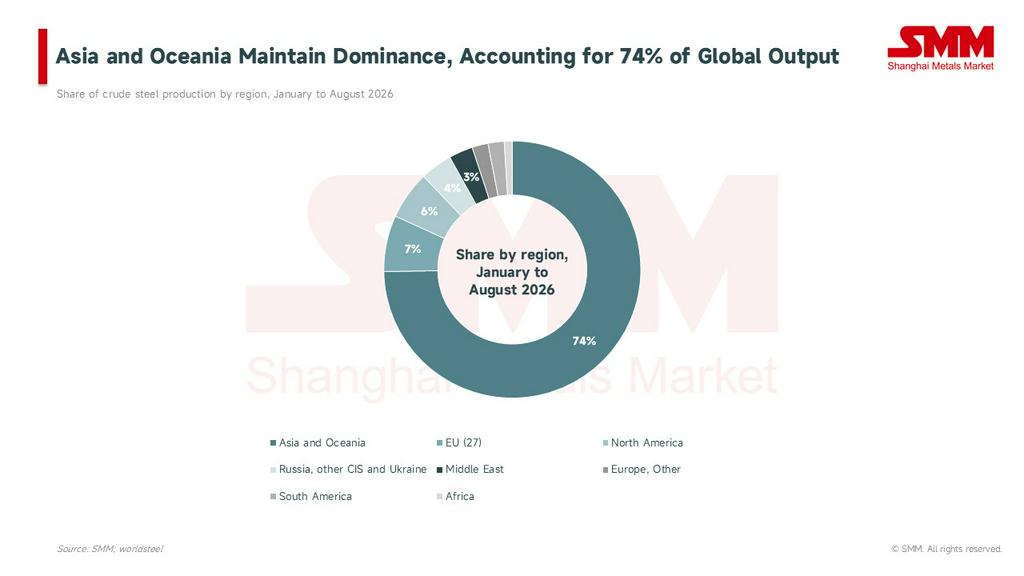
S’agissant du paysage mondial de l’offre, les parts régionales sont restées structurellement inchangées : de janvier à août, l’Asie et l’Océanie ont représenté 74 % de la production mondiale d’acier brut, l’UE 7 % et l’Amérique du Nord 6 %.
II. Analyse approfondie des principaux marchés étrangers
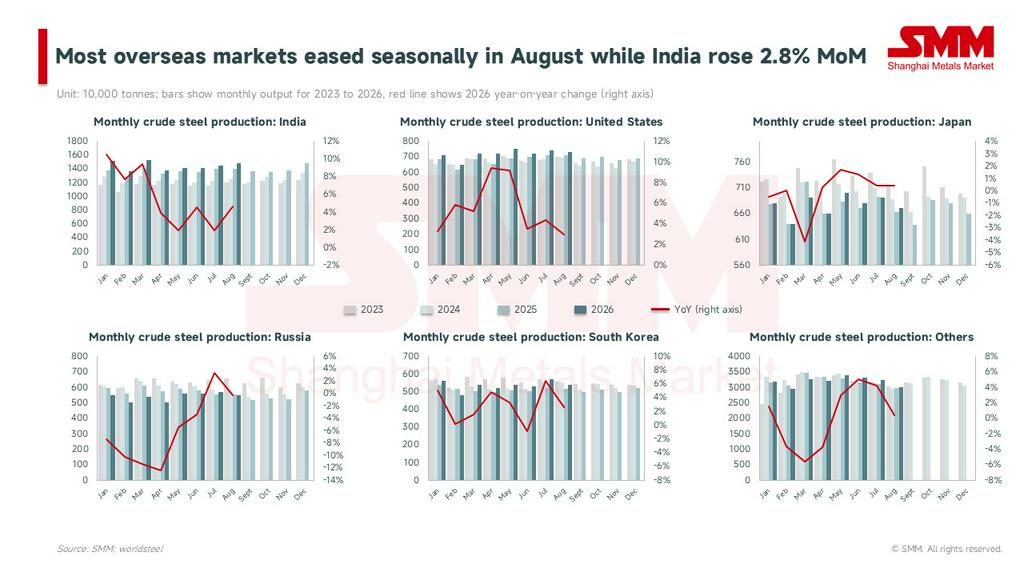
Parmi les six grands marchés — Inde, États-Unis, Japon, Russie, Corée du Sud et autres régions — les performances de production ont divergé en août. Les « autres régions » (total mondial hors Chine et les cinq pays précités) ont produit environ 29,9 millions de tonnes en août, en hausse de 0,4 % en glissement annuel, restant pratiquement stables par rapport à la même période de l’année dernière. Dans ce panier statistique, la reprise de la production au Moyen-Orient a compensé les réductions de production dans l’UE.
1. Union européenne (27) — passage en territoire négatif en glissement annuel (-1,0 %), sous l’effet d’un surstockage antérieur :
La production de l’UE en août s’est établie à 8,9 millions de tonnes, en baisse de 1,0 % en glissement annuel et en net recul de 15,2 % en glissement mensuel, mettant fin à la croissance positive consécutive de juin (+4,6 %) et juillet (+3,8 %). Si la forte baisse mensuelle présente des caractéristiques saisonnières évidentes (août étant la période traditionnelle des congés d’été en Europe), la contraction en glissement annuel a été principalement tirée par le volet des stocks plutôt que par celui des droits de douane.
- Surstockage : Afin d’anticiper les nouveaux droits de douane entrés en vigueur le 1er juillet, les acheteurs européens ont constitué de manière préventive d’importants stocks importés entre le quatrième trimestre 2025 et le deuxième trimestre 2026. Le marché est passé à une phase de déstockage attentiste au troisième trimestre, laissant les carnets de commandes des aciéries à moitié remplis en septembre et incitant les aciéries à prolonger leurs arrêts estivaux pour maintenance.
- Contraintes logistiques : Affectées par les faibles niveaux d’eau du Rhin (la jauge de Kaub est tombée à environ 55 cm à la mi-juillet), ThyssenKrupp a retiré sa propre flotte de barges et réduit la production de fonte à Duisburg. Ces contraintes logistiques ont directement contribué au recul de 7,1 % en glissement mensuel de la production allemande en août.
- Réalités tarifaires : Les données de la Commission européenne de la mi-septembre indiquaient que plusieurs quotas nationaux au sein de la fenêtre du troisième trimestre étaient déjà épuisés, notamment les tôles revêtues organiques et les tubes soudés indiens, les bobines laminées à chaud australiennes et les profilés chinois. Les cargaisons dépassant les quotas doivent soit s’acquitter d’un droit de 50 %, soit attendre dans les ports la réinitialisation des quotas du quatrième trimestre. Malgré une demande faible, les aciéries européennes ont continué d’augmenter leurs prix, validant la logique de resserrement des importations. Le marché s’attend à ce que les acheteurs reviennent vers les aciéries européennes pour reconstituer leurs stocks une fois les stocks importés épuisés en novembre.
2. Moyen-Orient — la contraction continue de se réduire (-4,6 %), la reprise de la production dépasse les attentes :
Le repli en glissement annuel de la production au Moyen-Orient a accéléré sa tendance au resserrement, passant de -27,6 % en avril à -4,6 % en août, se rapprochant des niveaux de l’année dernière. La production cumulée de janvier à août a reculé de 7,8 %. Les contributions des installations redémarrées en Iran, telles que Hormuzgan et Kish South Kaveh, montent en puissance. Le retour de l’offre du Moyen-Orient commencera à exercer à nouveau une pression sur les marchés des billettes méditerranéennes et des produits longs du Golfe à partir du quatrième trimestre.
3. Russie et autres pays de la CEI — retour en territoire négatif (-5,6 %), l’effet de base se matérialise :
La production régionale a reculé de 5,6 % en glissement annuel en août, la production intérieure russe baissant de 0,3 % en glissement annuel (contre +3,3 % en juillet). La fluctuation de la lecture en glissement annuel a été principalement influencée par l’effondrement de l’effet de base au second semestre 2025. Le déficit supplémentaire restant dans la région provenait principalement d’États membres comme l’Ukraine, la Biélorussie et le Kazakhstan, dont la production combinée est passée d’environ 1 million de tonnes en juillet à environ 800 000 tonnes. La production régionale cumulée a reculé de 5,7 %, restant le principal frein à l’offre étrangère.
4. Vietnam — à la veille de l’effet de base élevé :
La production d’août du Vietnam a atteint 2,7 millions de tonnes, bondissant de 36,4 % en glissement annuel et restant stable en glissement mensuel, la production cumulée des huit premiers mois progressant de 29,1 % en glissement annuel. Étant donné que le haut fourneau n° 2 de la phase 2 de Hoa Phat Dung Quat a été allumé en septembre 2025, la base de comparaison annuelle du Vietnam augmentera considérablement à partir du mois prochain. On s’attend à ce que la lecture en glissement annuel du mois prochain retombe automatiquement à un chiffre ; il s’agit d’un phénomène de normalisation de la base plutôt que d’une réduction réelle de la production.
5. Inde, Corée du Sud et Allemagne — tendances divergentes :
- Inde : La production d’août s’est établie à 14,8 millions de tonnes, en hausse de 4,6 % en glissement annuel, défiant les tendances saisonnières pour réaliser une progression de 2,8 % en glissement mensuel, ce qui en fait la meilleure performance mensuelle parmi les dix premiers pays producteurs d’acier. La production cumulée de janvier à août a progressé de 6,0 % en glissement annuel, démontrant une nette tendance structurelle à l’expansion des capacités avec des augmentations annuelles progressives.
- Corée du Sud : La production d’août s’est établie à 5,4 millions de tonnes, en hausse de 2,6 % en glissement annuel mais en baisse de 5,3 % en glissement mensuel. L’accélération observée dans la moyenne journalière de juillet a été partiellement restituée, principalement en raison de la maintenance estivale, mais la production cumulée a maintenu une croissance positive de +2,8 %.
- Allemagne : La production d’août s’est établie à 2,6 millions de tonnes, en hausse de 1,7 % en glissement annuel mais en baisse de 7,1 % en glissement mensuel. Bien qu’elle ait été freinée par le double facteur des congés d’été et des faibles niveaux d’eau du Rhin, sa croissance cumulée de +6,3 % reste à l’avant-garde du peloton de croissance de la production étrangère.
6. Chine — le contrôle de la production porte ses fruits, les redémarrages attendus devraient être modérés :
La production journalière moyenne d’acier brut de la Chine en août s’est établie à 2,4068 millions de tonnes (-3,0 % en glissement mensuel), et la production journalière moyenne de fonte à 2,1823 millions de tonnes (-1,0 % en glissement mensuel). La production cumulée de janvier à août s’est établie à 651,9 millions de tonnes, en baisse de 3,1 % en glissement annuel. Les attentes de reprise de la production pour septembre sont relativement modérées, la traditionnelle haute saison du « septembre doré » montrant des attentes fortes mais une réalité faible. La retenue de l’offre chinoise, combinée aux attentes de haute saison, a entraîné un rebond des prix des bobines asiatiques, faisant perdre aux importations européennes leur avantage de coût et ramenant simultanément les prix de la ferraille turque à 400 $/t. Cela indique que le moteur de fixation des prix en Asie se déplace vers le volet des prix.
III. Variables clés à surveiller en septembre-octobre
- Politiques de l’UE et jalons des quotas : Les nouvelles exigences de preuve de fusion et de coulée, en vigueur le 1er octobre, auront un impact direct sur le dédouanement conforme des matériaux relaminés transitant par des régions comme la Turquie et le Vietnam. Le même jour, les quotas du quatrième trimestre seront réinitialisés et les cargaisons en attente dépassant les quotas précédents seront libérées de manière concentrée. Catalysée par les attentes de reconstitution des stocks européens en novembre (épuisement des stocks importés combiné aux hausses de prix des aciéries), la production de l’UE au quatrième trimestre devrait renouer avec une croissance positive en glissement annuel. En outre, il convient de prêter attention à la première dynamique d’examen du champ d’application des produits des nouvelles réglementations au 31 décembre.
- Réévaluation de la tarification internationale de la ferraille : Les prix internationaux de la ferraille (CFR Turquie) ont atteint la barre des 400 $/t, sous l’effet de multiples facteurs, notamment la reconstitution des stocks turcs d’automne, l’offre intérieure européenne contrainte (comme les problèmes logistiques au Benelux) et le détournement des cargaisons américaines. Si les aciéries électriques européennes augmentent leur production en octobre en raison des attentes de reconstitution des stocks, il restera une marge de hausse pour les prix de la ferraille, et l’écart de prix entre les ports asiatiques et la Turquie convergera davantage.
- Retour de l’offre du Moyen-Orient : La pente de la reprise des capacités iraniennes déterminera le moment où la pression de l’offre reviendra sur les marchés des billettes méditerranéennes et des produits longs du Golfe. Si la croissance en glissement annuel du Moyen-Orient devient positive en septembre-octobre, elle deviendra le principal apport marginal d’offre pour les produits longs étrangers au quatrième trimestre.
- Effets de débordement des exportations chinoises : La combinaison de redémarrages modérés de la production et de la hausse des prix à l’exportation en Chine implique que le rôle de la Chine sur les marchés étrangers au quatrième trimestre passe d’un « suppresseur de prix bas » à un « facteur de soutien des prix ». Un risque potentiel de baisse réside dans une chute des prix à l’exportation si la demande de haute saison est démentie après octobre.
Pour résumer le paysage actuel du marché, bien que la croissance en glissement annuel de la production d’acier brut à l’étranger ait ralenti à 1,6 % en août, la croissance cumulée des huit premiers mois est restée robuste à +2,2 %, avec un niveau annualisé de 860 millions de tonnes dépassant largement le total de l’année dernière. La contraction temporaire en glissement annuel de la production de l’UE est principalement attribuée au surstockage lié à l’anticipation des droits de douane au premier semestre et aux contraintes logistiques physiques ; les politiques tarifaires elles-mêmes restent efficaces. Pour le quatrième trimestre, la dynamique du marché tournera largement autour de la mise en œuvre de la politique de fusion et de coulée de l’UE le 1er octobre, de la réinitialisation des quotas du quatrième trimestre et de la fenêtre de reconstitution des stocks européens en novembre. La tendance haussière des prix internationaux de la ferraille est établie, tandis que la baisse automatique attendue de la lecture en glissement annuel de la production vietnamienne le mois prochain en raison des effets de base doit être considérée objectivement comme une normalisation statistique plutôt que comme un déclin physique.



