

I. Bilan du marché du laminé à froid et du galvanisé en septembre
En septembre, le prix moyen des bobines laminées à froid s’est établi à 3 798,15 yuans/tonne, en hausse de 14,96 yuans/tonne par rapport aux 3 783,19 yuans/tonne d’août.
En septembre, le prix moyen des bobines galvanisées s’est établi à 4 093,99 yuans/tonne, en hausse de 13,49 yuans/tonne par rapport aux 4 080,5 yuans/tonne d’août.
En septembre, le marché du laminé à froid et du galvanisé a globalement affiché une consolidation, avec une hausse initiale suivie d’une baisse, les coûts servant de plancher et la demande de plafond. Le marché a été dominé par le bras de fer entre les matières premières et la demande finale. Début septembre, le rythme de reprise de la production des mines de charbon à coke du Shanxi a été inférieur aux attentes. Les mines ont limité leurs ventes, les enchères se sont clôturées avec de fortes primes, et la quatrième hausse des prix du coke a été appliquée. Le minerai de fer a progressé à la faveur des annonces de suspension de mines, et plusieurs facteurs haussiers du côté des coûts ont conjointement poussé les métaux ferreux à la hausse, les prix du laminé à froid et du galvanisé suivant les matières premières. Le soutien des coûts a continué de se renforcer avec l’entrée en vigueur de la cinquième hausse des prix du coke, relevant progressivement le plancher des coûts. Les attentes du marché pour la « haute saison de septembre » sont restées intactes, et les prix du laminé à froid et du galvanisé se sont consolidés sur une note ferme. Cependant, les stocks de tôles et de plaques ont continué de s’accumuler, la demande finale de la haute saison ne s’est pas encore concrétisée efficacement, l’acceptation par l’aval des ressources à prix élevés est restée faible, et le potentiel de hausse des prix a été limité. À la mi-septembre, des informations ont fait état de travaux ferroviaires au poste frontière sino-mongol, suscitant des inquiétudes quant à une reprise de l’offre de charbon mongol. La hausse du charbon à coke et du coke a été bloquée, les contrats à terme des métaux ferreux ont commencé à reculer, et le minerai de fer s’est affaibli sous l’effet des rumeurs de négociations de contrats à long terme et d’un rebond des stocks portuaires. Le soutien des coûts s’est relâché à la marge, et les prix du laminé à froid et du galvanisé ont reculé après une hausse rapide. Fin septembre, les multiples hausses des prix du coke ont continué de comprimer les marges des aciéries, creusant leurs pertes. La production de fonte a progressivement reculé, l’ampleur des maintenances et des arrêts de production s’est accrue, et les attentes de demande de matières premières ont diminué. En outre, l’impact anticipé de la politique des trois ministères visant à stabiliser la production de charbon et à garantir l’approvisionnement a affaibli le charbon à coke et le coke, érodant davantage le soutien des coûts. Bien que le réapprovisionnement de l’aval avant les congés ait généré une certaine demande spéculative, la libération de la demande finale de tôles et de plaques est restée limitée, la haute saison a déçu, et le déséquilibre offre-demande a persisté. Les prix du laminé à froid et du galvanisé se sont consolidés dans une fourchette de plus en plus étroite, et en fin de mois, ils ont évolué latéralement dans le bras de fer entre l’assouplissement des coûts et la faiblesse de la demande.
Prix moyen national du laminé à froid SMM
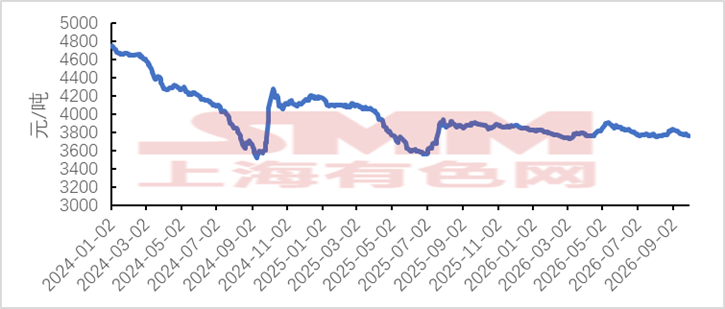
Source des données : SMM
Prix moyen national du galvanisé SMM
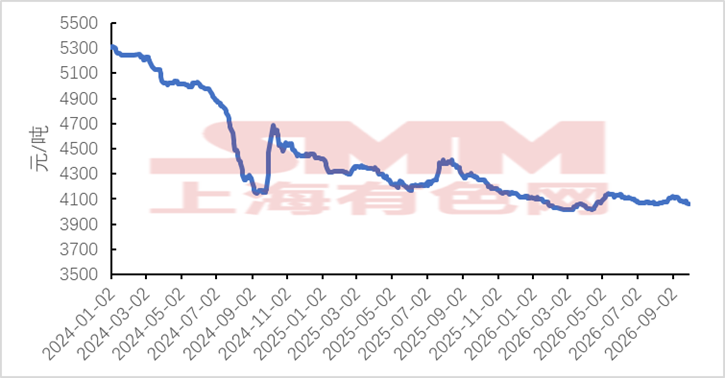
Source des données : SMM
II. Bilan des fondamentaux du marché du laminé à froid et du galvanisé en septembre
Du point de vue des fondamentaux, les commandes des aciéries en septembre se sont améliorées par rapport à août. Avec l’arrivée de la haute saison, les commandes des aciéries se sont améliorées en septembre, mais le niveau de demande de la haute saison de cette année a été nettement inférieur à celui des mêmes périodes des années précédentes. La demande du marché ne s’est améliorée que par rapport à la basse saison des mois précédents, mais les conditions globales de la demande n’ont pas été idéales. En septembre, les stocks de laminé à froid et de galvanisé ont tous deux affiché une tendance à l’accumulation, principalement parce que les négociants ont délibérément constitué davantage de stocks en septembre pour se prémunir contre une demande de haute saison plus forte que prévu et contre les prochaines fêtes de la Mi-Automne et de la Fête nationale fin septembre. Cependant, il apparaît désormais que la reprise de la demande en aval a été inférieure aux attentes. Bien qu’il y ait eu un certain réapprovisionnement avant les congés, les volumes ont été relativement prudents, et sous l’effet d’une demande de marché peu optimiste, les stocks ont affiché une tendance à l’accumulation.
Stock total de laminé à froid SMM
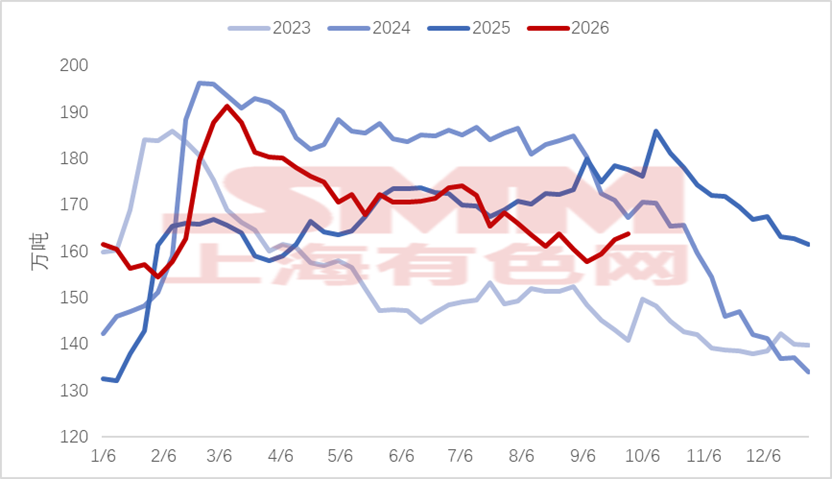
Source des données : SMM
Stock total de galvanisé SMM
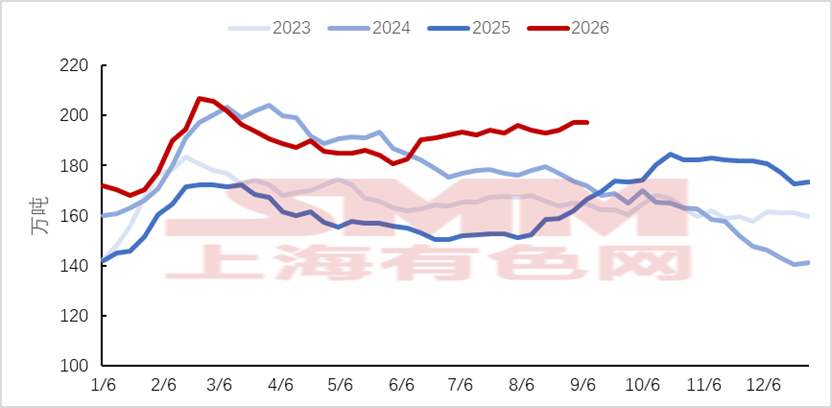
Source des données : SMM
III. Perspectives du marché du laminé à froid et du galvanisé pour octobre
Pour octobre, les prix du laminé à froid et du galvanisé devraient se consolider sur une note modérée. Du côté des coûts, selon les statistiques de SMM, les pertes des aciéries ont continué de se creuser en septembre, la production de fonte a progressivement reculé, et les attentes de demande de matières premières ont diminué. Le minerai de fer a été affecté par les pressions à la baisse des aciéries et le rebond des stocks portuaires, affaiblissant le soutien des prix. Le charbon à coke et le coke ont été freinés par les attentes de politiques de stabilisation de la production et de garantie de l’approvisionnement, limitant leur potentiel de hausse. Après plusieurs hausses des prix du coke, le bras de fer entre les cokeries et les aciéries s’est intensifié, et le soutien des coûts a montré un certain relâchement. Cependant, les attentes de réductions de production liées aux pertes des aciéries continuent d’apporter un certain soutien au plancher des prix des produits finis en acier. Du côté de la demande, octobre marque la fin de la traditionnelle « haute saison d’octobre », aggravée par la perturbation des congés de la Fête nationale. La croissance de la demande finale des secteurs en aval tels que l’automobile et l’électroménager pour les tôles et plaques est limitée. L’élan de réapprovisionnement avant les congés s’est estompé, la demande spéculative sur le marché s’est affaiblie, la pression d’accumulation des stocks de tôles et plaques persiste, et les utilisateurs finaux acceptent mal les ressources à prix élevés. Dans l’ensemble, il est peu probable que la demande d’octobre connaisse une croissance significative en volume. En résumé, les prix du laminé à froid et du galvanisé d’octobre devraient se consolider dans un contexte où les coûts offrent encore un plancher, mais où la demande de haute saison s’affaiblit progressivement. Le potentiel de hausse est limité par la pression de la demande, tandis que le risque de forte baisse est contenu par les attentes de réductions de production des aciéries. Il convient toutefois de surveiller le rythme des commandes et du déstockage dans les secteurs en aval de l’automobile et de l’électroménager en octobre. Si la demande finale se redresse plus que prévu, un rebond ponctuel des prix est possible.



