SMM, 26 septembre :
Marché des métaux :
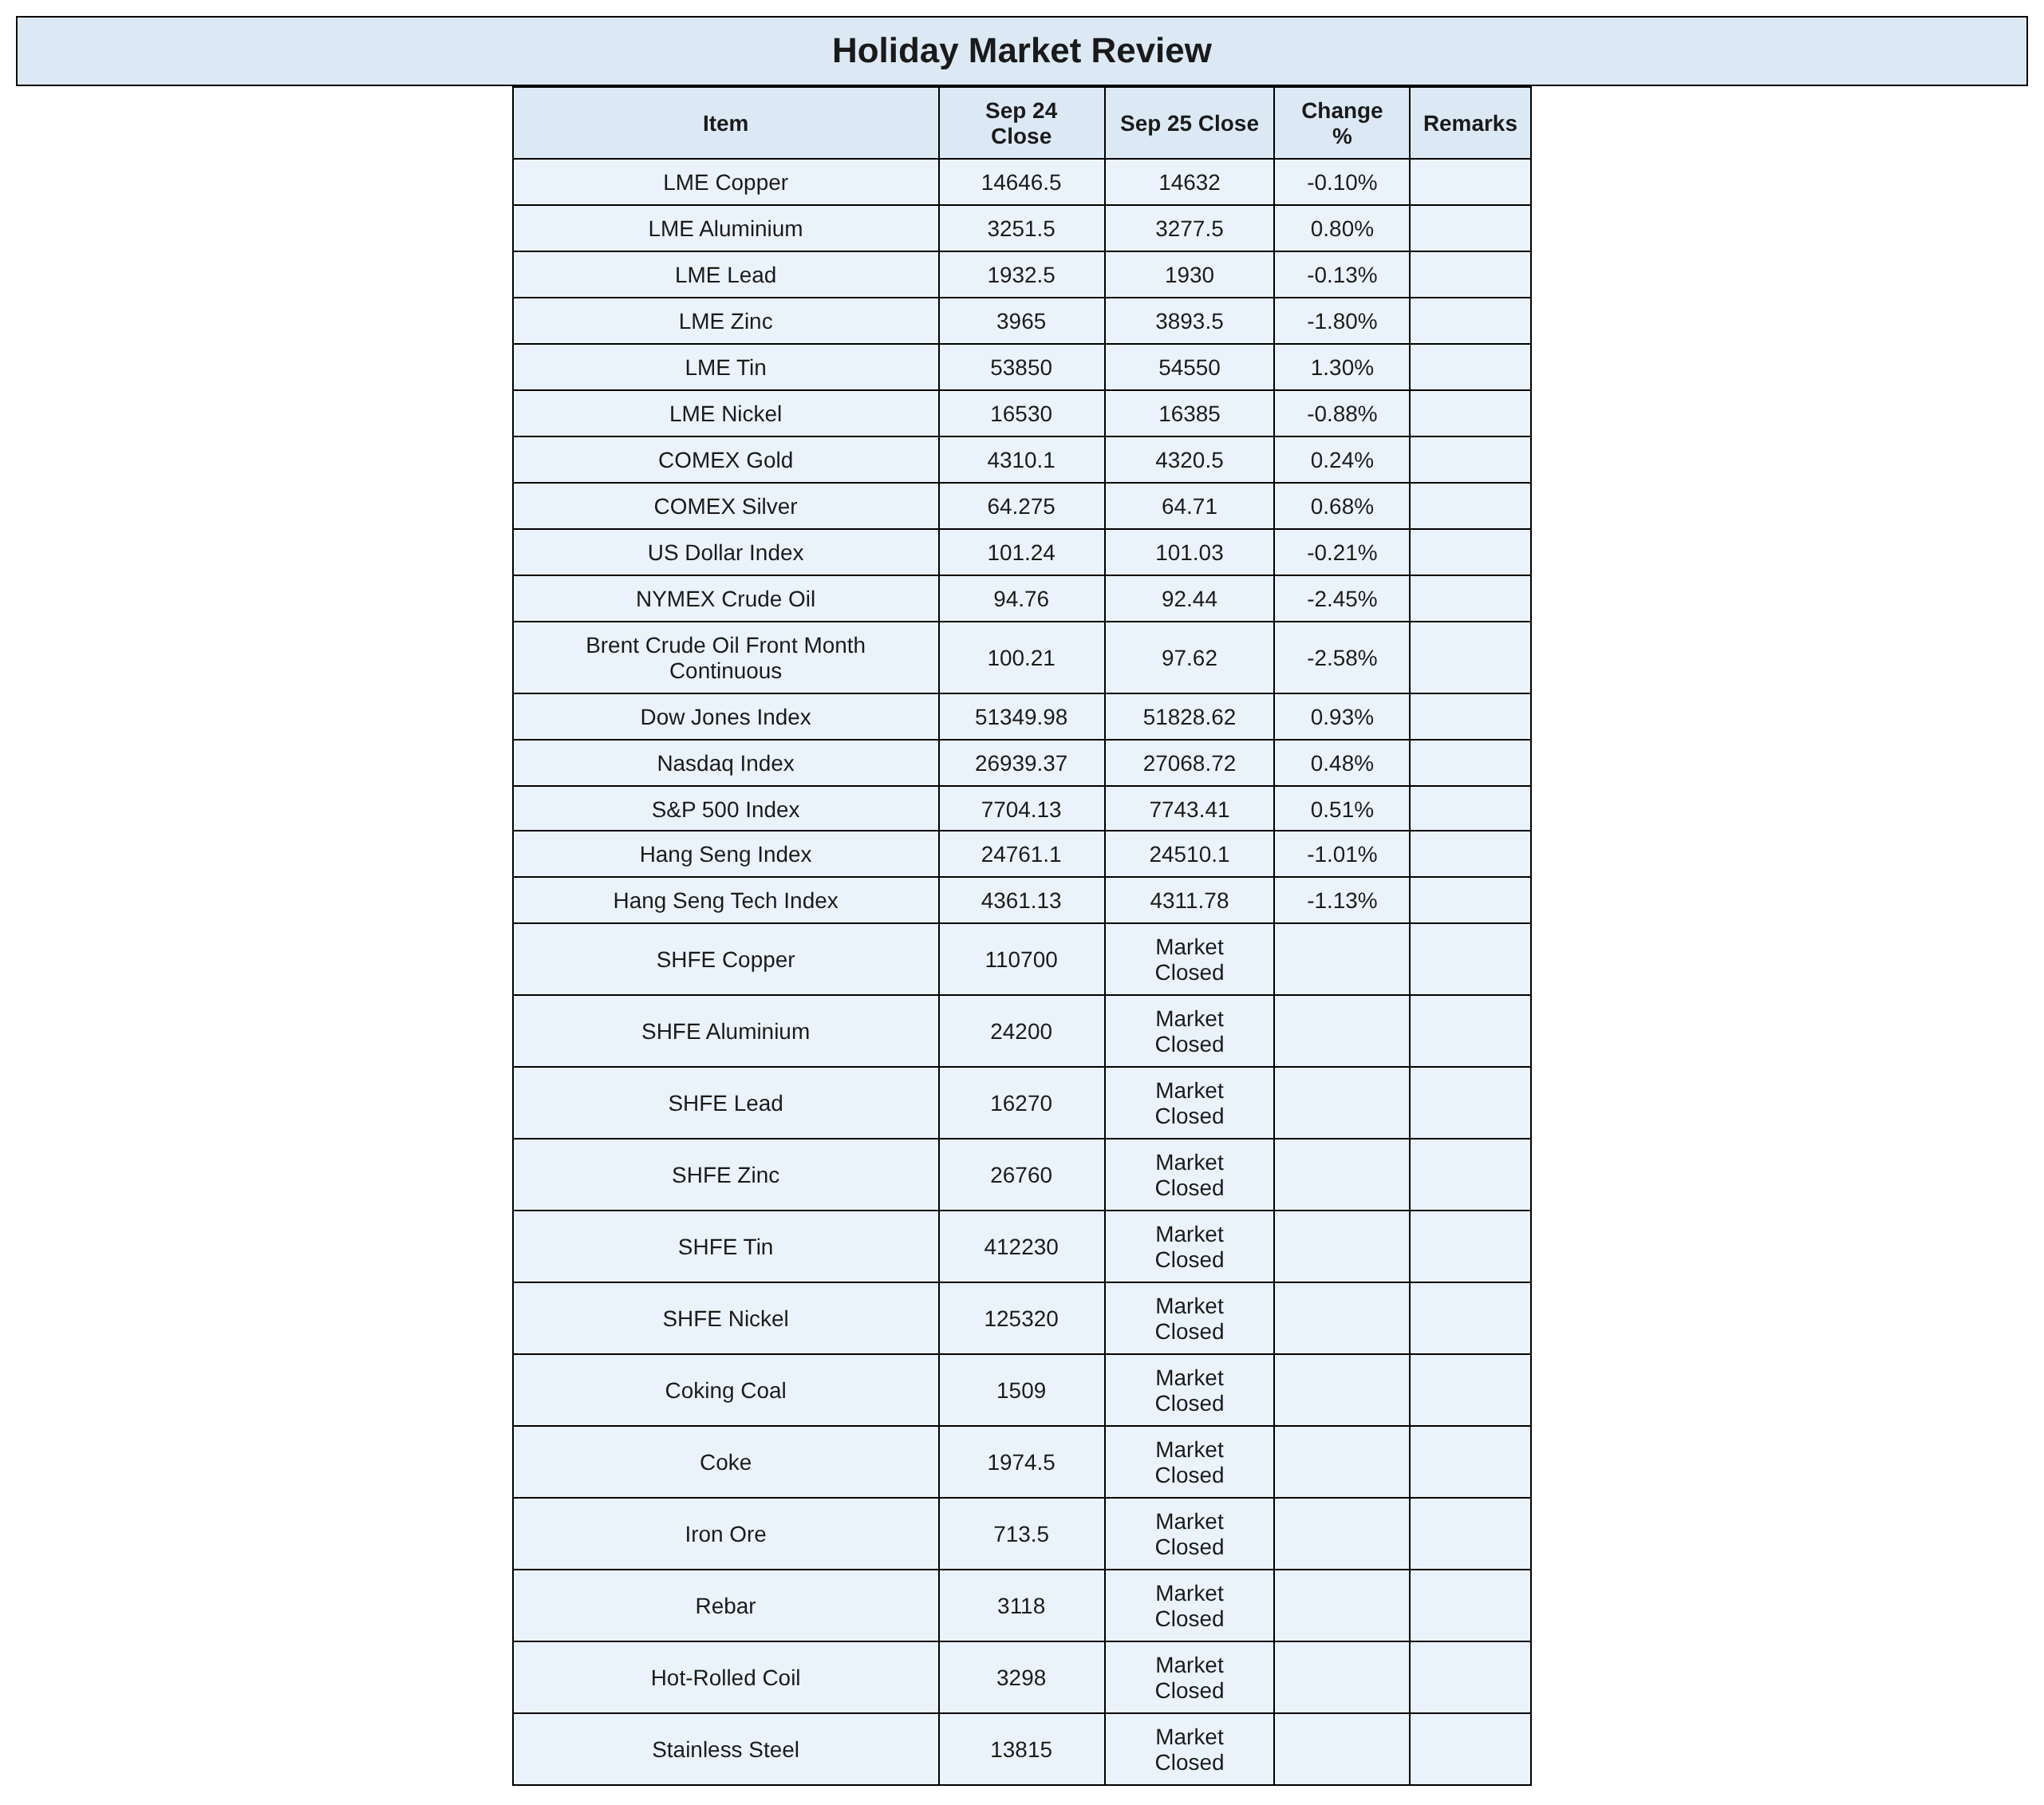
Pendant la nuit, les métaux de base sur le marché intérieur étaient fermés pour les vacances de la fête de la Mi-Automne.
Pendant la nuit, les métaux ferreux étaient fermés pour les vacances de la fête de la Mi-Automne.
Pendant la nuit sur le marché étranger, les métaux de base du LME ont pour la plupart baissé. Le cuivre du LME a baissé de 0,1 %, l'aluminium du LME a augmenté de 0,8 %. Le plomb du LME a baissé de 0,13 %. Le zinc du LME a baissé de 1,8 %. L'étain du LME a augmenté de 1,3 %. Le nickel du LME a baissé de 0,88 %.
Pendant la nuit, sur les métaux précieux : L'or du COMEX a augmenté de 0,52 %, l'or du COMEX affichant une baisse hebdomadaire de 2,36 % pour la semaine ; l'argent du COMEX a augmenté de 1,11 %, l'argent du COMEX affichant une baisse hebdomadaire de 3,63 % pour la semaine. Pendant la nuit, le contrat d'or le plus traité du SHFE était fermé pour les vacances de la fête de la Mi-Automne, l'or du SHFE affichant une baisse hebdomadaire de 1,97 % pour la semaine ; le contrat d'argent le plus traité du SHFE était fermé pour les vacances de la fête de la Mi-Automne, l'argent du SHFE affichant une baisse hebdomadaire de 2,75 % pour la semaine.
Autres marchés financiers :
En outre, actions américaines : le vendredi 25 septembre, les actions américaines ont légèrement progressé. Les fluctuations en début de séance des actions américaines ont été nettement influencées par les données économiques américaines. Après la publication de la lecture finale de l'indice de confiance des consommateurs de l'Université du Michigan pour septembre, le S&P 500 et le Nasdaq ont brièvement viré légèrement à la baisse, et le Dow a brièvement cédé la plupart de ses gains. Peu après, les trois principaux indices ont retrouvé leur élan haussier, et le Dow a mis fin à une série de trois jours de baisse. À la clôture du 25 septembre, le Dow Jones Industrial Average a augmenté de 0,93 % à 51 828,62 points ; le Nasdaq Composite a augmenté de 0,48 % à 27 068,72 points ; le S&P 500 a augmenté de 0,51 % à 7 743,41 points.
Actions de Hong Kong : à la clôture du 25 septembre, l'indice Hang Seng a baissé de 1,01 % à 24 510,09 points ; l'indice Hang Seng Tech a baissé de 1,13 % à 4 311,78 points.
À 8 h 15 le 26 septembre, cours de clôture de la nuit :
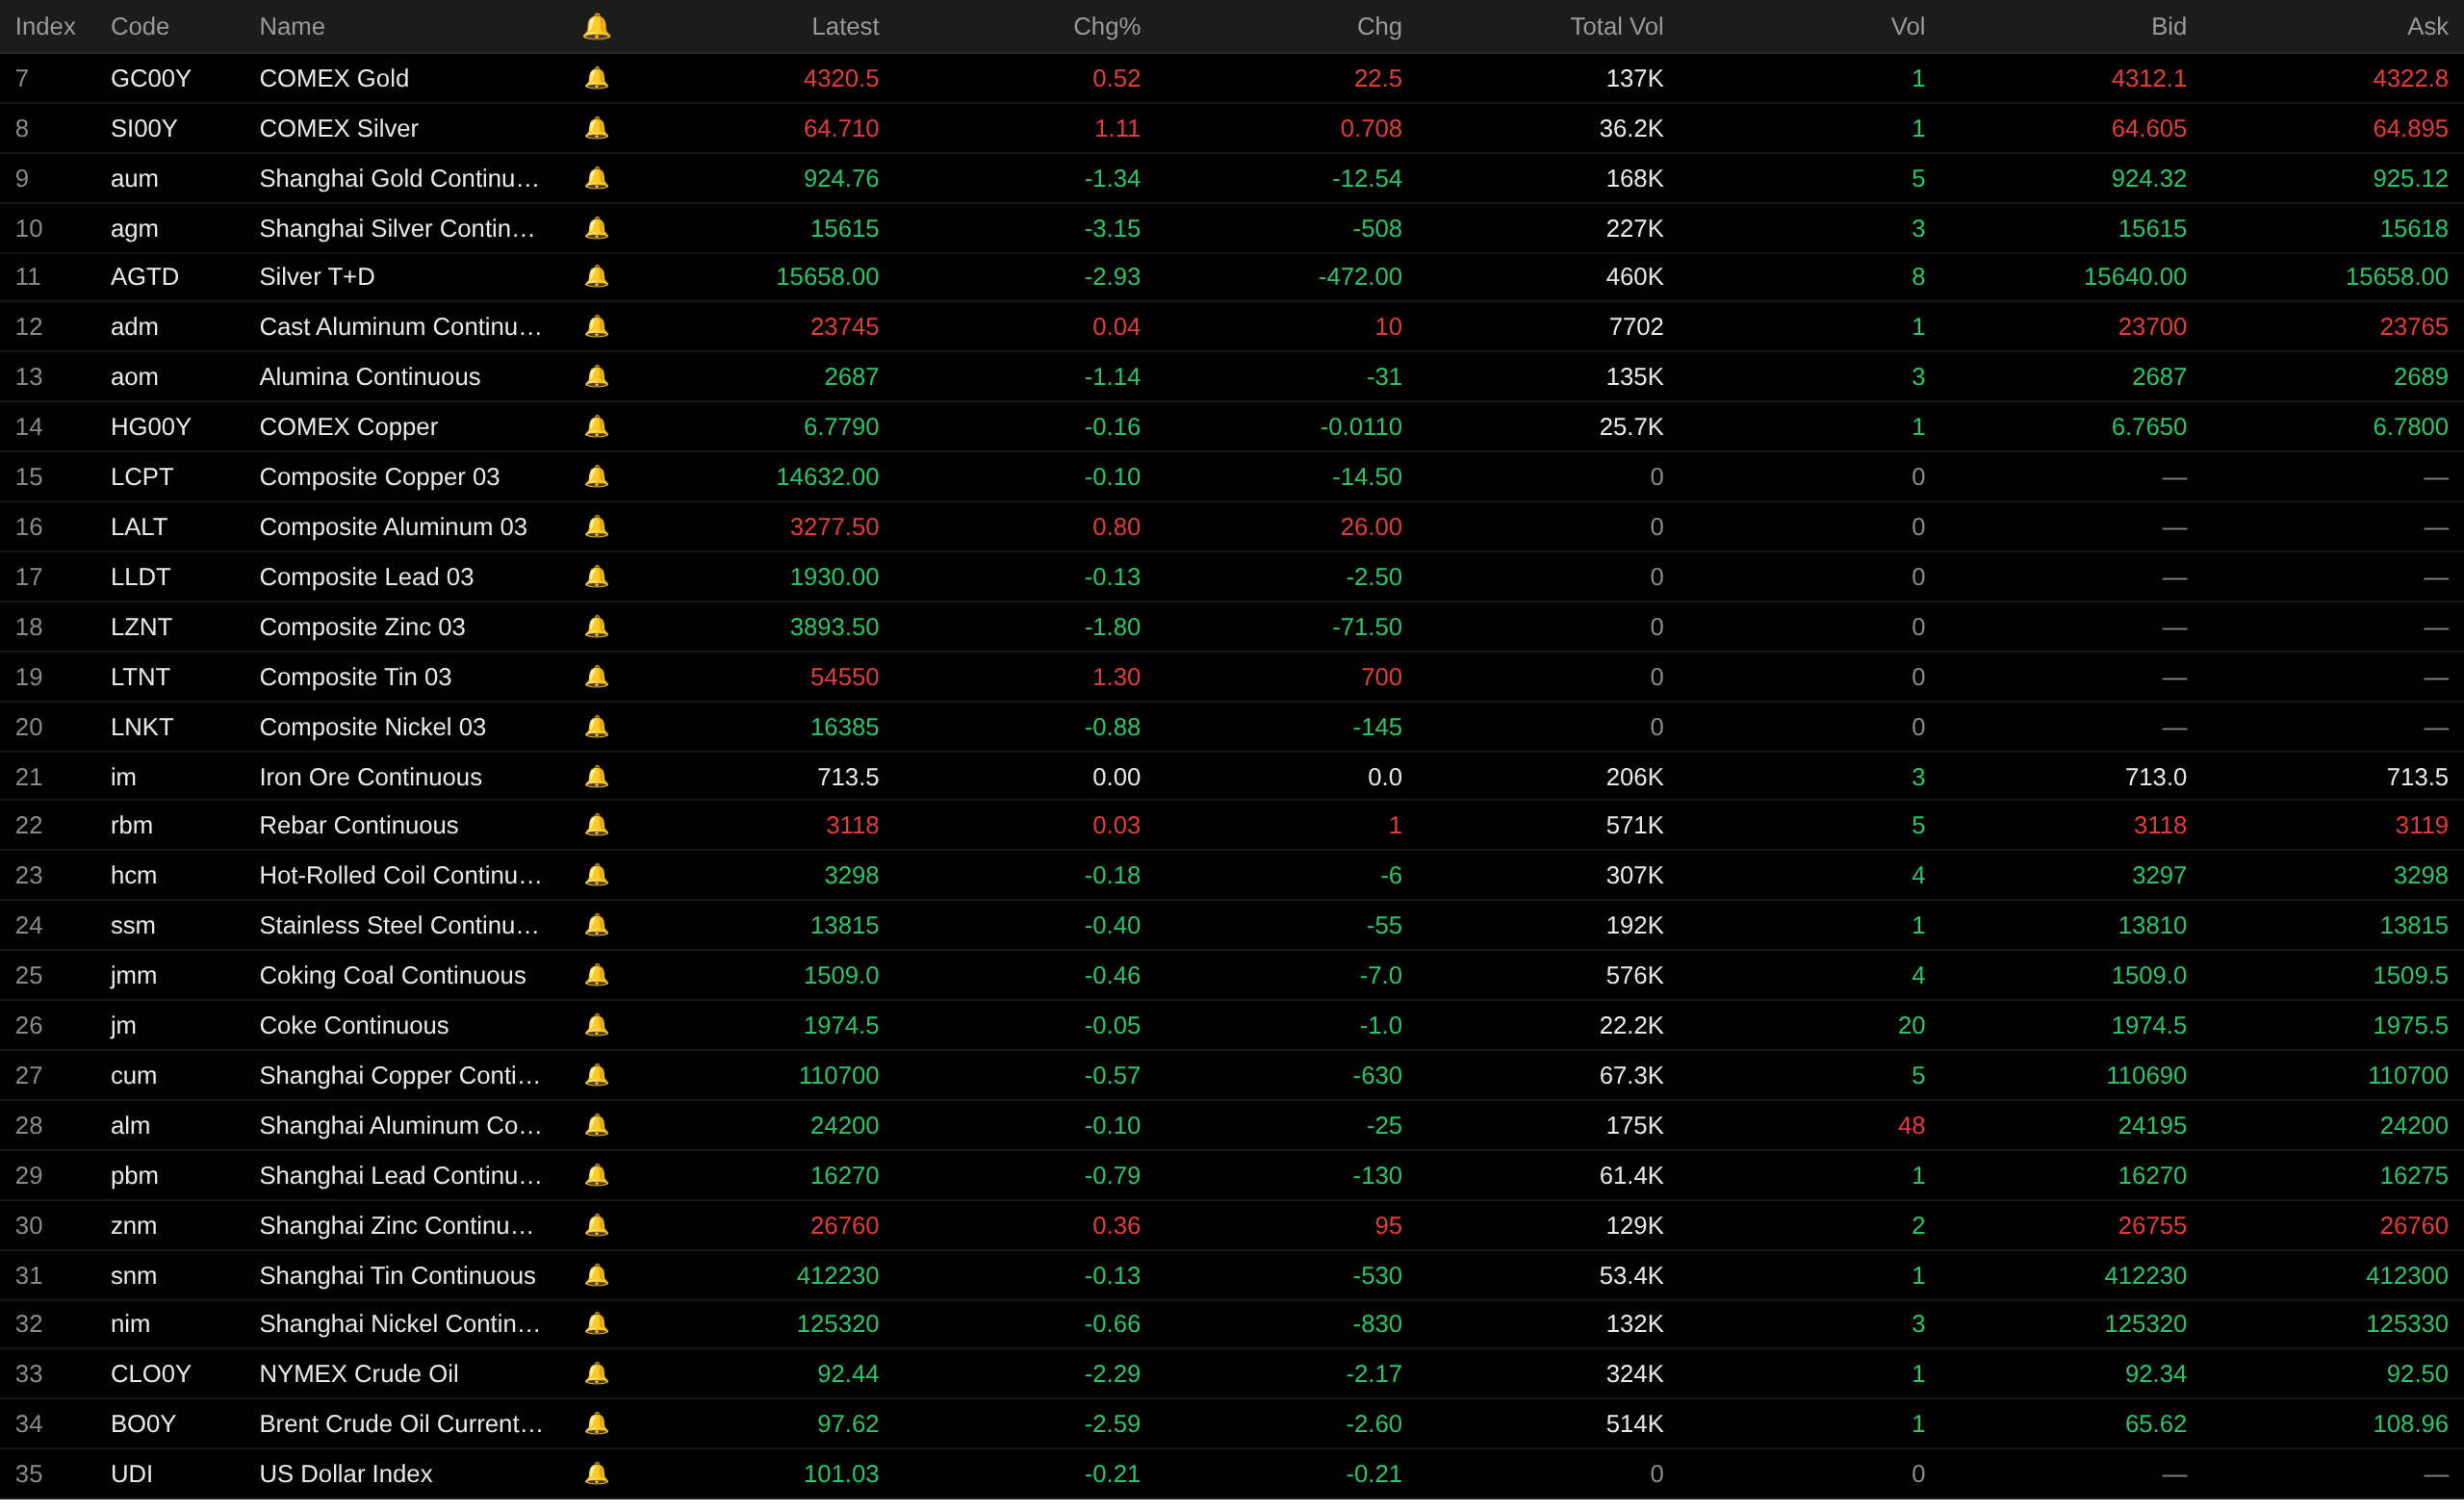
Front macroéconomique
Chine :
[Le premier jour des vacances de la fête de la Mi-Automne, les flux de passagers interrégionaux à l'échelle nationale ont dépassé 243 millions] Selon les dernières données du ministère des Transports, le premier jour des vacances de la fête de la Mi-Automne, les flux de passagers interrégionaux à l'échelle nationale devaient dépasser 243 millions, en hausse de 6,4 % par rapport à la veille. Les flux de passagers sur les autoroutes, les chemins de fer, l’aviation civile et les voies navigables ont tous nettement augmenté, et les autorités de transport ont renforcé les capacités pour garantir des déplacements ordonnés. (CCTV)
[La chambre de compensation des produits dérivés de HKEX acceptera à partir de novembre les obligations d’État chinoises, les obligations des banques de politique publique et les obligations du MOF comme garanties non monétaires] Hong Kong Exchanges and Clearing Limited (HKEX) a annoncé aujourd’hui (vendredi) que ses filiales en propriété exclusive et les chambres de compensation des produits dérivés de la Bourse, HKFE Clearing Corporation Limited (HKCC) et The SEHK Options Clearing House Limited (SEOCH), accepteront les obligations d’État chinoises et les obligations des banques de politique publique détenues via le « Northbound Trading » de Bond Connect (collectivement, les obligations Bond Connect), ainsi que les obligations émises à l’étranger par le ministère des Finances de la République populaire de Chine (obligations MOF), comme garanties non monétaires éligibles aux exigences de marge, à compter de novembre 2026, sous réserve de l’approbation réglementaire. Bonnie Liu, directrice des opérations de Hong Kong Exchanges and Clearing, a déclaré que la mise en œuvre de cette amélioration augmentera les cas d’utilisation des obligations d’État chinoises sur le marché de Hong Kong. En acceptant ces obligations comme garanties pour satisfaire aux exigences de marge de la chambre de compensation, HKEX contribuera à offrir aux acteurs du marché des options de gestion des garanties plus flexibles, à améliorer l’efficacité du capital et à promouvoir le développement continu de l’écosystème obligataire et en RMB de Hong Kong. (Jin10 Data APP)
Dollar américain :
L’indice du dollar américain a reculé de 0,21 % pendant la nuit pour s’établir à 101,03. Hebdomadaire : l’indice du dollar américain a enregistré sa deuxième hausse hebdomadaire consécutive, progressant de 0,81 % sur la semaine.
Données : l’enquête de l’Université du Michigan a montré que l’évaluation par les consommateurs américains de leurs finances personnelles actuelles et futures au cours de l’année à venir a toutes deux diminué d’environ 10 %, les inquiétudes concernant les prix élevés continuant de s’intensifier. Les conditions d’achat des biens durables se sont légèrement améliorées, en partie parce que les consommateurs estiment que réaliser ces achats maintenant permet d’éviter de futures hausses de prix. Les attentes concernant les conditions économiques à court terme se sont fortement dégradées, le marché s’inquiétant à nouveau du fait que les prix élevés des carburants et une escalade des différends commerciaux pourraient se répercuter sur l’ensemble de l’économie. Dans l’ensemble, l’enquête a montré que les répondants de toutes affiliations politiques estiment généralement que les perspectives économiques américaines se sont affaiblies par rapport au début de l’année. Après la forte baisse de la confiance des consommateurs ce mois-ci, le sentiment chez les républicains a chuté de 20 % par rapport à janvier 2026, tandis que le sentiment chez les démocrates a baissé de 13 % sur la même période. Les anticipations d'inflation à un an ont augmenté à 4,6 % ce mois-ci, contre 4,0 % le mois dernier, leur plus haut niveau depuis juin. Ce niveau est désormais nettement supérieur aux 3,4 % enregistrés en février, avant le début du conflit iranien, et dépasse tous les mois de 2024. Les anticipations d'inflation à long terme ont légèrement progressé à 3,4 %, mettant fin à trois mois consécutifs à 3,3 %. Cette anticipation reste au-dessus de la fourchette de 2,8 % à 3,2 % observée en 2024. (Application de données Jin10)
Un indicateur de la volatilité des obligations du Trésor américain s'oriente vers sa plus forte hausse en plus d'un an, après que les rendements obligataires ont atteint des sommets pluridécennaux, sortant le marché de sa récente torpeur. L'indice MOVE d'ICE BofA, qui mesure la volatilité du marché obligataire, a progressé d'environ 29,69 % cette semaine, sa plus forte augmentation depuis le « Jour de la Libération » d'avril dernier, lorsque les droits de douane massifs imposés par Trump avaient provoqué des turbulences sur les marchés mondiaux. L'indice a désormais atteint son plus haut niveau depuis mars de cette année, lorsque la guerre en Iran a éclaté. Face aux fortes fluctuations du marché, de nombreux opérateurs ont préféré rester à l'écart. Par exemple, Adam Kurpiel, responsable de la stratégie sur les taux chez Société Générale, a indiqué que son équipe adoptait actuellement une position neutre sur les taux américains et attendait que « la volatilité diminue avant de négocier ». (Application de données Jin10)
La présidente de la Fed de Cleveland, Beth Hammack, a déclaré que la récente forte hausse des rendements des obligations du Trésor américain n'était pas due à une perte de confiance dans le repli de l'inflation, mais qu'elle était principalement alimentée par des taux réels plus élevés, des perspectives économiques solides, la politique budgétaire et la concurrence pour les fonds des investisseurs. Elle a indiqué que les anticipations d'inflation restent « globalement bien ancrées » à l'heure actuelle, mais qu'une inflation durablement supérieure à l'objectif de 2 % de la Fed impose encore des coûts réels et peut affecter la planification économique et les pressions salariales. Hammack a déclaré que le principal risque d'inflation est désormais la formation d'une « mentalité inflationniste », où le public commence à croire que l'inflation élevée persistera à long terme. Elle a souligné que l'inflation dépasse l'objectif depuis plusieurs années consécutives et que la Fed doit veiller à ce que la politique monétaire reste restrictive pour ramener l'inflation vers l'objectif de 2 %. Concernant le marché obligataire, Hammack a indiqué que la hausse des rendements reflète en partie une réévaluation par le marché de la politique de la Fed et de la politique budgétaire du gouvernement, tandis que la demande d'investissement dans l'IA et le secteur technologique entre également en concurrence avec le marché obligataire pour les fonds d'investissement. Elle a également déclaré que la trajectoire budgétaire actuelle des États-Unis n'est pas viable. (Application de données Jin10)
L'économiste en chef d'Apollo Global Management, Torsten Slok, a averti que la menace inflationniste des prix records du diesel pourrait dépasser les attentes actuelles de la Fed, car les coûts du carburant se répercutent sur l'indice des prix à la consommation de base. Slok a déclaré que les coûts de transport liés au diesel diffèrent de l'impact des prix de l'essence. Le transport des marchandises étant essentiel à l'activité des entreprises, des chaînes d'approvisionnement du commerce de détail à la construction de centres de données, la demande est très inélastique et les hausses de prix seront finalement répercutées sur les entreprises et les consommateurs. L'impact de la hausse des prix du diesel est particulièrement crucial alors que la Fed formule sa politique monétaire après sa première hausse de taux depuis 2023. L'inflation reste nettement supérieure à l'objectif de 2 % de la banque centrale. Les mesures dites d'inflation de base excluent les facteurs énergétiques, et Slok estime que la Fed ne peut pas simplement traiter la hausse des prix du diesel comme un phénomène transitoire, car elle affectera les catégories d'inflation de base par des effets de contagion. (Application de données Jin10)
Sur le plan macroéconomique :
La semaine prochaine verra la publication des bénéfices industriels cumulés de janvier à août en Chine en glissement annuel, de l'indice d'activité commerciale de la Fed de Dallas pour septembre aux États-Unis, de la décision de taux de la RBA en Australie jusqu'au 29 septembre, de l'indicateur avancé économique KOF de septembre en Suisse, des approbations de prêts hypothécaires d'août au Royaume-Uni, du sentiment industriel de septembre dans la zone euro, du sentiment économique de septembre dans la zone euro, du PIB mensuel de juillet au Canada, de l'indice des prix des logements FHFA de juillet aux États-Unis en glissement mensuel, de l'indice des prix des logements S&P/CS 20 villes non ajusté de juillet aux États-Unis en glissement annuel, des offres d'emploi JOLTs d'août aux États-Unis, de la confiance des consommateurs du Conference Board de septembre aux États-Unis, du PMI manufacturier officiel de septembre en Chine, de l'IPC non ajusté d'août en Australie en glissement annuel, du PMI manufacturier RatingDog de septembre en Chine, du PMI des services RatingDog de septembre en Chine, du PIB final du T2 au Royaume-Uni en glissement annuel, du compte courant du T2 au Royaume-Uni, de l'IPC préliminaire de septembre en France en glissement mensuel, de la variation du chômage corrigée des variations saisonnières de septembre en Allemagne, du taux de chômage corrigé des variations saisonnières de septembre en Allemagne, de la confiance des investisseurs ZEW de septembre en Suisse, de l'IPC préliminaire de septembre en Allemagne en glissement mensuel, de la variation de l'emploi ADP de septembre aux États-Unis, de l'indice des prix PCE de base d'août aux États-Unis en glissement annuel, des dépenses personnelles d'août aux États-Unis en glissement mensuel, du PIB réel final du T2 aux États-Unis en rythme annualisé en glissement trimestriel, des dépenses de consommation personnelle réelles finales du T2 aux États-Unis en glissement trimestriel, de l'indice des prix PCE de base final du T2 aux États-Unis en rythme annualisé en glissement trimestriel, de l'indice des prix PCE de base d'août aux États-Unis en glissement mensuel, du PMI de Chicago de septembre aux États-Unis, de l'IPC de septembre en Suisse en glissement mensuel, des ventes au détail réelles d'août en Suisse en glissement annuel, du PMI manufacturier final de septembre en France, du PMI manufacturier final de septembre en Allemagne, du PMI manufacturier final de septembre dans la zone euro, du PMI manufacturier final de septembre au Royaume-Uni, du taux de chômage d'août dans la zone euro, des suppressions d'emplois Challenger de septembre aux États-Unis, des demandes initiales d'allocations chômage aux États-Unis pour la semaine se terminant le 26 septembre, du PMI manufacturier final S&P Global de septembre aux États-Unis, du PMI manufacturier ISM de septembre aux États-Unis, des dépenses de construction d'août aux États-Unis en glissement mensuel, du taux de chômage d'août au Japon, de l'IPC préliminaire de septembre dans la zone euro en glissement annuel, de l'IPC préliminaire de septembre dans la zone euro en glissement mensuel, du taux de chômage de septembre aux États-Unis, des emplois non agricoles corrigés des variations saisonnières de septembre aux États-Unis, du salaire horaire moyen de septembre aux États-Unis en glissement annuel, du salaire horaire moyen de septembre aux États-Unis en glissement mensuel, des commandes industrielles d'août aux États-Unis en glissement mensuel, et d'autres données.
En outre, les événements suivants sont à surveiller la semaine prochaine : le vice-gouverneur de la Banque d'Angleterre, Ramsden, s'exprime sur le resserrement quantitatif ; la Reserve Bank of Australia annonce sa décision sur les taux d'intérêt ; la gouverneure de la RBA, Bullock, tient une conférence de presse sur la politique monétaire ; le membre votant du FOMC en 2027 et président de la Fed de Chicago, Goolsbee, s'exprime ; le membre votant du FOMC en 2028 et président de la Fed de Saint-Louis, Musalem, s'exprime à la London School of Economics ; le membre votant permanent du FOMC et président de la Fed de New York, Williams, prononce un discours liminaire à l'Université de Buffalo ; le membre votant du FOMC en 2027 et président de la Fed de Richmond, Barkin, prononce une allocution de bienvenue lors d'un événement ; la gouverneure de la Fed, Lisa Cook, s'exprime ; le membre votant du FOMC en 2027 et président de la Fed de Chicago, Goolsbee, s'exprime ; le membre votant du FOMC en 2026 et président de la Fed de Minneapolis, Kashkari, s'exprime ; la Banque du Japon publie le résumé des opinions de sa réunion de politique monétaire de septembre ; le gouverneur de la Banque d'Angleterre, Bailey, s'exprime ; le président de la Fed de Richmond, Barkin, la présidente de la Fed de Boston, Collins, et le président de la Fed de Kansas City, Schmid, s'expriment ; la présidente de la BCE, Lagarde, s'exprime ; le membre votant permanent du FOMC et président de la Fed de New York, Williams, modère une discussion lors d'un symposium des banques centrales organisé par la Fed de New York, avec la participation de la gouverneure de la Fed, Lisa Cook, à la même discussion ; le membre votant du FOMC en 2026 et président de la Fed de Dallas, Logan, s'exprime ; le membre votant du FOMC en 2026 et président de la Fed de Dallas, Logan, prononce une allocution de bienvenue au cinquième symposium « Implications macroéconomiques de l'immigration ».
Il convient de noter que : le 30 septembre, les bourses SGE, SHFE, ZCE et DCE de Chine n'auront pas de séance de nuit en raison de la veille de la fête nationale ; le 1er octobre, la Bourse de Hong Kong sera fermée pour une journée à l'occasion de la fête nationale, avec suspension des échanges nord et sud ; les bourses de Shanghai et de Shenzhen, la Bourse de Pékin et les bourses de contrats à terme nationales de Chine seront fermées du jeudi 1er octobre au mercredi 7 octobre pour la fête nationale ; les 2, 5, 6 et 7 octobre, la Bourse de Hong Kong sera ouverte comme d'habitude, avec suspension des échanges nord et sud.
Concernant le pétrole brut :
Les contrats à terme sur le pétrole ont tous deux chuté pendant la nuit, le WTI reculant de 2,29 % et le Brent de 2,59 %. Sur le graphique hebdomadaire, les contrats à terme sur le WTI ont enregistré une deuxième baisse hebdomadaire consécutive, en repli de 3,79 % sur la semaine ; les contrats à terme sur le Brent ont également reculé pour une deuxième semaine consécutive, en baisse de 1,68 % sur la semaine.
Les prix du pétrole ont chuté vendredi, le marché évaluant la possibilité de pourparlers de cessez-le-feu entre les États-Unis et l'Iran, tout en s'inquiétant que l'escalade des attaques houthies contre l'Arabie saoudite puisse perturber l'approvisionnement de ce grand producteur du Moyen-Orient. Cela faisait suite à une semaine de fortes fluctuations sur le marché. Selon des sources proches des discussions, les négociateurs américains et iraniens réunis à New York cette semaine ont exploré une voie progressive pour mettre fin au conflit, notamment la réouverture du détroit d'Ormuz par Téhéran et la levée du blocus économique imposé par Washington à l'Iran. Le président iranien Pezeshkian a déclaré jeudi que la fin de la guerre dépendait encore des décisions américaines. Quoi qu'il en soit, les données de trafic maritime publiées par Reuters montrent toujours que la situation de l'offre physique reste fragile. Mercredi, seuls 10 navires de marchandises ont traversé le détroit d'Ormuz, contre 7 la veille, mais toujours nettement en dessous de la moyenne quotidienne d'environ 17 au cours des 10 derniers jours. Des nouvelles positives sur les progrès diplomatiques pourraient aider les prix du pétrole à perdre une partie de la prime géopolitique, mais les données sur le transport maritime indiquent encore qu'une véritable normalisation reste éloignée. (Jin10 Data APP)
Le 25 septembre, heure locale, un responsable américain a révélé que les États-Unis étaient engagés dans des discussions « actives et constructives » avec l'Iran après le plan iranien d'ouvrir le détroit d'Ormuz et de reprendre les négociations une fois la proposition acceptée. Le responsable a déclaré que les États-Unis n'étaient pas pressés, car ils se trouvaient actuellement dans une position favorable ; il a noté que près de 40 millions de barils de pétrole avaient traversé le détroit d'Ormuz sous escorte américaine au cours des 48 dernières heures. (CCTV)
Selon des personnes proches du dossier, la société publique de commercialisation irakienne propose des cargaisons de brut de dernière minute aux acheteurs, car les coûts de fret élevés compliquent les achats en profondeur dans le golfe Persique. En raison de sa situation éloignée du détroit d'Ormuz, l'Irak rencontre plus de difficultés de transport que certains pays voisins et s'appuie plutôt sur des sociétés de négoce pour commercialiser et transporter son brut. Il a offert des remises importantes pour inciter les acheteurs, réduisant les prix du brut Basrah Medium et Heavy lors de récents appels d'offres. (Jin10 Data APP)
En outre, la septième plus grande raffinerie de Russie en volume de traitement de brut, la raffinerie de Perm, a cessé ses activités après une attaque de drone ukrainien. Deux sources industrielles ont indiqué que l'attaque avait provoqué un incendie vendredi et causé des dommages aux pipelines, aux installations de stockage et aux unités de traitement. La raffinerie est située à environ 1 460 km au nord-est de Moscou et a traité environ 12,6 millions de tonnes de pétrole brut en 2024, soit 252 000 barils par jour ; elle a produit 2 millions de tonnes d'essence, 5,3 millions de tonnes de diesel, 200 000 tonnes de fioul et 700 000 tonnes de coke de pétrole. (Application de données Jin10)
Lecture recommandée :