Revue du marché
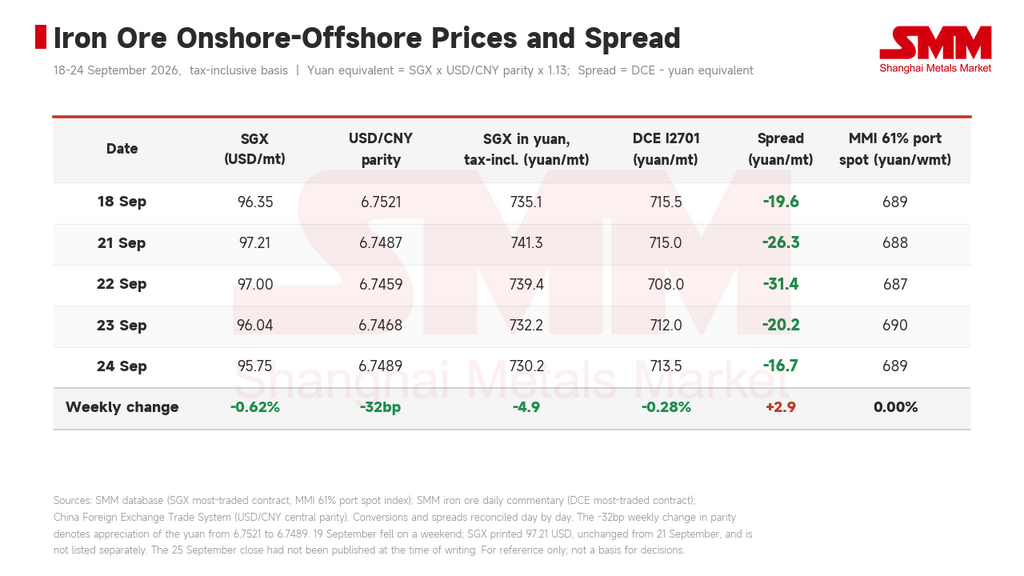
Le contrat le plus actif du SGX s'est replié de 96,35 USD/t le 18 septembre à 95,75 USD/t le 24 septembre, en baisse de 0,62 % sur la semaine. Le contrat le plus actif du DCE I2701 a glissé de 715,5 RMB/t à 713,5 RMB/t, en baisse de 0,28 %, tandis que l'indice spot portuaire MMI 61 % pour le minerai de fer a clôturé à 689 RMB/t humide, inchangé par rapport à vendredi dernier.
Commençons par les prix moyens. L'indice spot portuaire MMI 61 % a atteint en moyenne 688,6 RMB/t humide cette semaine contre 687,0 RMB/t humide la semaine dernière, en hausse de 1,6 RMB en glissement hebdomadaire — conforme à la « hausse moyenne hebdomadaire d'environ 2 RMB en glissement hebdomadaire » notée dans nos commentaires quotidiens. Une clôture stable accompagnée d'une moyenne plus élevée indique que le centre des prix a été poussé vers le haut en milieu de semaine avant de revenir à son point de départ avant vendredi. Le soutien est venu du réapprovisionnement pré-fêtes, de la hausse des taux de fret et des attentes de contraction de l'offre brésilienne.
En ce qui concerne l'écart domestique-international, cette ligne a tracé un cycle complet d'élargissement puis de reconvergence. De −19,6 RMB/t le 18 septembre, il s'est élargi à −31,4 RMB/t le 22 septembre, puis s'est redressé au cours des trois séances suivantes pour atteindre −16,7 RMB/t, soit un resserrement net de 2,9 RMB sur la semaine. La forme correspond étroitement au flux d'informations : le 22 septembre, des rumeurs de levée des restrictions sur le minerai à faible teneur ont pesé sur le marché domestique, le DCE chutant de 1,05 % ce jour-là contre un repli marginal à l'étranger, élargissant l'écart ; le 23 septembre, le marché étranger a pris le relais à la baisse, cédant 1,25 USD sur deux séances et ramenant l'écart. En bref, les variations de force relative entre les deux marchés cette semaine ont été dictées par les rumeurs, avec un lien limité aux fondamentaux et aucune direction claire établie.
Le taux pivot central du RMB s'est raffermi de 32 points de base sur la semaine à 6,7489, offrant une certaine compensation aux coûts d'importation, bien que l'ampleur soit limitée — sur une base convertie en RMB, le SGX a tout de même chuté de 4,9 RMB/t.
La pression fondamentale s'est concentrée dans les stocks
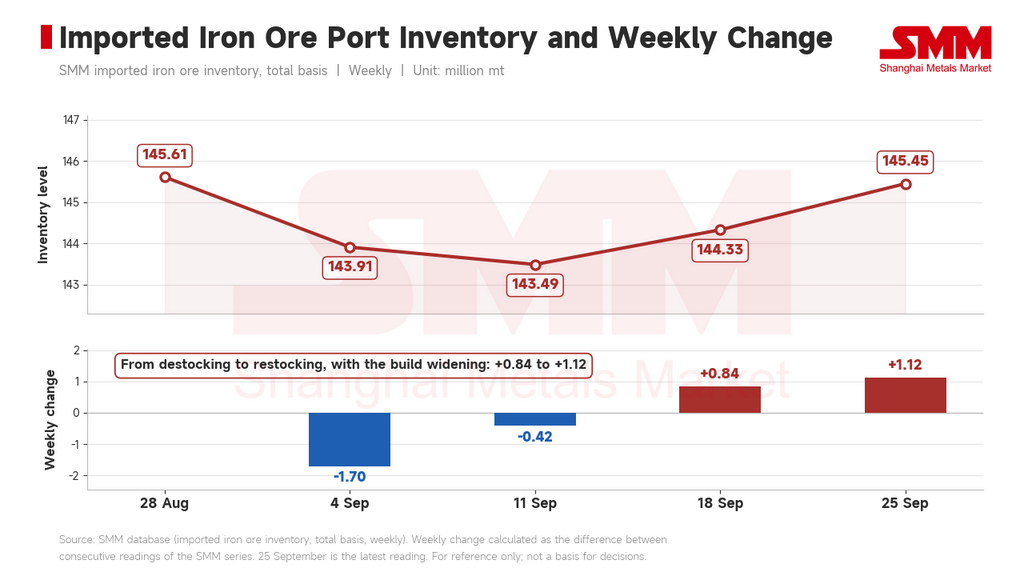
Les stocks nationaux de minerai de fer importé de SMM (base agrégée) s'élevaient à 144,33 millions de tonnes le 18 septembre et à 145,45 millions de tonnes le 25 septembre, soit une hausse hebdomadaire de 1,12 million de tonnes ; la semaine précédente, ils étaient passés de 143,49 millions de tonnes à 144,33 millions de tonnes, soit une hausse de 840 000 tonnes. Cela marque deux semaines consécutives d'accumulation, avec un incrément supérieur d'un tiers. Sur la même période, les volumes quotidiens moyens sortant des ports ont diminué de 25 000 t en glissement hebdomadaire pour atteindre 3,21 millions de t au 18 septembre. Les stocks totaux des 10 principaux ports s'élevaient à 102,59 millions de t au 24 septembre, en hausse de 680 000 t en glissement hebdomadaire, l'accumulation étant concentrée sur les fines tandis que les concentrés, les morceaux et les boulettes affichaient tous de légères baisses.
Les expéditions, en revanche, ont déjà commencé à baisser. Les expéditions mondiales de minerai de fer ont totalisé 34,41 millions de t la semaine dernière, en baisse de 8 % en glissement hebdomadaire et stables en glissement annuel sur une base cumulée, l'Australie et le Brésil reculant légèrement tandis que le Pérou et l'Inde affichaient une croissance notable parmi les origines non conventionnelles. Les arrivées totales de minerai de fer en Chine se sont toutefois établies à 31,32 millions de t, en hausse de 16 % en glissement hebdomadaire et de 4,8 % en glissement annuel sur une base cumulée. Les expéditions ont reflué de leurs sommets tandis que les arrivées restent soutenues — ce qui est déchargé actuellement correspond à la cargaison de la précédente poussée. Le relâchement de la pression de l'offre accuse un retard d'environ deux à trois semaines, ce qui explique pourquoi les stocks portuaires continuent de s'accumuler à un rythme accéléré même si les expéditions sont devenues négatives en glissement hebdomadaire.
Forces de la demande : le réapprovisionnement fournit un plancher, la maintenance s'élargit
Cette semaine, la plupart des aciéries n'avaient pas encore achevé leur réapprovisionnement avant les congés, et la demande d'approvisionnement s'est maintenue tout au long de la semaine. Mais le réapprovisionnement touche à sa fin, les aciéries étant fortement enclines à acheter en cas de repli et résistant fermement aux prix ; les transactions au comptant ont été globalement modérées et le plancher sous le marché s'affaiblissait de jour en jour. C'est pourquoi la baisse des prix du minerai a été limitée cette semaine.
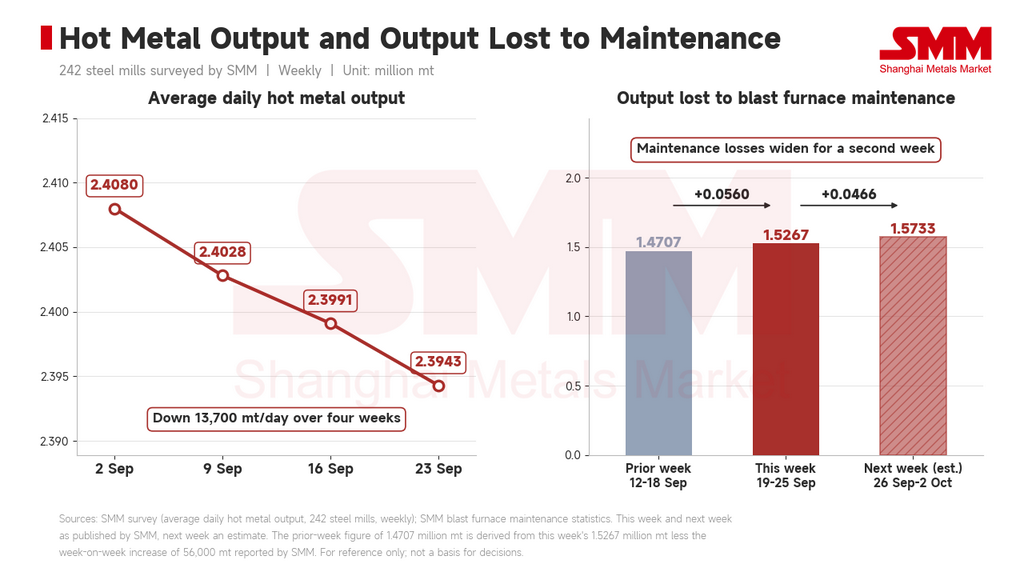
Selon les statistiques de SMM, la maintenance des hauts fourneaux a affecté 1,5267 million de t de production de fonte cette semaine (19-25 septembre), en hausse de 56 000 t en glissement hebdomadaire ; la semaine prochaine (26 septembre au 2 octobre), ce chiffre devrait atteindre 1,5733 million de t, soit une nouvelle augmentation de 46 600 t. Les données de SMM au 23 septembre indiquaient un taux d'exploitation des hauts fourneaux de 88,76 % dans 242 aciéries, en baisse de 0,17 point de pourcentage en glissement hebdomadaire, avec une production quotidienne moyenne de fonte dans les aciéries échantillonnées de 2,3943 millions de t, en baisse de 4 800 t.
La baisse actuelle de la production de fonte est modérée, mais l'impact de la maintenance est déjà programmé à 1,5733 million de t pour la semaine prochaine, et l'augmentation elle-même s'amplifie. Cela indique une accélération du déclin de la fonte après les vacances plutôt qu’un effondrement dans la période actuelle. La cause profonde réside dans les pertes persistantes des aciéries : sans reprise des marges, l’ampleur des maintenances ne se réduira pas.
Côté événements, deux rumeurs pointant dans des directions opposées
La quasi-totalité des perturbations de prix de cette semaine provient du flux d’informations. Le 22 septembre, des rumeurs de levée des restrictions sur le minerai à faible teneur ont pesé sur le marché intérieur ; le 23 septembre, des rumeurs de réduction des expéditions brésiliennes ont soutenu le marché extérieur. Les deux pointaient dans des directions opposées, à un jour d’intervalle, aucune n’était solidement étayée, et aucune n’a modifié les fondamentaux. Mais en l’absence de moteurs clairs tant du côté de l’offre que de la demande, elles ont fortement amplifié la volatilité intrajournalière et les variations de l’écart entre le marché intérieur et le marché extérieur. La hausse des taux de fret cette semaine, ainsi que cette anticipation brésilienne, figure parmi les facteurs soutenant la moyenne hebdomadaire plus élevée.
Le 18 septembre, le Comité de travail sur le minerai de fer de l’Association chinoise du fer et de l’acier s’est réuni à Pékin pour organiser les préparatifs autour de l’indice des prix au comptant du minerai de fer importé dans les ports, qui doit être lancé par le Centre de négoce du minerai de fer de Pékin, en présence des responsables des achats des aciéries et des sociétés de négoce nationales. Il n’y a pas eu d’impact direct sur les prix actuels, mais ce dossier sur le mécanisme de fixation des prix mérite d’être suivi.
Aucune nouvelle variable n’est apparue sur le front macroéconomique cette semaine. Le sentiment du marché a été dominé par le bras de fer entre la fin du réapprovisionnement et les anticipations de maintenance, puis ballotté à plusieurs reprises par deux rumeurs non étayées, laissant les prix osciller dans une fourchette étroite sans jamais choisir de direction.
Perspectives du marché
Le réapprovisionnement avant les vacances s’achèvera la semaine prochaine et la hausse de l’impact des maintenances à 1,5733 million de tonnes se matérialisera ; avec le retrait du facteur de soutien et l’arrivée du facteur déprimant, la reconstitution des stocks portuaires confirmée comme s’accélérant et des arrivages toujours élevés, la pression à la baisse sur les prix du minerai sera plus forte que cette semaine. Cela dit, avec le retrait des fonds et la contraction des positions ouvertes avant les vacances de la fête nationale, la volatilité devrait se réduire. Le contrat le plus actif du SGX est attendu dans une fourchette de référence de 94 à 97 USD/tonne, avec un centre se déplaçant vers le bas ; toute cassure substantielle à la baisse nécessite encore que le déclin de la fonte après les vacances se matérialise. L'écart entre les prix intérieurs et étrangers s'est désormais réduit à −16,7 RMB/tonne ; si le marché étranger continue de mener la baisse et rend l'écart positif, les marges à l'importation seraient comprimées, l'appétit pour les achats à terme diminuerait en conséquence, et la résilience relative du marché intérieur deviendrait difficile à maintenir.