SMM, 24 septembre :
Pendant les congés de la fête de la mi-automne et de la fête nationale 2026, environ 60 % des 25 fonderies échantillonnées de plomb secondaire interrogées par SMM ont maintenu leurs lignes de production en activité pendant les congés, conservant une production normale, avec un impact global limité des réductions et arrêts de production.
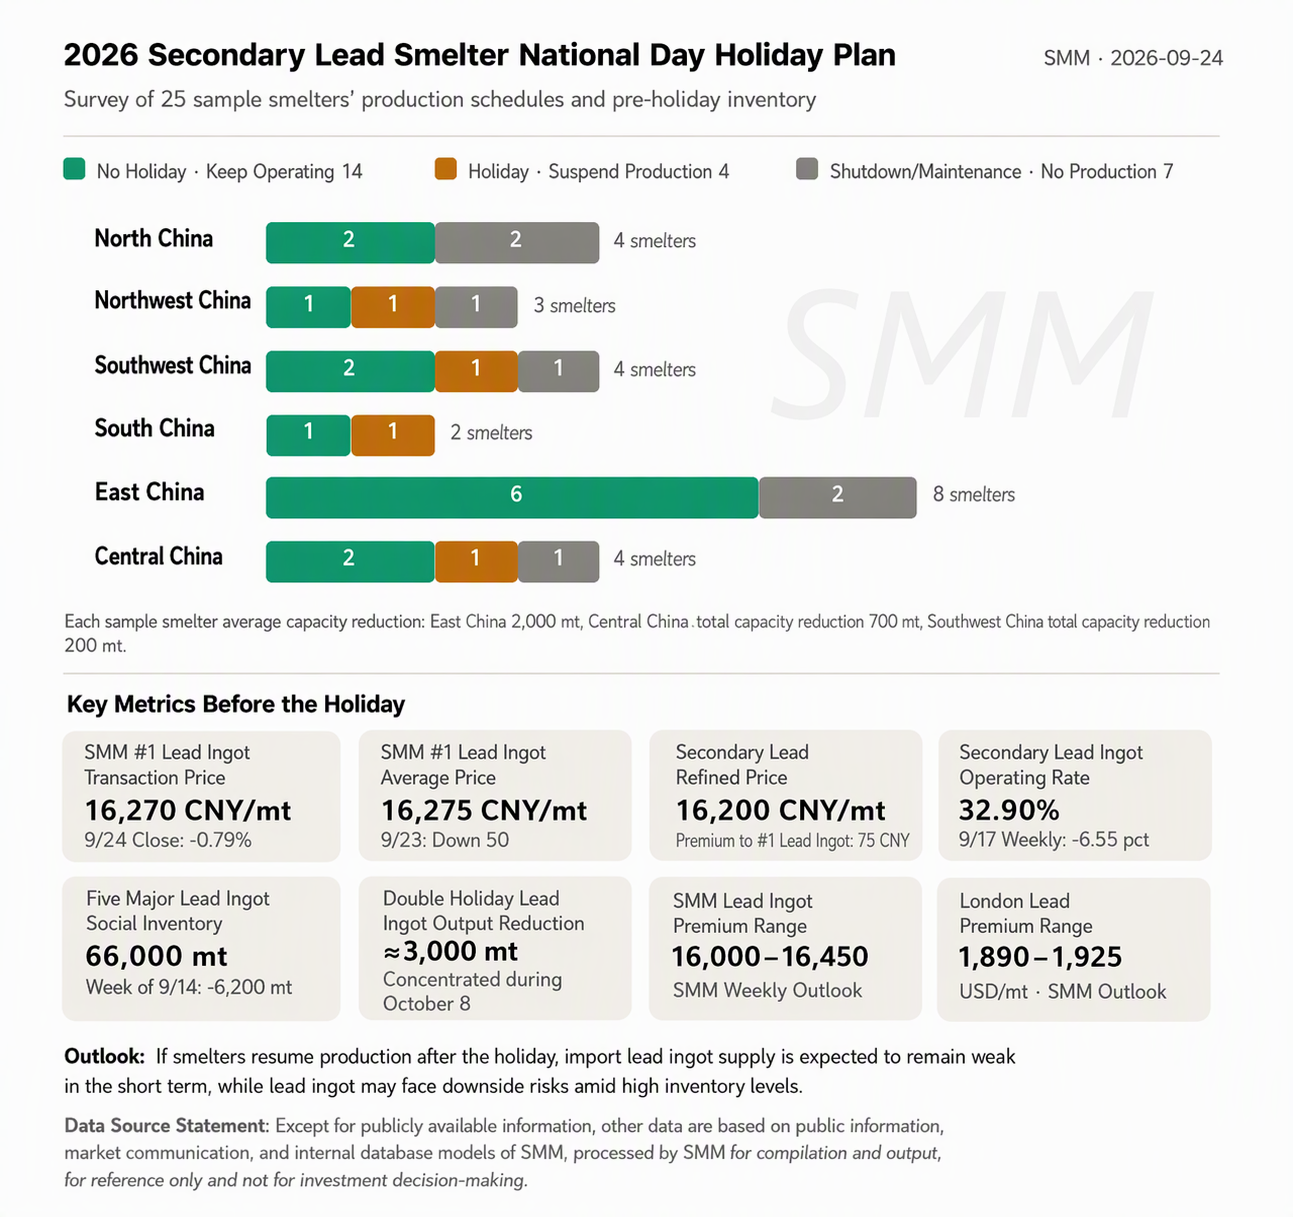
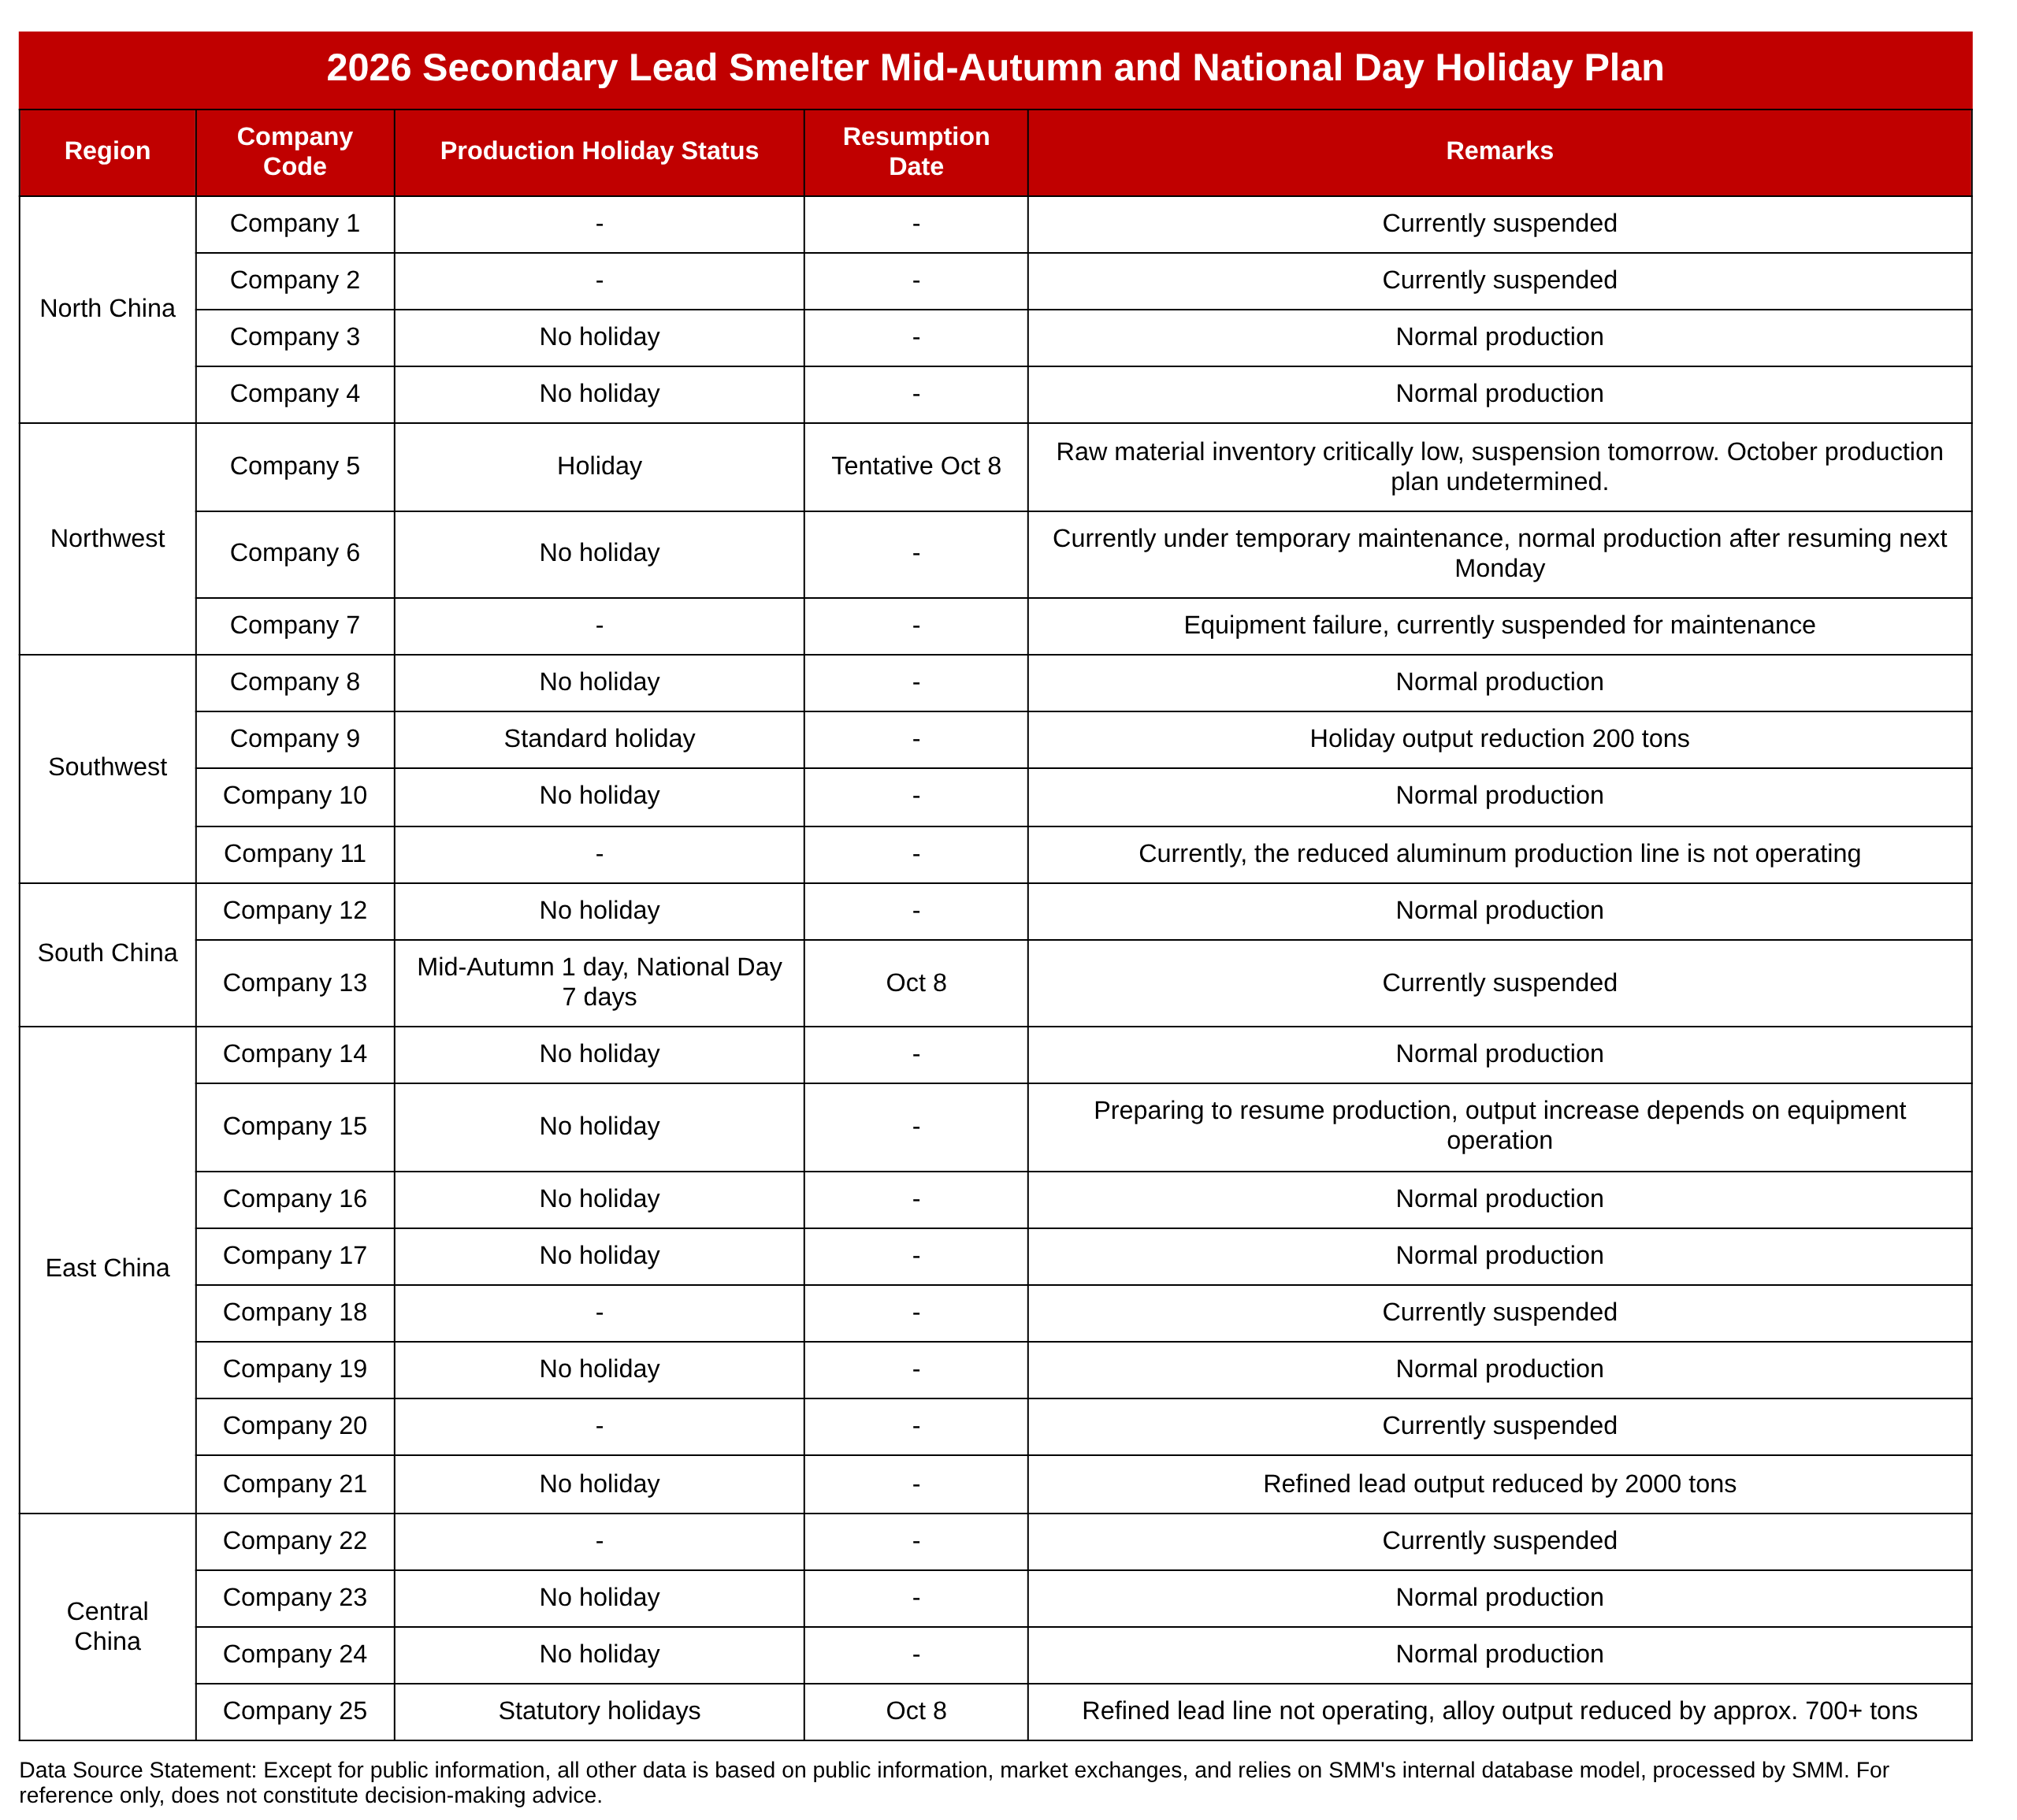
Par région : dans le nord de la Chine, 2 fonderies sur 4 ont maintenu une production normale, tandis que 2 sont actuellement à l’arrêt. Dans le nord-ouest de la Chine, 1 fonderie sur 3 a arrêté sa production avant les congés en raison de stocks de matières premières extrêmement bas, avec une reprise provisoirement prévue le 8 octobre et un plan de production d’octobre non défini ; 1 reprendra le travail lundi prochain après une maintenance temporaire ; et 1 est à l’arrêt pour maintenance en raison d’une panne d’équipement. Dans le sud-ouest de la Chine, 3 fonderies sur 4 produisent normalement, 1 a pris des congés normaux avec une production réduite d’environ 200 tonnes, et une autre a sa ligne de production de plomb brut secondaire à l’arrêt. Dans le sud de la Chine, 1 fonderie a prévu une pause d’un jour pour la fête de la mi-automne et de sept jours pour la fête nationale, avec reprise de la production le 8 octobre. Dans l’est de la Chine, 5 fonderies sur 8 n’ont pas pris de congés, dont 1 prévoyait de réduire la production de plomb affiné de 2 000 tonnes, et 2 sont actuellement à l’arrêt. Dans le centre de la Chine, 2 fonderies sur 4 produisent normalement, 1 a pris les congés légaux et reprendra la production le 8 octobre avec une production d’alliages attendue en baisse de plus de 700 tonnes, et 1 est actuellement à l’arrêt. Globalement, la perte de production explicitement attribuée aux congés est d’environ 3 000 tonnes, avec des reprises concentrées le 8 octobre.
Sur le front des prix, au 24 septembre, le contrat de plomb le plus traité au SHFE a clôturé à 16 270 yuans/tonne, en baisse de 0,79 % sur la journée, affichant une tendance d’abord haussière puis baissière cette semaine. Le prix moyen du lingot de plomb n° 1 SMM s’établissait à 16 275 yuans/tonne (23 septembre), et le prix moyen du plomb affiné secondaire était de 16 200 yuans/tonne, soit une décote de 75 yuans/tonne par rapport au plomb n° 1. Au cours de la semaine du 17 septembre, le taux d’exploitation hebdomadaire du plomb secondaire est tombé à 32,90 %, en baisse de 6,55 points de pourcentage en glissement hebdomadaire. Les stocks sociaux de lingots de plomb SMM dans cinq régions s’élevaient à 66 000 tonnes (23 septembre), en déstockage de 6 200 tonnes par rapport au 14 septembre.
À l’avenir, la contraction de l’offre de plomb secondaire et le déstockage des stocks sociaux offrent un soutien de bas de fourchette aux prix du plomb. SMM s’attend à ce que le contrat de plomb le plus traité au SHFE évolue dans une fourchette de 16 000 à 16 450 yuans/tonne à court terme. Si les fonderies reprennent massivement la production après les congés, que le plomb importé continue d’affluer et que l’enlèvement en aval faiblit, les prix du plomb risquent de reculer après une hausse rapide. Si la ligne de coût des batteries usagées tient bon et que le déstockage se poursuit, les prix du plomb devraient continuer à se consolider à des niveaux élevés.