SMM, 24 septembre :
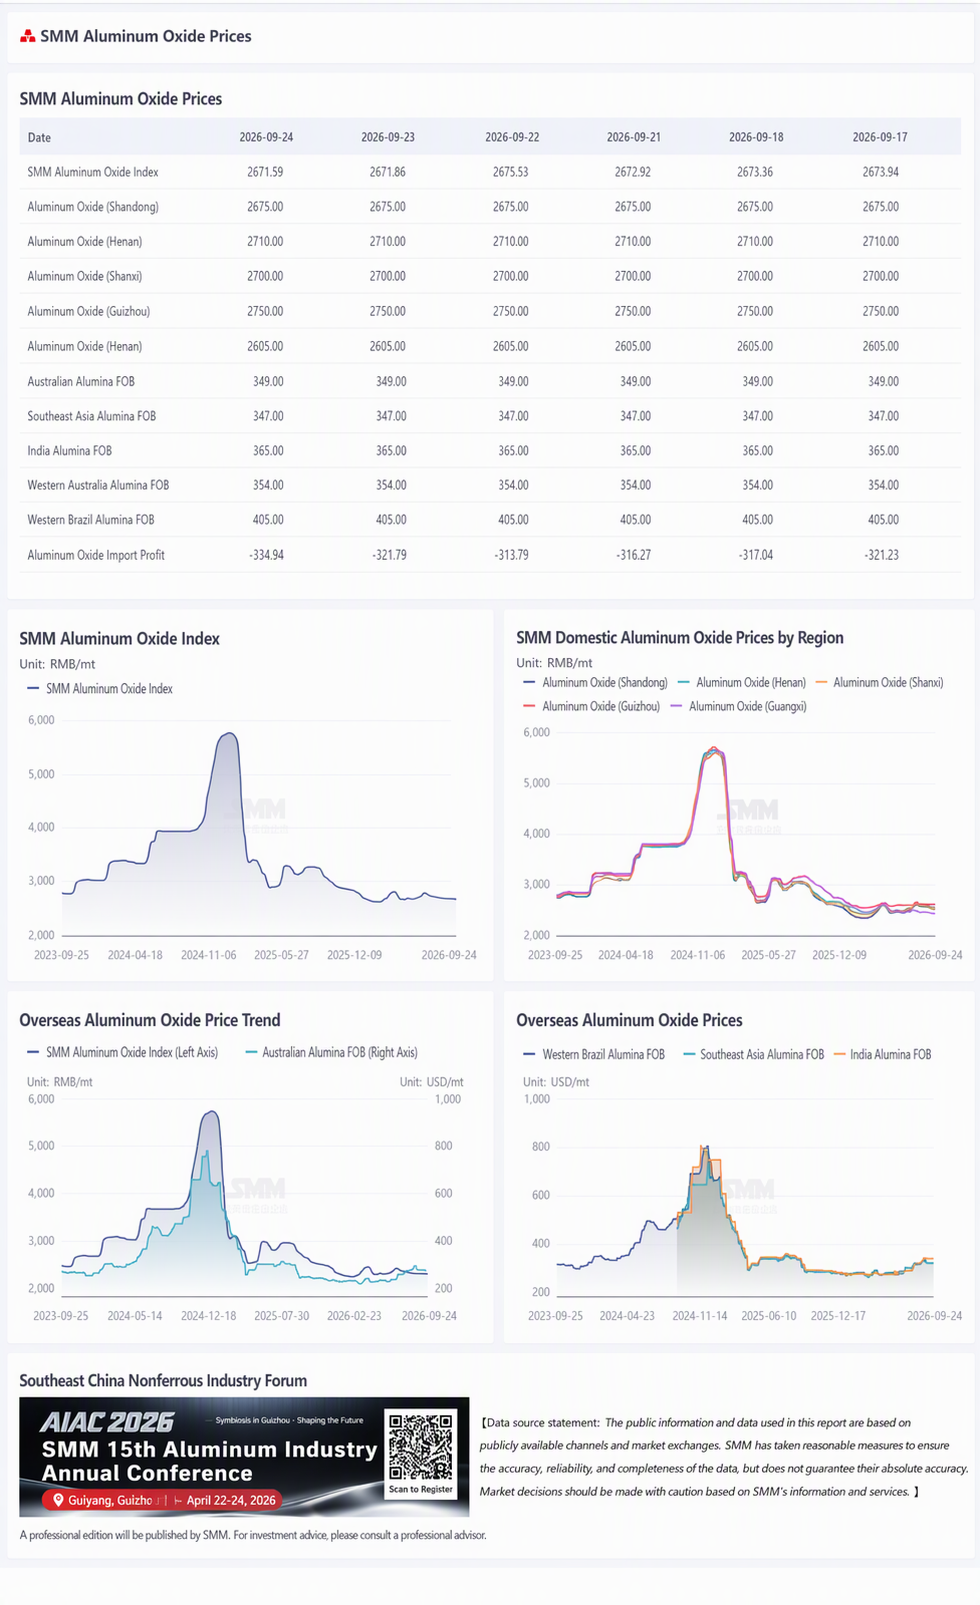
Au jeudi de cette semaine, l'indice SMM de l'alumine s'établissait à 2 671,59 yuans/tonne, en baisse de 2,35 yuans/tonne en glissement hebdomadaire. Le Shandong affichait 2 640-2 710 yuans/tonne, stable en glissement hebdomadaire ; le Henan affichait 2 680-2 740 yuans/tonne, stable en glissement hebdomadaire ; le Shanxi affichait 2 670-2 730 yuans/tonne, stable en glissement hebdomadaire ; le Guangxi affichait 2 580-2 630 yuans/tonne, stable en glissement hebdomadaire ; le Guizhou affichait 2 720-2 780 yuans/tonne, stable en glissement hebdomadaire.
Marchés hors de Chine : Au 24 septembre 2026, le prix FOB de l'alumine en Australie-Occidentale s'élevait à 349 $/tonne, avec un taux de fret maritime à 35,65 $/tonne et un taux de vente USD/CNY autour de 6,73. Cela correspond à un prix rendu dans les principaux ports chinois d'environ 3 006,53 yuans/tonne, soit 334,94 yuans/tonne au-dessus du prix de l'indice de l'alumine.
Au jeudi de cette semaine, la capacité totale construite d'alumine de qualité métallurgique en Chine s'élevait à 119,62 millions de tonnes/an, avec une capacité en exploitation de 91,97 millions de tonnes/an. Le taux d'exploitation hebdomadaire national de l'alumine a augmenté de 0,23 point de pourcentage en glissement hebdomadaire pour atteindre 76,89 %. Parmi les régions, le taux d'exploitation hebdomadaire de l'alumine du Shandong est resté stable en glissement hebdomadaire à 89,20 % ; celui du Shanxi est resté stable en glissement hebdomadaire à 72,48 % ; celui du Henan est resté stable en glissement hebdomadaire à 59,83 % ; celui du Guangxi a baissé de 0,21 point de pourcentage en glissement hebdomadaire à 79,45 % ; celui du Guizhou est resté stable en glissement hebdomadaire à 81,33 %.
Sur le marché au comptant, une transaction a été conclue cette semaine. Un acheteur basé au Xinjiang a acheté 10 kt d'alumine au comptant à un prix rendu de 2 970 yuans/tonne.
Cette semaine, le stock total d'alumine en Chine a augmenté de 52 000 tonnes pour atteindre 7,36 millions de tonnes, prolongeant la tendance à la reconstitution des stocks, bien que le rythme de reconstitution ait ralenti en glissement hebdomadaire. Par segment : les stocks de matières premières des fonderies d'aluminium ont augmenté de 44 200 tonnes pour atteindre 3,4926 millions de tonnes, le rythme de stockage des matières premières en aval s'améliorant légèrement ; les stocks de produits finis des raffineries d'alumine ont augmenté de 17 900 tonnes pour atteindre 1,2835 million de tonnes, principalement en raison du rebond continu des taux d'exploitation nationaux et d'une production plus élevée, les produits finis continuant de s'accumuler dans les usines ; les stocks portuaires ont légèrement diminué de 3 000 tonnes pour atteindre 966 000 tonnes, le rythme des réexportations depuis les zones sous douane et du déchargement ayant ralenti, les stocks portuaires se stabilisant largement après avoir cessé de baisser ; les stocks en transit et dans les gares ont augmenté de 43 000 tonnes pour atteindre 1,391 million de tonnes, les stocks du segment logistique augmentant légèrement. Sur le front industriel, la production hebdomadaire d'alumine en Chine a atteint 1,764 million de tonnes cette semaine, en hausse de 23 000 tonnes en glissement hebdomadaire. La capacité totale installée s'est étendue à 119,62 millions de tonnes par an, et la capacité opérationnelle a augmenté à 91,97 millions de tonnes par an. Le taux d'exploitation hebdomadaire national a progressé de 0,23 point de pourcentage en glissement hebdomadaire pour atteindre 76,89 %. La hausse de la production a été principalement tirée par la mise en service de nouvelles capacités dans le Guangxi, augmentant la production hebdomadaire et accentuant encore l'excédent offre-demande. Les prix à terme se sont consolidés sur une note faible à des niveaux bas, les tendances des contrats à terme et du comptant divergeant. L'activité de négociation sur le marché a diminué, les positions longues et courtes devenant prudentes et attentistes, sans qu'aucun facteur directionnel clair n'émerge encore. Les fonderies d'aluminium en aval ont principalement acheté selon leurs besoins, avec un réapprovisionnement modeste des stocks de matières premières, et aucune activité de stockage concentré n'a été observée. À l'avenir, la capacité opérationnelle et les taux d'exploitation hebdomadaires devraient continuer à augmenter légèrement la semaine prochaine. Côté stocks, la production chinoise restant élevée, associée au ralentissement des réexportations portuaires et du rythme de déchargement, devrait se compenser, le stock total d'alumine domestique continuant probablement une légère tendance à l'accumulation. Côté prix, le schéma d'excédent offre-demande devrait rester inchangé et les facteurs haussiers restent faibles, les prix au comptant de la semaine prochaine continuant de se maintenir et d'évoluer latéralement.
[Toutes les données autres que les informations publiques sont traitées par SMM sur la base d'informations publiques, de communications avec le marché et des modèles de base de données internes de SMM, et sont fournies à titre indicatif uniquement et ne constituent pas un conseil décisionnel.]