

Après que l'écart de prix HRC-ferraille 2026 a atteint son plus haut annuel en août, il s'est replié au cours du mois dernier, principalement en raison d'un changement dans la force relative de la demande laminée à froid et à chaud et d'ajustements dans les structures d'approvisionnement des aciéries.
En août, le marché a évolué selon la logique d'un secteur immobilier faible et d'une industrie manufacturière résiliente, soutenue par les commandes à l'exportation de tôles et de plaques, ce qui a rendu le HRC nettement plus fort que la ferraille et a poussé l'écart à la hausse. En septembre, la haute saison traditionnelle de septembre s'est progressivement matérialisée, avec une accélération des travaux d'infrastructure pour respecter les délais, stimulant la demande apparente de ferraille, une reprise des transactions sur les chantiers et une accélération du déstockage des stocks de ferraille. En revanche, le HRC a été confronté à des barrières commerciales à l'étranger pesant sur les exportations, tandis que les commandes des secteurs de l'automobile et de l'électroménager ont été inférieures aux attentes, entraînant un affaiblissement de la demande en aval et un manque de dynamisme des prix du HRC. Parallèlement, l'écart précédemment élevé a incité les aciéries à réaffecter la fonte, augmentant la production de HRC, tandis que les pertes persistantes dans la ferraille ont conduit à des réductions de production. Ce changement dans la dynamique de l'offre et de la demande a entraîné un rétrécissement de l'écart par rapport aux sommets.
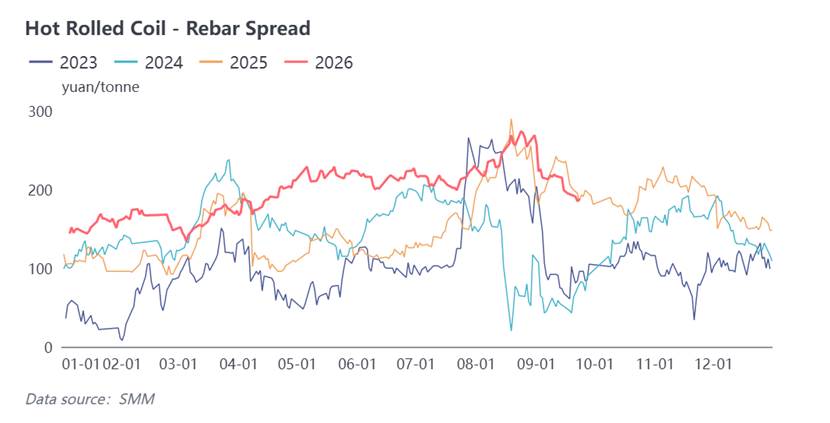
En ce qui concerne octobre, l'écart de prix HRC-ferraille devrait maintenir une tendance fluctuante avec un centre en baisse, rendant difficile un retour aux sommets d'août. Du côté de la demande, octobre reste une fenêtre pour la construction d'infrastructures, mais la baisse des températures dans le nord de la Chine limitera progressivement l'activité sur les chantiers, affaiblissant la croissance de la demande de ferraille en glissement mensuel. Pour le HRC, l'industrie manufacturière en aval ne devrait pas connaître de reprise plus forte que prévu, et la pression à l'exportation persiste. Du côté de l'offre, la pression d'approvisionnement due aux transferts antérieurs des aciéries vers la production de HRC continuera de se libérer, tandis que la reprise de la production de ferraille à mesure que les bénéfices se redressent comprimera davantage l'écart.
Cependant, la baisse de l'écart a un soutien plancher, car les coûts de laminage du HRC sont naturellement plus élevés que ceux de la ferraille, avec un centre raisonnable historique d'environ 120-180 yuans/tonne, rendant une inversion significative peu probable. Dans l'ensemble, l'écart de prix HRC-ferraille en octobre devrait se consolider dans la fourchette de 150-200 yuans/tonne, avec une surveillance continue de la demande apparente laminée à froid et à chaud, des stocks et du rythme de réaffectation de la fonte des aciéries.
[Analyse SMM] L'écart de prix entre bobines laminées à chaud et barres d'armature recule par rapport à ses sommets, et devrait encore se resserrer en octobre
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.
Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
il y a 11 minutes
[SMM Acier] Les indications d'exportation de bobines laminées à chaud indiennes restent stables, les aciéries privilégiant les ventes domestiques
Lire la suite
[SMM Acier] Les indications d'exportation de bobines laminées à chaud indiennes restent stables, les aciéries privilégiant les ventes domestiques
[Exportation indienne] Les indications d'exportation de bobines laminées à chaud (HRC) indiennes se sont maintenues à 640 USD/tonne FOB Inde et 715–730 USD/tonne CFR Europe du Nord le 24 septembre, tandis que les billettes sont restées à 465–470 USD/tonne FOB Inde. Aucune nouvelle transaction n'a été signalée à ces niveaux. Des prix de vente domestiques fermes pour les HRC et une disponibilité spot limitée ont incité les aciéries à se concentrer sur les ventes locales, tandis que les acheteurs européens sont restés prudents quant à l'accès aux quotas et aux délais d'expédition. Le marché de l'exportation au sens large était tout aussi calme : les prix des HRC chinois sont restés globalement stables avec des ventes limitées vers des destinations lointaines, et les acheteurs du CCG ont continué d'acheter de manière sélective.
il y a 11 minutes
il y a 23 minutes
[SMM Acier]
Lire la suite
[SMM Acier]
[Barres d'armature] Aujourd'hui, les cotations à l'exportation des barres d'armature au port de Tianjin ont légèrement baissé de 1 USD/tonne, les prix de transaction globaux se situant entre 480 et 485 USD/tonne. Quelques aciéries ont enregistré des prises de commandes relativement bonnes récemment et s'attendent à un raffermissement des prix à l'avenir, certaines ayant relevé leurs offres. Côté transactions, les exportateurs ont indiqué que les demandes du marché et les transactions ont été modérées aujourd'hui, sans augmentation notable des volumes.
il y a 23 minutes

il y a 23 minutes
[SMM Acier]
Lire la suite
[SMM Acier]
[SMM Acier] Retour du marché : actuellement, le prix FOB des barres d'armature B500B de spécification Φ18 mm est coté à 483 USD/tonne, le port de chargement étant le port de Tianjin.
il y a 23 minutes
Actualités Connexes
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici