Points clés : Cette semaine, les prix des matériaux pour batteries à semi-conducteurs SMM sont restés faibles. Le prix moyen du sulfure de lithium était de 1,3 million RMB/t, révisé à la baisse par rapport à 2 millions RMB/t, mais encore loin de l’objectif de 500 000 RMB/t — c’est la contradiction centrale. La ligne de production automatisée de sulfure de Sinocera a été achevée ; l’anode silicium-carbone de Dowstone a été expédiée par lots ; la batterie à semi-conducteurs de qualité automobile 51 Ah d’Ion Energy est entrée en production ; la production de masse de la batterie à semi-conducteurs de Dongfeng a été reportée au quatrième trimestre. À l’étranger, Factorial s’est associé à Mitsui Kinzoku, et le projet de stockage d’énergie semi-solide de 150 MWh de WeLion s’est exporté. Le segment des équipements présente la plus grande certitude.
I. Préface : signaux de prix et stade de l’industrie
Cette semaine (18–24 septembre 2026), les prix des matériaux pour batteries à semi-conducteurs SMM sont restés faibles, la pression se concentrant sur le segment des sulfures. Le LPSC s’est établi en moyenne à 3 400 RMB/kg ; le sulfure de lithium de qualité batterie était à 1,3 million RMB/t, mais encore loin de l’objectif de coût de 500 000 RMB/t — c’est la contradiction centrale. Le LATP et le LLZO oxydes se sont maintenus respectivement à 99 RMB/kg et 630 RMB/kg. L’anode silicium-carbone (à base de résine/biosourcée) s’est maintenue à 525 000 RMB/t et 298 000 RMB/t ; le lithium métal est resté stable. Les matériaux cathodiques ternaires à haute teneur en nickel se sont globalement affaiblis : la série 8 a reculé dans la fourchette de 180 000 à 190 000 RMB/t, la série 9 grand public est tombée à 188 000 RMB/t, et la prime pour les cathodes spécifiques aux batteries à semi-conducteurs n’est pas encore devenue indépendante. De nouvelles cotations pour les matériaux à base de manganèse riches en lithium ont été ajoutées, mais les transactions restent à vérifier.
Cette semaine, SMM a annoncé qu’à partir du 29 septembre, quatre points de prix seront ajoutés : les matériaux à base de manganèse riches en lithium (haute, moyenne et basse tension), le sulfure d’hydrogène et le dioxyde de titane nanométrique, couvrant trois maillons clés : les matériaux cathodiques des batteries à semi-conducteurs, les précurseurs d’électrolyte sulfuré et les matières premières d’électrolyte oxyde. L’élargissement de ce système de tarification est en soi un signal : davantage de matériaux pour batteries à semi-conducteurs passent du « laboratoire » à un stade « cotable, négociable », mais la plupart des variétés restent en petites quantités ou en phase pilote. Les transactions publiques sont rares et la fiabilité des signaux de prix est limitée.
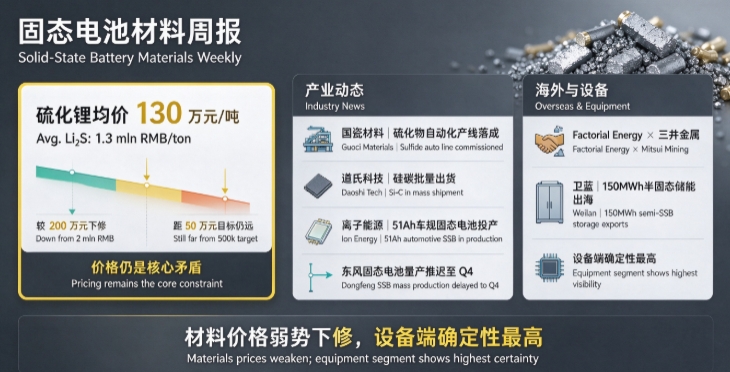
Jugement central : la contradiction centrale du côté des prix ne se situe ni dans la cathode ni dans l’anode, mais dans le sulfure de lithium. Le prix actuel du sulfure de lithium de qualité batterie, à 1,3 million RMB/t, est encore quatre fois supérieur à l’objectif de coût de Gotion High-tech, à savoir « un sulfure de lithium ramené à 500 000 RMB/t et un électrolyte solide à 300 000 RMB/t, pour entrer dans l’ère du 1 RMB/Wh ». Plusieurs évolutions dans les documents de cette semaine — la ligne de production automatisée d’électrolyte sulfuré de Sinocera achevée, Tengyuan Cobalt et Hunan Liuli construisant conjointement une ligne pilote de sulfure de lithium — visent précisément à s’attaquer à ce goulot d’étranglement.
II. Matériaux : cathode, anode, électrolyte
2.1 Électrolyte : des lignes de production de sulfure achevées en série ; une capacité de mille tonnes pour l’oxyde apparaît déjà
Sinocera a annoncé cette semaine avoir développé des électrolytes solides à la fois à base d'oxyde et de sulfure, en se concentrant stratégiquement sur la voie des sulfures. Sa ligne de production automatisée de sulfure a été achevée avec succès, et les performances des produits ont été hautement reconnues par les clients. Cela signifie que la construction de capacités nationales d'électrolyte au sulfure passe d'une « ligne pilote » à une « ligne de production automatisée de masse ». Shenzhen Xinyuanbang, dans laquelle Senior Technology détient une participation, dispose déjà d'une capacité d'électrolyte à base d'oxyde de mille tonnes et d'expéditions de centaines de tonnes. Sa série « Guru » a réalisé la première production de masse mondiale en 2025, et l'entreprise a annoncé que les expéditions mondiales de batteries à l'état solide approcheront 750 GWh au cours des cinq prochaines années, les batteries semi-solides représentant plus de 80 %, ce qui correspond à un marché de membranes électrolytiques d'environ 9,7 milliards de mètres carrés.
Mais la capacité ne signifie pas une offre effective. Les données de SMM montrent que la production cumulée d'électrolyte au sulfure en Chine de janvier à août 2026 a été inférieure à 100 tonnes. Bien qu'en hausse de 119,7 % en glissement annuel et dépassant déjà la production totale de 2025, le volume absolu reste très faible. L'effet d'entraînement de la production à grande échelle de batteries tout-solide sur le sulfure de lithium ne peut pas encore être vérifié à partir des données de production à ce stade.
2.2 Cathode : le nickel ultra-élevé dépasse 240 mAh/g ; le système de tarification à base de manganèse riche en lithium démarre
L'Université du Sichuan a publié cette semaine des résultats sur les batteries tout-solide à nickel ultra-élevé : la capacité spécifique de décharge à 0,1C du matériau de cathode à nickel ultra-élevé a dépassé 240 mAh/g ; la densité énergétique de la batterie à l'état solide a dépassé 400 Wh/kg ; la durée de vie en cyclage a atteint plus de 800 cycles. Ces données ont une valeur de référence dans la dimension de la capacité spécifique de la cathode, mais entre les indicateurs de laboratoire et la cohérence de la production de masse, il y a généralement un cycle d'ingénierie de 6 à 18 mois. SMM a ajouté trois points de prix pour le manganèse riche en lithium (haute tension 4,6–4,8 V, moyenne tension 4,45–4,55 V, basse tension 4,25–4,4 V), indiquant que les matériaux à base de manganèse riche en lithium, en tant que l'une des voies candidates pour la cathode des batteries à l'état solide, ont commencé à former un prototype de marché cotable, mais l'activité de négociation actuelle devrait être extrêmement faible.
2.3 Anode : le silicium-carbone est expédié par lots ; Dowstone entre dans une période de monétisation
Dowstone a confirmé cette semaine que l'anode silicium-carbone a atteint des expéditions en série, et que les produits liés aux nanotubes de carbone monoparoi sont fournis en série à plusieurs fabricants de cellules. C'est le signal le plus proche d'une « concrétisation industrielle » côté matériaux cette semaine — le passage de l'anode silicium-carbone de la validation d'échantillons à l'expédition en série est substantiellement significatif dans le domaine des matériaux d'anode. Mais attention : son électrolyte solide n'est fourni qu'en petites séries à certains clients, et l'entreprise est positionnée comme un acteur de « troisième rang » dans l'industrie, avec une profondeur technique encore en retard par rapport aux entreprises leaders.
III. Batteries et projets
3.1 La base de Wuhan d'Ion Energy entre en production : nœud clé pour la filière polymère
La base de R&D et de production d'Ion Energy à Wuhan est officiellement entrée en production le 21 septembre, marquant la transition des batteries tout-solide à base de polymère domestiques de la validation pilote vers la production à grande échelle. Sa batterie solide de qualité automobile de 51 Ah développée en interne présente une densité énergétique de 520 Wh/kg, prend en charge une charge ultra-rapide en 6 minutes, offre une durée de vie de plus de 3 500 cycles et a passé avec succès tous les tests GB38031-2025. C'est la première batterie solide à base de polymère de ce type produite sur une ligne de production de masse en Chine. La base de Yancheng a une capacité annuelle de 2,5 millions de kWh (environ 0,25 GWh), et la base de Wuhan assure les fonctions centrales de R&D et de gestion.
Cette information doit être interprétée avec retenue. La densité énergétique de 520 Wh/kg est en tête parmi les systèmes de batteries solides actuels, et le passage complet de la norme GB38031-2025 signifie que les performances de sécurité sont conformes, mais l'échelle de capacité de 2,5 millions de kWh (environ 25 véhicules à 100 kWh par véhicule) présente encore un écart d'un ordre de grandeur par rapport à une application automobile à grande échelle. La voie d'Ion Energy est plus adaptée à un déploiement initial dans l'électronique grand public, les batteries minières à haute sécurité, les batteries satellites et d'autres scénarios segmentés insensibles au prix et extrêmement sensibles à la sécurité.
3.2 Batterie solide Dongfeng 350 Wh/kg : l'ajustement de formulation mérite attention
Dongfeng avait précédemment annoncé que sa batterie solide de 350 Wh/kg serait produite en série et installée dans des véhicules en septembre 2026. La dernière formulation a été ajustée en « présentation en octobre, production en série et installation au quatrième trimestre ». La ligne pilote de 0,2 GWh a été mise en service, et l'objectif d'autonomie du véhicule est de 1 000 km. Un léger retard de calendrier est une fluctuation normale dans le développement technique, mais l'écart de capacité entre « production en série et installation dans les véhicules » et « sortie de ligne pilote » reste une variable clé à suivre en continu.
3.3 Lancement de la batterie basse altitude de Gotion High-Tech : l’incarnation du débordement des scénarios d’application des batteries à l’état solide
Gotion High-Tech a lancé la batterie basse altitude haute puissance Xingchen lors de la Convention mondiale de l’industrie manufacturière le 21 septembre, et a simultanément présenté des solutions couvrant tous les scénarios, sur mer, sur terre et dans les airs. La stratégie de Gotion en matière de batteries à l’état solide prévoit d’importantes capacités tant dans l’électrolyte que dans le sulfure de lithium. La demande de l’économie basse altitude en batteries haute puissance et haute sécurité devient une seconde courbe de croissance pour les batteries à l’état solide, au-delà de l’usage automobile.
IV. Projets et coopérations de financement
Guning Jiyuan a reçu un investissement en amorçage ; la voie de l’oxychlorure à base de zirconium démarre. L’entreprise se concentre sur la voie de la batterie tout solide à oxychlorure à base de zirconium. Les fonds de ce tour serviront à la vérification de l’industrialisation des matériaux et des cellules ainsi qu’aux essais pilotes. L’oxychlorure à base de zirconium est une sous-branche de la voie des oxydes. Les projets en phase d’amorçage conviennent davantage comme échantillons d’observation de la diversité des voies technologiques, et non comme signaux d’industrialisation.
La poudre de zircone d’Oriental Zirconium a reçu une reconnaissance préliminaire. Les échantillons de poudre de zircone fournis par l’entreprise ont reçu une reconnaissance préliminaire de la part de certains fabricants de matériaux pour batteries à l’état solide pour des essais de R&D. En tant que l’une des principales matières premières de l’électrolyte oxyde LATP, Oriental Zirconium figure au premier rang des avancées dans les matières premières pour batteries à l’état solide.
V. Progrès à l’étranger
Factorial Energy et Mitsui Kinzoku ont signé un accord de développement conjoint. Mitsui Kinzoku est l’une des rares entreprises au monde à posséder une technologie de base d’électrolyte solide sulfuré. Son électrolyte sulfuré A-SOLiD™ a été lancé en 2016 et est produit en série dans une usine dédiée à Saitama, au Japon. Factorial est responsable de la conception des cellules, du développement des procédés et de la vérification de la fabrication, tandis que Mitsui Kinzoku fournit la technologie des matériaux d’électrolyte. La déclaration de Siyu Huang, PDG de Factorial, mérite d’être soulignée : « L’innovation dans les batteries ne peut pas être réalisée par une seule entreprise ; elle est portée par l’ensemble de la chaîne d’approvisionnement et, de plus en plus, par des alliances industrielles entières. » Ce modèle de coopération — une liaison profonde entre fournisseur de matériaux et fabricant de cellules — pourrait accélérer l’ingénierie de la voie sulfurée davantage qu’une simple relation d’achat.
TrendForce : Les batteries tout-solide entrent en période de vérification technique. En 2026, la maturité technologique de l’industrie des batteries tout-solide a fait des progrès majeurs. Les progrès de la production pilote à petite échelle de Toyota, Honda, Nissan et Samsung SDI sont légèrement en avance. Les produits de qualité automobile des fabricants japonais ont été vérifiés et confirmés sur certains indicateurs de performance et accélèrent l’évaluation des performances des modules automobiles de batteries tout-solide. La cellule automobile de batterie tout-solide à 23 couches épaisses de Nissan a terminé les tests de charge-décharge, avec une performance de rétention de capacité supérieure aux batteries lithium-ion liquides traditionnelles. Les fabricants chinois CATL, BYD et FAW accélèrent la montée en niveau TRL4–5 sur les lignes pilotes à petite échelle de batteries tout-solide. Les scénarios d’application s’étendent des véhicules électriques aux drones/eVTOL, à la microélectronique, aux engins de chantier et aux robots humanoïdes.
[Batterie à l’état solide : WeLion New Energy signe un accord-cadre de coopération de 150 MWh pour un projet de stockage d’énergie semi-solide avec la société hongroise Szermann Kft, entrant officiellement sur le marché d’Europe centrale et orientale] Le 19 septembre 2026, WeLion a déclaré : WeLion New Energy a signé un accord-cadre de stockage d’énergie de 150 MWh avec Szermann Kft. L’expansion à l’étranger des batteries de stockage d’énergie semi-solides en Europe centrale et orientale est un autre exemple de batteries semi-solides réalisant d’abord une commercialisation à grande échelle dans les scénarios de stockage d’énergie. Le stockage d’énergie a des exigences de densité énergétique inférieures à celles des batteries de puissance et des exigences plus élevées en matière de sécurité et de durée de vie, ce qui correspond bien aux caractéristiques techniques actuelles des batteries semi-solides.
Schaeffler : L’électrolyte solide est l’un des composants les plus coûteux des batteries tout-solide. Ce jugement est cohérent avec la réalité du prix du sulfure de lithium à 1,3 million de yuans/t. Les progrès du procédé de revêtement de Schaeffler sont orientés dans la bonne direction — réduire l’épaisseur de la couche d’électrolyte peut directement diminuer l’utilisation de matériau par unité de surface — mais la caractérisation de « stade de développement » signifie qu’il n’est pas encore entré dans la compétition de capacité.
**Remarque :** Pour plus de détails ou de demandes concernant le développement des batteries à l’état solide, veuillez contacter :
Téléphone : 021-20707860 (ou WeChat : 13585549799)
Contact : Chaoxing Yang. Merci !