SMM, 24 septembre —
I. Volume total : le schéma mensuel passe d’une importation nette à une exportation nette
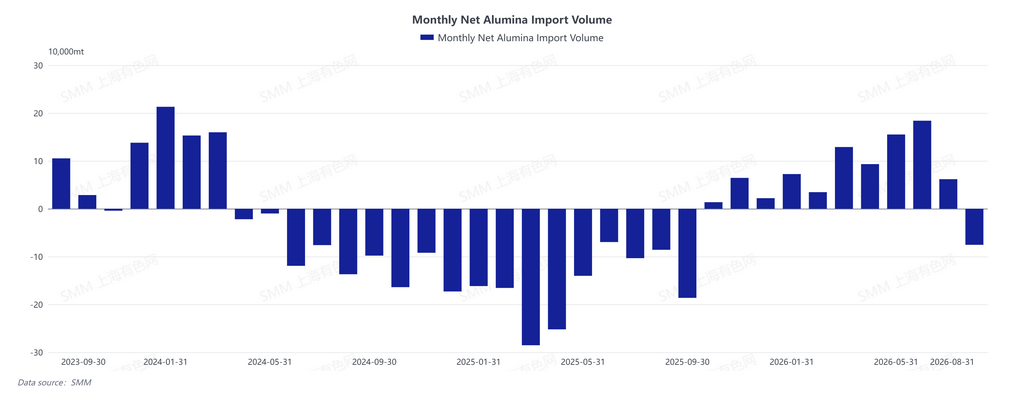
Selon les dernières données de l’Administration générale des douanes de Chine, de janvier à août 2026, les importations cumulées d’alumine de la Chine ont atteint 2,994 millions de tonnes, soit une multiplication par plus de cinq en glissement annuel ; les exportations cumulées se sont élevées à 2,339 millions de tonnes, en hausse d’environ 33 % en glissement annuel ; les importations nettes cumulées se sont établies à 654 000 tonnes, en repli par rapport aux 729 000 tonnes de janvier à juillet. Bien que le schéma d’importation nette persiste, l’ampleur des importations nettes ne cesse de se réduire, atténuant encore l’impact des importations sur le marché intérieur.
Sur une base mensuelle, la Chine a importé 349 500 tonnes d’alumine et en a exporté 425 000 tonnes en août, ce qui se traduit par des exportations nettes de 75 500 tonnes — le premier passage d’une importation nette à une exportation nette en 2026. Cela marque un renversement de tendance par rapport aux importations nettes de 61 700 tonnes en juillet. Parmi ces chiffres, les importations ont reculé de 4,7 % en glissement mensuel, tandis que les exportations ont bondi de 39,4 % en glissement mensuel, la forte hausse des exportations étant le principal moteur de ce renversement ce mois-ci.
II. Importations : l’alumine australienne se contracte fortement, la part de l’Indonésie grimpe à 40 %
En ce qui concerne les sources d’importation, l’Australie a exporté 202 500 tonnes d’alumine vers la Chine en août, soit 57,93 % des importations totales, en baisse de 33,0 % en glissement mensuel, prolongeant la tendance baissière amorcée en juillet. Alors que les prix de l’alumine à l’étranger continuent d’augmenter et que l’écart de prix entre le marché intérieur et l’étranger reste inversé, les cargaisons australiennes se dirigent de plus en plus vers des marchés mieux rémunérés comme le Moyen-Orient et l’Europe, ralentissant nettement le rythme des expéditions vers la Chine.
L’Indonésie arrive en deuxième position avec 142 100 tonnes, soit 40,65 %, en hausse de 135,9 % en glissement mensuel. Sa part est passée de 17,3 % en janvier–juillet à plus de 40 %, ce qui en fait la source la plus importante d’importations supplémentaires en Chine.
Cumulativement, de janvier à août, l’Australie a exporté 2,148 millions de tonnes vers la Chine, soit 71,7 % ; l’Indonésie a exporté 601 000 tonnes, soit 20,1 %. Ensemble, ces deux pays ont représenté 91,8 % des importations totales de la Chine, renforçant encore la structure très concentrée des sources d’importation.
III. Exportations : la Russie reste la première destination, la demande du Moyen-Orient se poursuit
Du côté des exportations, la Chine a exporté 227 800 tonnes d’alumine vers la Russie en août, soit 53,59 % des exportations totales, en hausse de 27,5 % en glissement mensuel et de 48,9 % en glissement annuel. La Russie demeure la plus grande destination des exportations d’alumine de la Chine. De janvier à août, les exportations cumulées vers la Russie ont atteint 1,429 million de tonnes, soit 61,1 % des exportations cumulées totales.
Au Moyen-Orient, les exportations vers Oman ont atteint 117 000 tonnes en août, soit 27,53 %, en hausse de 9,0 % en glissement mensuel et représentant une croissance explosive par rapport aux quelque 200 tonnes de la même période l’an dernier. Les exportations vers Bahreïn se sont élevées à 60 900 tonnes, soit 14,32 %. Les exportations combinées vers Oman et Bahreïn ont atteint 177 900 tonnes, soit 41,85 % des exportations mensuelles totales, faisant du Moyen-Orient le deuxième pôle de destination des exportations d’alumine de la Chine. De janvier à août, les exportations cumulées vers Oman ont atteint 519 000 tonnes, soit 22,2 % des exportations cumulées totales.
En ce qui concerne la structure de la demande, le Moyen-Orient conserve une certaine demande rigide d’alumine en sacs, le transport reposant principalement sur un transit terrestre d’Oman vers d’autres pays du Moyen-Orient. Toutefois, à mesure que les cargaisons précédemment transbordées de la Chine vers le Moyen-Orient sont progressivement consommées, les volumes d’exportation vers la région devraient quelque peu diminuer à l’avenir.
IV. Perspectives : les importations et exportations de septembre devraient rester en territoire d’exportation nette
Dans l’ensemble, les importations et exportations de septembre devraient rester dans un schéma d’exportation nette. D’une part, avec des prix élevés à l’étranger, le retour de l’alumine vers la Chine n’offre qu’une faible marge bénéficiaire, ce qui freine les importations. D’autre part, la montée en puissance progressive de la capacité de production intérieure affaiblit encore la demande d’importation de cargaisons étrangères. Parallèlement, la reprise continue de la production au Moyen-Orient alimente une demande d’alumine en croissance régulière, les stocks portuaires intérieurs étant continuellement expédiés vers la région. Au total, le schéma d’exportation nette devrait encore s’élargir en septembre.