Les années précédentes, la « haute saison de septembre-octobre » marquait le début de la nouvelle année frigorifique, avec des commandes et des taux d'exploitation du marché des tubes et tuyaux en cuivre tous deux nettement soutenus. Octobre dernier a été considéré comme la « haute saison d'octobre » la plus atone pour les taux d'exploitation des tubes et tuyaux en cuivre de ces dernières années. Cette année, dans un contexte de réduction des baisses en glissement annuel des programmes de production de climatiseurs et de programmes de production d'octobre devenus positifs en glissement annuel, les dispositions de congés des 13 entreprises de tubes et tuyaux en cuivre enquêtées par SMM ont été globalement plus resserrées que l'année dernière—quatre entreprises de l'est de la Chine ont maintenu leur production pendant les congés de la fête nationale sans jour de repos, et la durée moyenne des congés de l'échantillon était d'environ 3,3 jours, soit environ 0,6 jour de moins que l'année dernière. Le taux d'exploitation d'octobre de l'industrie des tubes et tuyaux en cuivre devrait se stabiliser en glissement mensuel, avec une baisse en glissement annuel nettement réduite, mais les commandes n'ont pas encore montré d'amélioration substantielle, et la vigueur de la « haute saison d'octobre » reste à vérifier.
1. Durée des congés
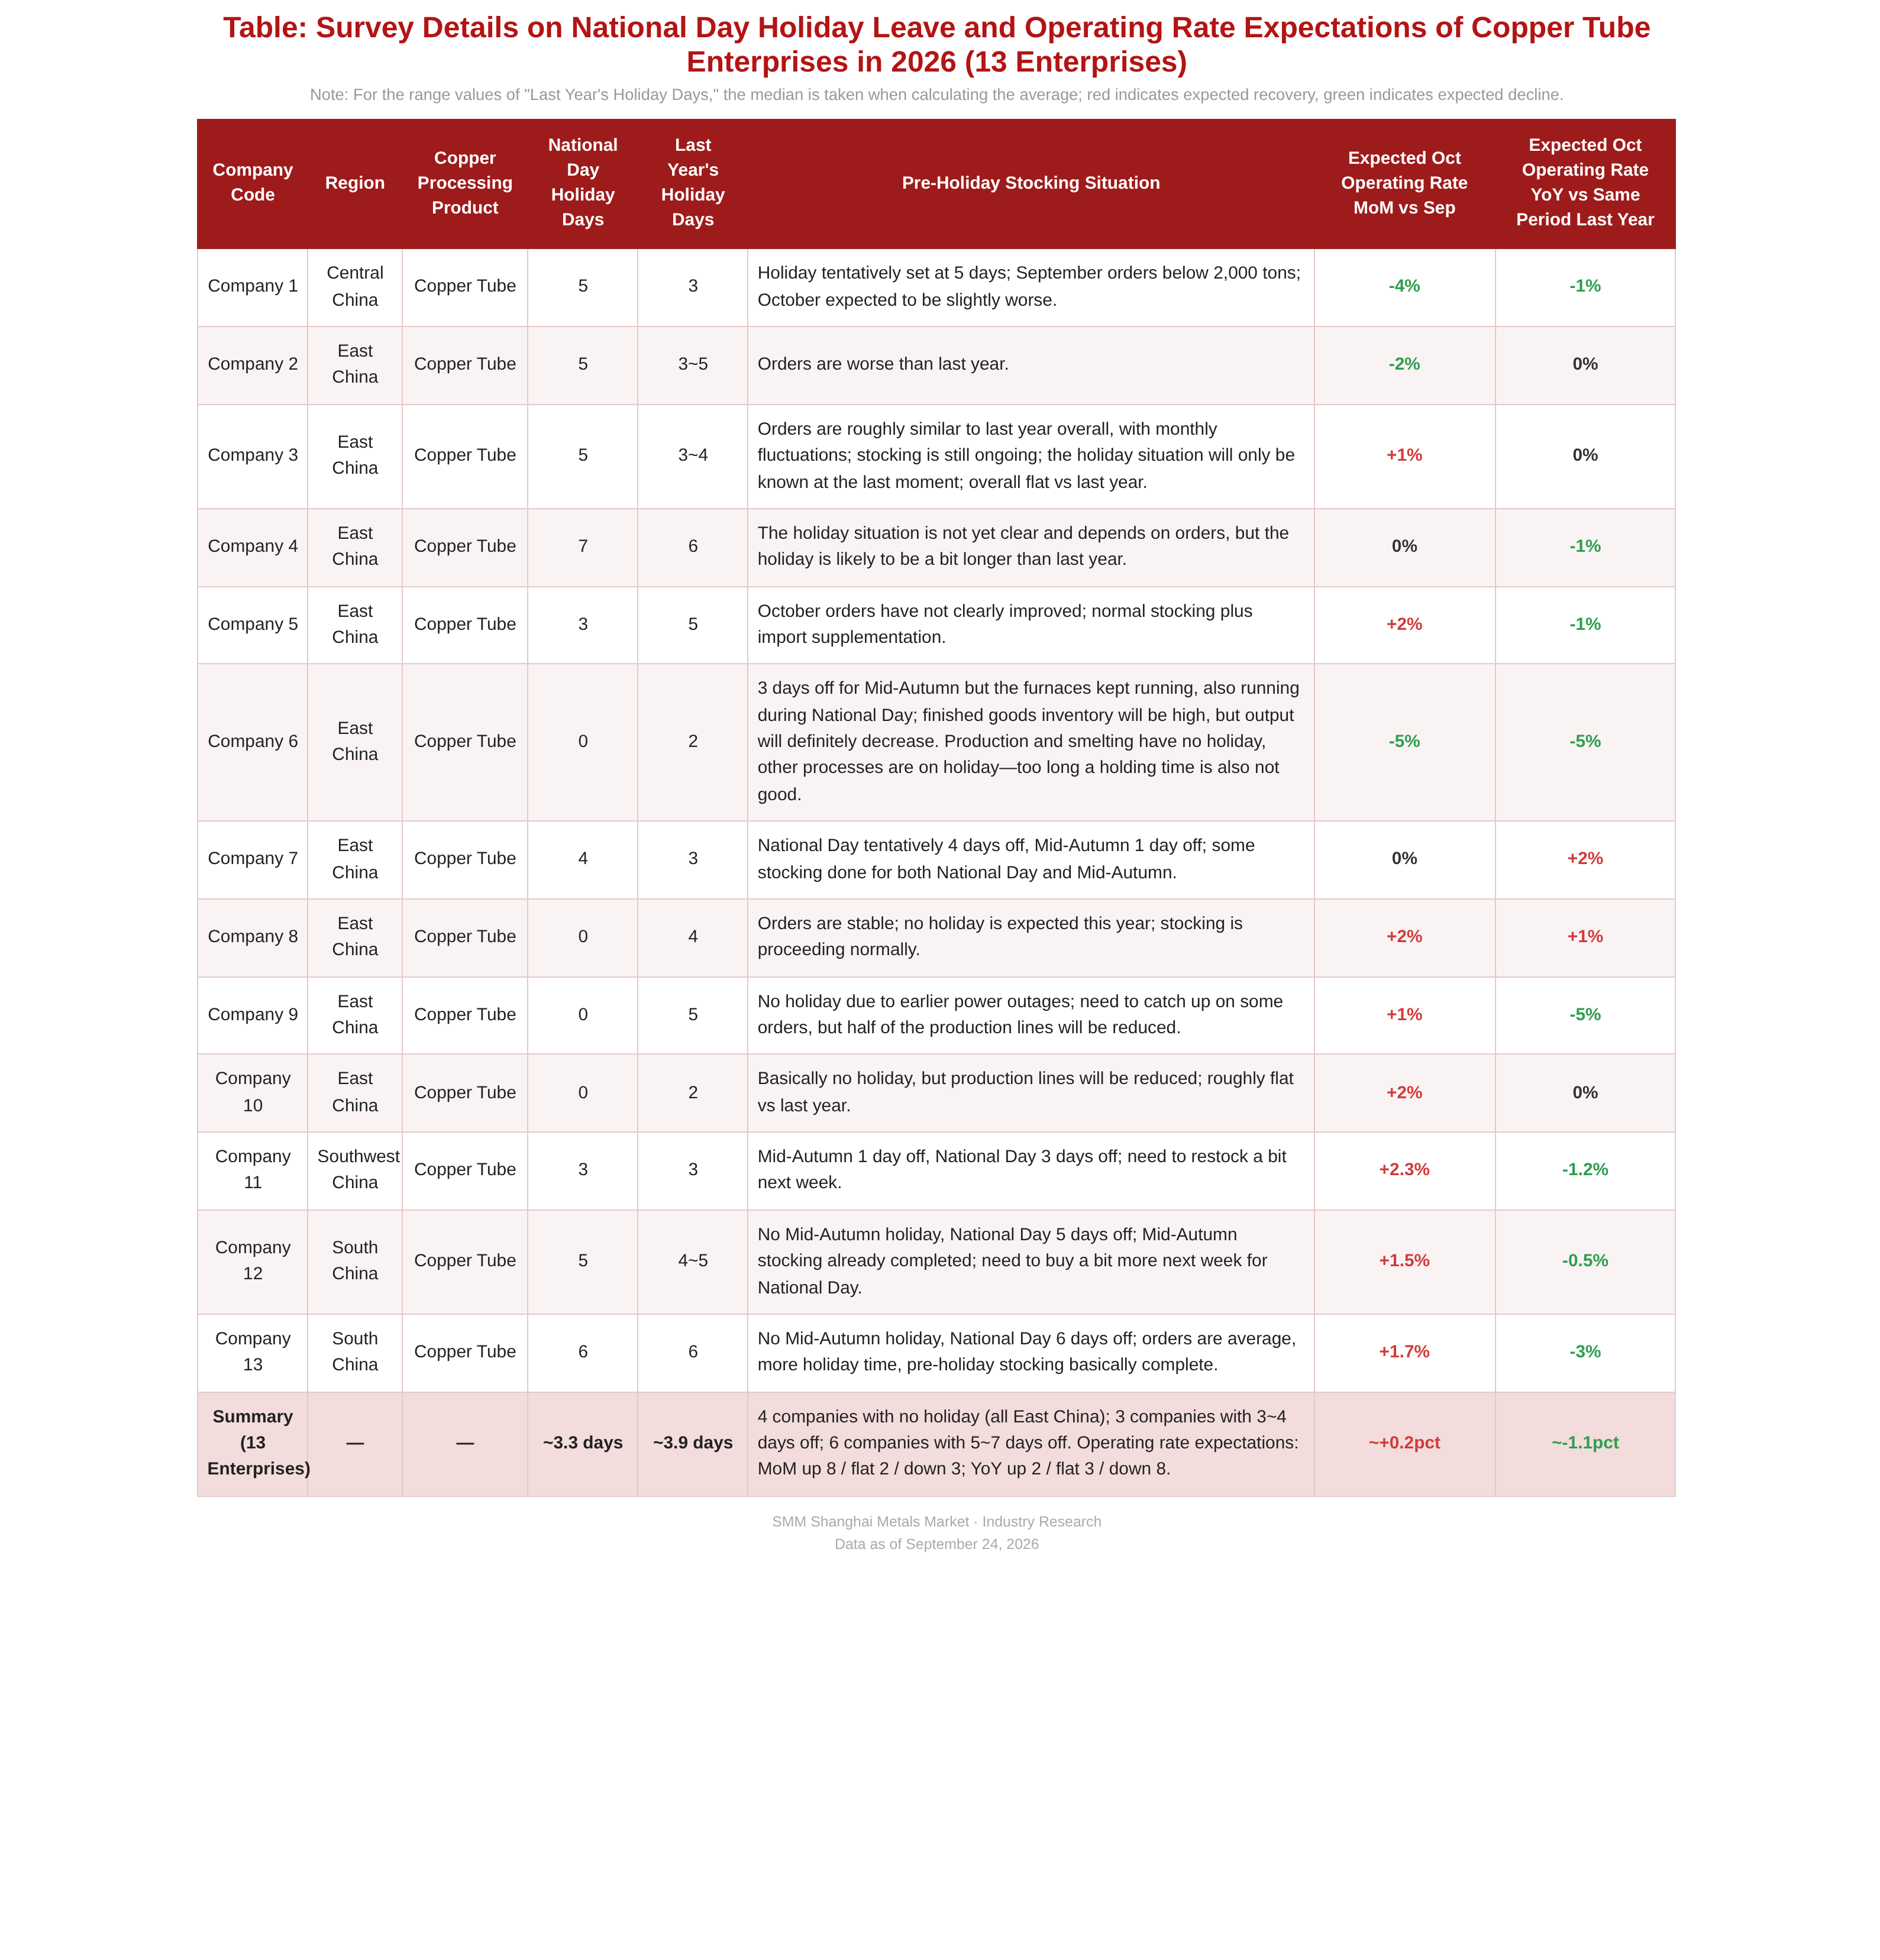
SMM a enquêté auprès de 13 entreprises de tubes et tuyaux en cuivre (9 dans l'est de la Chine, 2 dans le sud de la Chine, 1 dans le centre de la Chine et 1 dans le sud-ouest de la Chine). Les dispositions des congés de la fête nationale de cette année ont montré une nette divergence : la durée moyenne des congés de l'échantillon était d'environ 3,3 jours, soit 0,5 à 0,6 jour de moins que l'année dernière (environ 3,9 jours, estimé en utilisant le point médian de la fourchette), contrastant avec la situation de l'année dernière où « la plupart des entreprises ont augmenté les jours de congé de 1 à 3 jours ».
Plus précisément : quatre entreprises de l'est de la Chine (entreprises 6, 8, 9 et 10) n'ont pas pris de congés pour la fête nationale. Parmi elles, l'entreprise 9 a travaillé dans l'urgence pour respecter les délais et rattraper les commandes en raison de coupures de courant antérieures affectant la production (lignes de production fonctionnant à demi-capacité), l'entreprise 8 a maintenu une production normale avec des commandes stables, et les entreprises 6 et 10, bien que n'ayant pas pris de congés, ont réduit les lignes de production et contrôlé la production, les opérations de fusion étant généralement maintenues à température sans arrêt. Trois entreprises (entreprises 5, 7 et 11) ont pris 3 à 4 jours de congé, l'entreprise 5 ayant raccourci ses congés de 2 jours par rapport à l'année dernière. Six entreprises (entreprises 1, 2, 3, 4, 12 et 13) ont pris 5 à 7 jours de congé, les deux entreprises du sud de la Chine prenant respectivement 5 et 6 jours, et l'entreprise 4 ayant provisoirement prévu 7 jours complets, soit 1 jour de plus que l'année dernière. La plupart des entreprises ont indiqué que la durée finale des congés devrait encore être ajustée en fonction des commandes réelles au cours des derniers jours de négociation avant les vacances. Pendant les vacances de la fête de la mi-automne (25-27 septembre), la plupart des entreprises ont maintenu une production normale ou n'ont pris que 1 à 3 jours de congé, et certaines entreprises du sud de la Chine n'ont pas pris de congé pour la fête de la mi-automne, ayant déjà constitué leurs stocks à l'avance.
2. Constitution de stocks avant les vacances
Les prix du cuivre ont continué d'atteindre des niveaux records avant les vacances : les prix du cuivre au LME se sont maintenus au-dessus de 14 000 $/t (avec un sommet intrajournalier de 14 635 $/t atteint le 8 septembre), et le contrat de cuivre le plus négocié au SHFE s'échangeait autour de 108 000 yuans/t. Les stocks sociaux de cathodes de cuivre en Chine sont tombés à leur plus bas niveau depuis plusieurs années, autour de 90 000 t, les cathodes de cuivre au comptant conservant une structure de report. Les prix historiquement élevés des matières premières ont considérablement augmenté le coût en capital de la constitution de stocks. De plus, la plupart des entreprises ont signalé que les commandes de septembre étaient à peu près stables ou légèrement plus faibles en glissement annuel, de sorte que la constitution de stocks avant les vacances a été généralement prudente et principalement motivée par des commandes fermes : les grandes entreprises se sont appuyées sur des contrats à long terme et des approvisionnements importés pour reconstituer leurs stocks de matières premières (par exemple, l'entreprise 5 « constitution de stocks normale plus réapprovisionnement par importations ») ; les petites et moyennes entreprises ont acheté selon leurs besoins, la plupart ayant terminé la constitution de stocks avant la fête de la mi-automne et prévoyant de réapprovisionner de petits volumes avant la fête nationale en fonction des commandes (par exemple, l'entreprise 12 « la constitution de stocks pour la mi-automne est déjà terminée, et nous achèterons encore un peu plus pour la fête nationale la semaine prochaine »). En outre, les entreprises de certaines régions de l'est de la Chine qui avaient été confrontées plus tôt à des restrictions de production liées à l'électricité se sont dépêchées de livrer les commandes avant les vacances, anticipant ainsi les achats de matières premières.
III. Conditions du marché
En ce qui concerne les taux d'exploitation, le taux d'exploitation moyen de l'industrie des tubes et tuyaux en cuivre en août était de 62,87 %, en baisse de 1,22 point de pourcentage en glissement mensuel et de 2,83 points de pourcentage en glissement annuel, la baisse continuant de se réduire et des signes d'un creux de basse saison apparaissant progressivement. Le taux d'exploitation moyen de l'industrie des tubes et tuyaux en cuivre en septembre devrait être de 63,88 %, en hausse de 1,01 point de pourcentage en glissement mensuel mais en baisse de 3,80 points de pourcentage en glissement annuel. Les fabricants d'équipement d'origine ont poursuivi leur stratégie de contrôle de la production et de déstockage, la volonté de réapprovisionnement en matières premières restant à un niveau bas. Toutefois, à mesure que le repli des programmes de production de climatiseurs se réduit, la demande d’approvisionnement en tubes de cuivre en amont devrait se redresser progressivement.
Côté demande finale, selon le dernier rapport de programmes de production de ChinaIOL, les programmes totaux de production de climatiseurs domestiques en septembre s’élevaient à 9,75 millions d’unités, en baisse de 7,7 % en glissement annuel : les programmes de ventes intérieures étaient de 5,39 millions d’unités, en baisse de 9,4 % en glissement annuel, le repli se réduisant nettement par rapport aux 24,1 % d’août, soutenu par une base faible sur la même période de 2025 ; les programmes d’exportation étaient de 4,36 millions d’unités, en baisse de 11,7 % en glissement annuel, les exportations étant en morte-saison. Les programmes totaux de production de climatiseurs domestiques en octobre s’élevaient à 11,45 millions d’unités, repassant en territoire positif avec une croissance de 0,7 % en glissement annuel, les programmes de ventes intérieures progressant de 16,4 % en glissement annuel et les programmes d’exportation de 6,9 % en glissement annuel, tous deux repassant en positif — d’une part, les distributeurs étrangers ont commencé plus tôt la constitution de stocks pour le Black Friday, avançant les commandes à octobre après prise en compte des délais d’expédition ; d’autre part, la base sur la même période de 2025 était relativement faible. Il convient toutefois de noter que les attentes actuelles en matière de programmes de production ne sont toujours pas revenues aux niveaux records de 2024, que les marchés hors de Chine subissent encore certaines pressions liées aux stocks et à la concurrence, et que la reprise des ventes intérieures est davantage portée par une base faible que par un retournement de la demande finale.
IV. Perspectives de sentiment du marché
Sur la base des attentes de 13 entreprises : 8 s’attendent à ce que les taux d’utilisation d’octobre rebondissent légèrement en glissement mensuel par rapport à septembre (+1 à +2,3 points de pourcentage), 2 s’attendent à ce qu’ils restent stables, et 3 s’attendent à un repli (-2 à -5 points de pourcentage), avec une moyenne simple d’environ +0,2 point de pourcentage en glissement mensuel, ce qui suggère que le taux d’utilisation du secteur pourrait cesser de baisser et se stabiliser. En glissement annuel, seules 2 s’attendent à des niveaux supérieurs à la même période de l’année précédente, 3 s’attendent à la stabilité, et 8 s’attendent à des baisses en glissement annuel, avec une moyenne simple d’environ -1,1 point de pourcentage en glissement annuel, un net resserrement par rapport à la baisse sectorielle de -3,80 points de pourcentage en septembre, bien que le niveau absolu reste inférieur à la même période de l’année précédente.
Dans l’ensemble, avec le retour en territoire positif des programmes de production de climatiseurs en octobre et l’avancement des commandes de constitution de stocks pour le Black Friday, la direction de l’amélioration marginale de la demande de tubes de cuivre s’établit progressivement, et le resserrement des dispositions relatives aux congés confirme aussi indirectement que les commandes en carnet de certaines entreprises s’améliorent en glissement mensuel ; toutefois, les entreprises indiquent généralement que les commandes d’octobre ne se sont pas encore clairement améliorées (par exemple, l’entreprise 5 a déclaré « les commandes d’octobre ne se sont pas clairement améliorées », et l’entreprise 1 a déclaré « les commandes de septembre étaient inférieures à 2 000 tonnes, et octobre devrait être légèrement moins bon »), et avec des prix du cuivre historiquement élevés qui freinent la constitution de stocks et les nouvelles commandes, la vigueur de la reprise de la « haute saison d’octobre » devrait être modérée, le secteur étant plus proche d’une « stabilisation fragile » que d’un « fort rebond ». " En outre, l'impact de la hausse des droits de douane américains sur les tubes et tuyaux en cuivre importés se fait encore sentir, les exportations de tubes et tuyaux en cuivre de la Chine et de la Thaïlande vers les États-Unis restant à de faibles niveaux et la capacité des usines locales américaines de tubes et tuyaux en cuivre continuant de monter en puissance, ce qui signifie que la contribution du côté des exportations aux taux d'exploitation du quatrième trimestre demeure limitée. Après les congés, il conviendra de suivre de près la réalisation effective des calendriers de production des climatiseurs et le rythme de déstockage des stocks constitués avant les congés.
V. Détails de l'enquête auprès des entreprises